Principais Conclusões
- Bill Ackman disse no Squawk Pod da CNBC que a Pershing Square comprou a Meta com um grande desconto após o anúncio de grandes gastos de capex, e que comprou a Microsoft e a Amazon da mesma forma quando suas ações caíram.
- Ackman diz que os analistas inserem o custo da construção da IA em seus modelos, mas não dão crédito pelo crescimento mais rápido, e ele vê o Muse como o retorno da Meta.
- Desde o final de setembro de 2025, os analistas aumentaram sua estimativa de receita para 2027 da Meta em 19% e sua estimativa de lucro para 2027 em apenas 1,4%, enquanto o consenso projeta fluxo de caixa livre negativo até 2028.
- A Meta é negociada a 18x o lucro futuro, abaixo de sua média de cinco anos de 21x, e o próximo teste é a conferência do quarto trimestre no final de janeiro.
Bill Ackman diz que os modelos de Wall Street para a Meta Platforms (META) estão deixando passar algo importante:
Eles contabilizam cada dólar de sua construção de IA e não dão crédito por um crescimento mais rápido.
No episódio do Dia da Eleição do Squawk Pod da CNBC, Ackman explicou como a Pershing Square usa os grandes movimentos do mercado. Ela comprou a Microsoft (MSFT) quando os investidores se preocuparam com seu capex, e a Amazon (AMZN) quando as tarifas foram anunciadas. E então:
"Quando a Meta anunciou grandes gastos de capex, conseguimos comprar a Meta com um enorme desconto."
Perguntado se ele gosta que todas as três estejam gastando tanto, Ackman disse que sim. Elas podem arcar com isso, disse ele, e estão vendo forte demanda e altos retornos sobre o que investem. Em seguida, ele mirou nos analistas:
"Os analistas estão meio que inserindo no modelo o capex associado à construção, mas não qualquer mudança significativa na taxa de crescimento. E eu acho que isso está simplesmente errado."
Essa é uma visão contrária: a ação da Meta caiu 15% em outubro.
O TIKR acompanha 62 analistas da Meta Platforms. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Meta Platforms, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Meta Platforms
Os analistas projetam crescimento estabilizando perto de 20%
A receita da Meta cresceu 22% em 2025, para US$ 201 bilhões. O consenso projeta um salto de 28% este ano, depois crescendo cerca de 20% ao ano em 2027 e 2028:
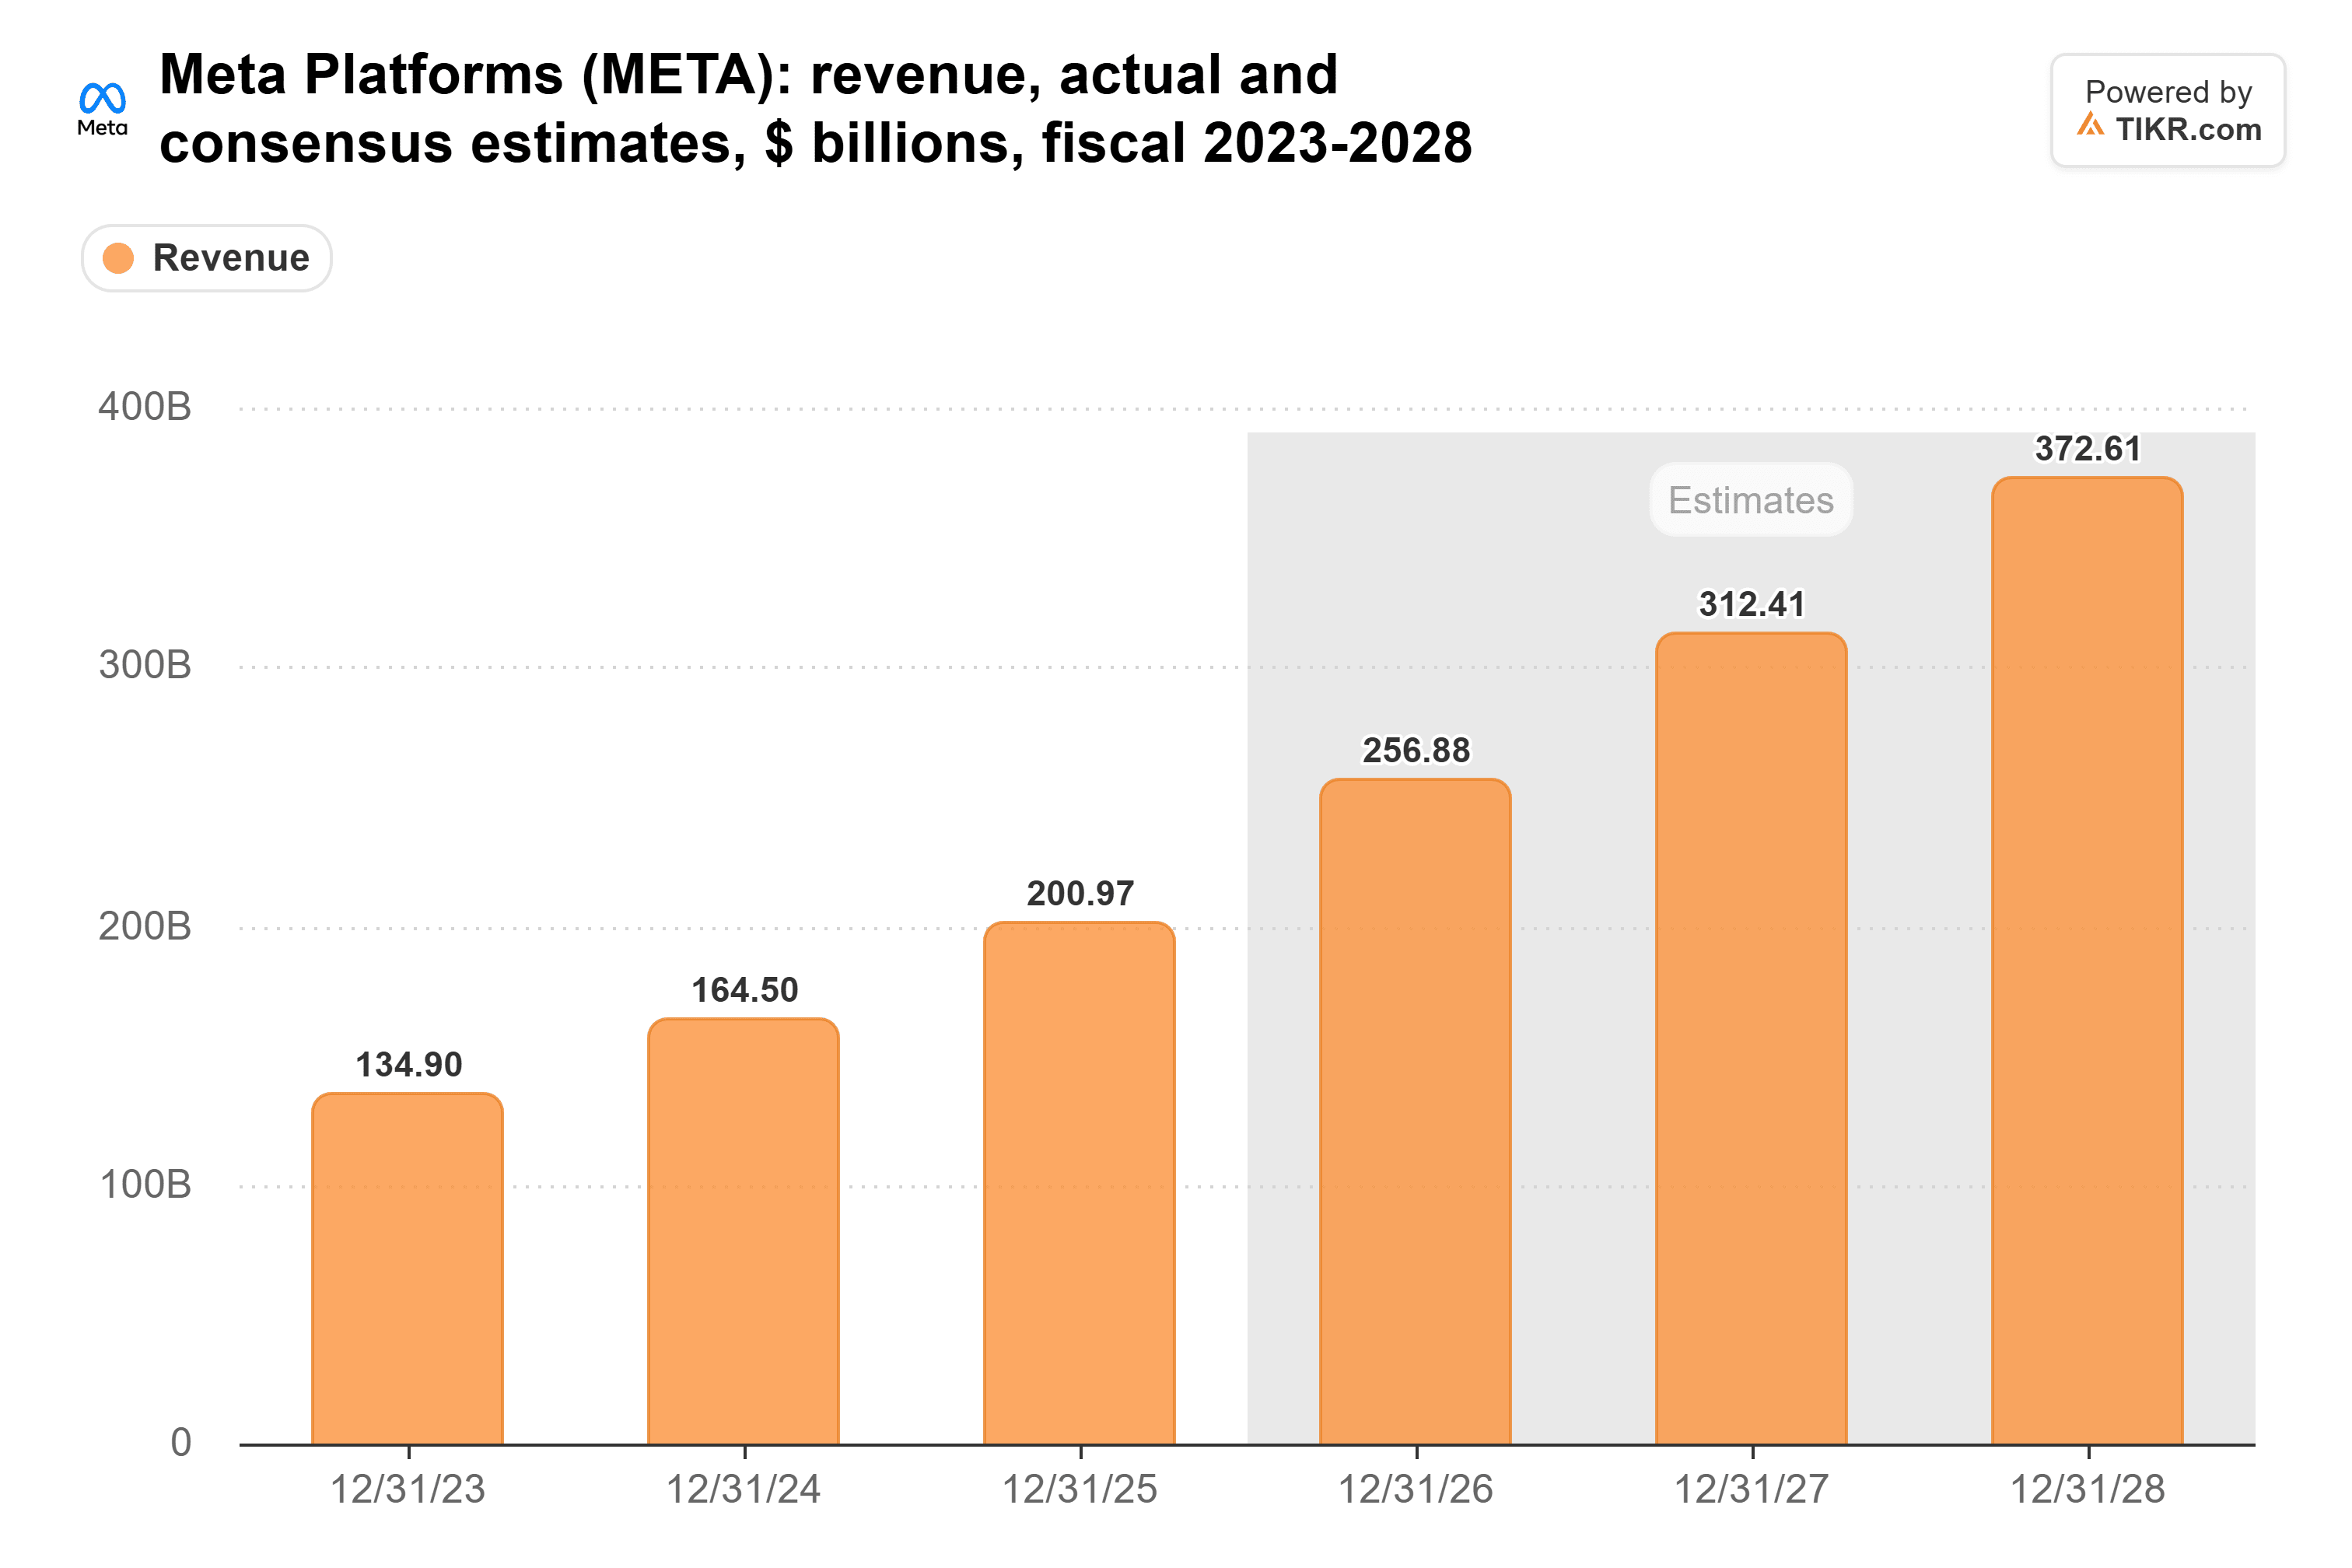
Portanto, uma vez que este ano terminar, os modelos projetam a Meta crescendo aproximadamente no ritmo de 2025, com o custo total da construção em cima.
Os analistas têm aumentado seus números. Desde o final de setembro de 2025, eles elevaram sua estimativa de receita para 2027 em 19% e sua estimativa de lucro para 2027 em apenas 1,4%. Em seus modelos, quase todas as vendas extras vão para custos.
A conta já está no modelo
E esses custos são enormes. Os gastos de capital da Meta quase dobraram em 2025, para US$ 69,7 bilhões:
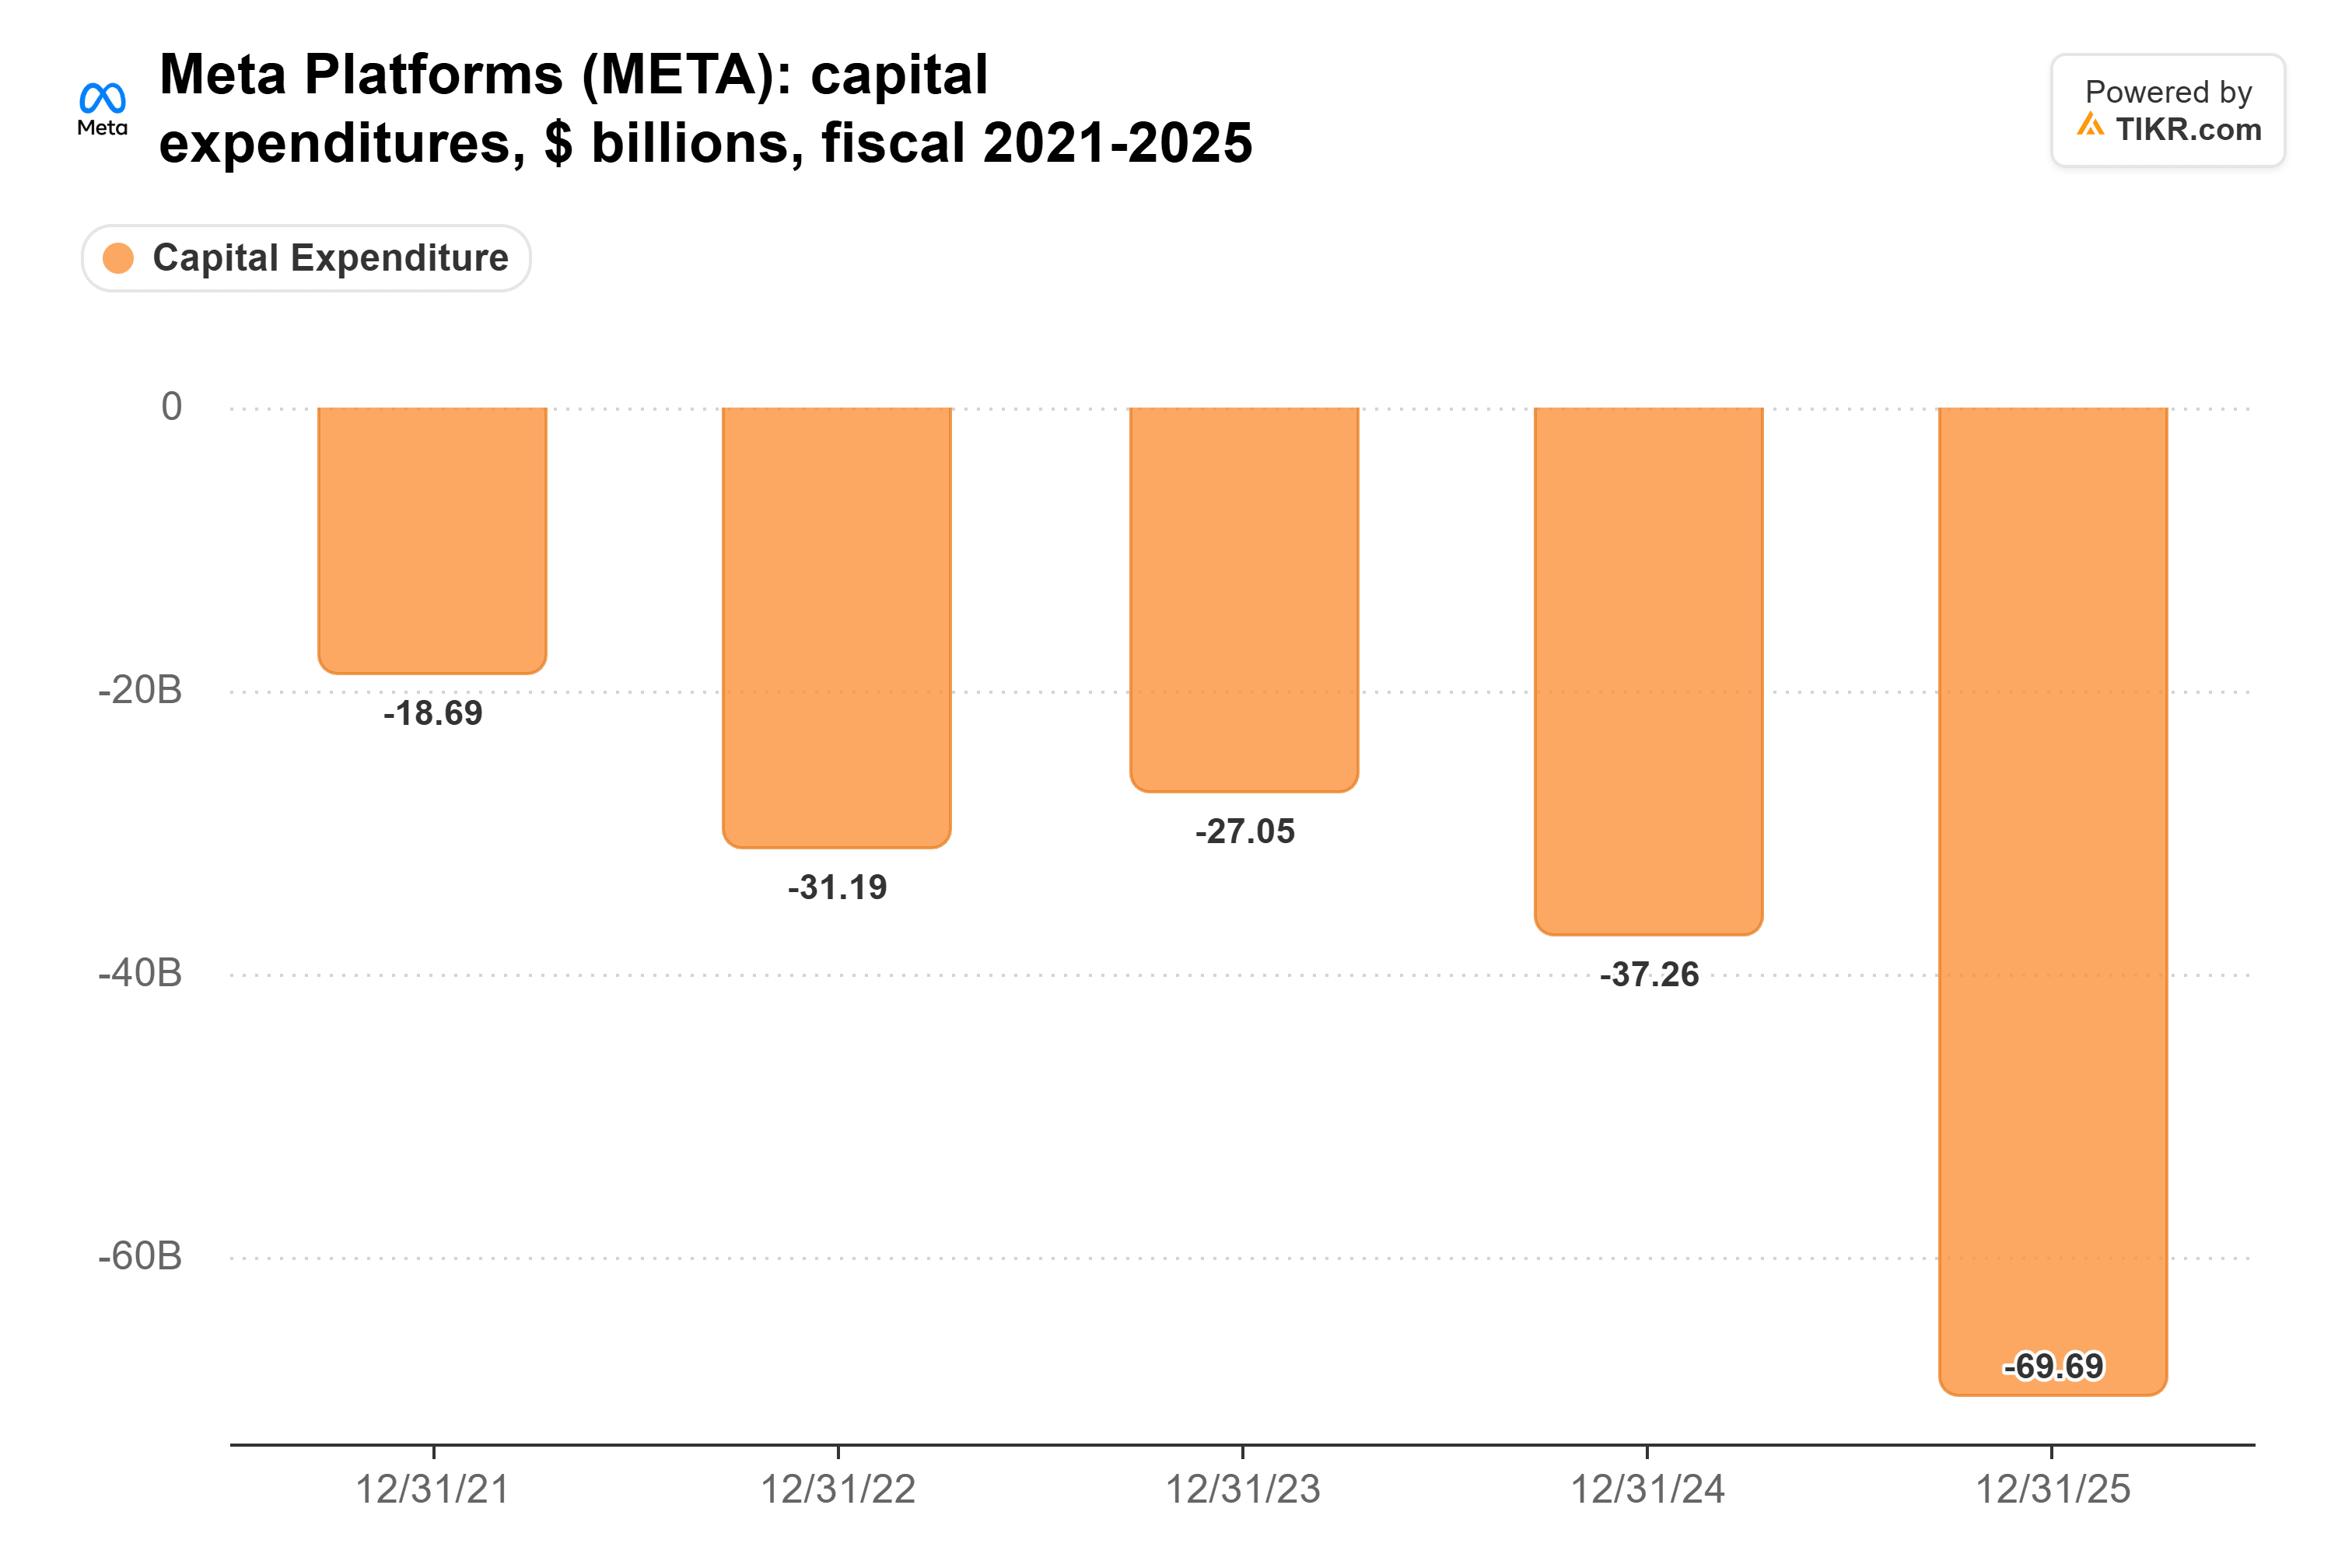
A administração prevê de US$ 135 bilhões a US$ 145 bilhões para 2026, incluindo arrendamentos financeiros, e os analistas esperam US$ 209,7 bilhões em 2027. Nos modelos de lucro, esses gastos se transformam em depreciação, que o consenso projeta subir de US$ 18,6 bilhões em 2025 para US$ 64,1 bilhões em 2028.
Esse é o ponto de Ackman. Se todo esse poder computacional impulsionar o crescimento da Meta mesmo alguns pontos acima de 20%, o consenso de lucro de US$ 34,80 por ação em 2027 e US$ 40,42 em 2028 está muito baixo.
O negócio de publicidade da Meta já está crescendo mais rápido que isso. A receita do terceiro trimestre subiu 26% para US$ 64,6 bilhões, com o preço por anúncio subindo 14%, e a administração prevê receita do quarto trimestre com alta de 22% a 27%.
A Meta ainda precisa cobrar pelo Muse
A aposta maior de Ackman é o Muse, o agente de IA pessoal da Meta. Perguntado sobre a briga da Meta com a Amazon, que bloqueou o Muse de fazer compras em sua loja, ele disse: "Nós iremos muito bem com a Meta se o Muse se tornar onipresente ao redor do mundo."
O Muse tem os usuários para isso. Mais de 10 milhões de pessoas nos EUA e Canadá o configuraram em suas primeiras seis semanas, disse a administração em sua conferência do terceiro trimestre. Mas a maioria delas não paga nada. O diretor de IA da Meta, Alexandr Wang, disse à Nikkei que a empresa não tem planos para anúncios dentro do Muse, e a administração ainda não colocou uma cifra de receita nele.
Enquanto isso, a Meta está gastando mais do que arrecada. Ackman disse que os grandes gastadores "não precisam criar risco financeiro para si mesmos para gastar o dinheiro." Mas em 30 de setembro, a Meta devia mais do que possuía: US$ 83,7 bilhões em dívida, contra US$ 82,45 bilhões em caixa e títulos negociáveis. O consenso projeta seu fluxo de caixa livre negativo em 2026, 2027 e 2028. A S&P Global Ratings cortou sua perspectiva para a Meta para negativa em 30 de outubro, e em sua própria medida ela vê um déficit de caixa mais de duas vezes maior do que Wall Street vê.
O desconto ainda está lá
A Meta é negociada a 18x o lucro futuro, abaixo de sua média de cinco anos de 21x:
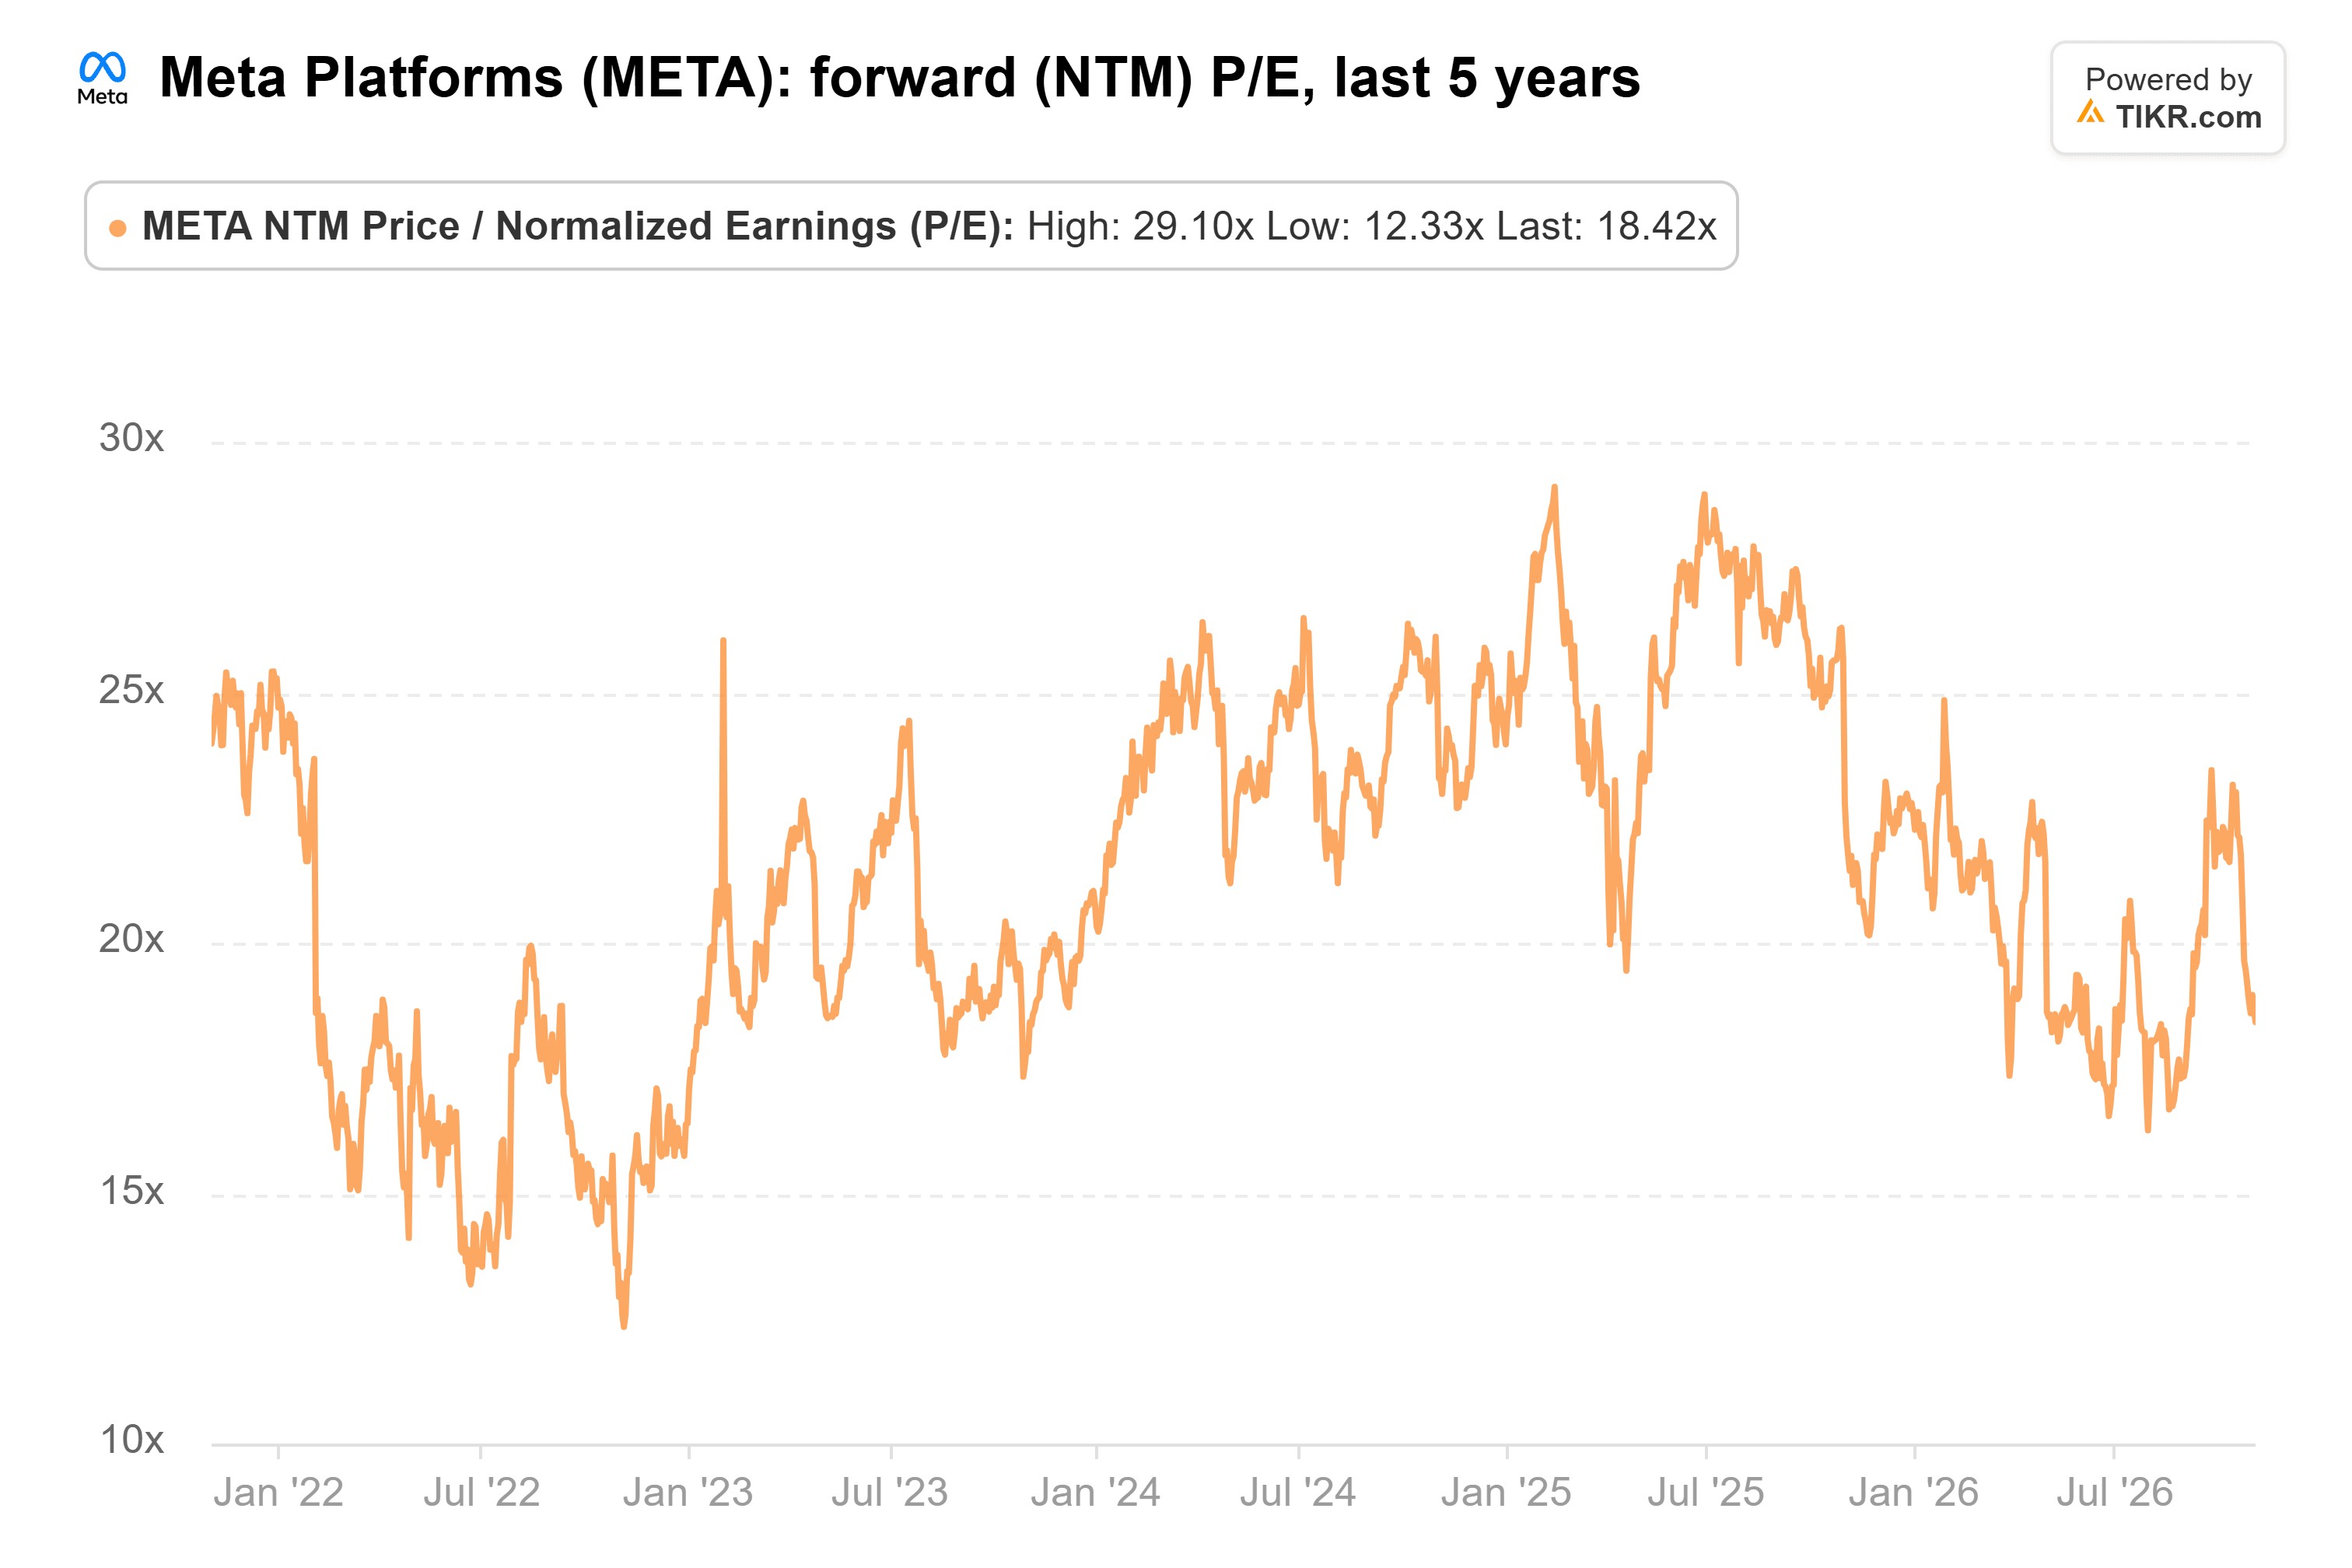
Esse é um preço modesto para lucros que os analistas esperam crescer 15% em 2027 e 16% em 2028.
Do meu ponto de vista, a este preço você está pagando pelo negócio de publicidade da Meta e ganhando o Muse de brinde. Se o Muse pegar do jeito que suas primeiras seis semanas sugerem, o preço de hoje parecerá uma pechincha.
Claro, a Meta precisa continuar financiando a construção até lá. O primeiro teste real é a conferência do quarto trimestre da Meta no final de janeiro, quando a administração apresentará seu plano de capex para 2027 e talvez dê uma primeira cifra de receita para o Muse.
Então, quanto vale realmente a ação da Meta?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Meta poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!