Principais Conclusões
- Os royalties da Arm cresceram 8% em seu segundo trimestre fiscal, pois os custos de memória impactaram os fabricantes de smartphones, e a empresa espera um crescimento de royalties de baixo dígito único no trimestre de dezembro.
- O CEO Rene Haas disse que os royalties do data center dobraram e devem continuar crescendo a taxas de três dígitos por anos, impulsionados pelos CPUs baseados em Arm da NVIDIA e das grandes empresas de nuvem.
- Haas afirmou que a participação da Arm nos servidores dos principais hyperscalers mais do que triplicou para mais de 50% em 2025, embora os telefones ainda sejam o maior pool de royalties da Arm, representando cerca de 43% da receita de royalties do ano fiscal de 2026.
- O P/E forward da Arm já estava abaixo de sua média de três anos antes da queda pós-resultados, o que parece razoável para uma empresa com um segundo motor de crescimento tão forte.
Arm Holdings (ARM) tem um problema com telefones:
Seus royalties cresceram apenas 8% no trimestre de setembro, abaixo dos cerca de 13% que a gestão havia previsto, pois os preços da memória pressionaram os fabricantes de smartphones. E a Arm espera que o crescimento dos royalties desacelere para os baixos dígitos únicos no trimestre de dezembro.
Mas na teleconferência do segundo trimestre fiscal da Arm, o CEO Rene Haas destacou a parte do negócio que está crescendo rapidamente. Os royalties do data center dobraram ano a ano, e uma grande parte desse crescimento passa pela NVIDIA (NVDA).
Haas disse que a Arm tem "um alto grau de confiança de que os royalties do data center crescerão a três dígitos nos próximos anos".
Esse é um segundo motor de crescimento, e um rápido.
O TIKR acompanha 43 analistas da Arm Holdings. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Arm Holdings, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Arm Holdings
A Arm foi de 15% para mais da metade
Haas respaldou a afirmação com números de participação. A participação da Arm nos servidores dos principais hyperscalers mais do que triplicou, de 15% no ano civil de 2024 para mais de 50% no ano civil de 2025, disse ele. Ele espera que ultrapasse 60% até o final deste ano, à medida que o Graviton da Amazon, o Axion do Google, o Cobalt da Microsoft e as plataformas da NVIDIA ganham escala.
Ele também apontou para uma mudança dentro dos servidores de IA. A CPU que se conecta aos aceleradores (o "nó principal") está migrando dos chips x86 para a Arm. A plataforma Vera Rubin da NVIDIA usa sua CPU Vera baseada em Arm, e o Google anunciou que está migrando a CPU conectada à sua TPU de oitava geração do x86 para o Axion.
Isso transforma a expansão de IA da NVIDIA em um fluxo de royalties para a Arm. A Arm afirma que o Vera já está em produção com a OpenAI, e a nuvem da Oracle já oferece CPUs Vera. A NVIDIA reporta seus resultados ainda este mês, e vou ficar de olho no que ela disser sobre a velocidade com que o Vera está ganhando escala.
Os telefones ainda são o pool maior
A estagnação ainda importa, porque os telefones são o maior negócio de royalties da Arm. Os processadores de aplicação para smartphones geraram cerca de 43% da receita de royalties no ano fiscal de 2026 (o ano até março de 2026), de acordo com o relatório anual da Arm. Nuvem e redes representavam apenas cerca de 10% dos royalties no final do ano fiscal de 2025, disse o CFO Jason Child na época.
Mas os royalties do data center mais do que dobraram ano a ano em todos os trimestres desde então. Se Haas estiver certo sobre o crescimento de três dígitos, uma fatia desse tamanho alcança os telefones em alguns anos.
Além disso: a Arm agora tem seu próprio chip. Quando lançou a CPU Arm AGI em março, falou sobre uma visibilidade de demanda de US$ 1 bilhão. Haas disse que isso aproximadamente dobrou, para cerca de US$ 2 bilhões de receita entre os anos fiscais de 2027 e 2028, com ordens de compra de múltiplos clientes até o ano civil de 2027 e as primeiras entregas previstas para o trimestre de março de 2027.
Os analistas já esperam muito
Antes do relatório, os analistas esperavam que a receita da Arm subisse de US$ 4,92 bilhões no ano fiscal de 2026 para US$ 8,27 bilhões no ano fiscal de 2028 (o ano que termina em março de 2028):
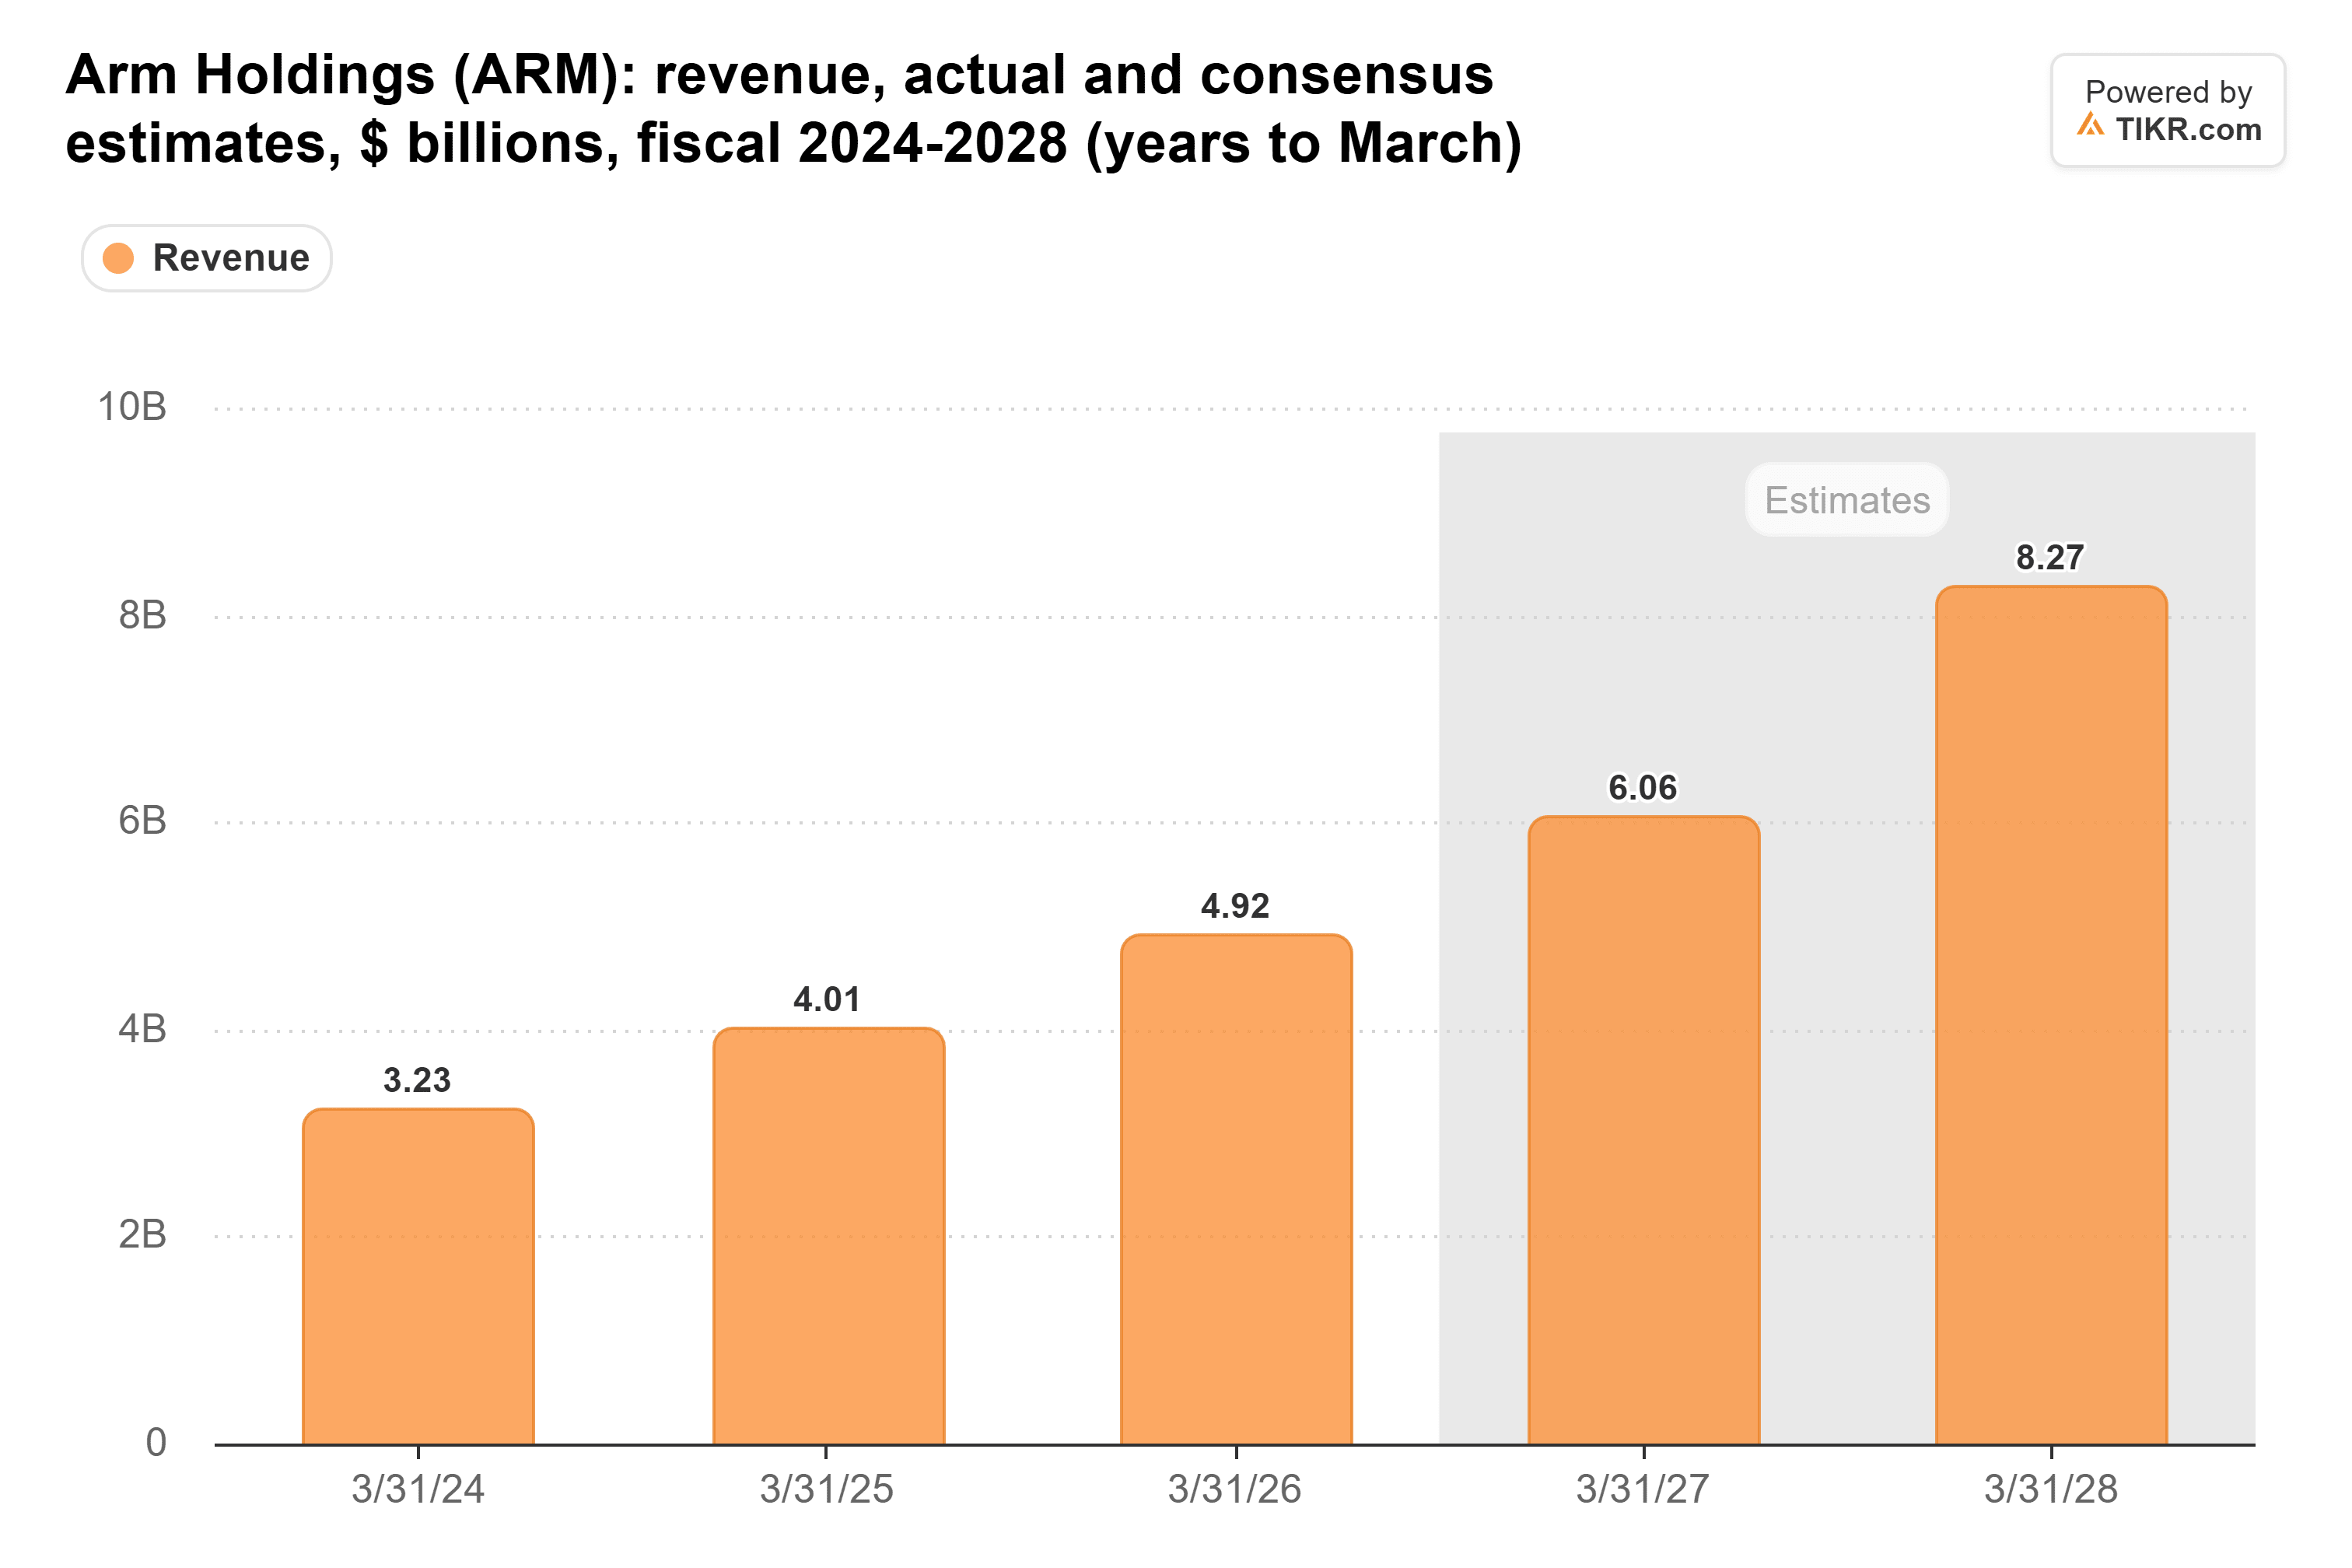
Parte desse salto vem do novo chip. E com a Arm projetando uma receita de US$ 1,54 bilhão para o trimestre de dezembro, aproximadamente os US$ 1,53 bilhão que os analistas esperavam, não vejo nada neste relatório que deva puxar essas estimativas para baixo.
A avaliação também caiu. Mesmo antes da queda pós-resultados, a Arm era negociada a 82x o lucro forward. Isso é um pouco abaixo de sua média de três anos de 85x e muito abaixo dos 202x que atingiu em junho:
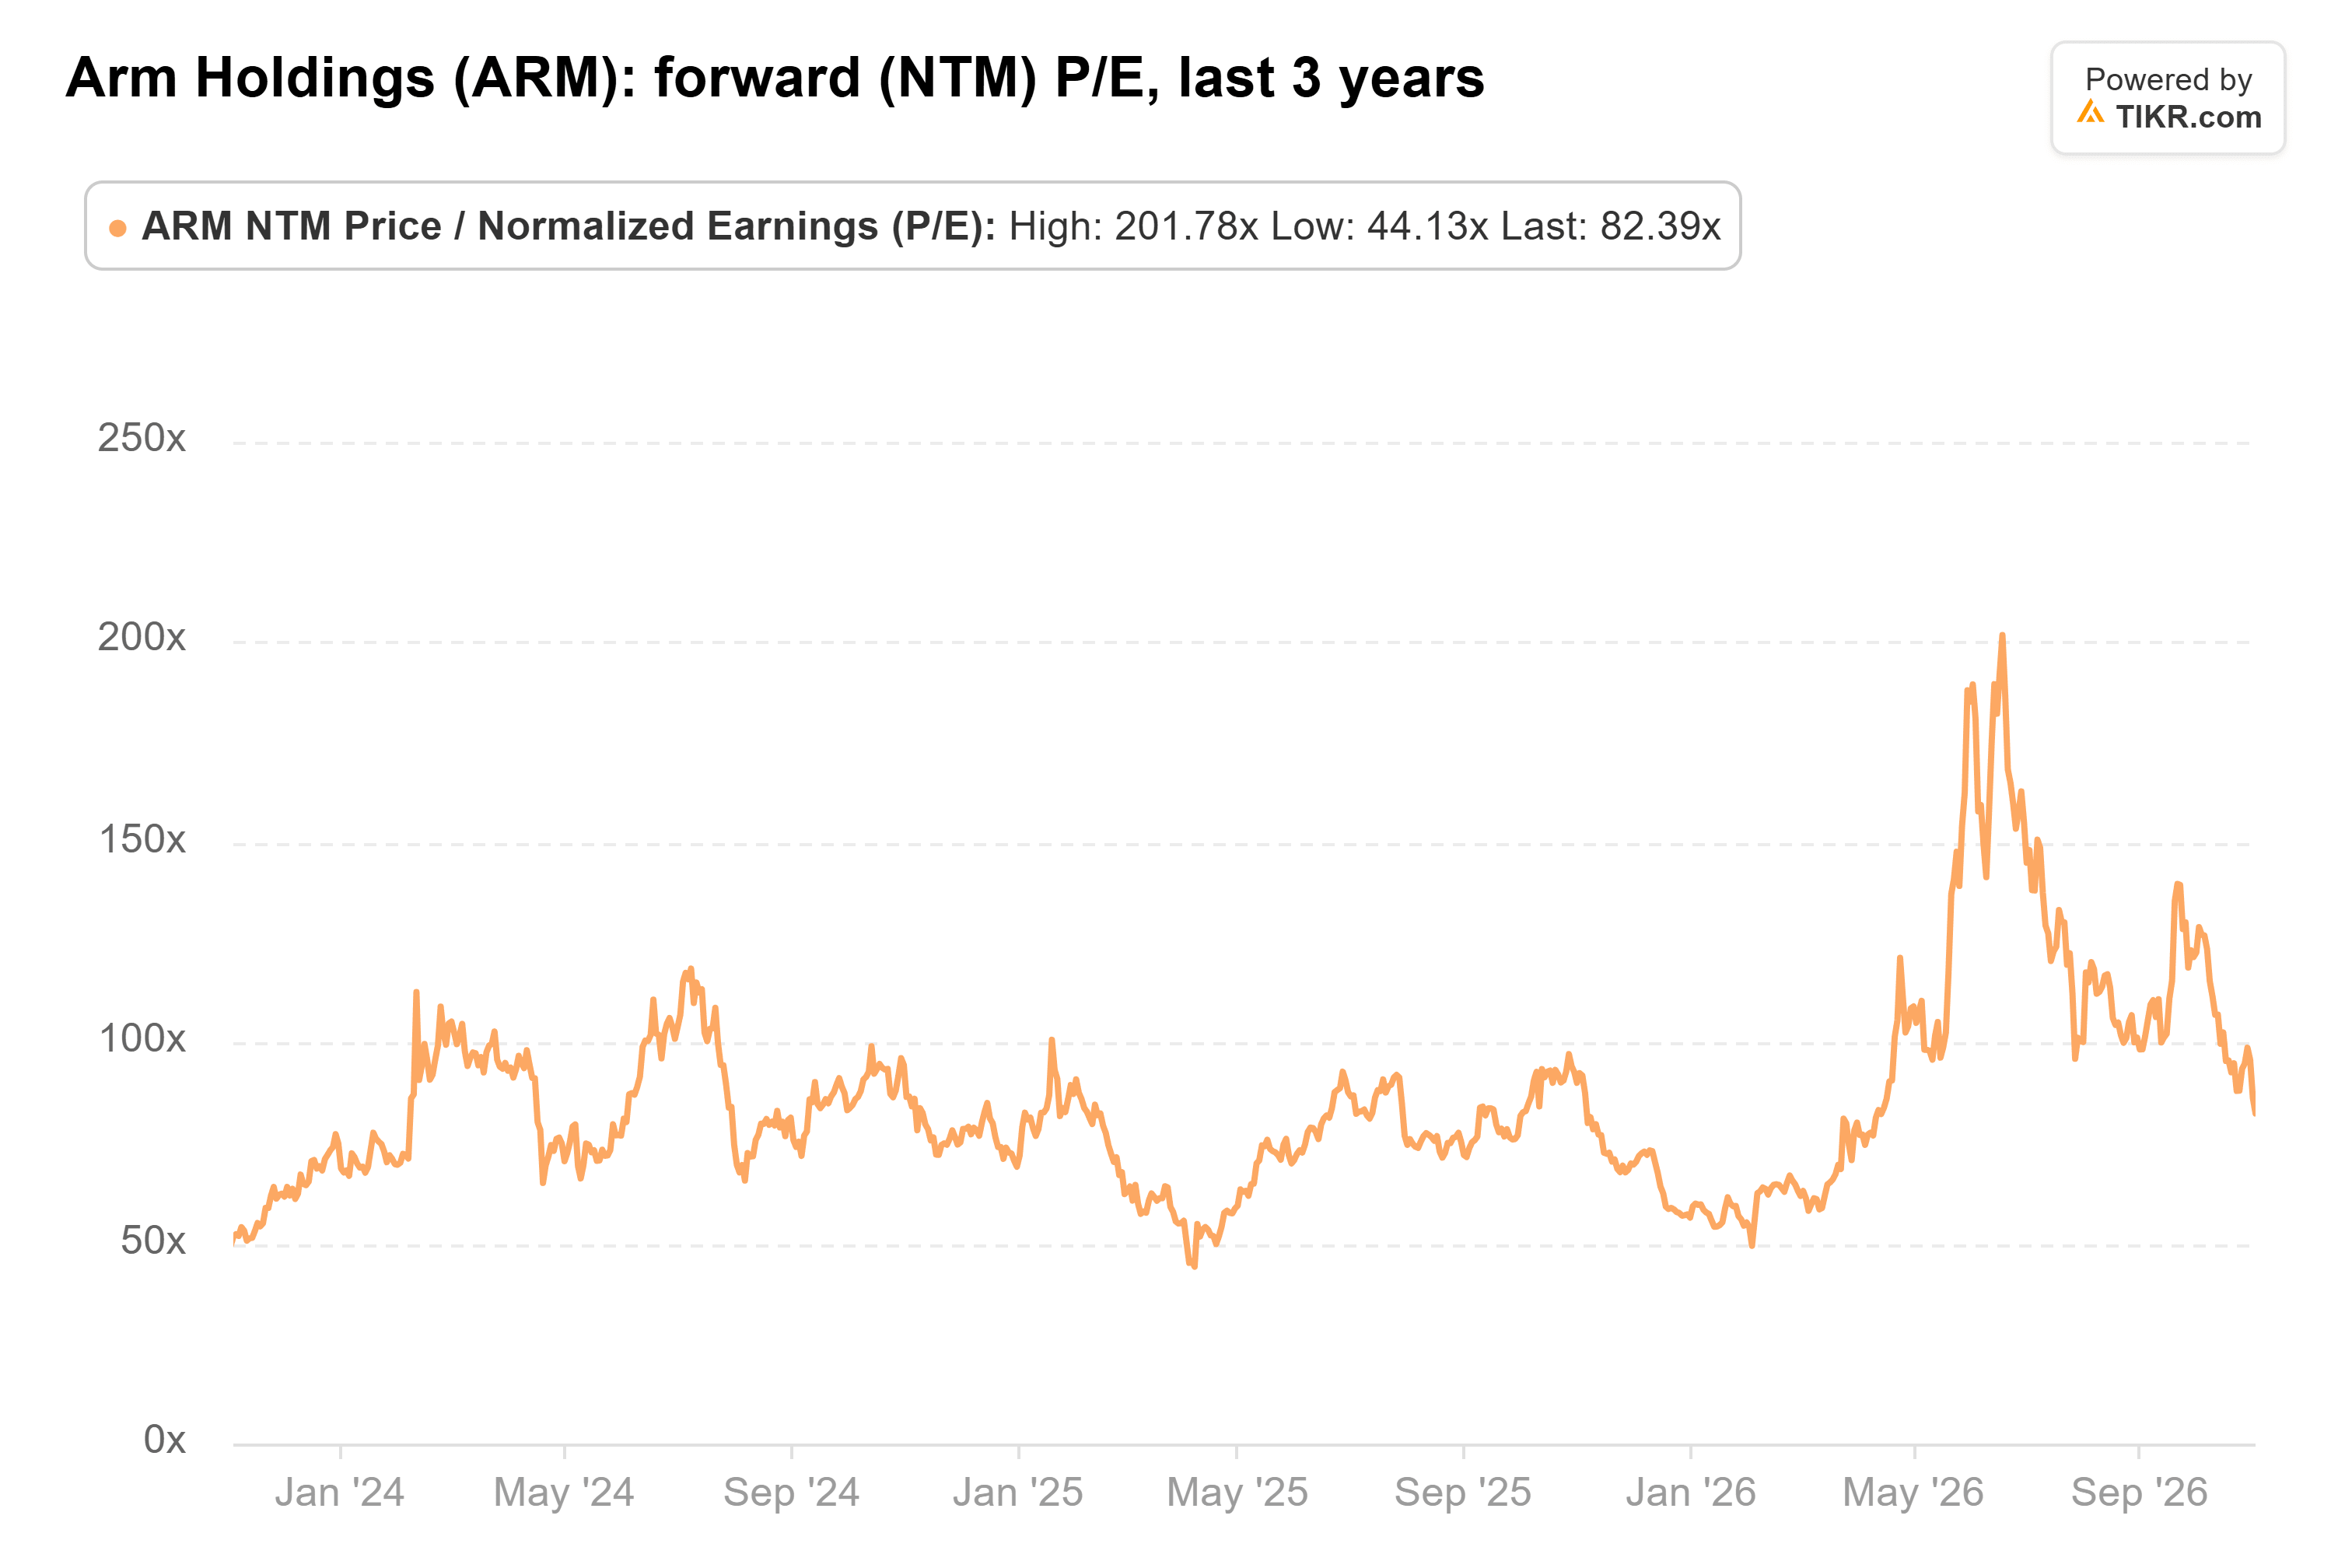
Ao preço de hoje, está ainda mais baixo. Ainda é um múltiplo elevado, porém, e uma queda prolongada nos telefones deixaria menos margem para erro.
O data center é a história
Da forma como vejo, o mercado está precificando a Arm com base em seu negócio mais fraco no momento. Com os royalties do data center e um novo negócio de chips crescendo rapidamente, e o múltiplo abaixo de sua própria média de três anos, isso me parece uma oportunidade de compra.
Claro, os preços da memória podem continuar pressionando os telefones por mais tempo do que o esperado. A Arm reporta novamente no início de fevereiro, quando a gestão prometeu uma previsão firme para suas vendas de chips no ano fiscal de 2028.
Então, qual é o valor real da ação da Arm Holdings?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Arm Holdings poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Arm Holdings gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!