Principais Conclusões
- O CEO da AWS, Matt Garman, afirma que a Amazon está instalando uma GPU a cada 14 segundos e ainda espera que a AWS fique com capacidade insuficiente pelos próximos dois anos.
- Com a demanda à frente da oferta e a resistência local desacelerando novos data centers, a capacidade que a AWS já opera vale mais.
- A AWS gerou cerca de 23% da receita da Amazon no terceiro trimestre, mas cerca de 63% de seu lucro operacional, e os analistas esperam que o EPS normalizado quase dobre de 2025 a 2028.
- O custo aparece no caixa: o fluxo de caixa livre foi uma saída de $42,4 bilhões nos 12 meses até 30 de setembro, e a perspectiva de capex da Amazon para 2027 no início de fevereiro é o próximo teste.
A Amazon (AMZN) está adicionando hardware de IA em um ritmo difícil de imaginar, e o chefe de seu negócio de nuvem diz que ainda não é o suficiente.
No episódio desta semana de Sources com Alex Heath, Heath perguntou ao CEO da AWS, Matt Garman, sobre a construção de data centers no espaço. Garman chamou isso de "altamente improvável de ser economicamente viável ou prático na próxima década ou duas", em parte porque o mundo inteiro não consegue gerenciar um lançamento de foguete por dia.
Em seguida, ele ofereceu uma comparação: "estamos pousando em um data center hoje, uma GPU a cada 14 segundos."
Isso ainda não atende à demanda. "No momento, a demanda está superando em muito a oferta", disse Garman mais cedo na conversa, e mesmo com todo o capex que a Amazon está gastando, "antecipo que ficaremos com capacidade insuficiente pelos próximos dois anos."
Portanto, a parte mais lucrativa da Amazon está com vendas esgotadas.
O TIKR acompanha 61 analistas na Amazon. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Amazon
A AWS poderia esgotar 2027 agora mesmo
Garman foi além. "Eu poderia escolher vender todos os aceleradores que tenho e que sei que chegarão em 2027 e simplesmente acabar com isso", disse ele. A AWS não faz isso, porque reserva parte da capacidade para empresas e startups que surgirem mais tarde.
A demanda também vem com contratos por trás. Garman disse que a maioria dos clientes maiores da AWS se compromete com seus gastos por três a seis anos, alguns por até 10 anos, e muitas vezes acabam gastando mais do que se comprometeram. A Amazon colocou o backlog da AWS em $578 bilhões no final de setembro.
Garman também não está preocupado que a IA mais barata reduza o negócio: "cada vez que vemos a inferência ficar, sabe, 50% mais barata, vemos uma ordem de magnitude mais de uso."
Uma expansão mais lenta beneficia quem já construiu
As eleições intermediárias tornam isso mais relevante. Em 3 de novembro, os democratas venceram a Câmara e o Senado, e dez cidades de Ohio proibiram grandes data centers. Duas dessas proibições supostamente afetam a Amazon. Em todo o país, os resultados apontam mais para uma autorização mais lenta do que para proibições totais, o que poderia forçar os hyperscalers à disciplina de capex.
Se cada novo data center demorar mais para ser aprovado, a capacidade que já está em operação e já vendida vale mais. A AWS tem mais disso do que quase qualquer um, embora também precise de novos locais.
A nuvem paga as contas
No terceiro trimestre, as vendas da AWS subiram 39% para $46,0 bilhões. Seus $17,8 bilhões de lucro operacional representaram cerca de 63% do total de $28,1 bilhões da Amazon, em cerca de 23% das vendas da Amazon, e sua margem operacional subiu para 38,7% ante 34,6% um ano antes. Na teleconferência do terceiro trimestre da Amazon, o CEO Andy Jassy falou sobre a AWS crescendo 40% ao ano em cada um dos próximos dois anos e disse que ela poderia "acabar se tornando um negócio de mais de um trilhão de dólares."
Os analistas esperam que o EPS normalizado da Amazon suba de $7,17 em 2025 para $13,99 em 2028.
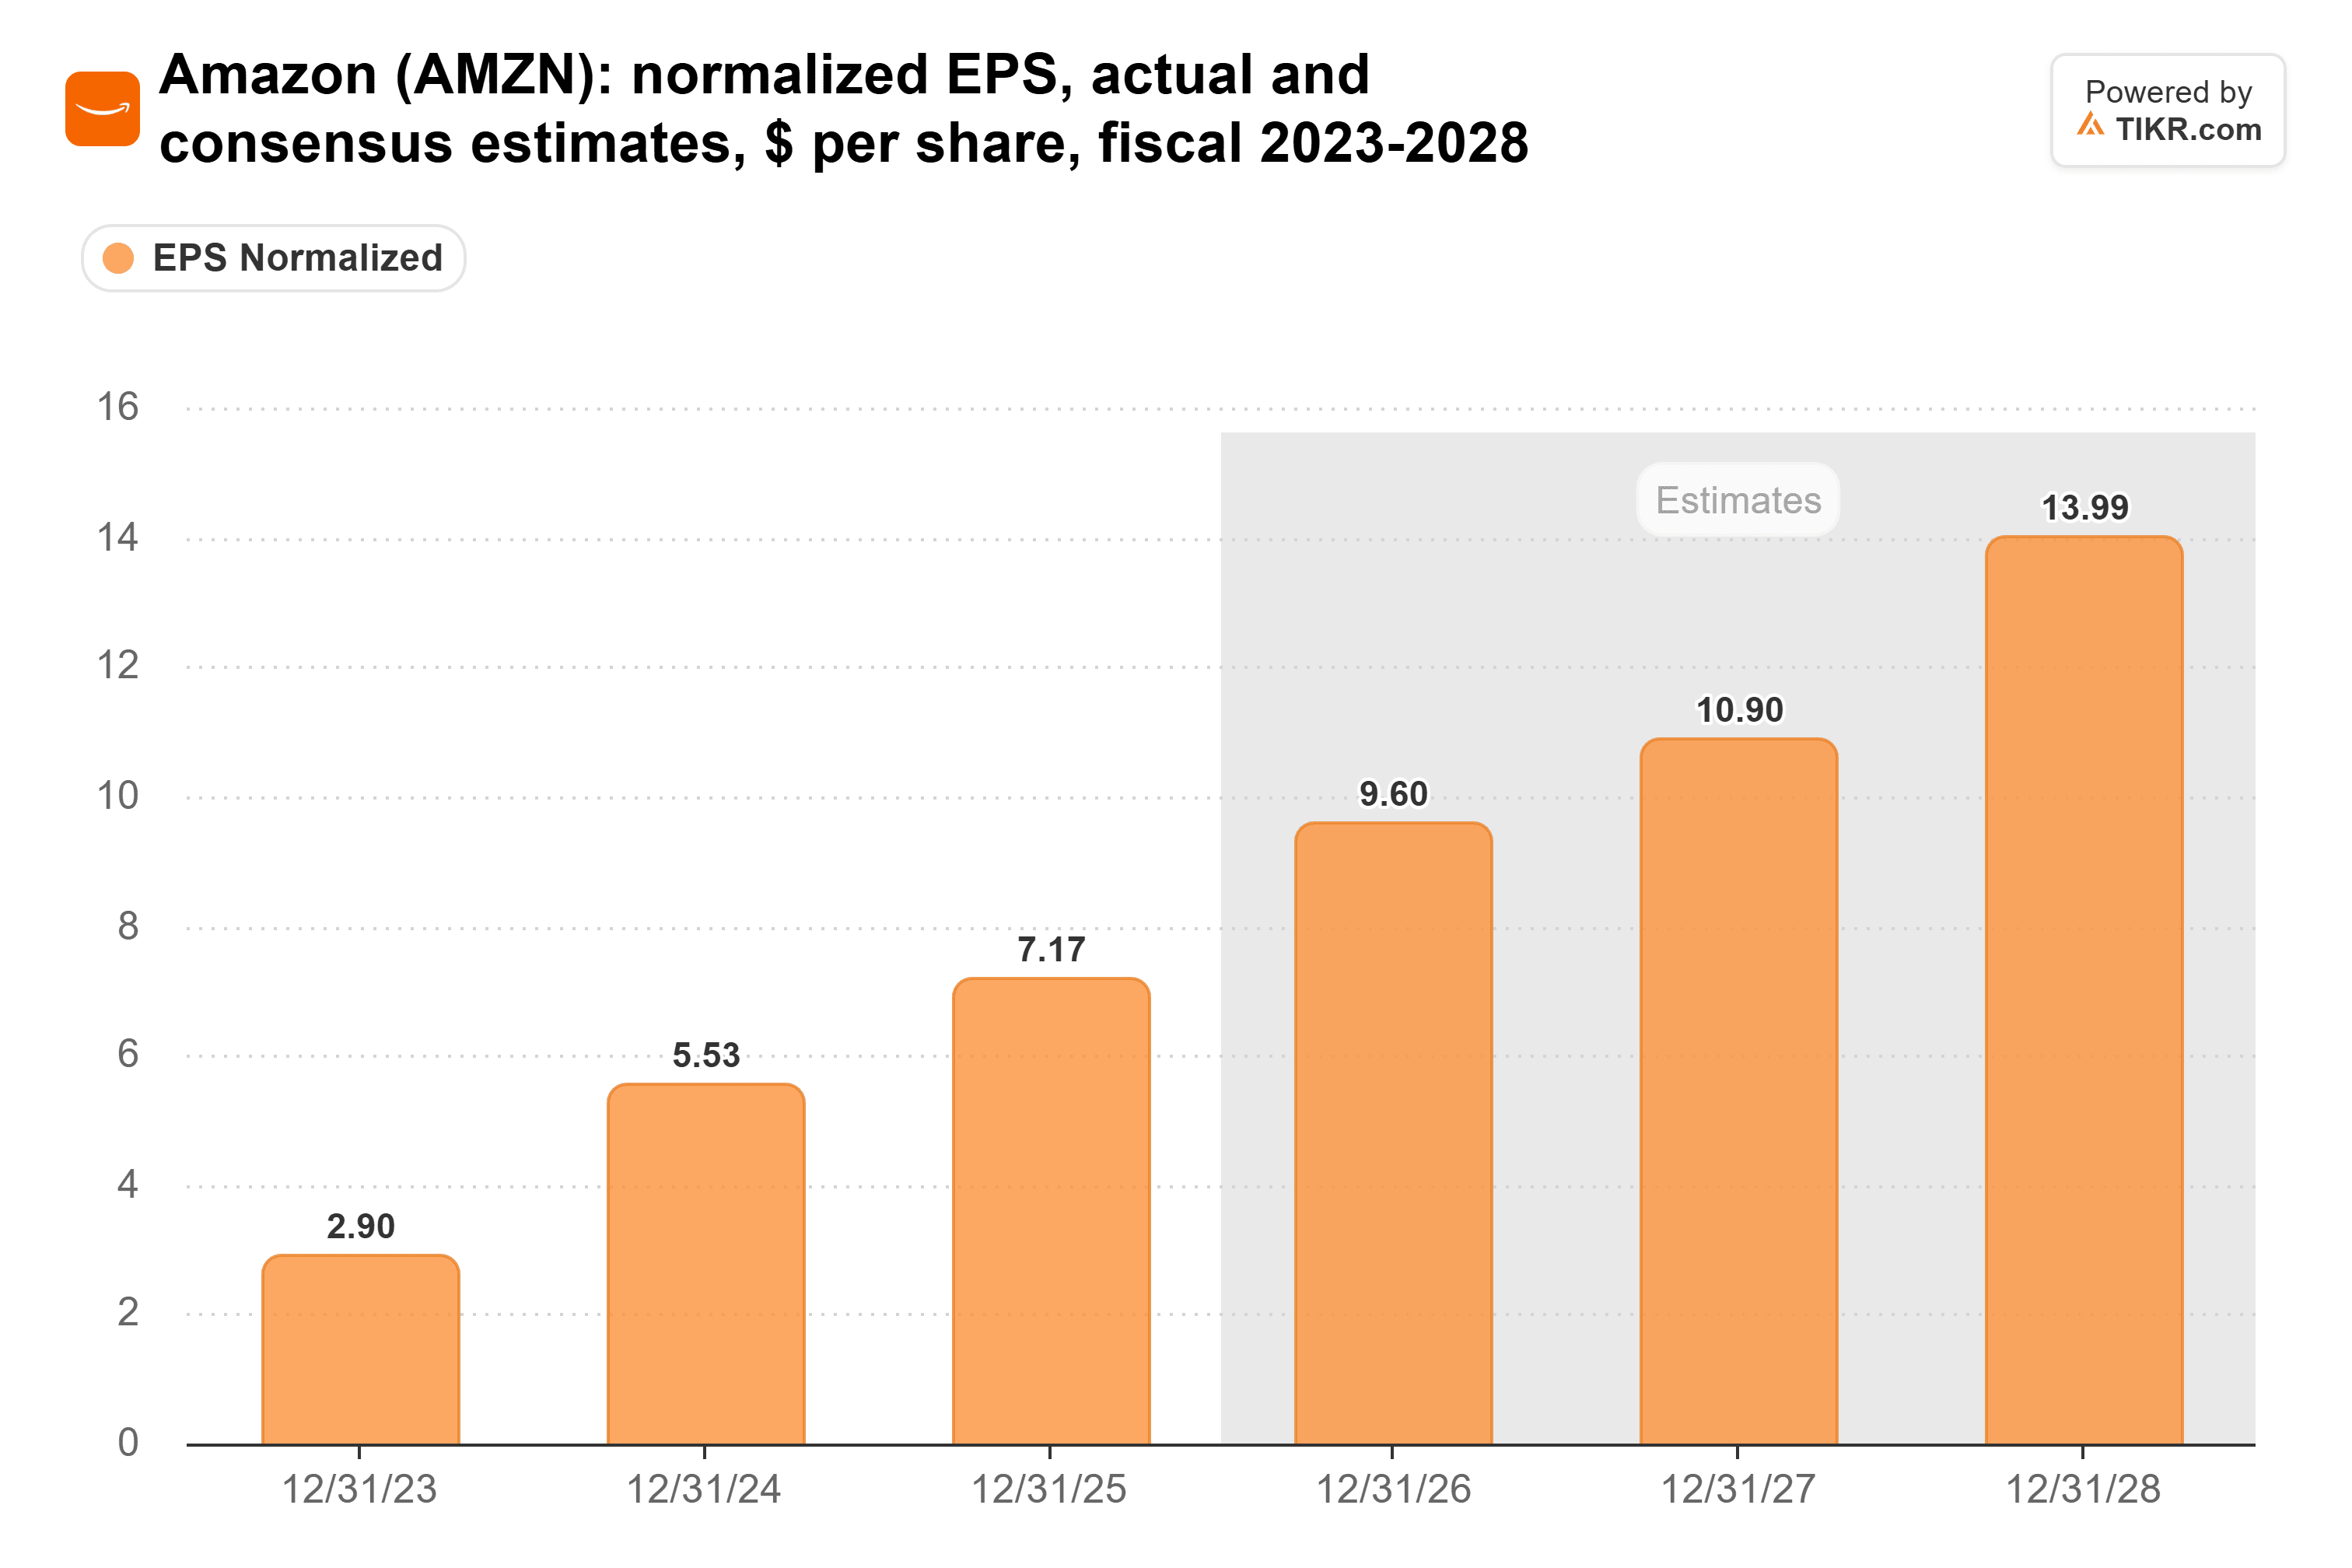
A crescente participação da AWS nos lucros é um grande motivo pelo qual a margem operacional da Amazon praticamente dobrou desde 2021, de 5,3% para 11,2% em 2025.
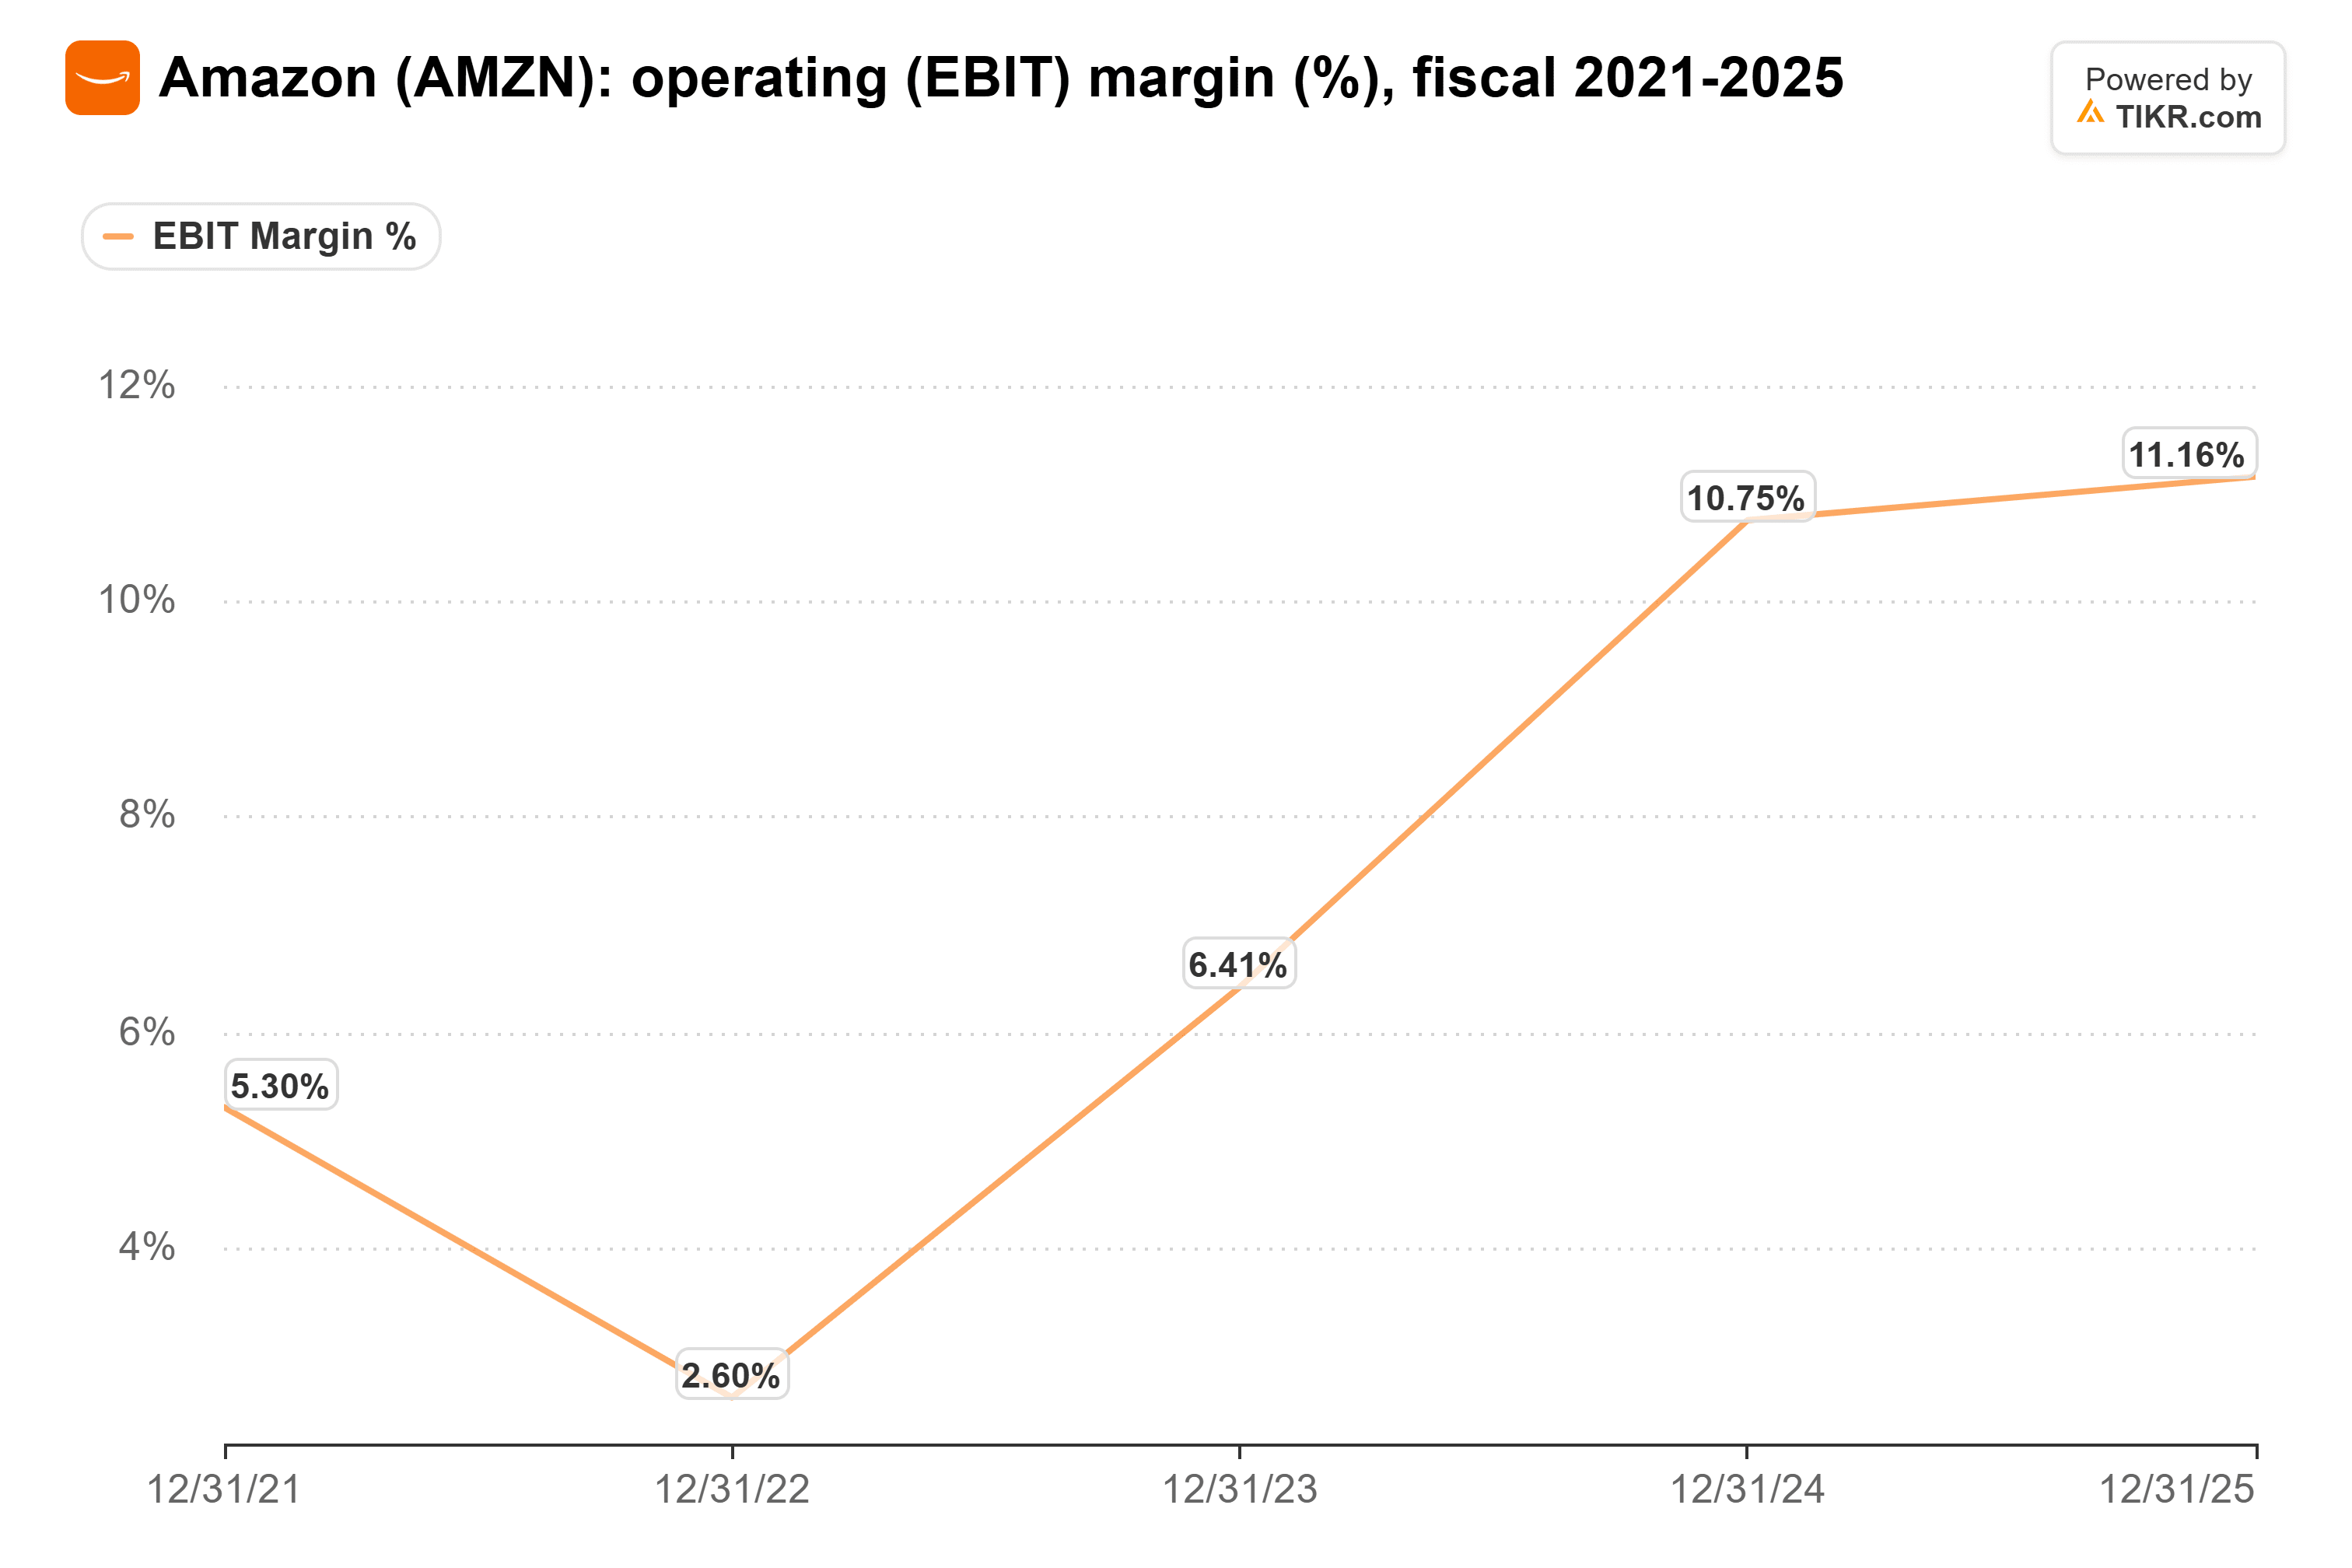
Ela atingiu um recorde de 13,9% no terceiro trimestre.
Ficar com capacidade insuficiente custa muito
Claro, uma nuvem que não consegue acompanhar a demanda continua gastando para alcançá-la. Em 2025, os $132 bilhões de capex da Amazon consumiram quase todos os $140 bilhões que suas operações geraram.
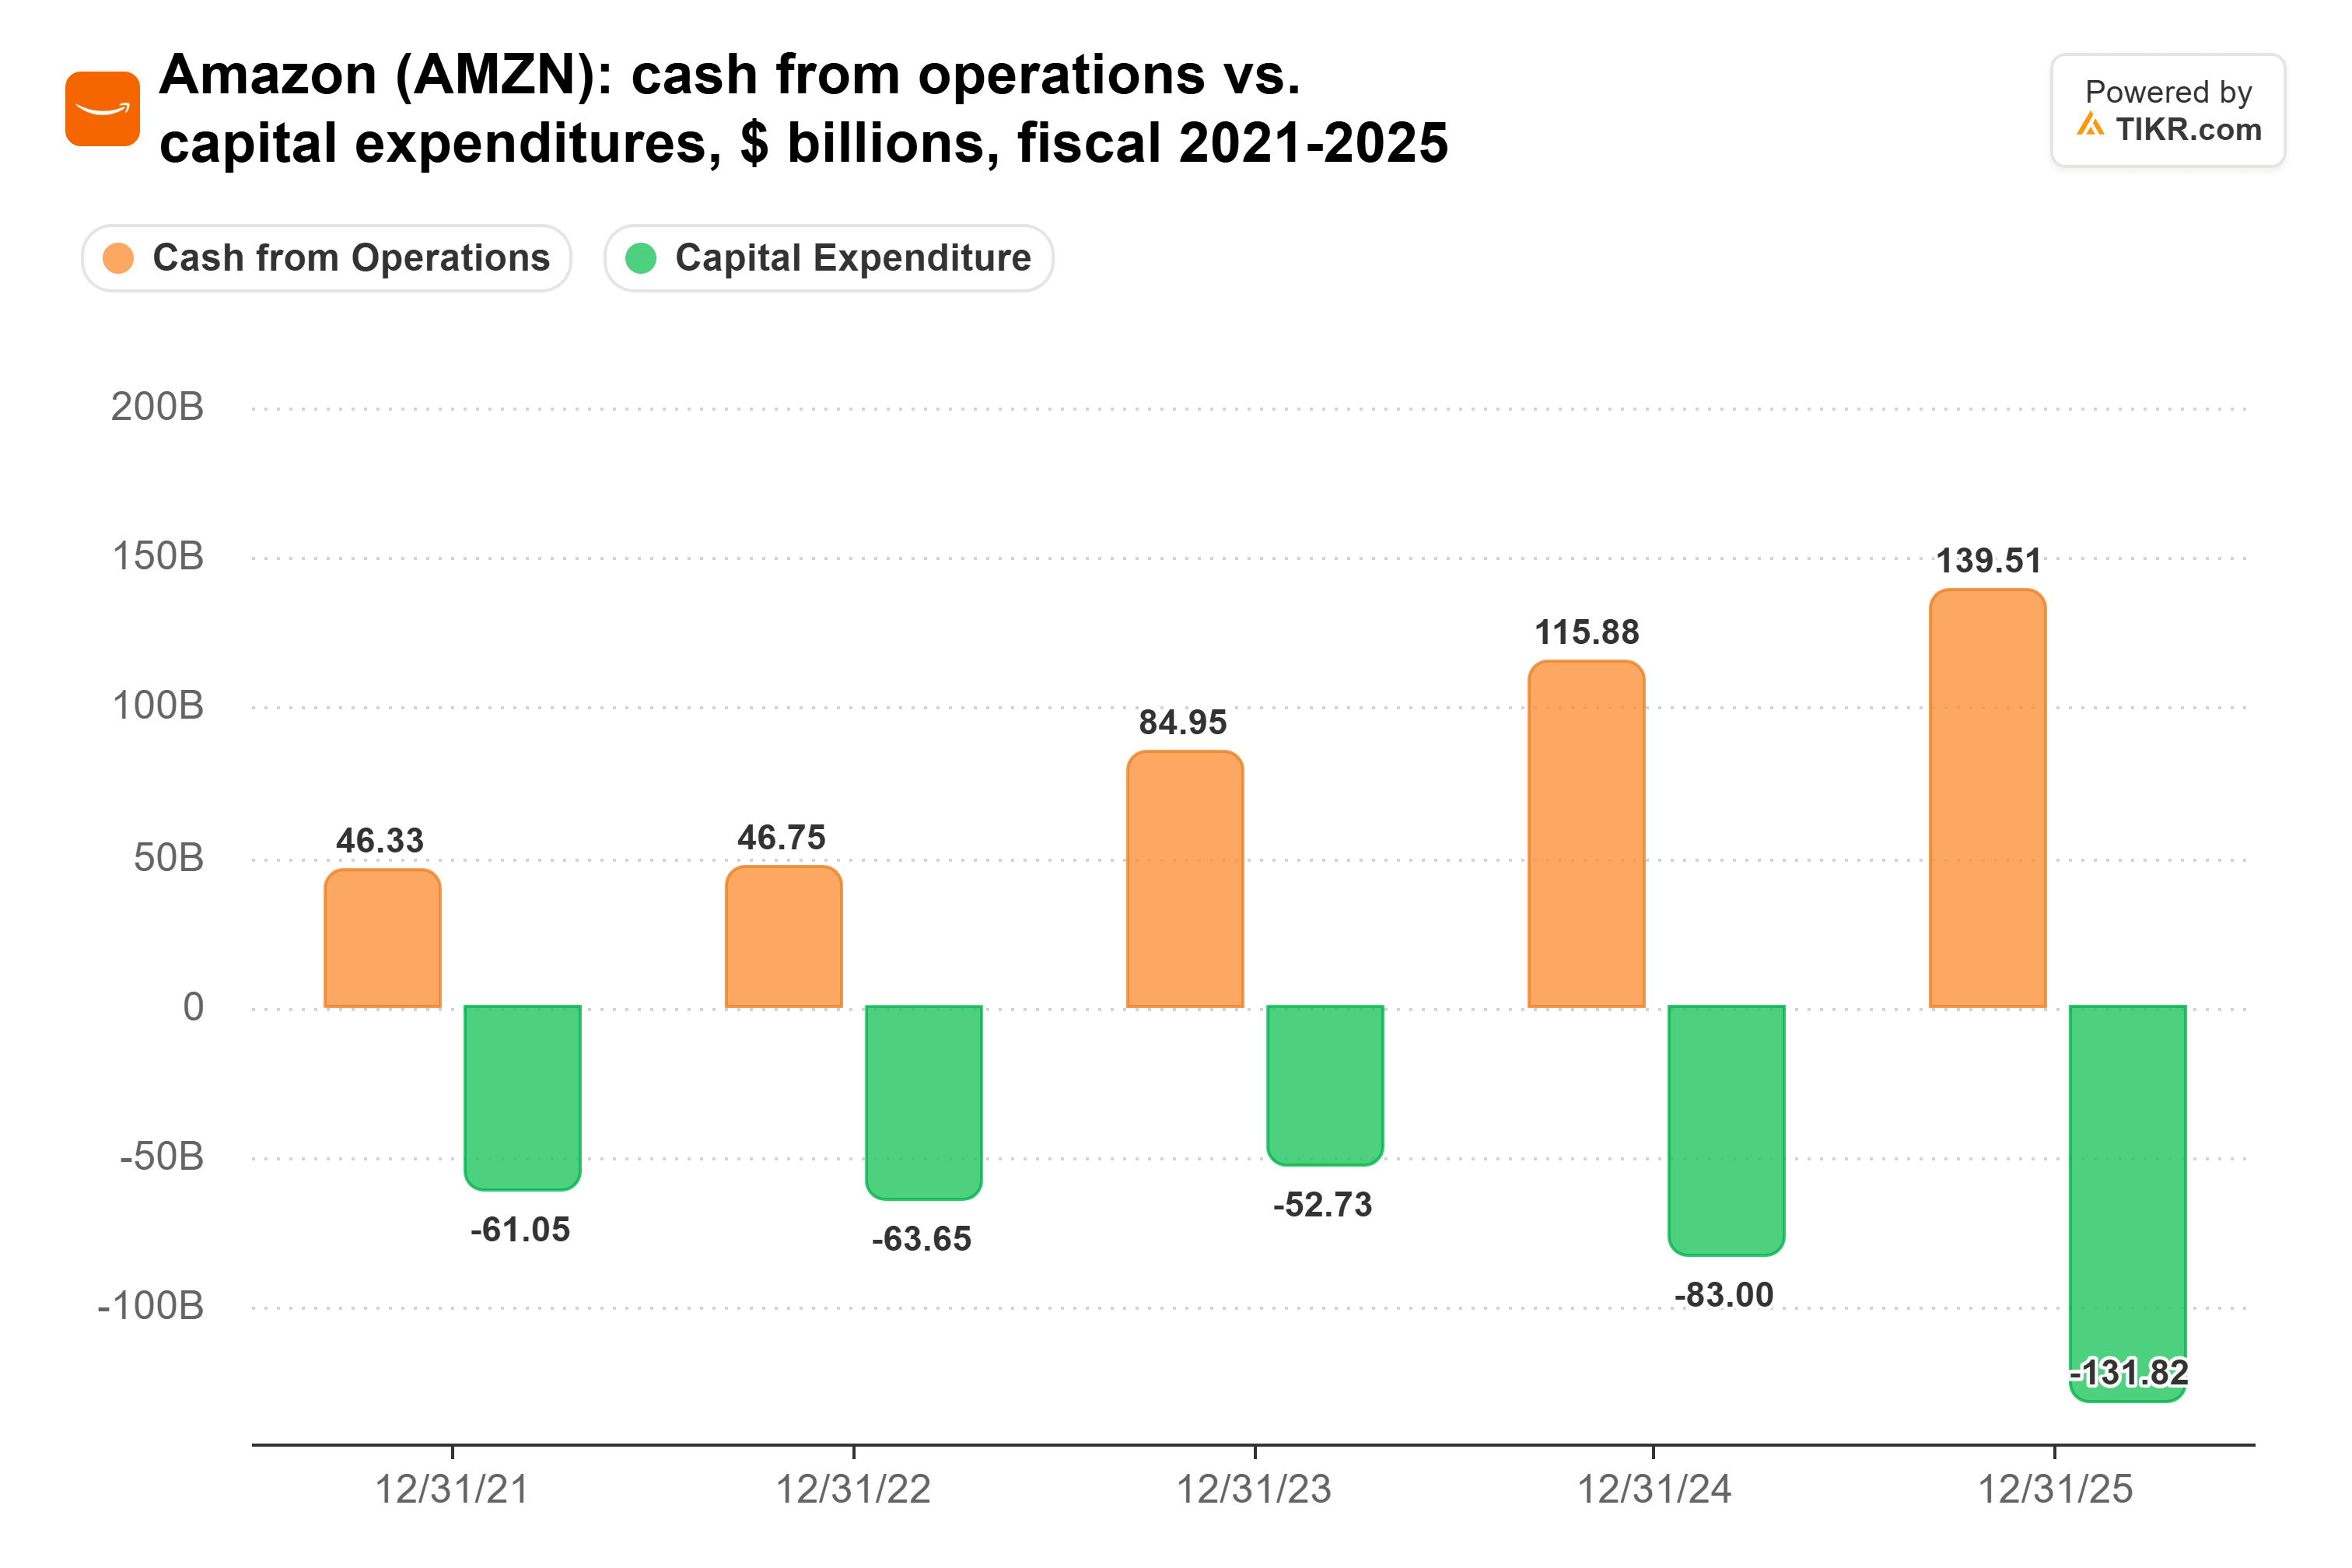
Os gastos só aumentaram desde então. Nos 12 meses até 30 de setembro, o capex líquido atingiu $210,7 bilhões, e o fluxo de caixa livre passou de uma entrada de $14,8 bilhões um ano antes para uma saída de $42,4 bilhões. A administração espera cerca de $220 bilhões de capex em caixa em 2026, e a dívida de longo prazo dobrou para $128,9 bilhões no primeiro semestre do ano. Os analistas não esperam que o fluxo de caixa livre volte a ser positivo antes de 2028.
A escassez também é a razão pela qual os gastos devem valer a pena. A administração diz que os servidores atingem o ponto de equilíbrio em pouco menos de três anos e duram pelo menos cinco a seis anos, e a maior parte da capacidade de IA é contratada por pelo menos cinco anos. Um servidor que é vendido antes de ser conectado e se paga em menos de três anos é um bom lugar para colocar dinheiro.
O risco está em quem está fazendo grande parte da compra. A OpenAI e a Anthropic adicionaram compromissos de $100 bilhões ou mais cada uma com a AWS este ano, e a Amazon investiu $68 bilhões nas duas, então parte desse backlog depende de laboratórios que a Amazon ajuda a financiar.
Capacidade escassa vale a pena pagar
Na minha visão, Garman acabou de dar aos investidores o melhor motivo para tolerar os gastos da Amazon. Um negócio que poderia esgotar seus chips de 2027 hoje e que gera cerca de 63% do lucro operacional da Amazon tem espaço para crescer em um orçamento de capex de $220 bilhões, especialmente se a resistência local desacelerar a expansão de todos os outros. E os investidores estão pagando menos por esses lucros do que pagavam: o P/L da Amazon caiu de 34 para 21.
O próximo teste vem no início de fevereiro, quando a Amazon apresentará sua perspectiva de capex para 2027 junto com os resultados do quarto trimestre. Se o capex continuar crescendo mais rápido que a receita da AWS, os investidores terão que esperar além de 2028 por aquele fluxo de caixa livre.
Então, quanto vale realmente a ação da Amazon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Amazon poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!