Principais Conclusões
- A UBS espera que a receita do iPhone da Apple suba 12% para US$ 95 bilhões neste trimestre de fim de ano, mesmo com as vendas de unidades caindo 3%, então preços mais altos estão sustentando o crescimento.
- Os aumentos de preço da Apple não impediram sua margem bruta de cair, então ela pode precisar de mais deles apenas para manter sua margem.
- A Netflix é o aviso: sua receita ainda cresceu 12% no último trimestre enquanto os espectadores assistiam menos, e sua ação está 53% abaixo do pico de junho de 2025.
- A cerca de 38x os lucros futuros, exatamente no seu máximo de 10 anos, a ação da Apple está precificada como se os compradores nunca fossem recuar.
Apple (AAPL) atingiu uma máxima histórica esta semana. Seu próximo trimestre recorde virá de cobrar mais por cada telefone.
A UBS espera que a receita do iPhone suba 12% para US$ 95 bilhões no trimestre de fim de ano, mesmo com as vendas de unidades caindo 3%. Isso superaria o recorde de US$ 85,3 bilhões que o iPhone trouxe no trimestre de dezembro do ano passado.
Alex Kantrowitz, apresentador do Big Technology Podcast, acha que a Apple pode estar caminhando para o mesmo limite que a Netflix (NFLX) atingiu. No episódio desta semana, ao falar sobre a capacidade da Apple de aumentar preços, ele apontou para a Netflix: "Aumente preços, aumente preços, aumente preços, a margem subiu. ... E eventualmente as pessoas dizem, não, certo? E parou de crescer e entrou em apuros. Então talvez haja um muro ali para a Apple."
A ação da Netflix agora negocia abaixo de onde estava em novembro de 2021, e está 53% abaixo do seu pico de junho de 2025.
Ai.
Menos telefones, mais dinheiro
Se a UBS estiver certa, o iPhone médio será vendido por cerca de 15% a mais do que há um ano. A linha de produtos da Apple agora vai bem além de US$ 1.000. O escritor de tecnologia M.G. Siegler disse no mesmo episódio: "Agora temos um iPhone de mais de US$ 2.000. Temos vários modelos que custam mais de US$ 1.000." A Apple deu previsões de crescimento total de receita de 7% a 10% para o trimestre de dezembro, e os analistas esperam crescimento de cerca de 10% no ano fiscal de 2027 e 8% no ano fiscal de 2028 (os anos da Apple terminam em setembro).
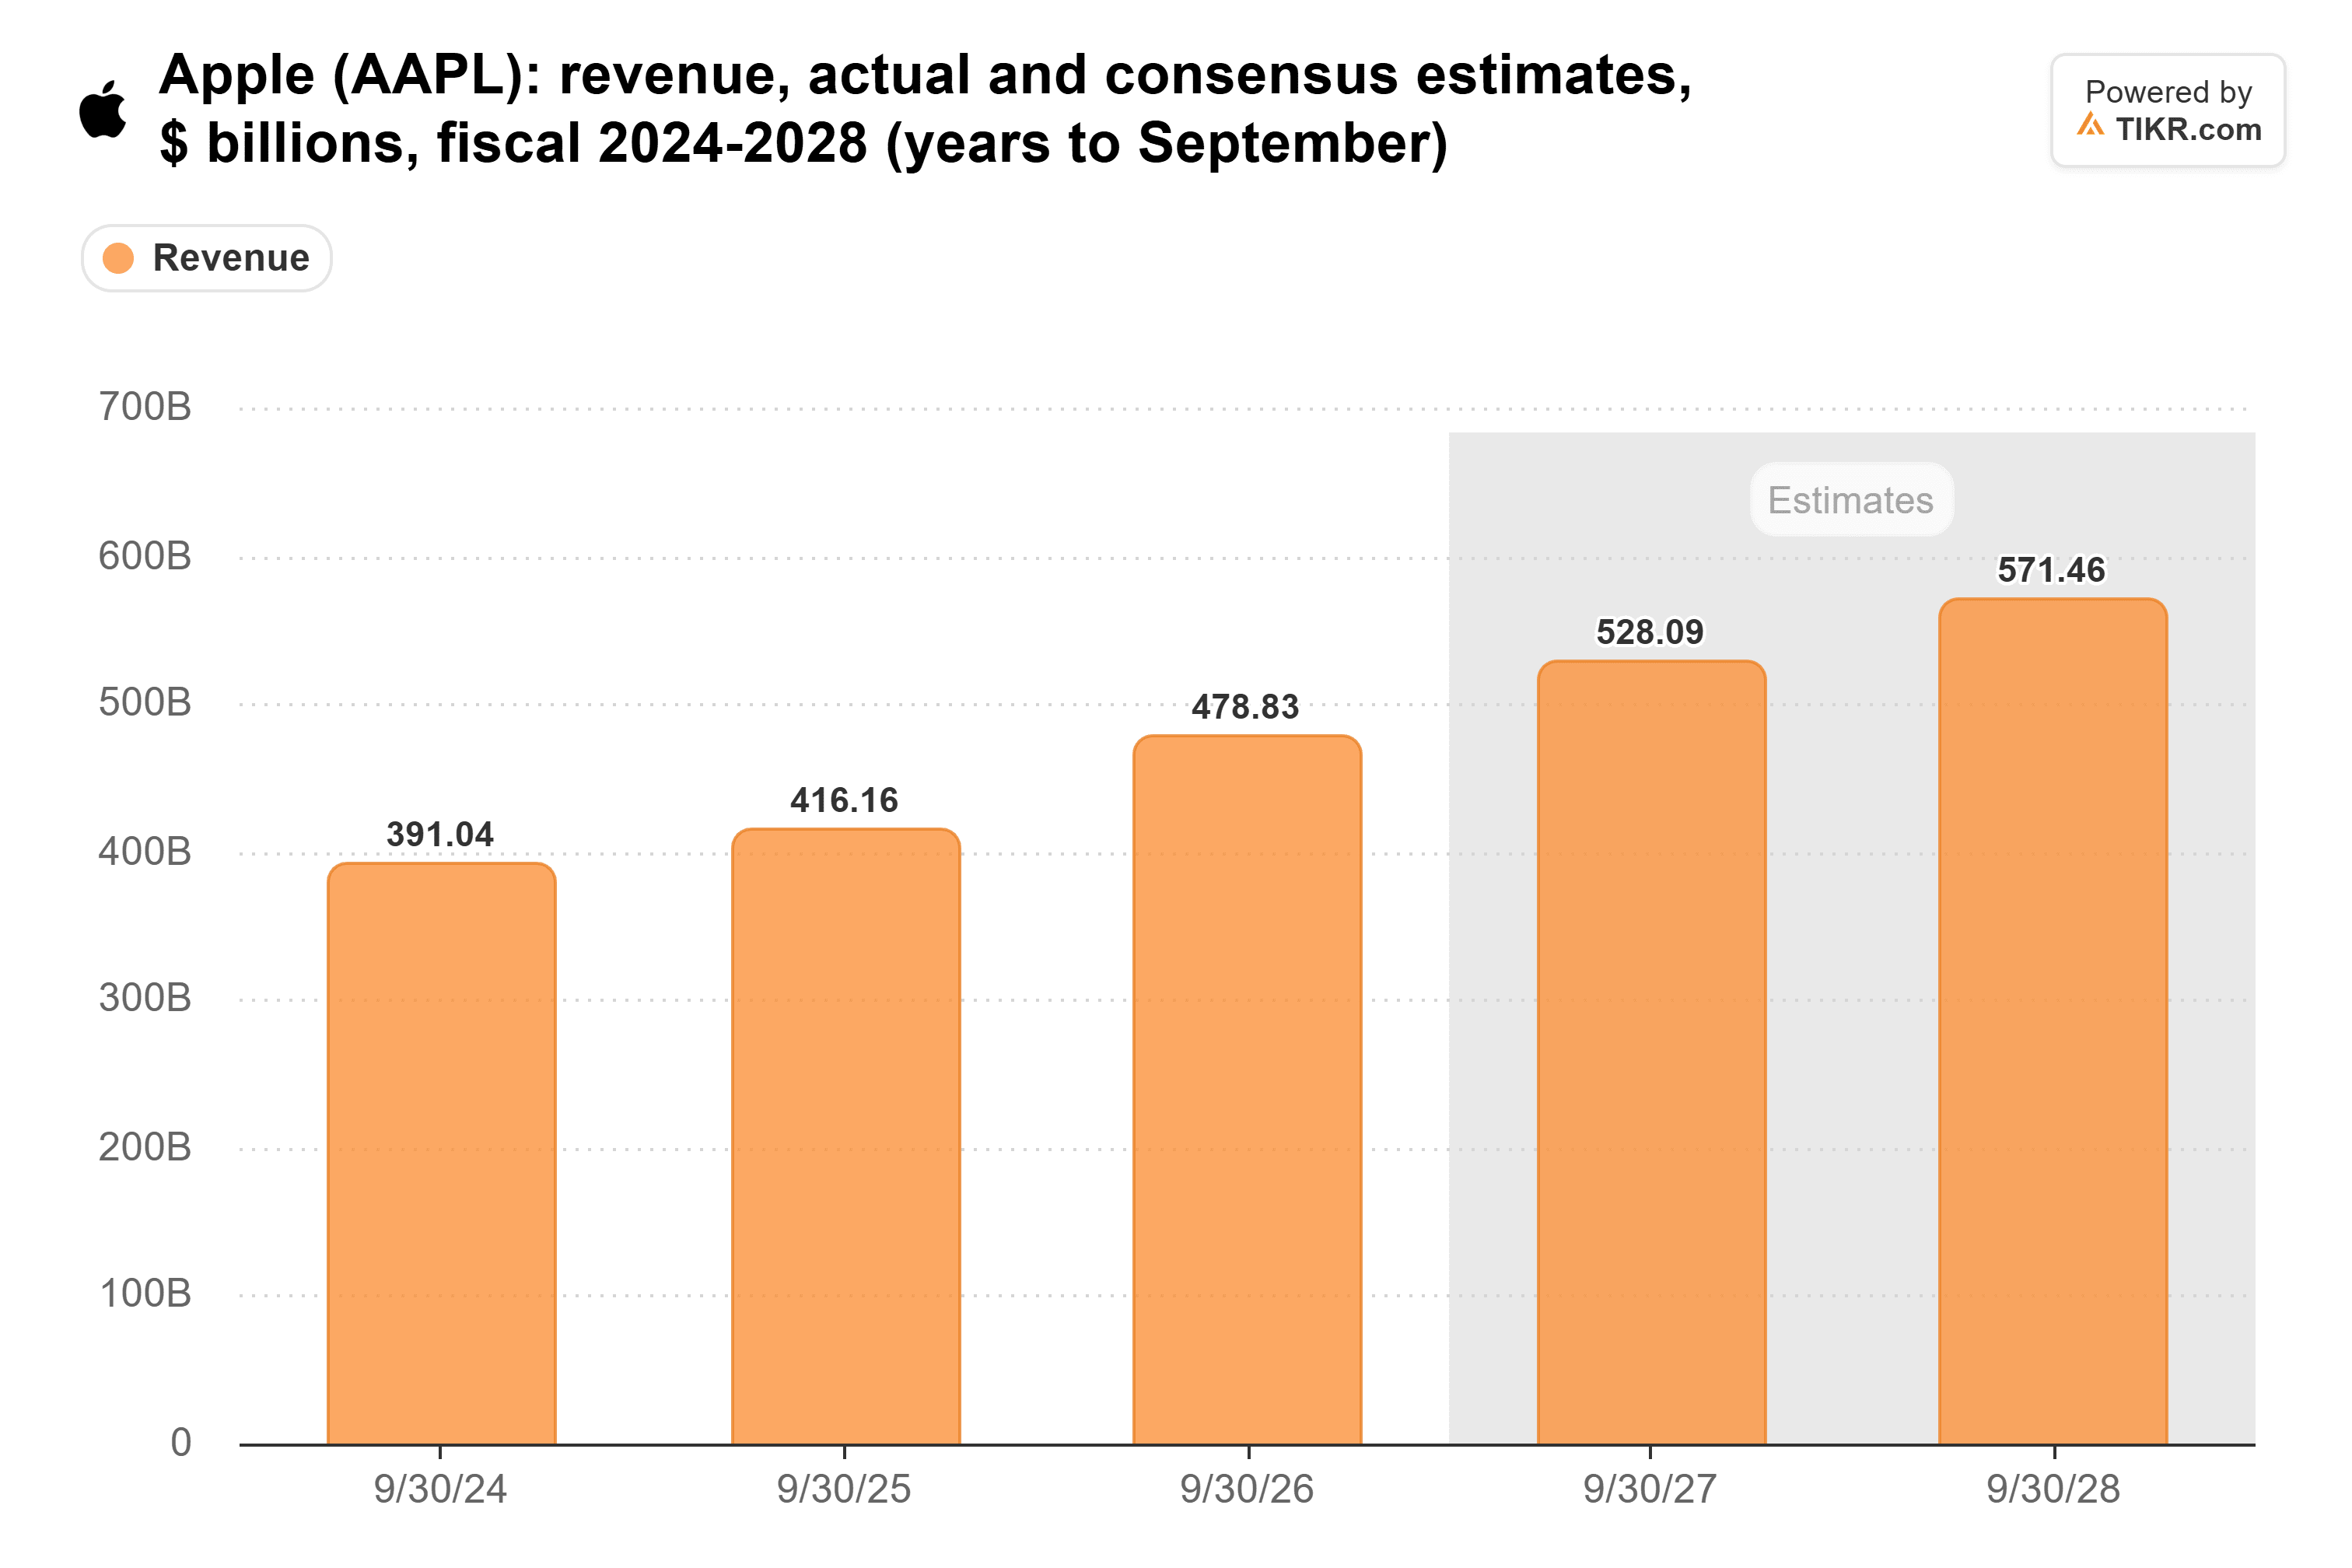
Para que essas estimativas se mantenham, os compradores têm que continuar absorvendo preços mais altos, já que a UBS vê menos iPhones saindo da loja.
O TIKR acompanha 45 analistas sobre a Apple. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda sobre a Apple, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Apple
As margens estão indo na direção errada
Preços mais altos seriam mais fáceis de amar se estivessem tornando a margem da Apple mais gorda. Durante a maior parte de uma década eles fizeram, e a margem bruta subiu de 38,5% no ano fiscal de 2017 para 48,8% no ano fiscal de 2026.
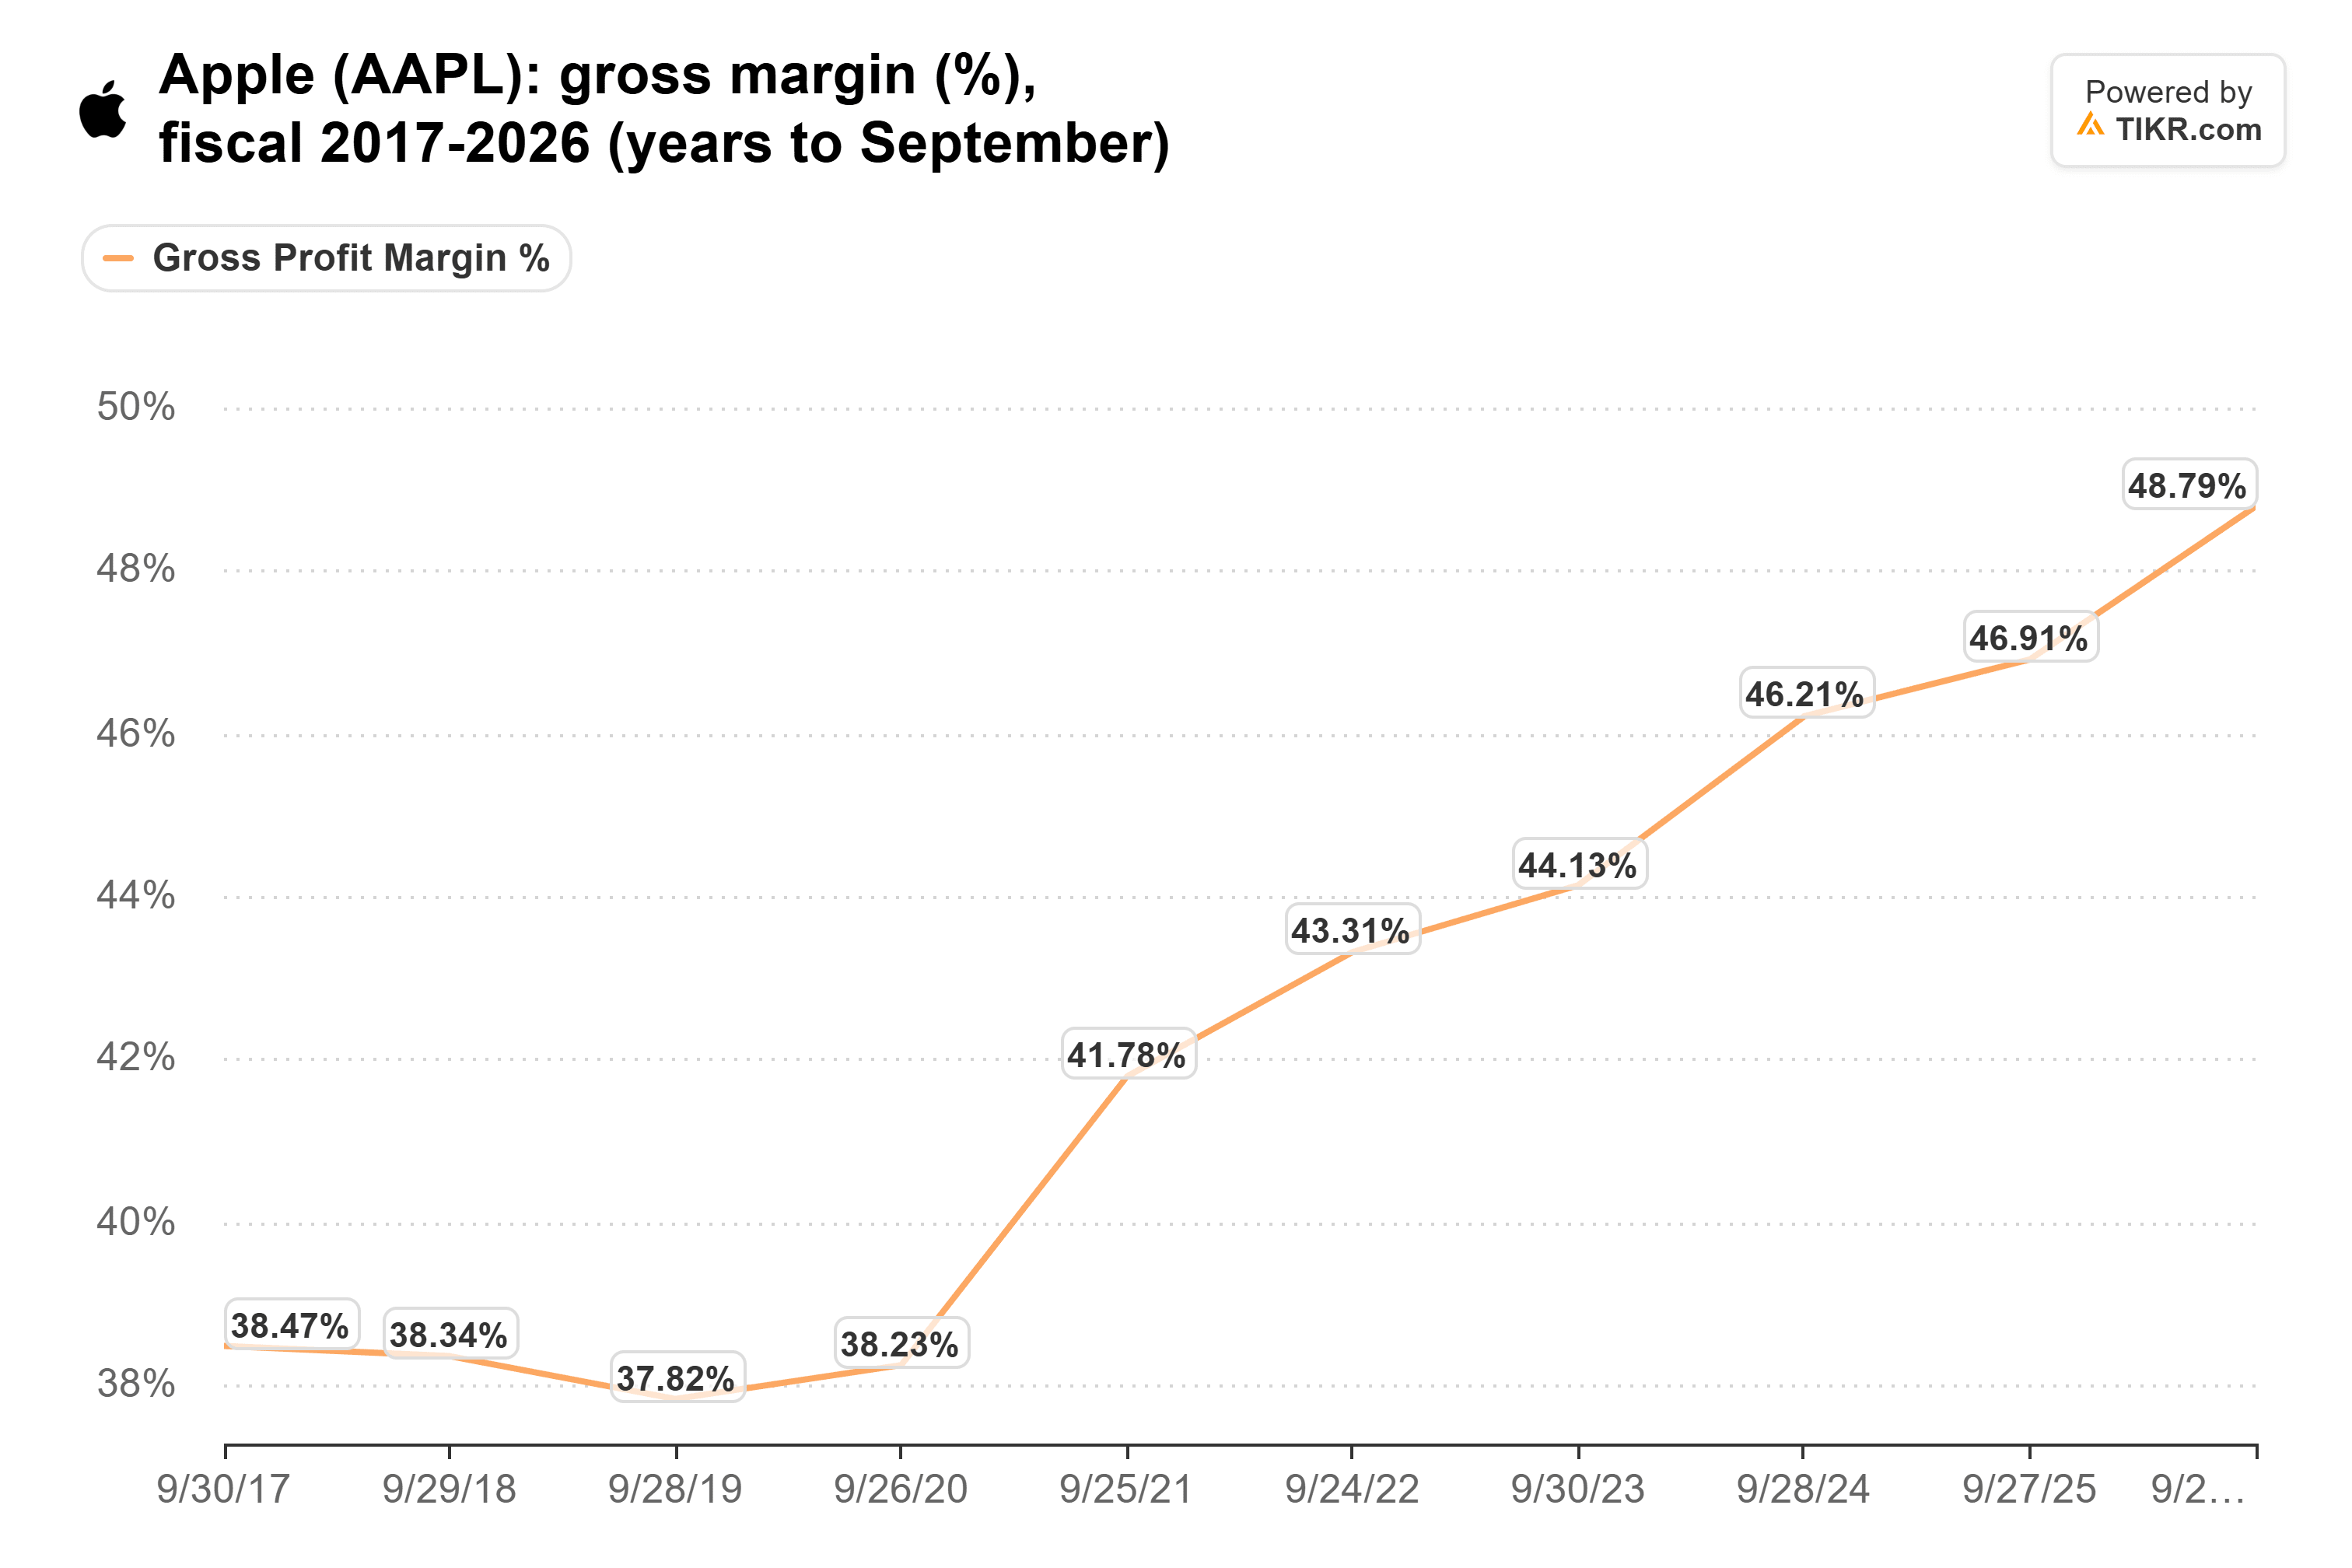
Mas, como Siegler colocou, "as margens estão indo na direção errada pela primeira vez em muito tempo." A margem bruta da Apple foi de 47,9% no trimestre de setembro, e cerca de um ponto disso veio de reembolsos de tarifas. Em sua última conferência de resultados, a Apple deu previsões de 45% a 46% para o trimestre de dezembro devido a custos mais altos de memória e ao custo de acelerar a Siri AI. Essa previsão já inclui os aumentos de preço deste ano, que a Apple chamou de apenas um compensação parcial para os custos de memória. Portanto, a Apple pode precisar de outra rodada de aumentos apenas para manter sua margem onde está, e cada rodada a aproxima do que quer que seja o muro que Kantrowitz tem em mente.
Um iPhone é muito mais difícil de cancelar
Há uma grande diferença entre as duas empresas, no entanto. Você pode cancelar um plano de streaming em alguns cliques. Deixar um iPhone significa deixar os aplicativos, fotos e mensagens vinculados a um dos mais de 2,5 bilhões de dispositivos ativos da Apple. Até agora, os compradores da Apple estão pagando os preços mais altos. A receita do Mac subiu 24% para US$ 10,8 bilhões no trimestre de setembro, mesmo após os aumentos de preço de US$ 100 a US$ 300 no MacBook em junho. E novos pedidos para o iPhone Duo dobrável de US$ 2.000 não chegarão até o final de janeiro.
O CFO da Apple, Kevan Parekh, também disse em julho que os custos de memória explicaram mais de 100% de cada passo para baixo na margem bruta este ano. Portanto, a pressão sobre a margem vem do que a Apple paga pelas peças, e a demanda parece saudável.
Ainda assim, o problema da Netflix não apareceu primeiro em sua receita. Sua receita do terceiro trimestre cresceu 12% para US$ 12,9 bilhões enquanto os espectadores assistiam menos, e a ação continuou caindo. Para a Apple, o número a ser observado é o de telefones vendidos, e a UBS já vê isso caindo 3%.
Precificada para compradores que nunca dizem não
A Apple negocia a cerca de 38x os lucros futuros. Isso está exatamente no seu máximo de 10 anos e muito acima da sua média de 24x nesse período.
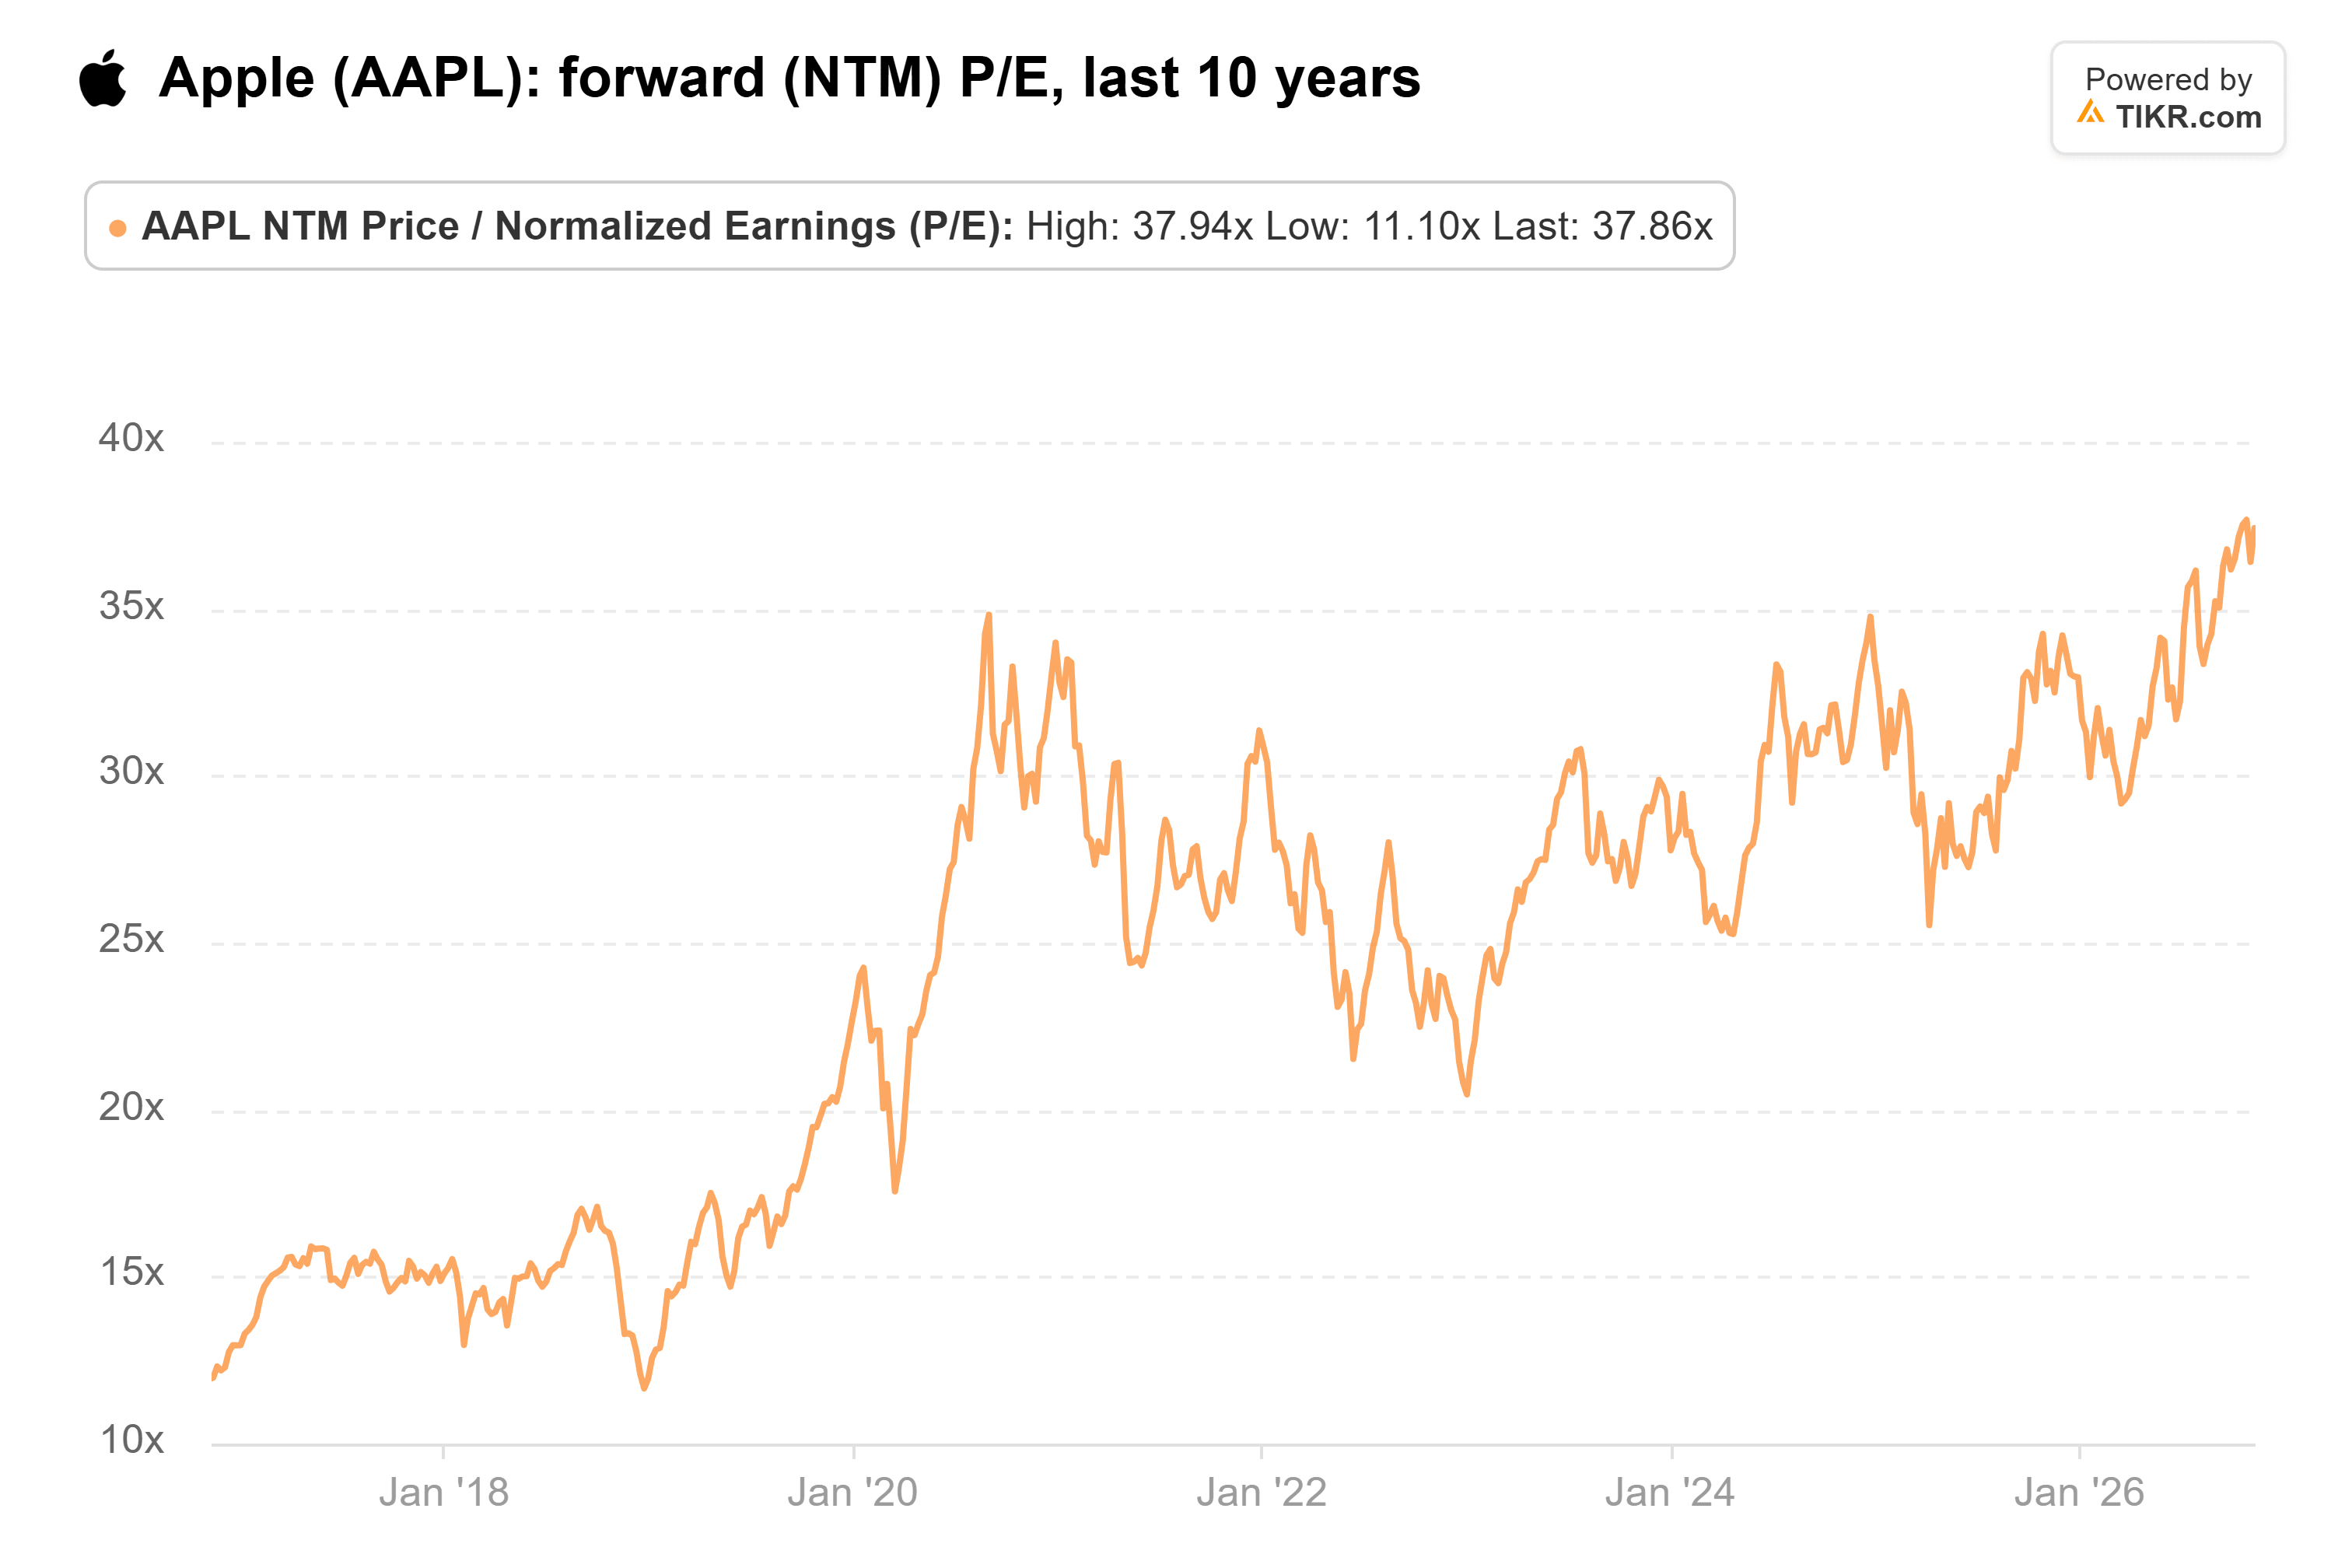
Os analistas esperam que o LPA normalizado suba apenas cerca de 6% no ano fiscal de 2027, para US$ 9,50. Isso é muito para pagar por um crescimento de lucro de um dígito.
Do meu ponto de vista, a Apple ainda não atingiu o muro de Kantrowitz. Seus compradores absorveram os aumentos de preço deste ano com tranquilidade, e um proprietário de iPhone é muito mais fiel do que um assinante da Netflix jamais foi. Mas a 38x, a ação está precificada como se os compradores nunca fossem recuar, e eu gostaria de um preço mais baixo antes de comprar. Claro, se os preços da memória aliviarem no próximo ano, a Apple poderia recuperar sua margem sem aumentar os preços novamente, e essa preocupência pareceria exagerada.
Então, quanto vale realmente a ação da Apple?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Apple poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!