Principais Conclusões
- A ação da Apple (AAPL) valorizou aproximadamente 28% no último ano, fechando perto de $342 em 6 de novembro, à medida que uma demanda mais forte por iPhones e os resultados financeiros sustentaram sua alta.
- A Microsoft (MSFT) reportou aproximadamente $41 bilhões em despesas de capital trimestrais, incluindo arrendamentos financeiros, enquanto a Alphabet (GOOGL) registrou um fluxo de caixa livre negativo de $9,1 bilhões no terceiro trimestre em meio a gastos substanciais em infraestrutura de IA.
- A Apple reportou receita do quarto trimestre fiscal de $114,5 bilhões, um aumento de 12%, mas sua previsão de margem bruta para o trimestre de dezembro, de 45% a 46%, destaca a pressão dos custos crescentes de memória.
- A Apple parece potencialmente sobrevalorizada em seu múltiplo de lucros premium, deixando pouco espaço para um crescimento de lucros mais lento ou uma rentabilidade mais fraca.
O Que Aconteceu?
A ação da Apple (AAPL) subiu aproximadamente 28% no último ano, fechando a $342,37 em 6 de novembro, à medida que uma demanda mais forte por iPhones, a melhoria dos resultados financeiros e gastos relativamente contidos em infraestrutura de IA sustentaram a confiança dos investidores.
Ao contrário da Microsoft (MSFT) e da Alphabet (GOOGL), que continuam investindo pesadamente em data centers de IA, a Apple tem se concentrado em integrar a IA em seus dispositivos e serviços enquanto depende parcialmente de parcerias tecnológicas.
De acordo com a conferência de resultados do quarto trimestre fiscal da Microsoft, a empresa reportou aproximadamente $41 bilhões em despesas de capital, incluindo $5,6 bilhões em arrendamentos financeiros e $35,8 bilhões em pagamentos em dinheiro por propriedade e equipamentos.
O comentário sobre os resultados do terceiro trimestre da Alphabet mostrou $51,4 bilhões em despesas de capital, principalmente para apoiar a infraestrutura técnica, enquanto a empresa registrou um fluxo de caixa livre negativo de $9,1 bilhões. Investimentos em inventário e o pagamento de uma multa da Comissão Europeia também afetaram a geração de caixa.
O relatório de resultados de 2 de novembro da Apple reforçou seu momentum operacional, com a receita do quarto trimestre fiscal aumentando 12% para $114,5 bilhões e o lucro por ação diluído subindo 14% para $2,10.
O anúncio marcou o primeiro relatório de resultados da Apple sob o CEO John Ternus, com a receita do iPhone no trimestre de setembro atingindo um recorde e a receita de Serviços alcançando uma máxima histórica.
Ternus descreveu os resultados como "coroando nosso melhor ano fiscal de todos os tempos", refletindo a força contínua em todos os negócios principais da Apple.
No entanto, os preços mais altos da memória e a previsão mais fraca de margem bruta sugerem que a rentabilidade da Apple pode enfrentar pressão apesar de sua estratégia mais contida de gastos com infraestrutura de IA.
O Crescimento dos Lucros da Apple Sustenta Sua Alta na Bolsa
O desempenho financeiro da Apple tem fornecido um suporte substancial para os ganhos em seu preço das ações, com a receita trimestral crescendo 16% em dezembro, 17% em março, 16% em junho e mais 12% em setembro.
Para o ano fiscal de 2026, a receita anual atingiu aproximadamente $478,8 bilhões, um aumento de 15%, sustentada por uma demanda mais forte por iPhones e uma receita de Serviços em expansão.
A receita de Serviços aumentou 13% para $123,3 bilhões, enquanto a receita da Grande China subiu aproximadamente 28% para $82,4 bilhões, destacando a melhoria da demanda em um dos mercados internacionais mais importantes da Apple.
A receita anual do iPhone também aumentou aproximadamente 21% para $254,1 bilhões, reforçando a capacidade da Apple de gerar crescimento a partir de seu negócio principal de hardware enquanto os concorrentes comprometem recursos substanciais com infraestrutura de IA.
O negócio de Serviços em expansão da Apple e as fortes vendas de iPhone fornecem oportunidades adicionais de lucro, embora sustentar esse momentum se torne cada vez mais importante à medida que o crescimento se modera.
De acordo com os dados da TIKR, o LPA normalizado da Apple atingiu aproximadamente $8,84 no ano fiscal de 2026, enquanto os analistas esperam que o LPA suba para $9,55 no ano fiscal de 2027.
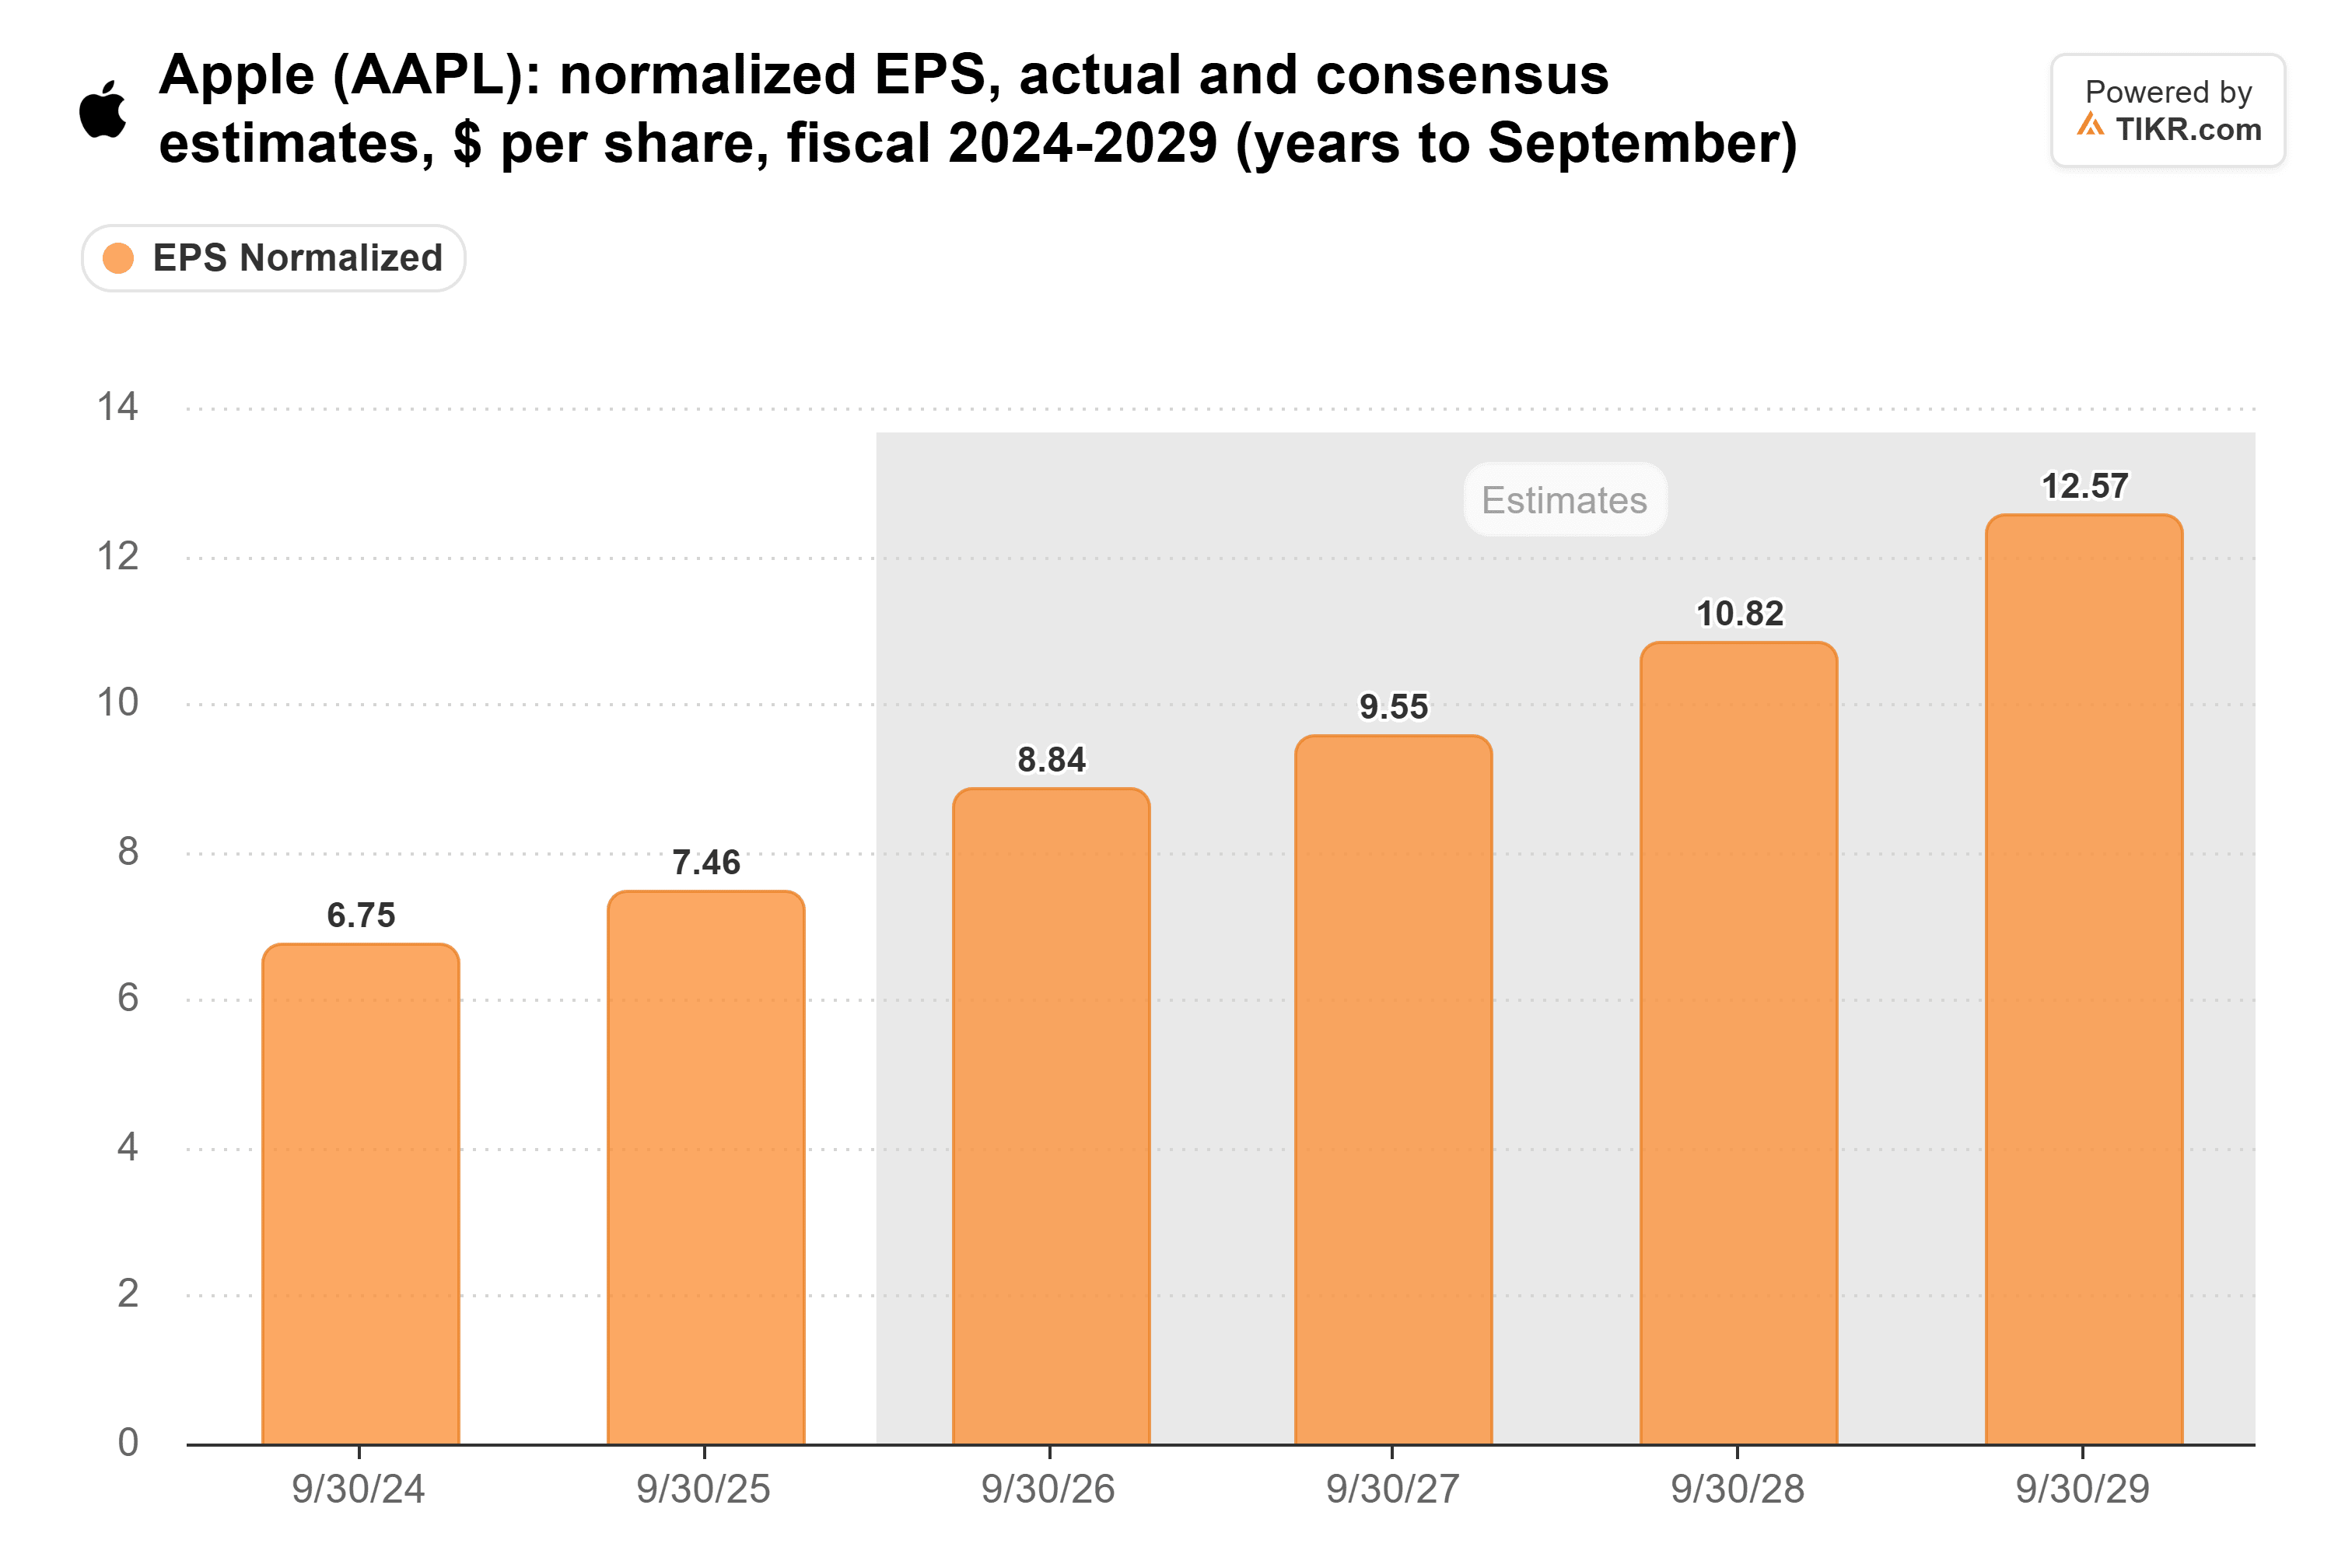
Isso representa aproximadamente 8% de crescimento esperado nos lucros no ano fiscal de 2027, sugerindo que a rentabilidade da Apple poderia continuar se expandindo, mas em um ritmo mais lento do que seu desempenho recente.
A demanda contínua por iPhones, a expansão dos Serviços e a melhoria das capacidades de IA poderiam sustentar os lucros futuros, mas os custos crescentes dos componentes e as despesas adicionais relacionadas à IA poderiam compensar parte desses ganhos.
A Ação da Apple Está Subvalorizada ou Sobrevalorizada?
A Apple parece potencialmente sobrevalorizada após sua alta substancial, particularmente porque seu múltiplo de lucros premium deixa pouco espaço para um crescimento mais lento.
De acordo com o gráfico de avaliação original da TIKR, a Apple era negociada a aproximadamente 37,5 vezes os lucros futuros no final de outubro, em comparação com sua média histórica de cinco anos de aproximadamente 29 vezes.
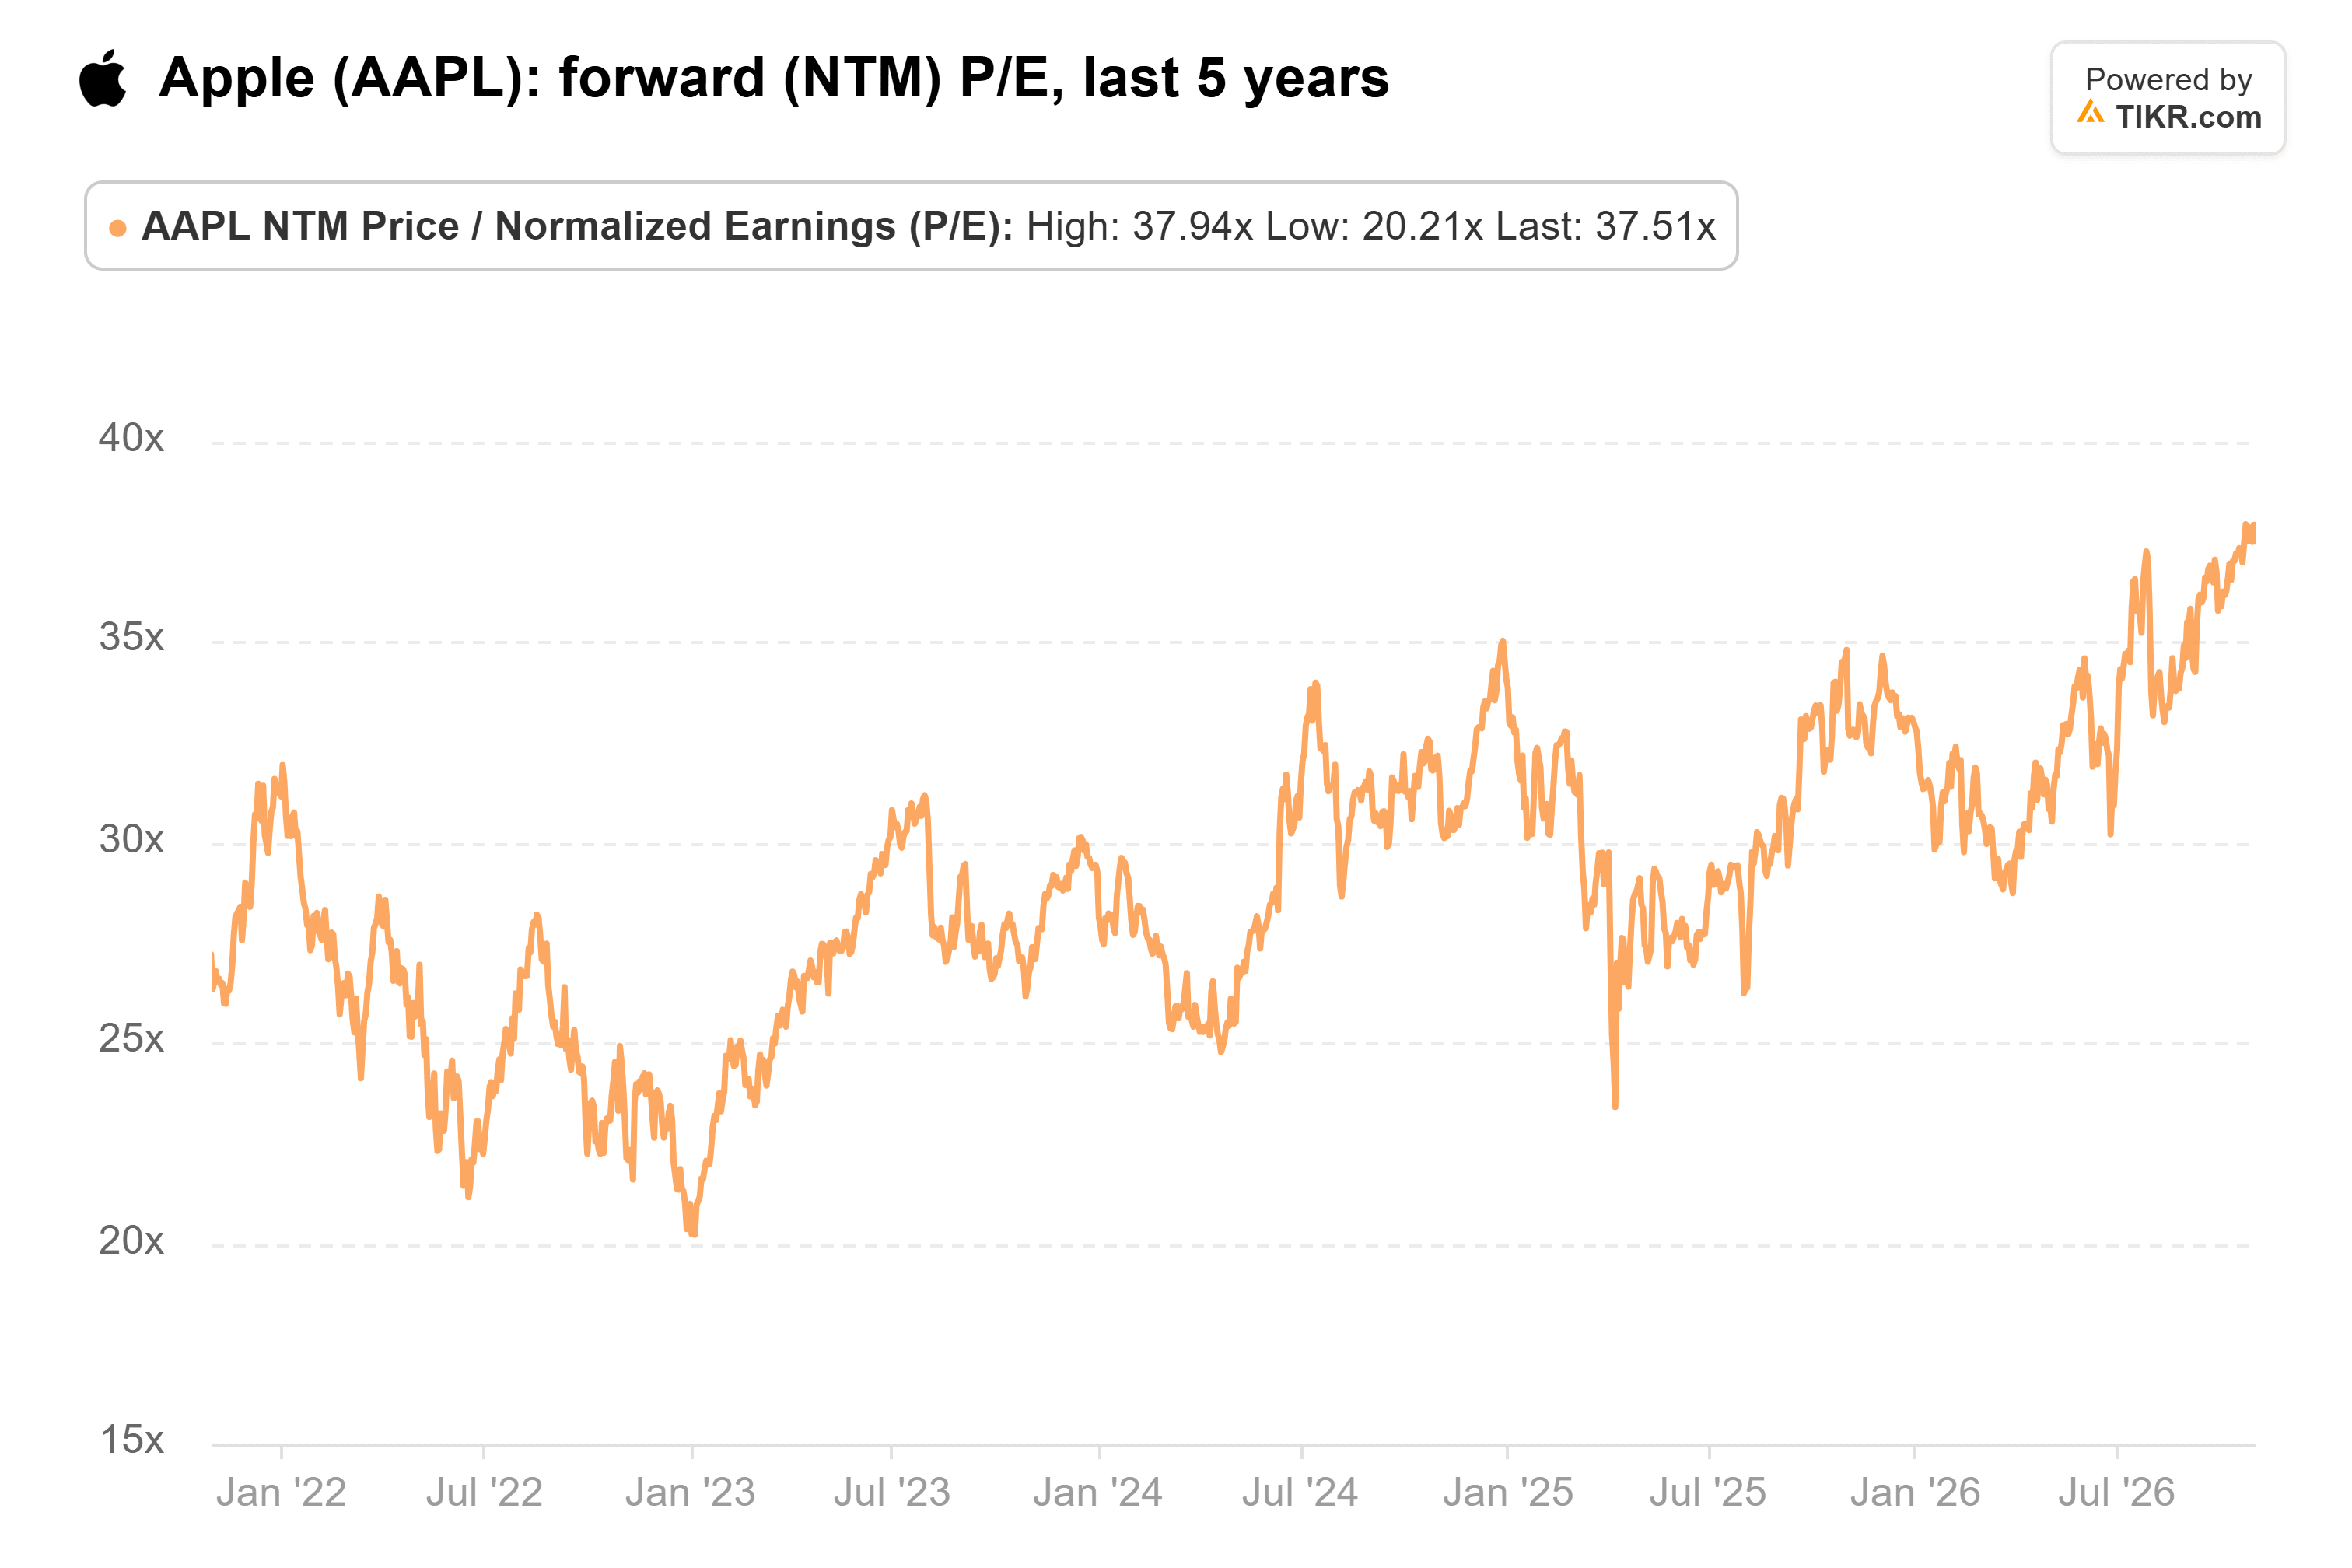
Esse prêmio reflete a fidelidade dos clientes da Apple, o negócio de Serviços em expansão e a capacidade de gerar fluxo de caixa substancial sem igualar os maiores investimentos em infraestrutura de IA dos concorrentes.
No entanto, os custos crescentes dos componentes podem pressionar a rentabilidade. A margem bruta da Apple no trimestre de setembro, de 47,9%, incluiu aproximadamente um ponto percentual de benefício de reembolsos tarifários, enquanto a administração previu 45% a 46% para dezembro.
Durante a conferência de resultados do quarto trimestre fiscal da Apple, o CFO Kevan Parekh explicou que os custos mais altos de memória representariam a maior parte do declínio sequencial esperado na margem bruta, enquanto os custos associados ao lançamento da IA do Siri também contribuiriam.
Isso destaca um risco importante: os gastos contidos da Apple em infraestrutura de IA não protegem totalmente sua rentabilidade dos custos crescentes dos componentes associados ao ciclo de investimento mais amplo em IA.
A margem bruta anual da Apple melhorou de 41,8% no ano fiscal de 2021 para 46,9% no ano fiscal de 2025, tornando a perspectiva mais recente um teste importante de se a empresa pode manter seus ganhos históricos de rentabilidade.
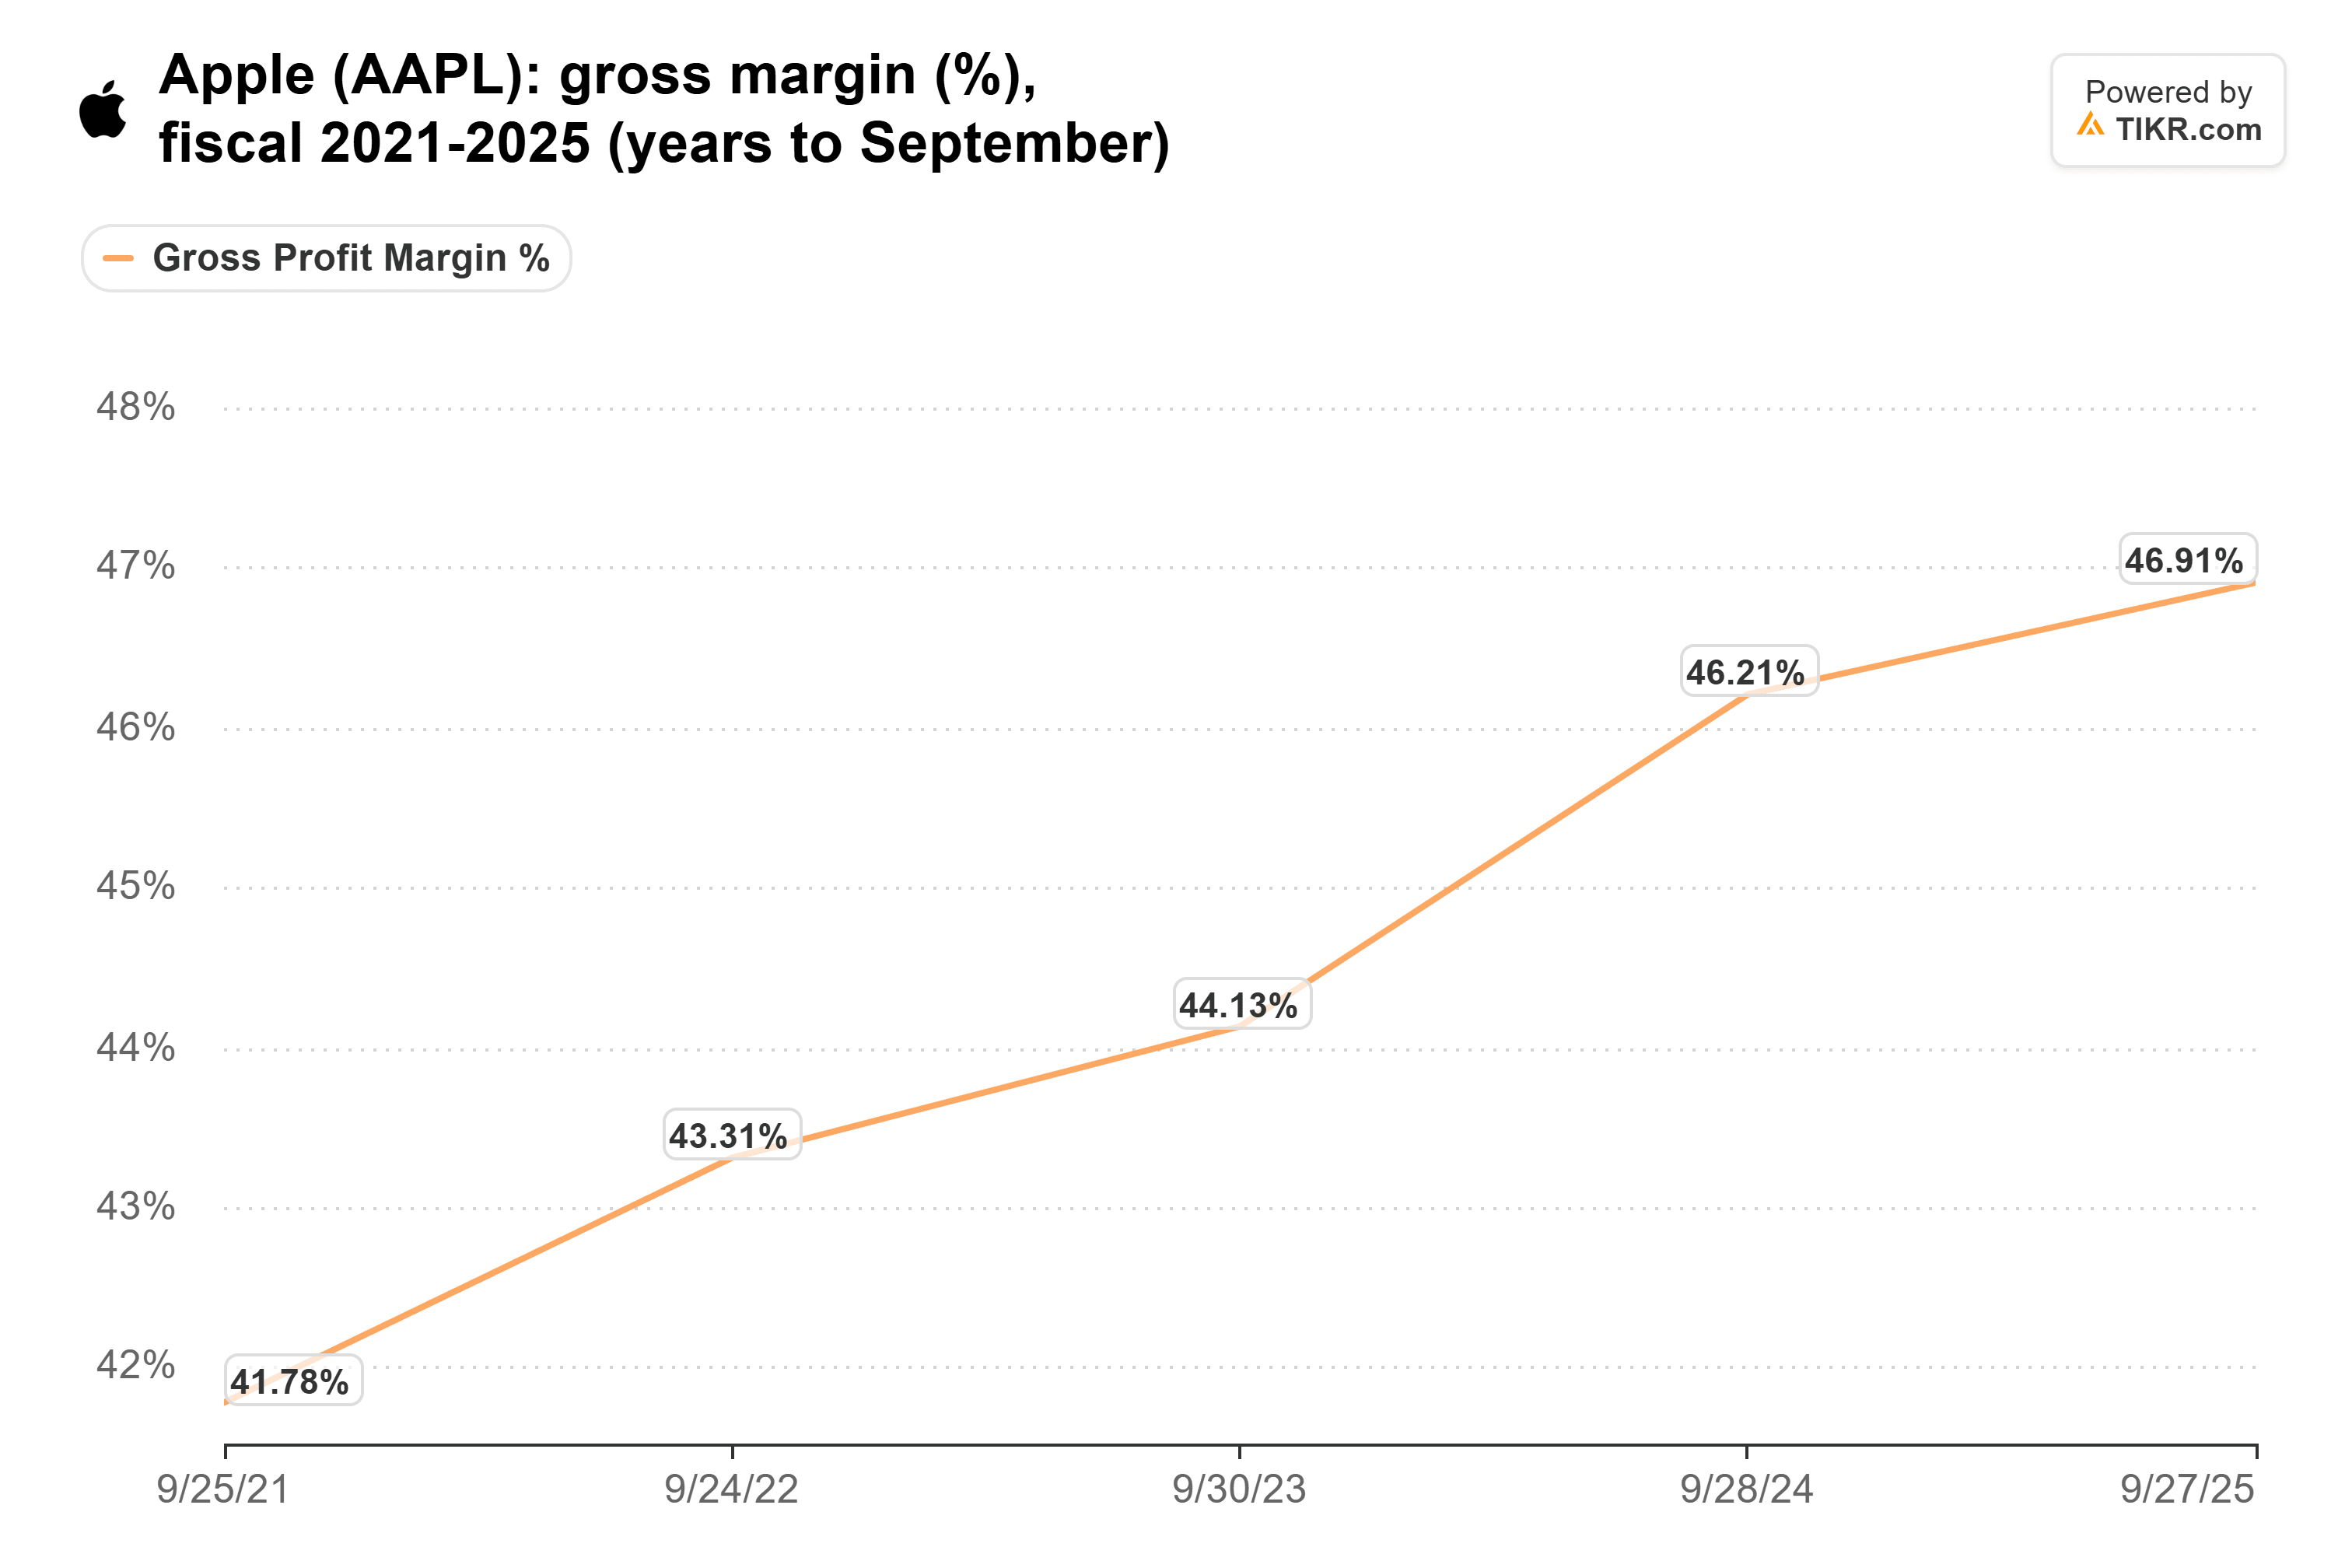
Nos próximos 12 meses, embarques mais fortes de iPhones, o crescimento contínuo dos Serviços e capacidades de IA em expansão poderiam sustentar os lucros, embora a inflação da memória e margens mais fracas possam limitar uma alta adicional.
Usando a estimativa de LPA normalizado do ano fiscal de 2027 do rascunho original da TIKR, de $9,55, um múltiplo hipotético de 30 vezes os lucros implicaria um preço da ação de aproximadamente $287, representando uma desvalorização de aproximadamente 16% em relação ao preço de fechamento da Apple em 6 de novembro.
Esse cenário não é uma previsão de preço, mas ilustra como uma contração em direção à avaliação histórica da Apple poderia afetar os acionistas mesmo que os lucros continuem crescendo.
A Apple continua sendo um negócio altamente rentável, mas sua avaliação elevada já reflete um otimismo considerável sobre o desempenho futuro.
A aproximadamente $342 por ação, a ação parece mais atraente para os acionistas existentes do que para os investidores que buscam uma margem de segurança substancial. Um preço de entrada mais baixo ou evidências mais claras de margens se estabilizando fortaleceriam o caso de investimento.
Então, qual é o valor real da ação da Apple?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Apple poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Isenção de Responsabilidade:
Observe que os artigos da TIKR não se destinam a servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!