Principais Conclusões
- A ação da Advanced Micro Devices (AMD) caiu aproximadamente 11% de 30 de outubro a 6 de novembro, fechando perto de $449, à medida que as avaliações do setor de semicondutores ficaram sob pressão.
- A Intel (INTC) alertou que a fraqueza do mercado de PCs pode se estender até 2027, enquanto a receita do *data center* da AMD no terceiro trimestre disparou 97%, para $8,5 bilhões.
- A AMD espera aproximadamente $17 bilhões em receita no quarto trimestre, mas sua avaliação premium deixa pouco espaço para um crescimento de lucros mais fraco.
O Que Aconteceu?
A ação da Advanced Micro Devices (AMD) caiu aproximadamente 11% de 30 de outubro a 6 de novembro, fechando perto de $449, enquanto os investidores avaliavam a demanda mais fraca por PCs contra o crescimento acelerado da infraestrutura de IA da AMD.
O relatório de resultados da Intel de 29 de outubro aumentou as preocupações sobre a demanda por semicondutores, com uma previsão de receita para o quarto trimestre entre $15 bilhões e $16 bilhões e um alerta de que a fraqueza do mercado de PCs pode continuar até 2027.
O CFO da Intel, David Zinsner, disse: "vemos a desaceleração do mercado de PCs continuando pelo menos até a primeira metade do próximo ano", destacando a incerteza contínua nos mercados de computação de consumo.
No entanto, o relatório de resultados da AMD de 3 de novembro apresentou um cenário mais forte para a demanda por semicondutores.
A empresa reportou uma receita de $13,4 bilhões no terceiro trimestre, um aumento de 45% em relação ao ano anterior, enquanto o lucro ajustado por ação subiu 74%, para $2,09.
A receita do *data center* disparou 97%, para $8,5 bilhões, impulsionada pela forte demanda por GPUs AMD Instinct e processadores de servidor EPYC.
A AMD também projetou aproximadamente $17 bilhões em receita para o quarto trimestre, representando um crescimento anual de 66% no ponto médio.
Apesar desses resultados, as ações permaneceram voláteis, caindo 17% em 5 de novembro antes de se recuperarem 11% em 6 de novembro, enquanto os investidores reavaliavam as avaliações do setor de semicondutores.
O Alerta da Intel sobre PCs É um Problema Menor para a AMD
O alerta da Intel continua relevante porque a AMD ainda tem uma exposição significativa aos mercados de PCs de consumo e corporativos.
A receita da AMD com clientes aumentou 7% no terceiro trimestre, para $2,9 bilhões, embora seu segmento mais amplo de Cliente e Jogos tenha recuado 8%, para $3,7 bilhões.
No entanto, a receita do *data center* representou aproximadamente 64% das vendas trimestrais da AMD, tornando a infraestrutura de IA consideravelmente mais importante para seu crescimento geral.
A receita da Intel com *data center* e IA aumentou 78%, para $7,3 bilhões, demonstrando a demanda contínua das empresas por processadores de servidor, apesar das condições mais fracas no mercado de PCs.
A Intel também reconheceu restrições de oferta que afetam sua capacidade de atender à forte demanda por Xeon, potencialmente criando oportunidades para a AMD expandir seu negócio de servidores EPYC.
As crescentes parcerias de IA da AMD, incluindo sistemas em escala de rack Helios instalados e em fase de testes na Meta, apoiam ainda mais suas perspectivas de crescimento de longo prazo.
A Perspectiva de Lucros da AMD Apoia o Crescimento Contínuo
As estimativas consensuais da TIKR de 30 de outubro projetavam que o lucro normalizado por ação da AMD aumentaria de $7,62 em 2026 para $15,93 em 2027, mais que dobrando.
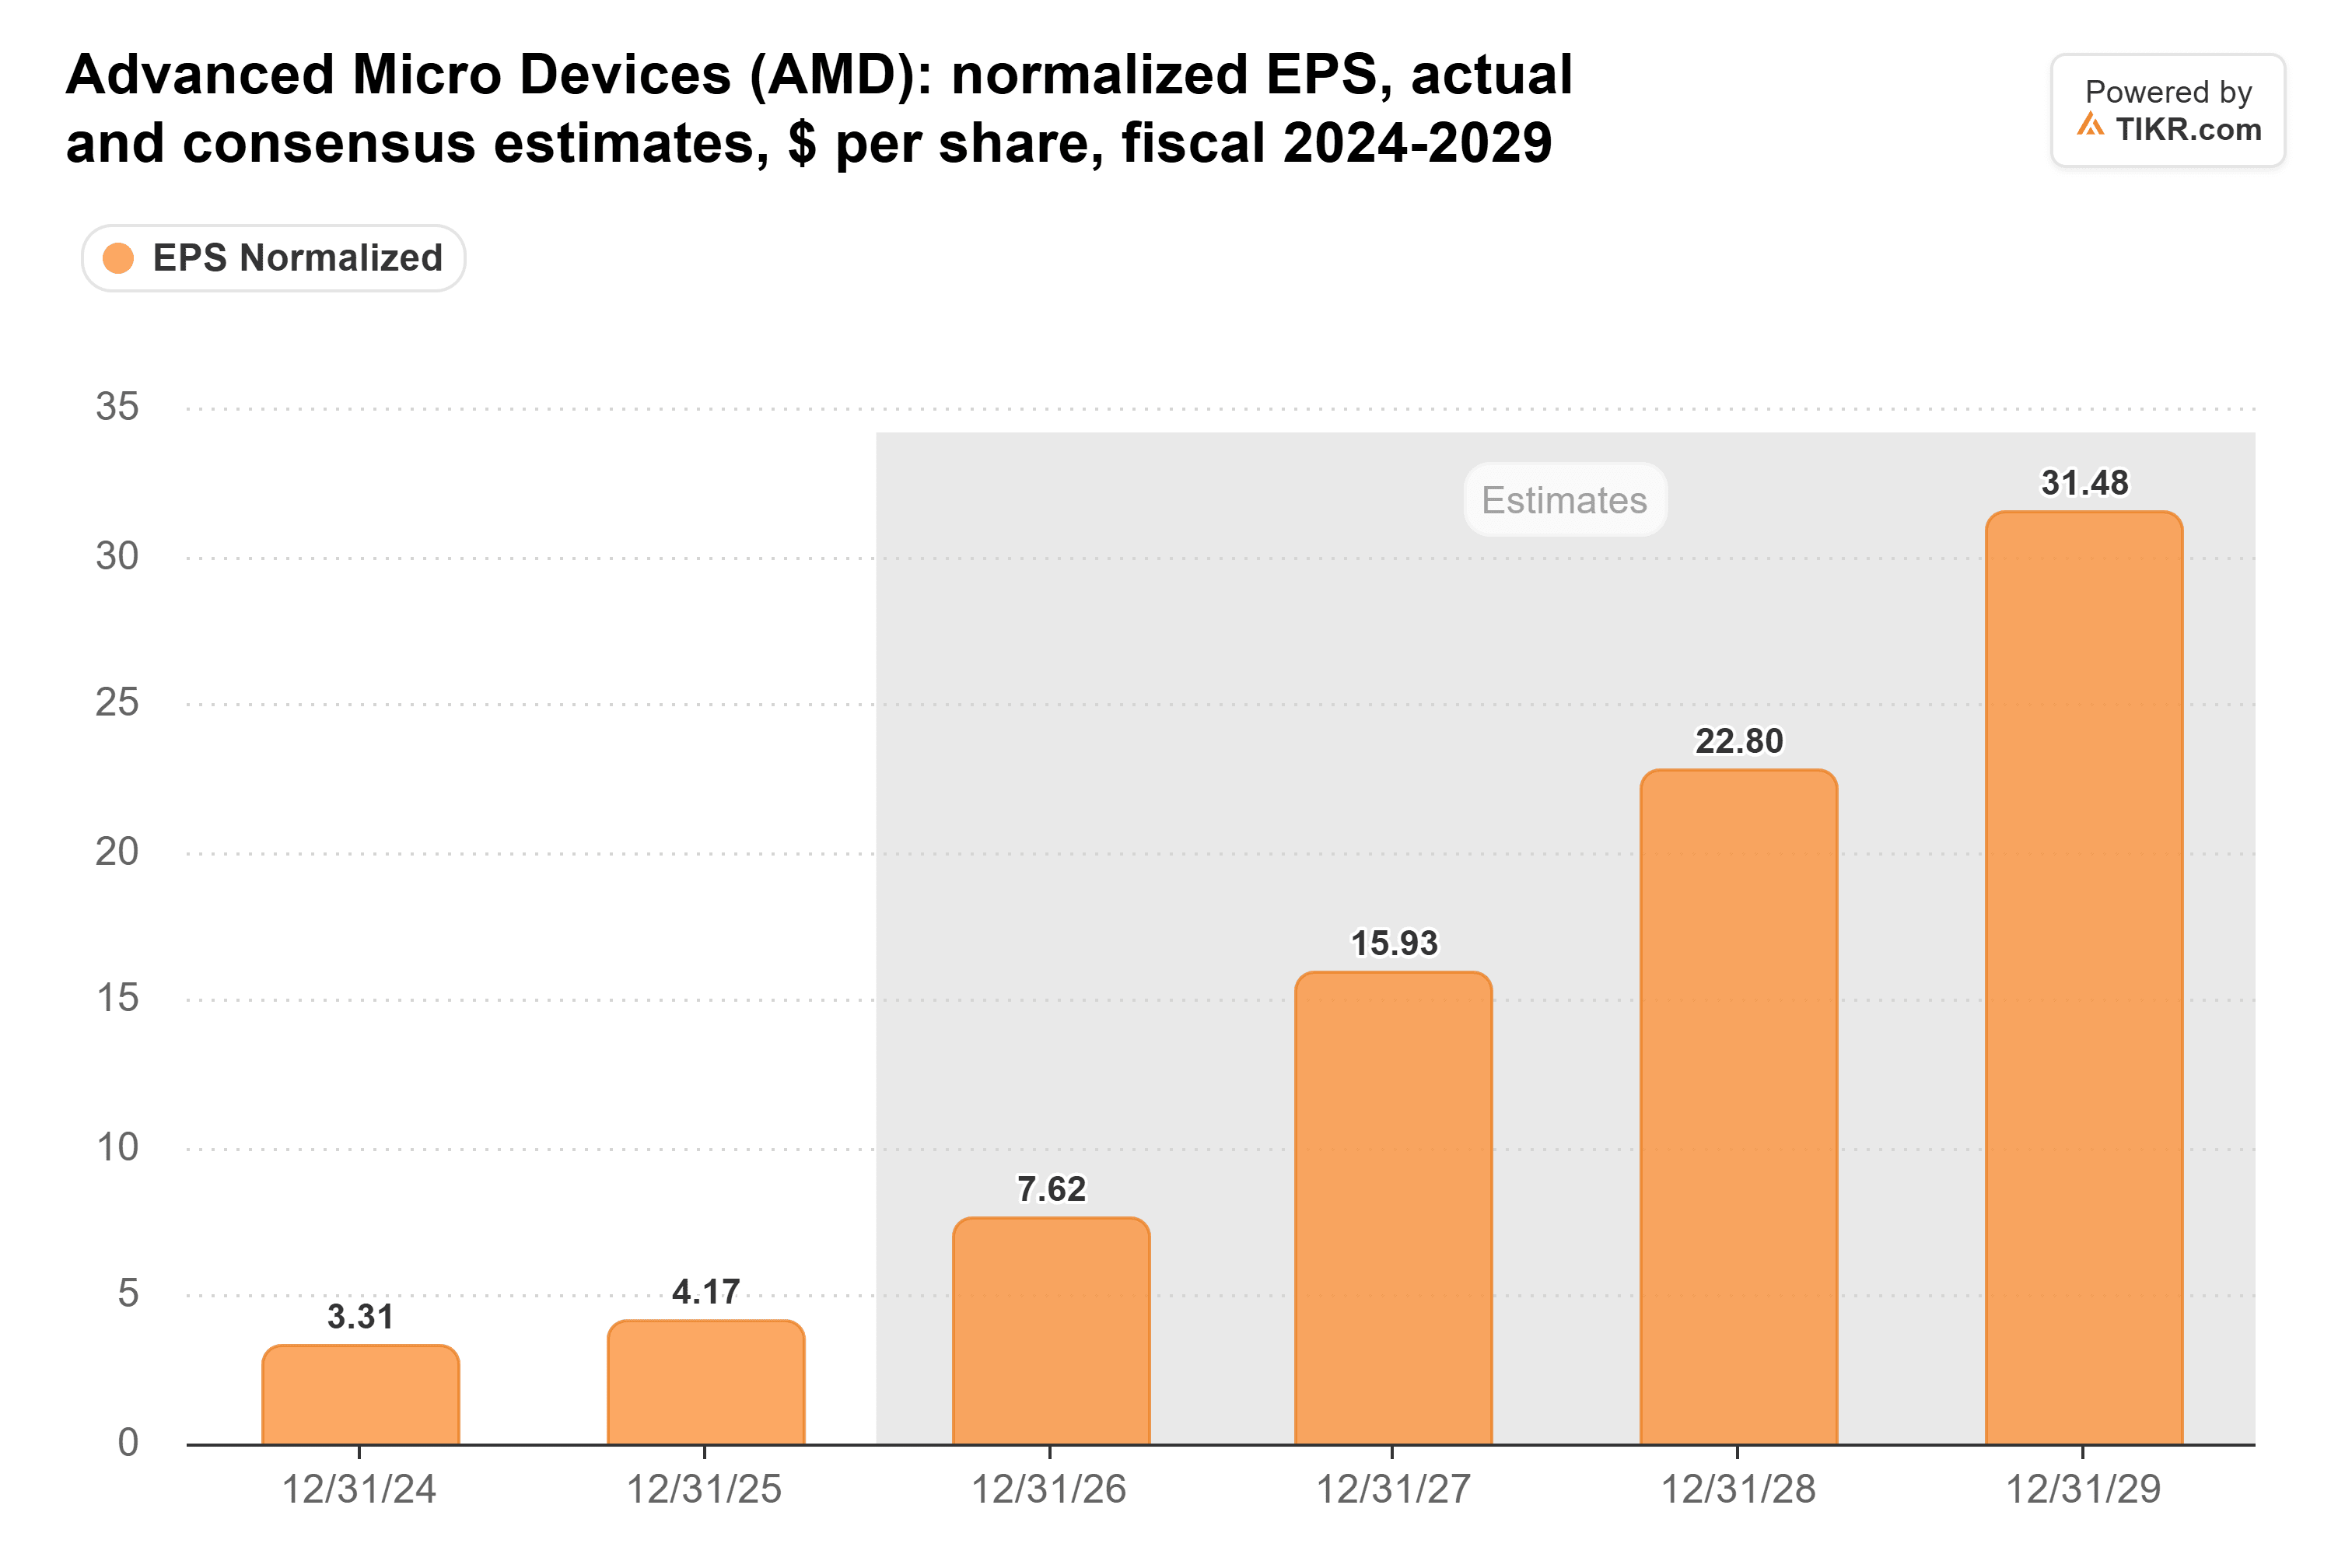
Os últimos resultados da AMD apoiam a tese de crescimento mais ampla, com a receita do *data center* quase dobrando e o lucro operacional não-GAAP aumentando 75% em relação ao ano anterior.
A perspectiva de receita da administração para o quarto trimestre, de aproximadamente $17 bilhões, também sugere um momento contínuo rumo a 2027.
No entanto, as previsões de lucros de 30 de outubro são anteriores aos resultados de 3 de novembro da AMD, e as estimativas atualizadas podem diferir à medida que os analistas reavaliam a demanda e a lucratividade dos aceleradores de IA.
A maior questão é se a AMD pode sustentar um rápido crescimento da receita enquanto expande suas margens, à medida que a produção aumenta e a concorrência se intensifica.
A Ação da AMD Está Subvalorizada ou Supervalorizada?
O recente declínio da AMD melhorou sua avaliação, embora os investidores continuem pagando um prêmio por seu crescimento de lucros esperado.
A ação era negociada a aproximadamente 45x os lucros futuros em 30 de outubro, em comparação com sua média de cinco anos próxima de 35x, antes de experimentar pressão de venda adicional.
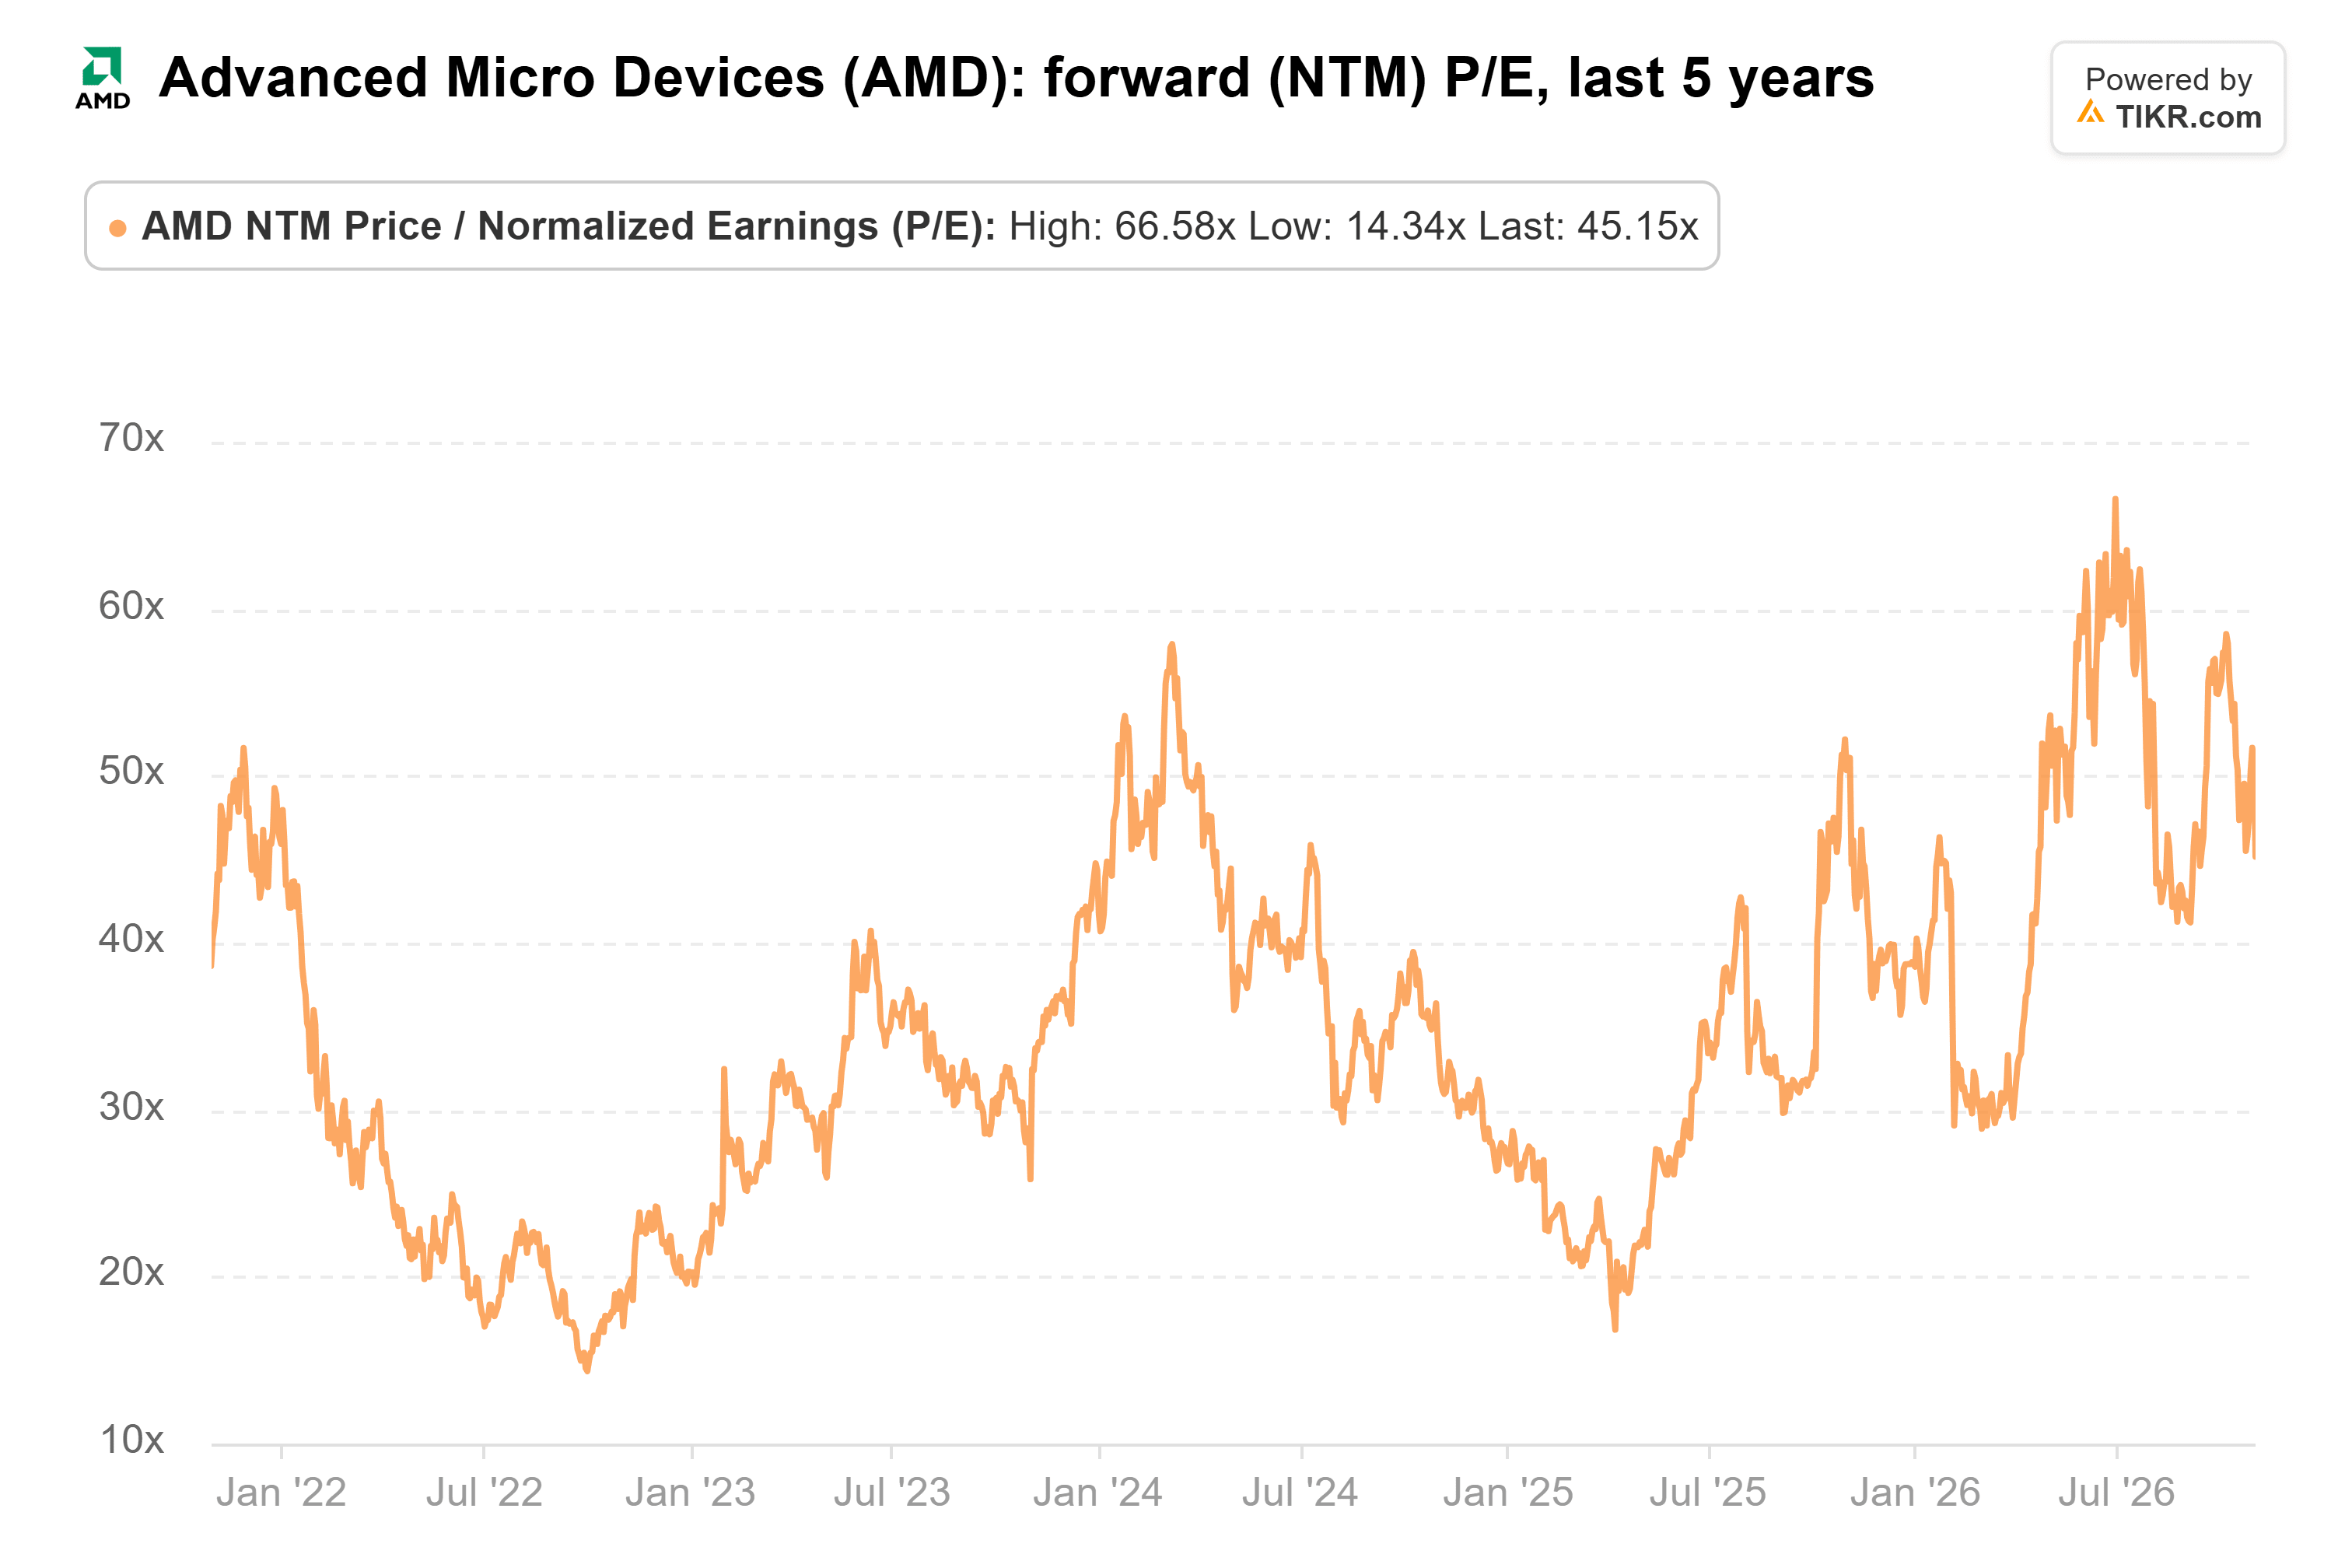
O preço-alvo médio dos analistas da TIKR em 31 de outubro, de aproximadamente $640, implica em uma valorização de cerca de 43% em relação ao preço de fechamento da AMD em 6 de novembro, embora esse alvo seja anterior ao último anúncio de resultados.
No entanto, a demanda mais fraca por PCs, as restrições de oferta e as expectativas elevadas criam riscos significativos de queda se a AMD tiver dificuldades em manter sua trajetória de crescimento.
A AMD parece, na melhor das hipóteses, razoavelmente valorizada em relação ao seu múltiplo histórico de lucros. Embora a demanda acelerada por IA e os ganhos de participação no mercado de servidores apoiem suas perspectivas de crescimento de longo prazo, a avaliação premium da ação deixa pouco espaço para lucros ou margens decepcionantes.
Então, Qual É o Valor Real da Ação da AMD?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a AMD poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Isenção de Responsabilidade:
Por favor, note que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!