Principais Dados da Accenture plc
- Faixa de 52 Semanas: $118.15 a $291.09
- Média de Preço-Alvo da Rua: $186.95
- P/L Próximos 12 Meses: ~13x
- Margem Bruta Últimos 12 Meses: 32%
- Margem EBIT Últimos 12 Meses: 15.8%
- Capitalização de Mercado: ~$111 bilhões
Modele o cenário de recuperação da Accenture com o Modelo de Valuation Guiado do TIKR (É grátis) >>>
De Queridinho do Mercado a Queda Profunda: O Que Aconteceu com a ACN?
A Accenture (ACN) passou a maior parte da última década como uma das empresas de grande porte que mais consistentemente capitalizam seu valor intrínseco no setor de serviços de tecnologia. O negócio é essencialmente o que acontece quando uma empresa se torna muito grande em ajudar outras empresas a mudar: consultoria, terceirização, implementação de tecnologia, e agora integração de IA, distribuída por clientes em praticamente todos os setores do planeta.
Governos, bancos, sistemas de saúde e empresas de bens de consumo: os contratos tendem a ser longos, complexos e difíceis de abandonar.
A ação atingiu o pico acima de $291 no início deste ano e desde então caiu mais de 37%, ficando em torno de $181 no último fechamento. A situação ficou consideravelmente pior no final de junho, quando a queda atingiu quase 57% em relação ao pico, um dos declínios mais acentuados entre as ações de grande porte este ano.

Alguns fatores causaram o estrago. Cancelamentos de contratos do governo federal atingiram duramente o negócio do setor público no início do ano, e orçamentos de TI corporativos cautelosos pesaram sobre novos contratos de forma mais ampla.
A receita do 3º trimestre do ano fiscal 2026 de $16,7 bilhões cresceu 4% em moeda local, o que é um número bom isoladamente, mas um contraste chocante com as taxas de crescimento que a ação costumava precificar. Novos contratos de $9,8 bilhões para o trimestre ficaram mais fracos do que muitos esperavam.
Veja como a onda de aquisições da Accenture pode remodelar sua história de crescimento (É grátis) >>>
O Motor de Fluxo de Caixa Continua Funcionando
O crescimento de receita mais lento merece atenção. Um negócio que para de gerar caixa é motivo de preocupação, e a Accenture não está nessa categoria. O fluxo de caixa livre atingiu quase $10,9 bilhões no ano fiscal de 2025, o número mais forte em pelo menos quatro anos e um passo significativo em relação aos $8,6 bilhões que a empresa gerou no ano anterior.

As previsões para o ano fiscal 2026 colocam o fluxo de caixa livre na faixa de $9,8 a $10,8 bilhões, mantendo-o aproximadamente no mesmo nível. Uma empresa gerando esse tipo de caixa com uma capitalização de mercado de $111 bilhões não está em dificuldades, não importa como o gráfico pareça.
A Accenture também continuou devolvendo capital durante a queda, com um dividendo rendendo perto de 4% aos preços atuais e um programa de recompra de ações que a administração continuou financiando.
Na frente de IA, a narrativa tem mais fundamento do que o discurso típico de consultoria. A Accenture registrou $3 bilhões em novas vendas relacionadas a IA apenas no 3º trimestre do ano fiscal 2026.
A CEO Julie Sweet ressaltou repetidamente que a IA não reduz a demanda pelo que a Accenture faz. Os clientes precisam de mais ajuda de implementação quando estão tentando adotar novas tecnologias complexas, não menos, e a Accenture vem construindo essas capacidades tanto por meio de investimentos internos quanto de aquisições.
Veja como a Accenture se sai contra seus pares no TIKR (É grátis!) >>>
O Que o Modelo do TIKR Diz Sobre o Risco e o Potencial
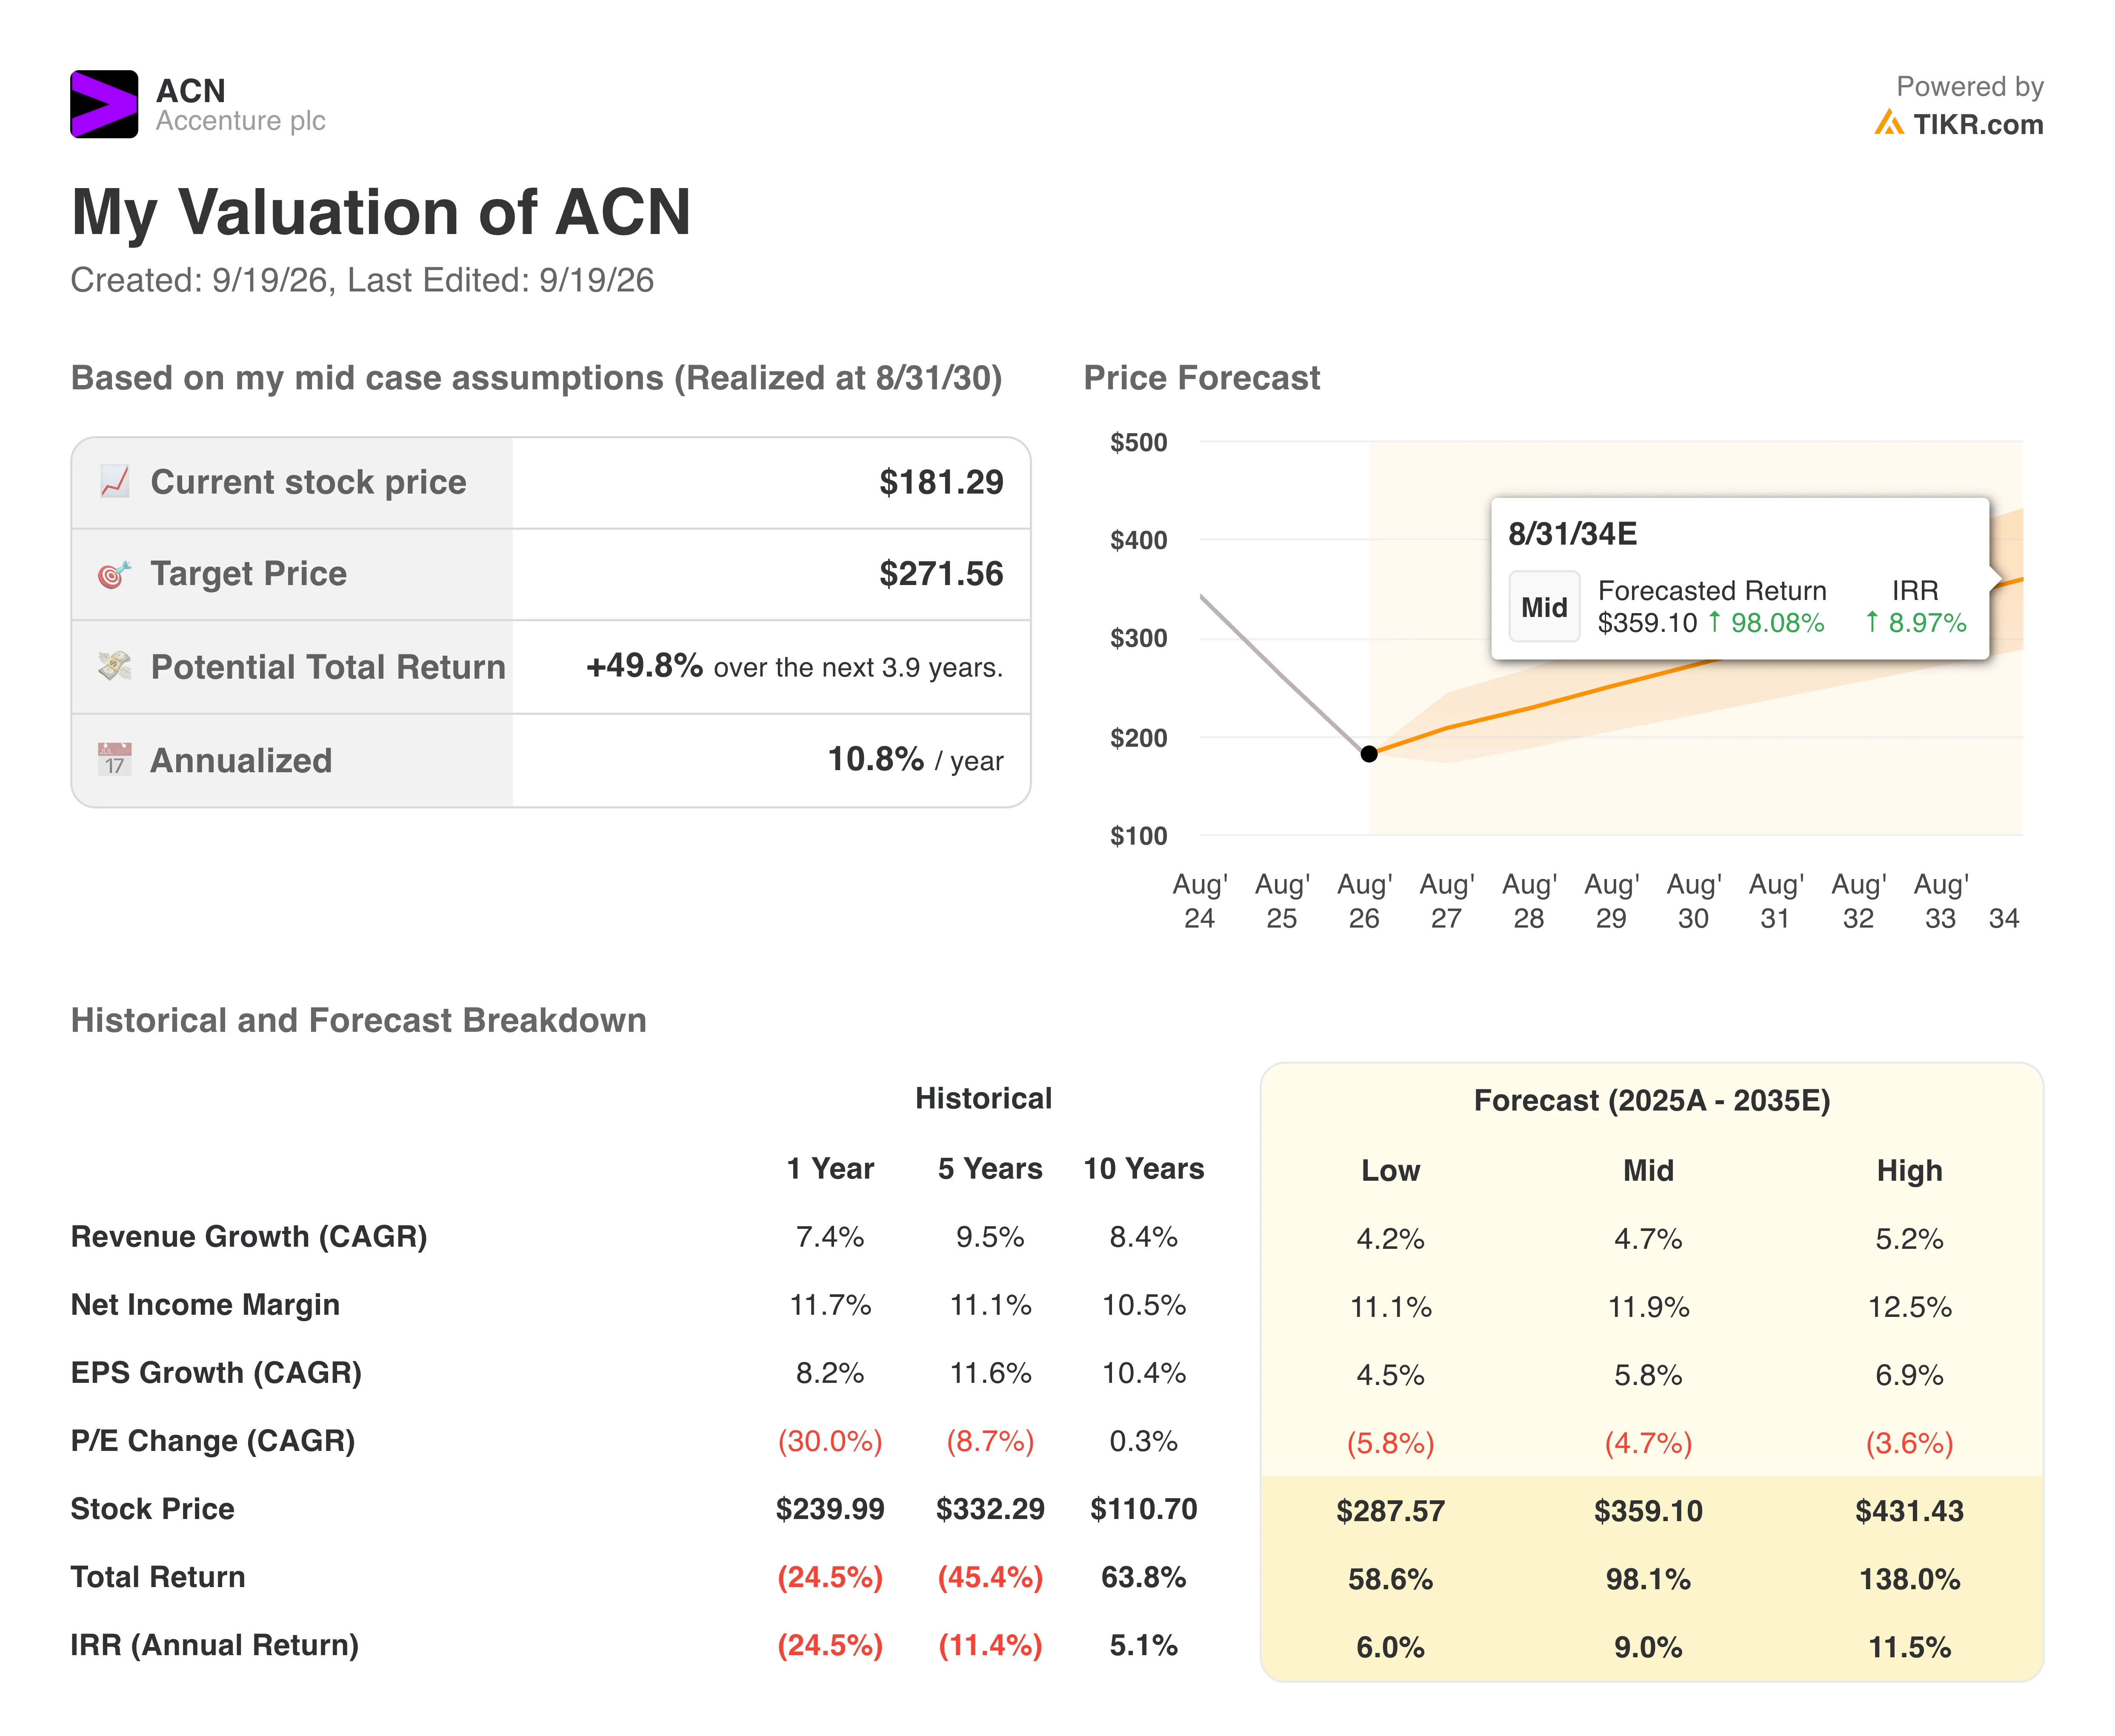
O cenário médio do modelo de valuation do TIKR chega a um preço-alvo de cerca de $272, implicando retornos anualizados de aproximadamente 11% dos níveis atuais nos próximos anos.
A suposição de crescimento de receita de cerca de 5% ao ano está, na verdade, abaixo do que a Accenture historicamente entregou, o que dá ao modelo alguma margem de segurança em vez de exigir um resultado otimista para que a matemática funcione.
Uma coisa vale a pena dizer claramente: a média de preço-alvo da Rua de cerca de $187 mal supera o preço atual de $181. Os analistas não estão exatamente batendo na mesa aqui, e esse ceticismo reflete uma incerteza real sobre quando o crescimento vai se recuperar.
A compressão do P/L incorporada ao cenário médio, cerca de 5% ao ano, reconhece que o múltiplo premium que a ACN carregou por anos dificilmente retornará completamente.
Estendendo o modelo até 2034, o retorno previsto no cenário médio atinge cerca de 98% com uma TIR de aproximadamente 9%, sólido, mas não o tipo de número que torna este um investimento de alta convicção óbvio.
Você Deve Comprar Ações da ACN?
O caso otimista começa com um negócio gerando cerca de $11 bilhões em fluxo de caixa livre anualmente, pagando um dividendo de quase 4% e situado na interseção da adoção de IA e da transformação empresarial em escala global.
A cerca de 13 vezes os lucros futuros, a avaliação é a mais barata em anos, e a queda provavelmente já precificou mais do que os fatores contrários em torno de contratos governamentais e cautela de gastos.
O caso pessimista é mais difícil de descartar do que normalmente seria para uma empresa desse tamanho. O alvo da Rua mal implica qualquer valorização, o crescimento tem sido genuinamente fraco e a exposição a contratos federais não vai desaparecer rapidamente.
A aceleração dos serviços de IA é real, mas é gradual, e uma suposição de crescimento de receita de 5% ainda exige uma execução melhor do que os últimos trimestres mostraram. A Accenture é um negócio de alta qualidade em um período difícil, e a pergunta honesta é se $181 é desconto suficiente para valer a pena esperar.
Índice Investimentos em geral Valorização Dividendos Atualizações de ganhos Junte-se a milhares de investidores em todo o mundo que usam o TIKR para supercharge suas análises de investimento.