Vistra 주식 주요 통계
- 현재 가격: $138.37
- 목표 가격 (중간): ~$155
- 시장 목표가: ~$205
- 잠재적 총 수익률: ~12%
- 연간 IRR: ~3% / 년
무슨 일이 있었나?
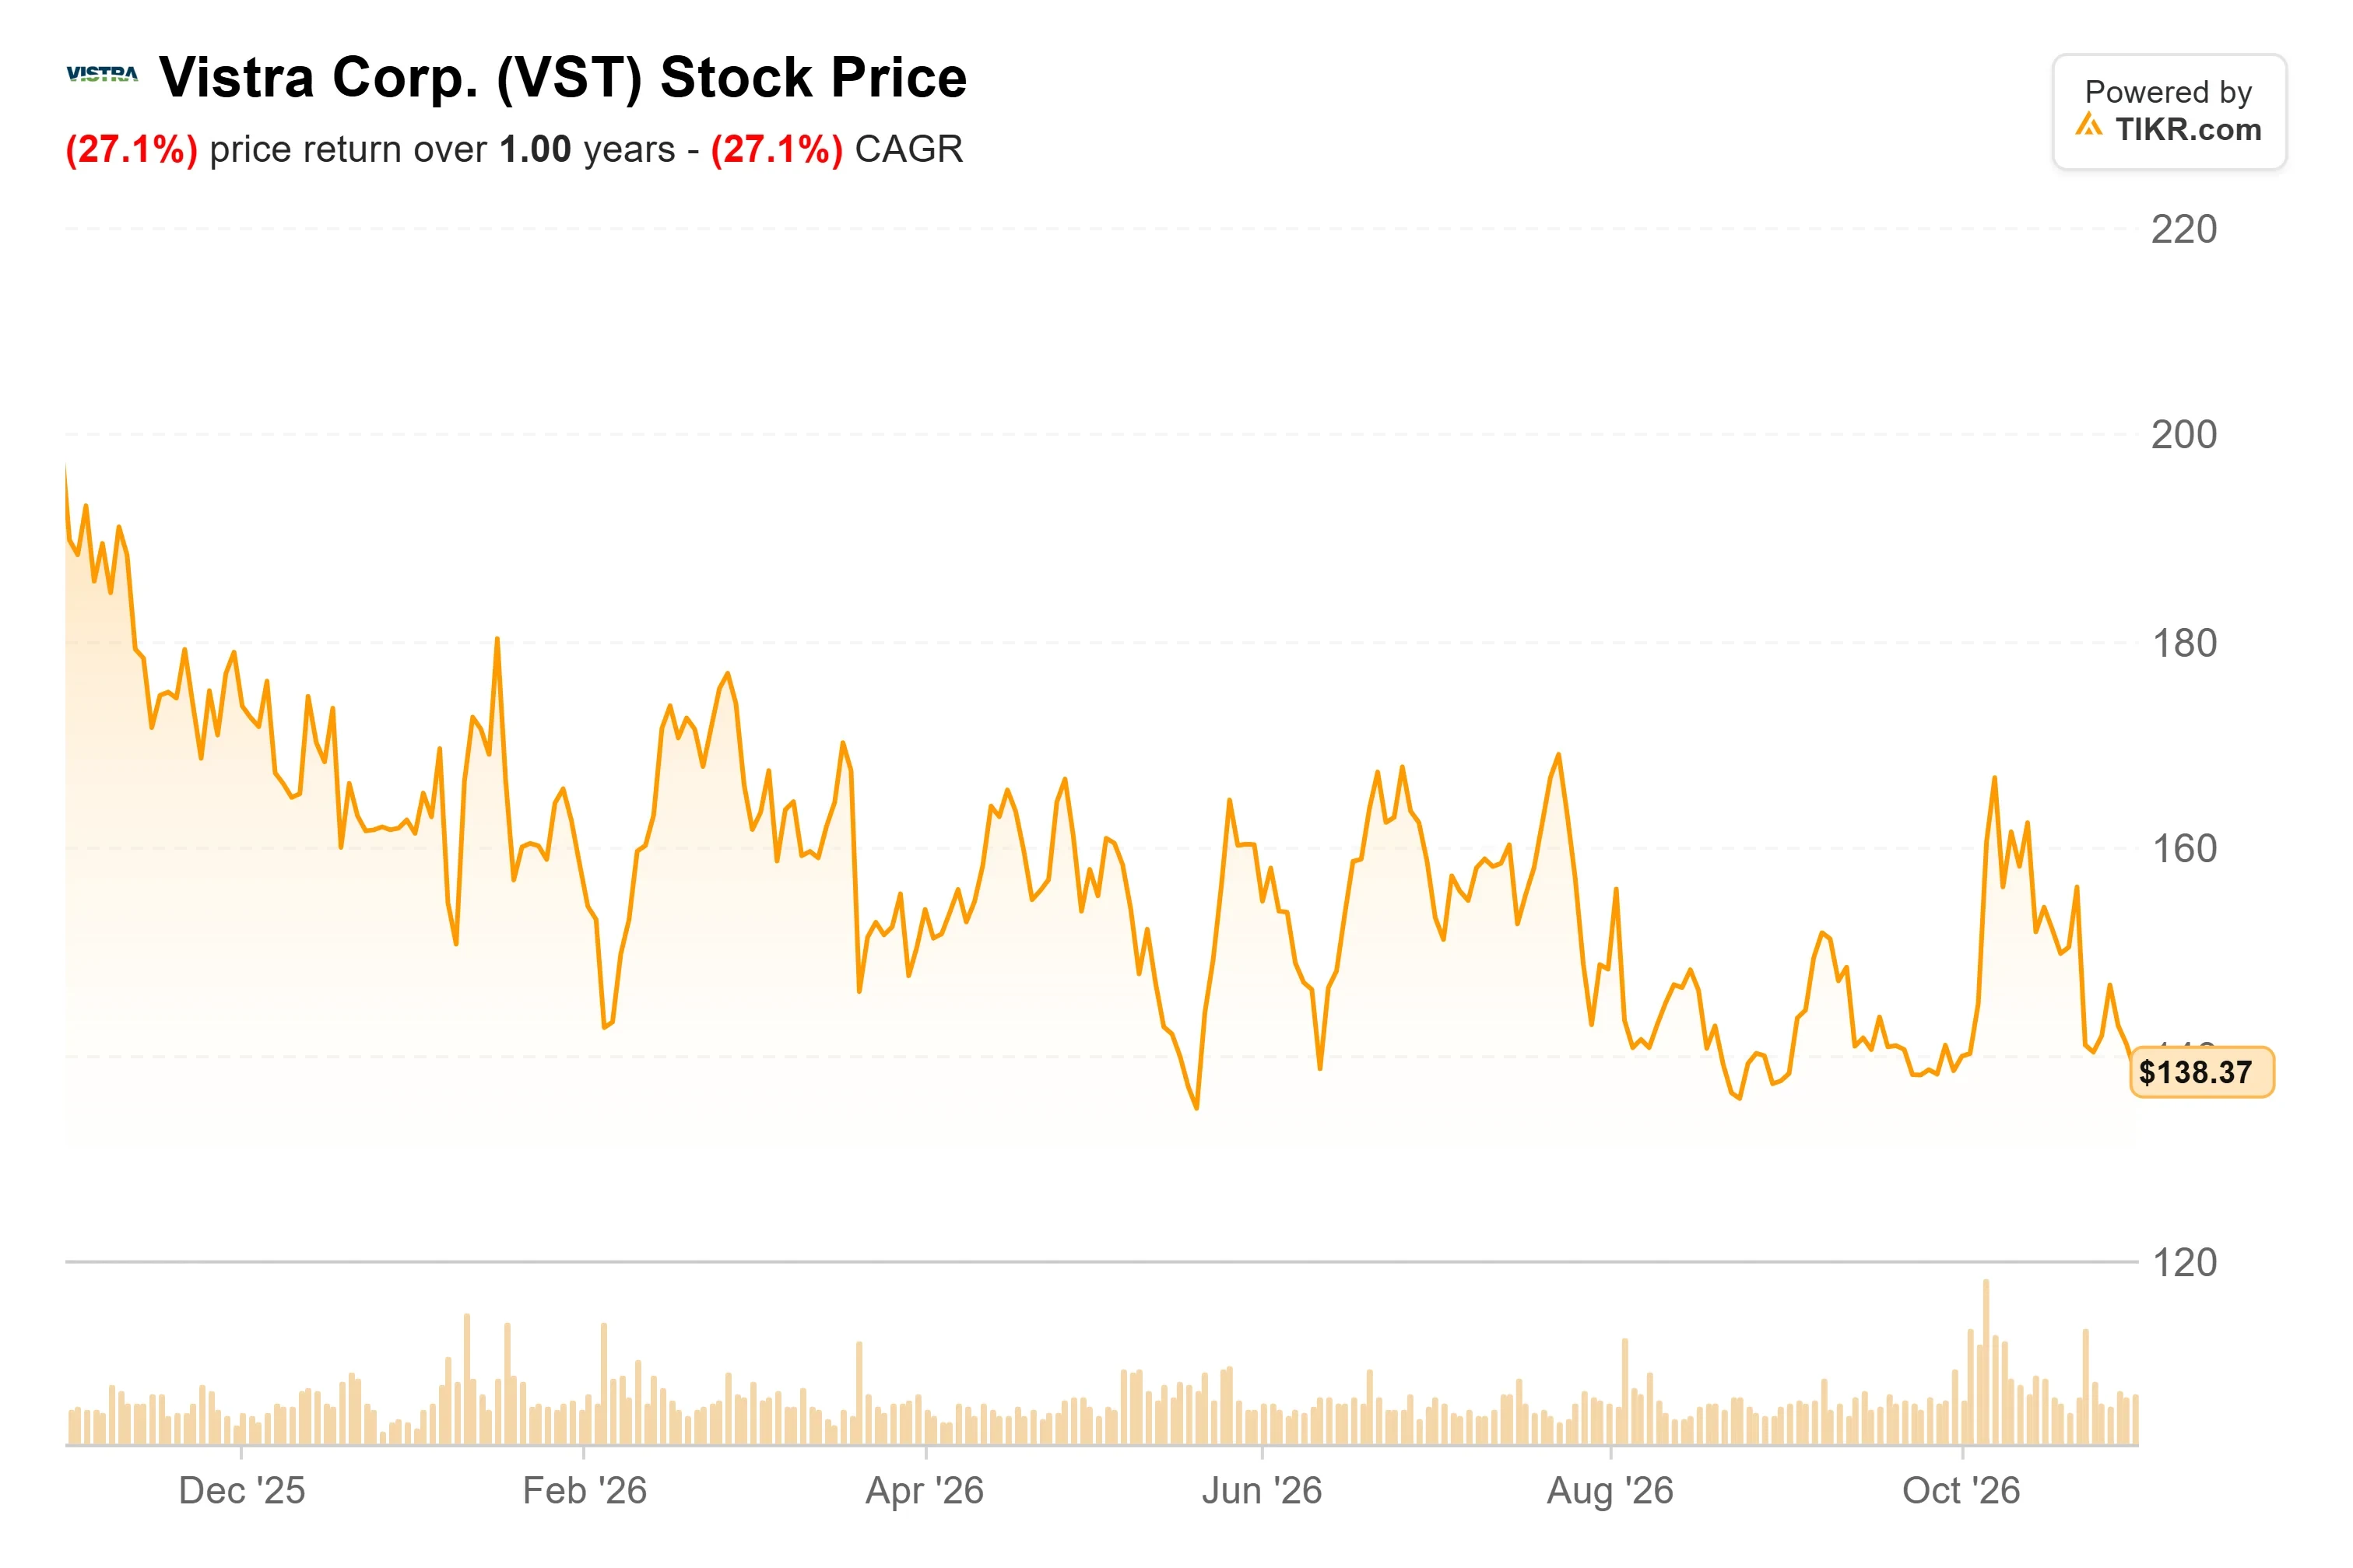
Vistra (VST)는 11월 6일 3분기 실적 발표를 일주일 앞둔 10월 30일, Quantum Capital Group이 관리하는 펀드로부터 Cogentrix Energy 인수를 완료했습니다. 이번 거래로 5,496 MW 용량의 천연가스 발전소 10곳을 추가했으며, 이 중 Vistra의 2027년 전망을 약화시킨 텍사스 시장에 위치한 발전소는 583 MW 용량의 Altura 열병합발전소 단 한 곳뿐입니다. 해당일 주가는 1.83% 하락한 $138.37에 마감했으며, Constellation Energy, NRG, Talen Energy과 함께 움직였고, 52주 최저가 $132.66 대비 4.3% 높은 수준으로 마감했습니다.
10개 발전소 중 9곳이 텍사스 외부에 위치
중부 대서양 및 중서부 전력망인 PJM이 3,163 MW(신규 용량의 약 58%)를 확보했습니다. 뉴잉글랜드가 1,750 MW(약 32%), 텍사스가 583 MW(약 11%)를 차지합니다. 가장 큰 두 발전소인 펜실베이니아의 Patriot와 Hamilton-Liberty는 2016년 가동을 시작한 881 MW 복합화력 발전소이며, Vistra가 이제 두 곳 모두를 완전히 소유하게 되었습니다. 이로 인해 Vistra의 총 발전 용량은 약 50,000 MW에 달하게 되었습니다.
이러한 편향은 중요한데, 텍사스 선물 가격의 약세가 Vistra의 2027년 전망에 부담을 주고 있는 반면, 경영진은 8월에 PJM 가격이 강화되고 있다고 언급했기 때문입니다.
Vistra는 1월에 현금, 5백만 주, 부채 인수를 통해 예상 세제 혜택을 제외한 약 40억 달러를 지급하기로 합의했습니다. 회사는 이를 발전소들의 예상 2027년 조정 EBITDA 대비 약 7.25배로 산정했으며, 이는 TIKR 기준 Vistra 자체의 향후 12개월 EBITDA 대비 약 9배와 비교됩니다. 신규 발전소 건설 비용은 계속해서 비싸지고 있습니다. 8월 7일 실적 발표에서 Jim Burke CEO는 "장비 가격이 경우에 따라 두 배, 아니 세 배까지 올랐다"며, "1년 또는 2년 전에 건설하기에 적절했던 가격이 이제는 더 이상 적절하지 않다"고 덧붙였습니다. 이미 가동 중인 발전소는 그 비용을 피할 수 있습니다.
종료된 거래가 2027년 업데이트의 토대를 마련
Vistra는 11월 6일에 2026년 및 2027년 실적 전망을 업데이트할 계획입니다. 8월에 Kris Moldovan CFO는 Cogentrix 인수가 완료되지 않았다면 2027년 업데이트가 지연될 가능성이 있다고 말했습니다. 그 달에 Vistra가 2026년 범위를 유지한 이유를 설명하며 그는 "이 시기에 거래가 종료되거나 특별한 일이 없는 한 실적 전망을 변경하는 것은 일반적이지 않다"고 말했습니다.
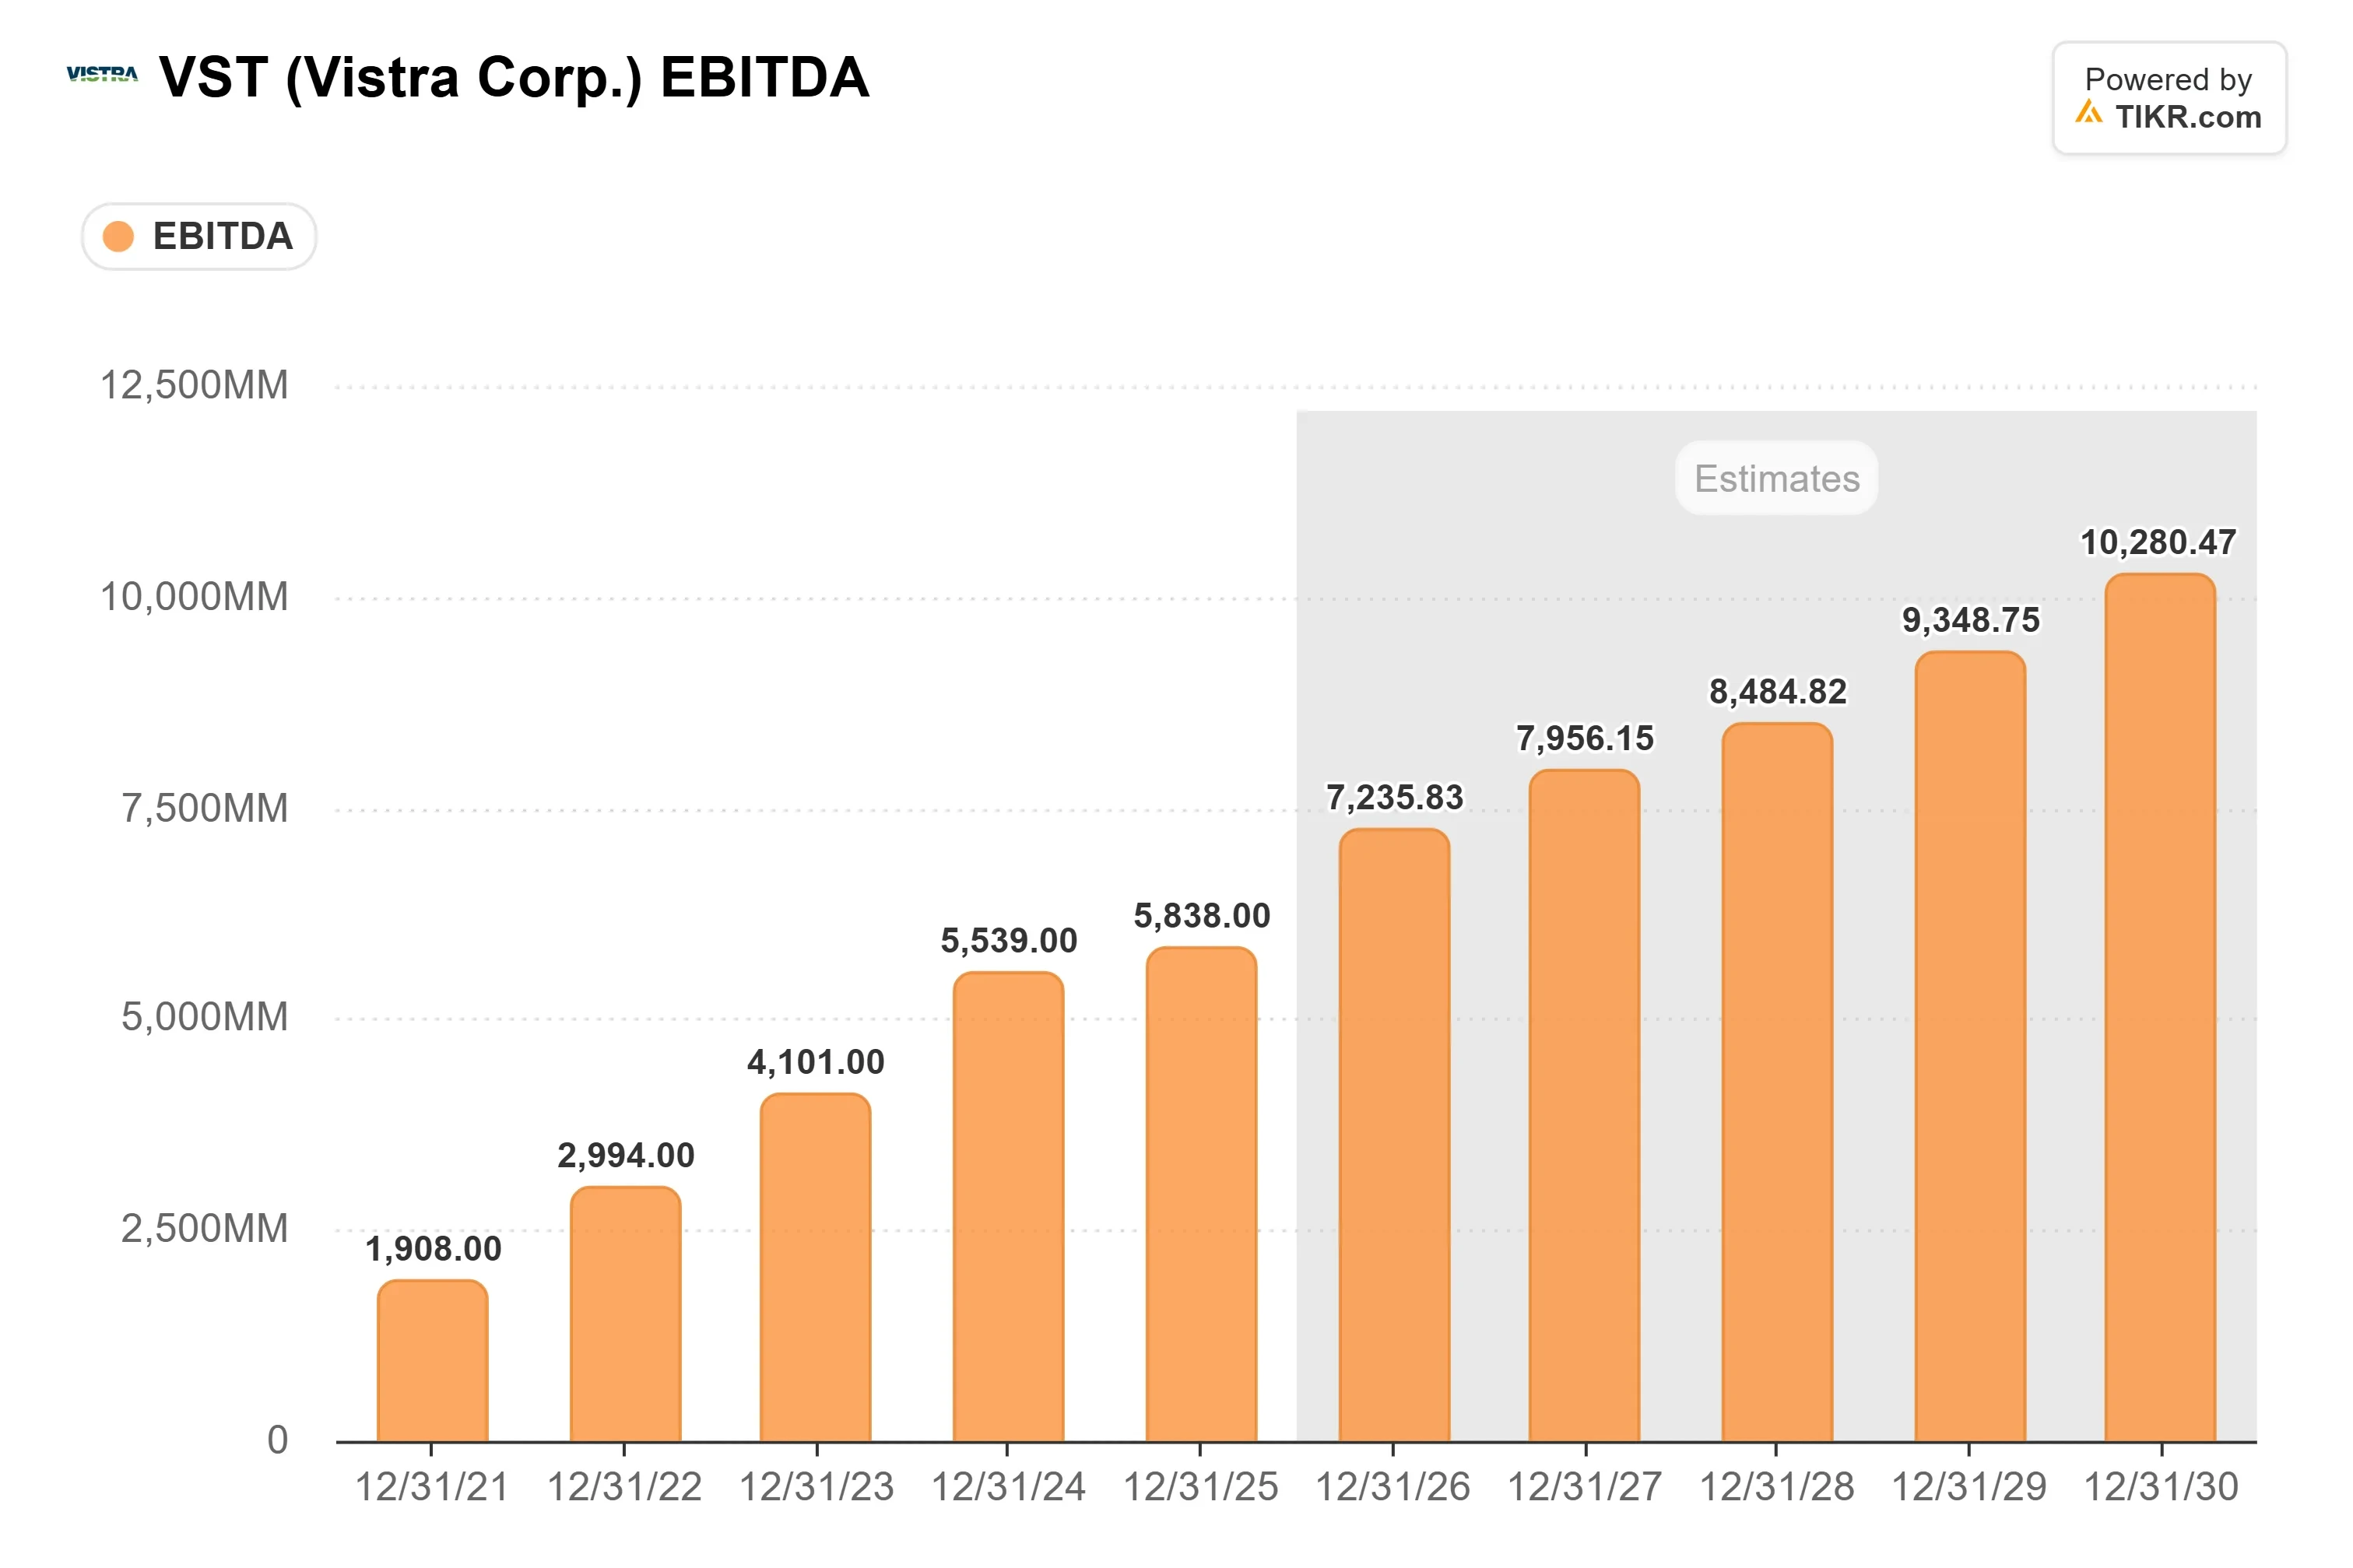
현재 Cogentrix를 제외한 2027년 조정 EBITDA 범위는 74억 달러에서 78억 달러이며, 경영진은 하단에 가까운 추세라고 말했습니다. Vistra의 1월 계산에 따르면, 약 40억 달러를 7.25배로 환산하면 당시 이후 전력 가격 변화를 고려하기 전에 이 발전소들이 약 5억 5천만 달러의 2027년 조정 EBITDA를 추가한다는 것을 의미합니다.
TIKR는 Vistra에 대해 22명의 애널리스트를 추적합니다. 몇 명이 '매수'를 권유할까요?
Vistra에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. Vistra의 애널리스트 등급 보기
3분기 실적과 시장 기대치가 각자의 기준을 설정
3분기 실적 자체도 중요합니다. TIKR의 컨센서스는 약 21억 달러의 3분기 EBITDA를 예상하며, 이는 TIKR 기준으로 전년 동기 대비 약 37% 높은 수준입니다. 2분기에는 매출과 GAAP 기준 주당순이익이 추정치에 미치지 못한 반면 EBITDA는 기대를 넘어섰습니다.
애널리스트들은 여전히 낙관적이지만 목표가를 조정했습니다. 22개 추정치를 종합한 시장 평균 목표가는 9월 말 약 $213에서 약 $205로 하락했으며, 매수 등급은 15개에서 18개로 증가했습니다. CIBC는 10월 28일 목표가를 $201에서 $181로 낮췄고, Morgan Stanley는 10월 30일 $226에서 $224로 조정했으며, 한 명의 애널리스트가 이 주식에 대해 Underperform 등급을 부여했습니다.
TIKR 고급 모델 분석
- 현재 가격: $138.37
- 목표 가격 (중간): ~$155
- 잠재적 총 수익률: ~12%
- 연간 IRR: ~3% / 년

TIKR 모델의 중간 시나리오는 Vistra를 2030년 12월 31일 기준 약 $155로 평가하며, 이는 10월 30일 종가보다 약 12%, 연간 약 3% 높은 수준으로, 시장 평균인 약 $205보다 훨씬 낮습니다. 별도의 2025년부터 2035년까지의 예측표를 보면, 중간 시나리오는 연간 약 6%의 매출 성장률, 약 15%의 순이익률, 그리고 약간 낮은 P/E 비율을 가정합니다. 주요 리스크는 텍사스입니다: ERCOT 가격이 계속 하락한다면, Cogentrix가 그 피해를 상쇄하는 정도는 줄어들 것입니다. Vistra의 1월 계산에 가까운 Cogentrix의 기여도는 모델이 사용하는 것보다 더 높은 배수를 지지할 수 있습니다. 거래를 포함한 2027년 실적 전망이 $74억 달러 근처에 머문다면, 이 시나리오조차도 이미 가치가 충분히 반영된 것으로 보일 수 있습니다.
결론
11월 6일 발표는 Cogentrix가 성장을 추가하는지 아니면 주로 텍사스의 부족분을 메우는지를 보여줄 것입니다. Vistra가 거래의 2027년 기여도를 별도로 공개한다면, 약 5억 5천만 달러에 가까운 수치는 1월 계산과 일치할 것입니다. 그보다 훨씬 낮은 수치는 더 약한 가격이나 헤지가 이미 거래의 가치를 잠식했음을 의미할 수 있습니다.
그렇다면 Vistra 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Vistra의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 우리는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 우리의 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!