핵심 요약
- 어플라이드 머티어리얼스는 금요일 인텔이 촉발한 반도체 주가 하락 속에 7.5% 하락했으며, 이는 Besi 지분을 약 9%에서 약 20%로 인상하기로 합의한 지 며칠 후의 일이었습니다.
- Besi의 3분기 주문은 96% 급증했으나, 메모리 제조사들이 HBM용 하이브리드 본딩 도입을 연기하면서 주가는 6월 이후 54% 하락했습니다.
- 어플라이드 머티어리얼스는 회계연도 4분기 매출을 51% 증가한 102억 5천만 달러로, 주당 순이익을 컨센서스 3.69달러 대비 4.02달러로 예상했습니다.
- 11월 12일 발표될 실적은 이 예상이 유지되는지, 그리고 코어 매출의 26%를 차지하는 중국의 추세가 어떠한지 보여줄 것입니다.
어플라이드 머티어리얼스 (AMAT)는 금요일 인텔의 실적 전망이 반도체 주식을 끌어내리면서 7.5% 하락해 390달러에 거래되었습니다. 주가는 현재 52주 최고가인 740달러보다 47% 낮은 수준입니다.
그러나 그 주 초반에 어플라이드는 반대 방향을 가리키는 베팅을 했습니다. BE 세미컨덕터 인더스트리 (BESI)에 대한 지분을 약 9%에서 약 20%로 인상하기로 합의했으며, 이 소식에 Besi 주가는 약 9% 급등했습니다.
이 타이밍은 의미심장합니다. Besi는 6월 22일부터 발표 시점까지 54% 하락했는데, 이는 메모리 제조사들이 HBM용 하이브리드 본딩 장비 도입을 연기했기 때문입니다.
따라서 어플라이드는 시장이 포기한 파트너에 투자를 늘리고 있는 것입니다.
Besi에 대한 투자 확대
이 거래는 간단합니다:
- 어플라이드는 미국 반독점 심사가 보류된 가운데 가속 주식 매매 계약을 통해 주식을 매입할 예정입니다.
- 약 20%를 초과하거나 이사회 의석을 요구할 계획은 없습니다.
- 양사는 2020년부터 하이브리드 본딩 분야에서 협력해 왔으며, 통합 다이-투-웨이퍼 시스템인 Kinex를 공동 개발했습니다.
어플라이드의 반도체 제품 그룹을 이끄는 프라부 라자는 하이브리드 본딩과 차세대 인터커넥트를 "에너지 효율적인 AI 컴퓨팅 성능을 위한 점점 더 중요한 핵심 요소"라고 불렀습니다.
Besi의 주문량은 그의 주장을 뒷받침합니다. 3분기 주문은 96% 증가해 3억 4,260만 유로에 달했으며, 올해 처음 9개월 동안의 하이브리드 본딩 주문은 2025년 전체를 두 배 이상 넘어섰습니다. Besi는 또한 지난주 ASML이 하이브리드 본딩 경쟁사가 아니라고 밝혔습니다.
분석가들은 이 주문들이 매출로 전환되면서 Besi의 매출에 대해 다음과 같이 예상하고 있습니다...

이 주문 급증이 매출로 이어져야 어플라이드의 확대된 지분 투자가 성과를 낼 수 있습니다.
메모리가 분기를 견인 중
어플라이드 자체 사업도 뜨겁게 달아오르고 있습니다. 회계연도 3분기 매출은 25% 증가해 사상 최고치인 91억 2천만 달러를 기록했으며, 비-GAAP 기준 주당 순이익은 3.50달러로 3.39달러라는 추정치를 상회했습니다.
DRAM이 두드러졌습니다. HBM 패키징을 포함한 DRAM 매출은 고객사들이 클린룸 공간을 확장하면서 52% 증가해 사상 최고치를 기록했습니다.
4분기 예상은 더욱 강력합니다. 어플라이드는 102억 5천만 달러(플러스 마이너스 5억 달러)의 매출을 예상하며, 이는 95억 4천만 달러라는 컨센서스를 크게 상회합니다. 반도체 시스템 부문은 62% 성장할 것으로 보이며, 서비스 부문은 22% 성장할 것으로 예상됩니다.
이 예상을 지난 2년간의 매출 흐름과 비교해 보십시오.
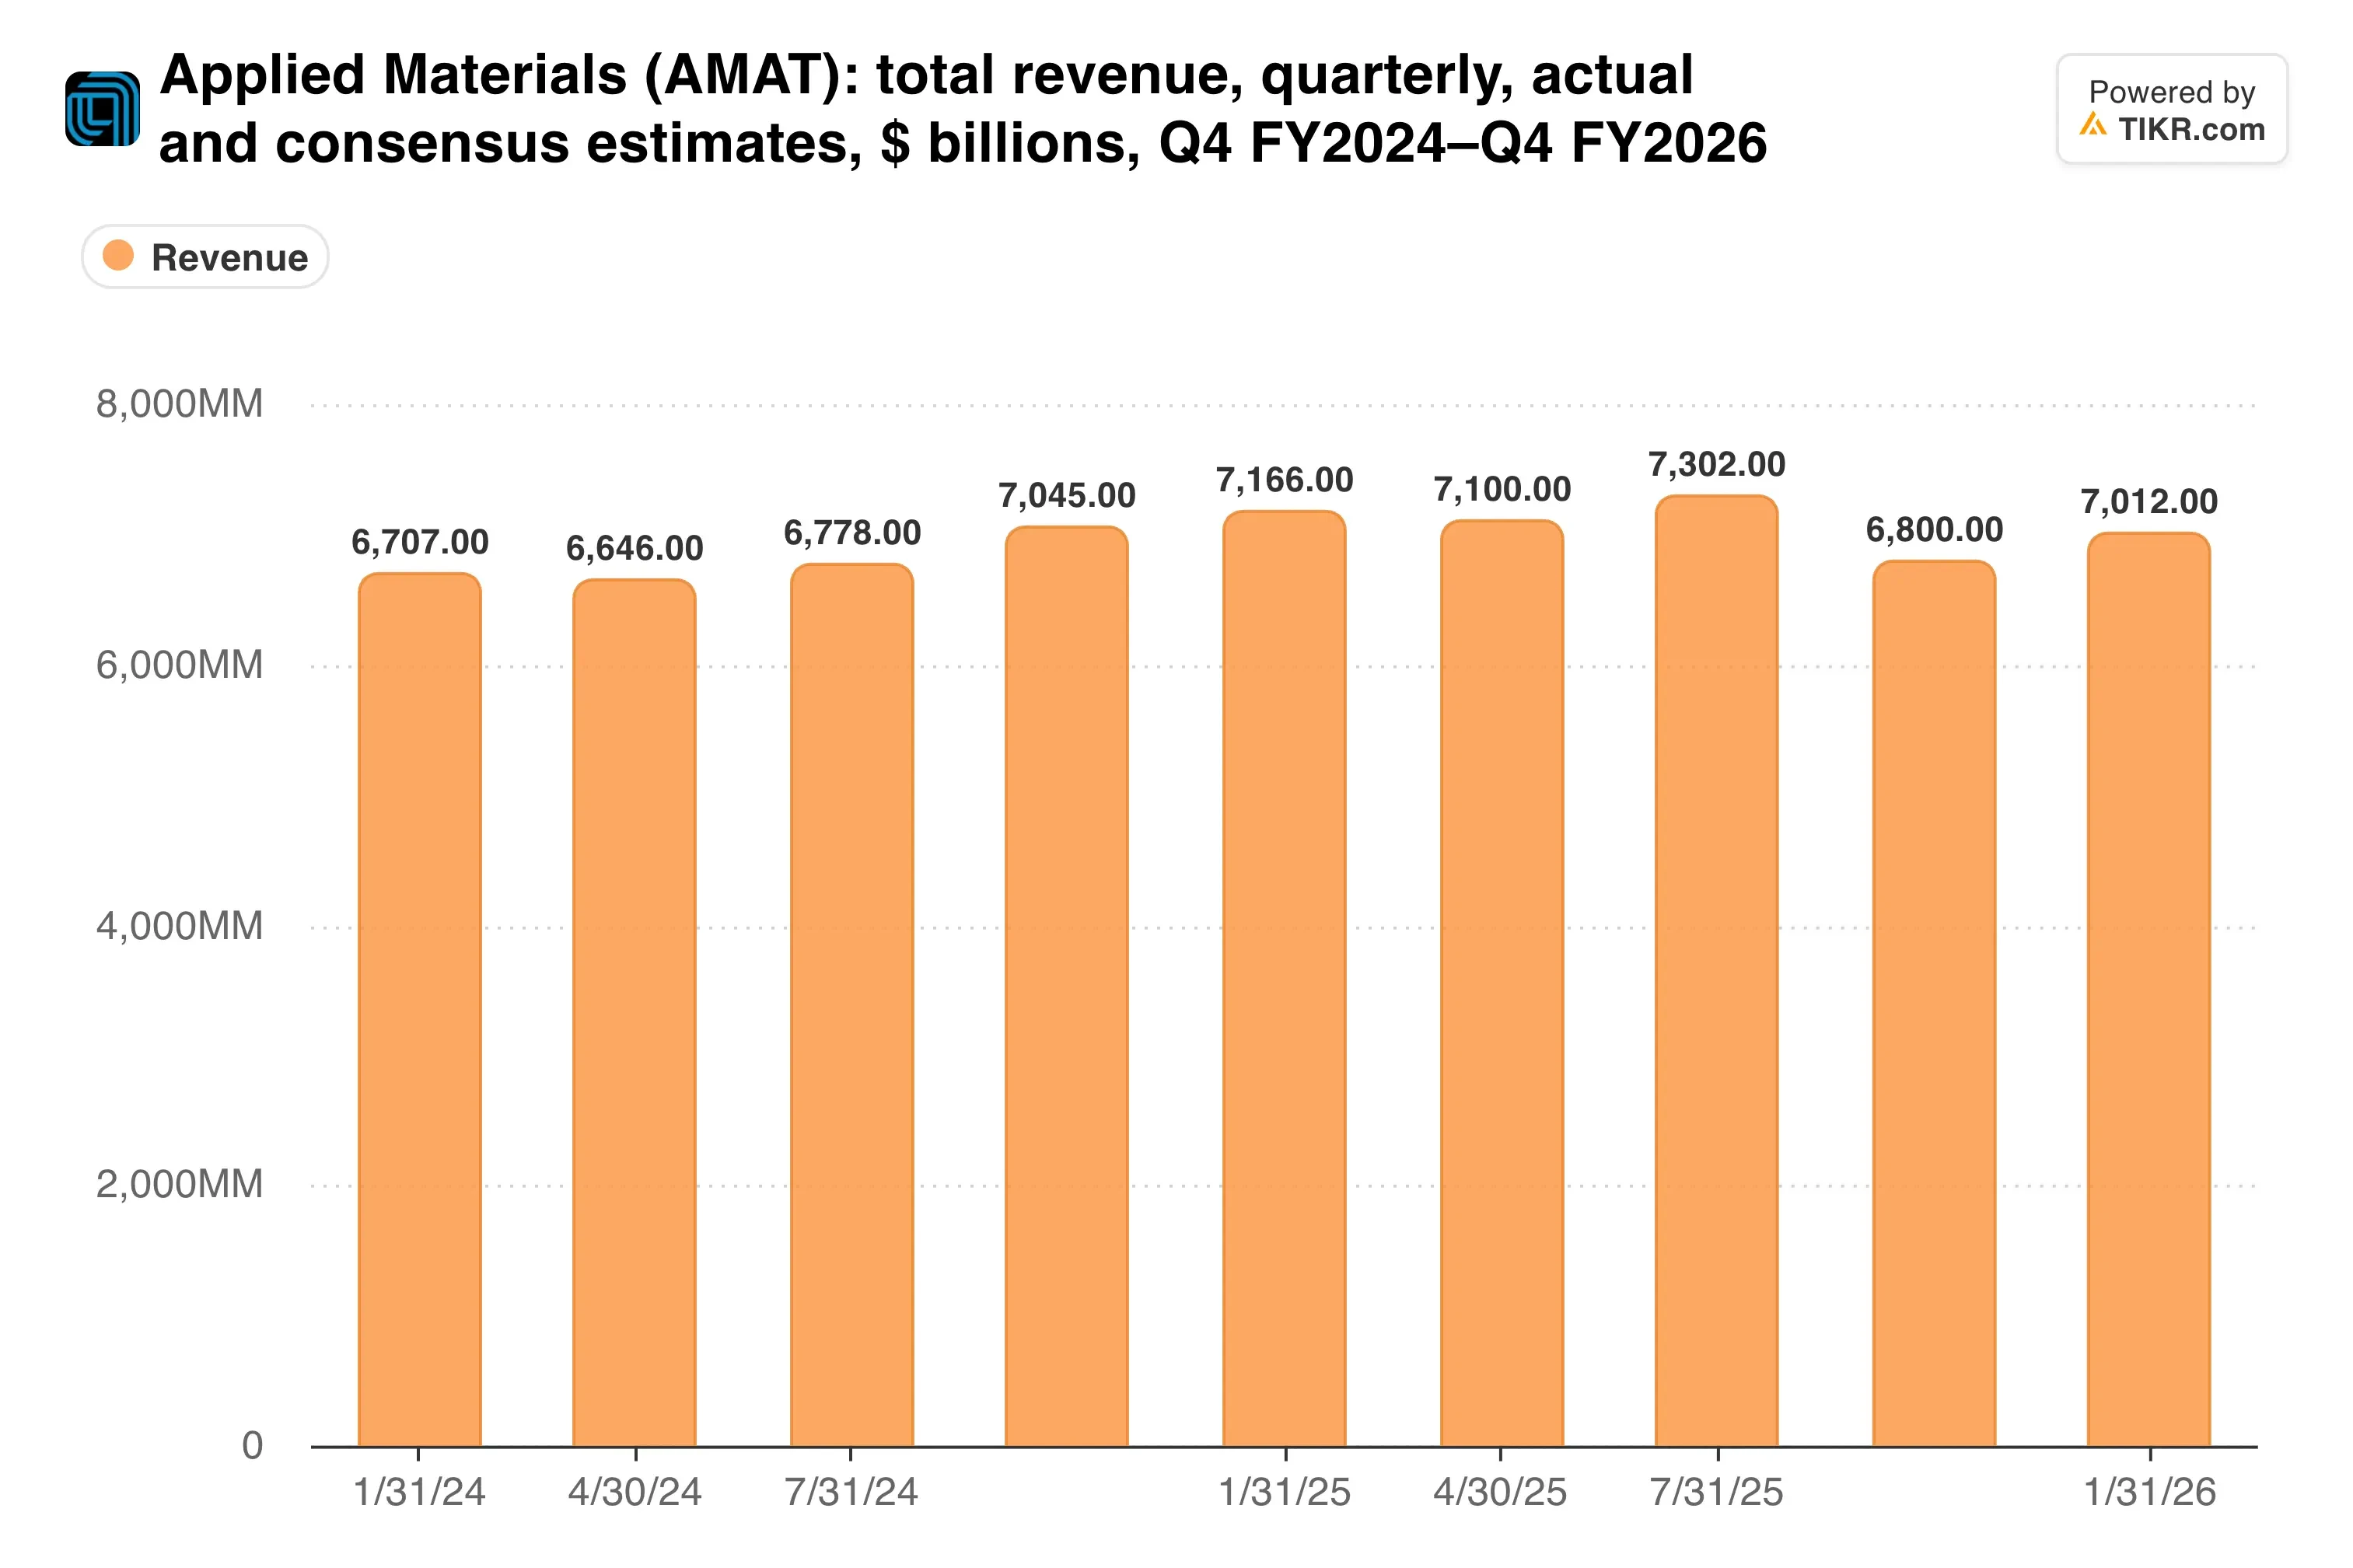
102억 5천만 달러 분기는 3분기 사상 최고치보다 약 12% 높은 수준이 될 것입니다.
서비스는 더 안정적인 층을 추가합니다. 어플라이드는 해당 사업이 올해 20% 이상 성장하고 2030년까지 120억 달러를 넘을 것으로 예상합니다.
TIKR는 어플라이드 머티어리얼스에 대해 40명의 애널리스트를 추적합니다. 몇 명이 "매수"라고 말할까요?
어플라이드 머티어리얼스에 대한 매수, 보유, 매도 등급과 월가의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 조사합니다. 어플라이드 머티어리얼스의 애널리스트 등급 보기
ASML보다 저렴한 이유
금요일의 하락으로 어플라이드의 배수는 가장 가까운 장비 동종사보다 낮아졌습니다:
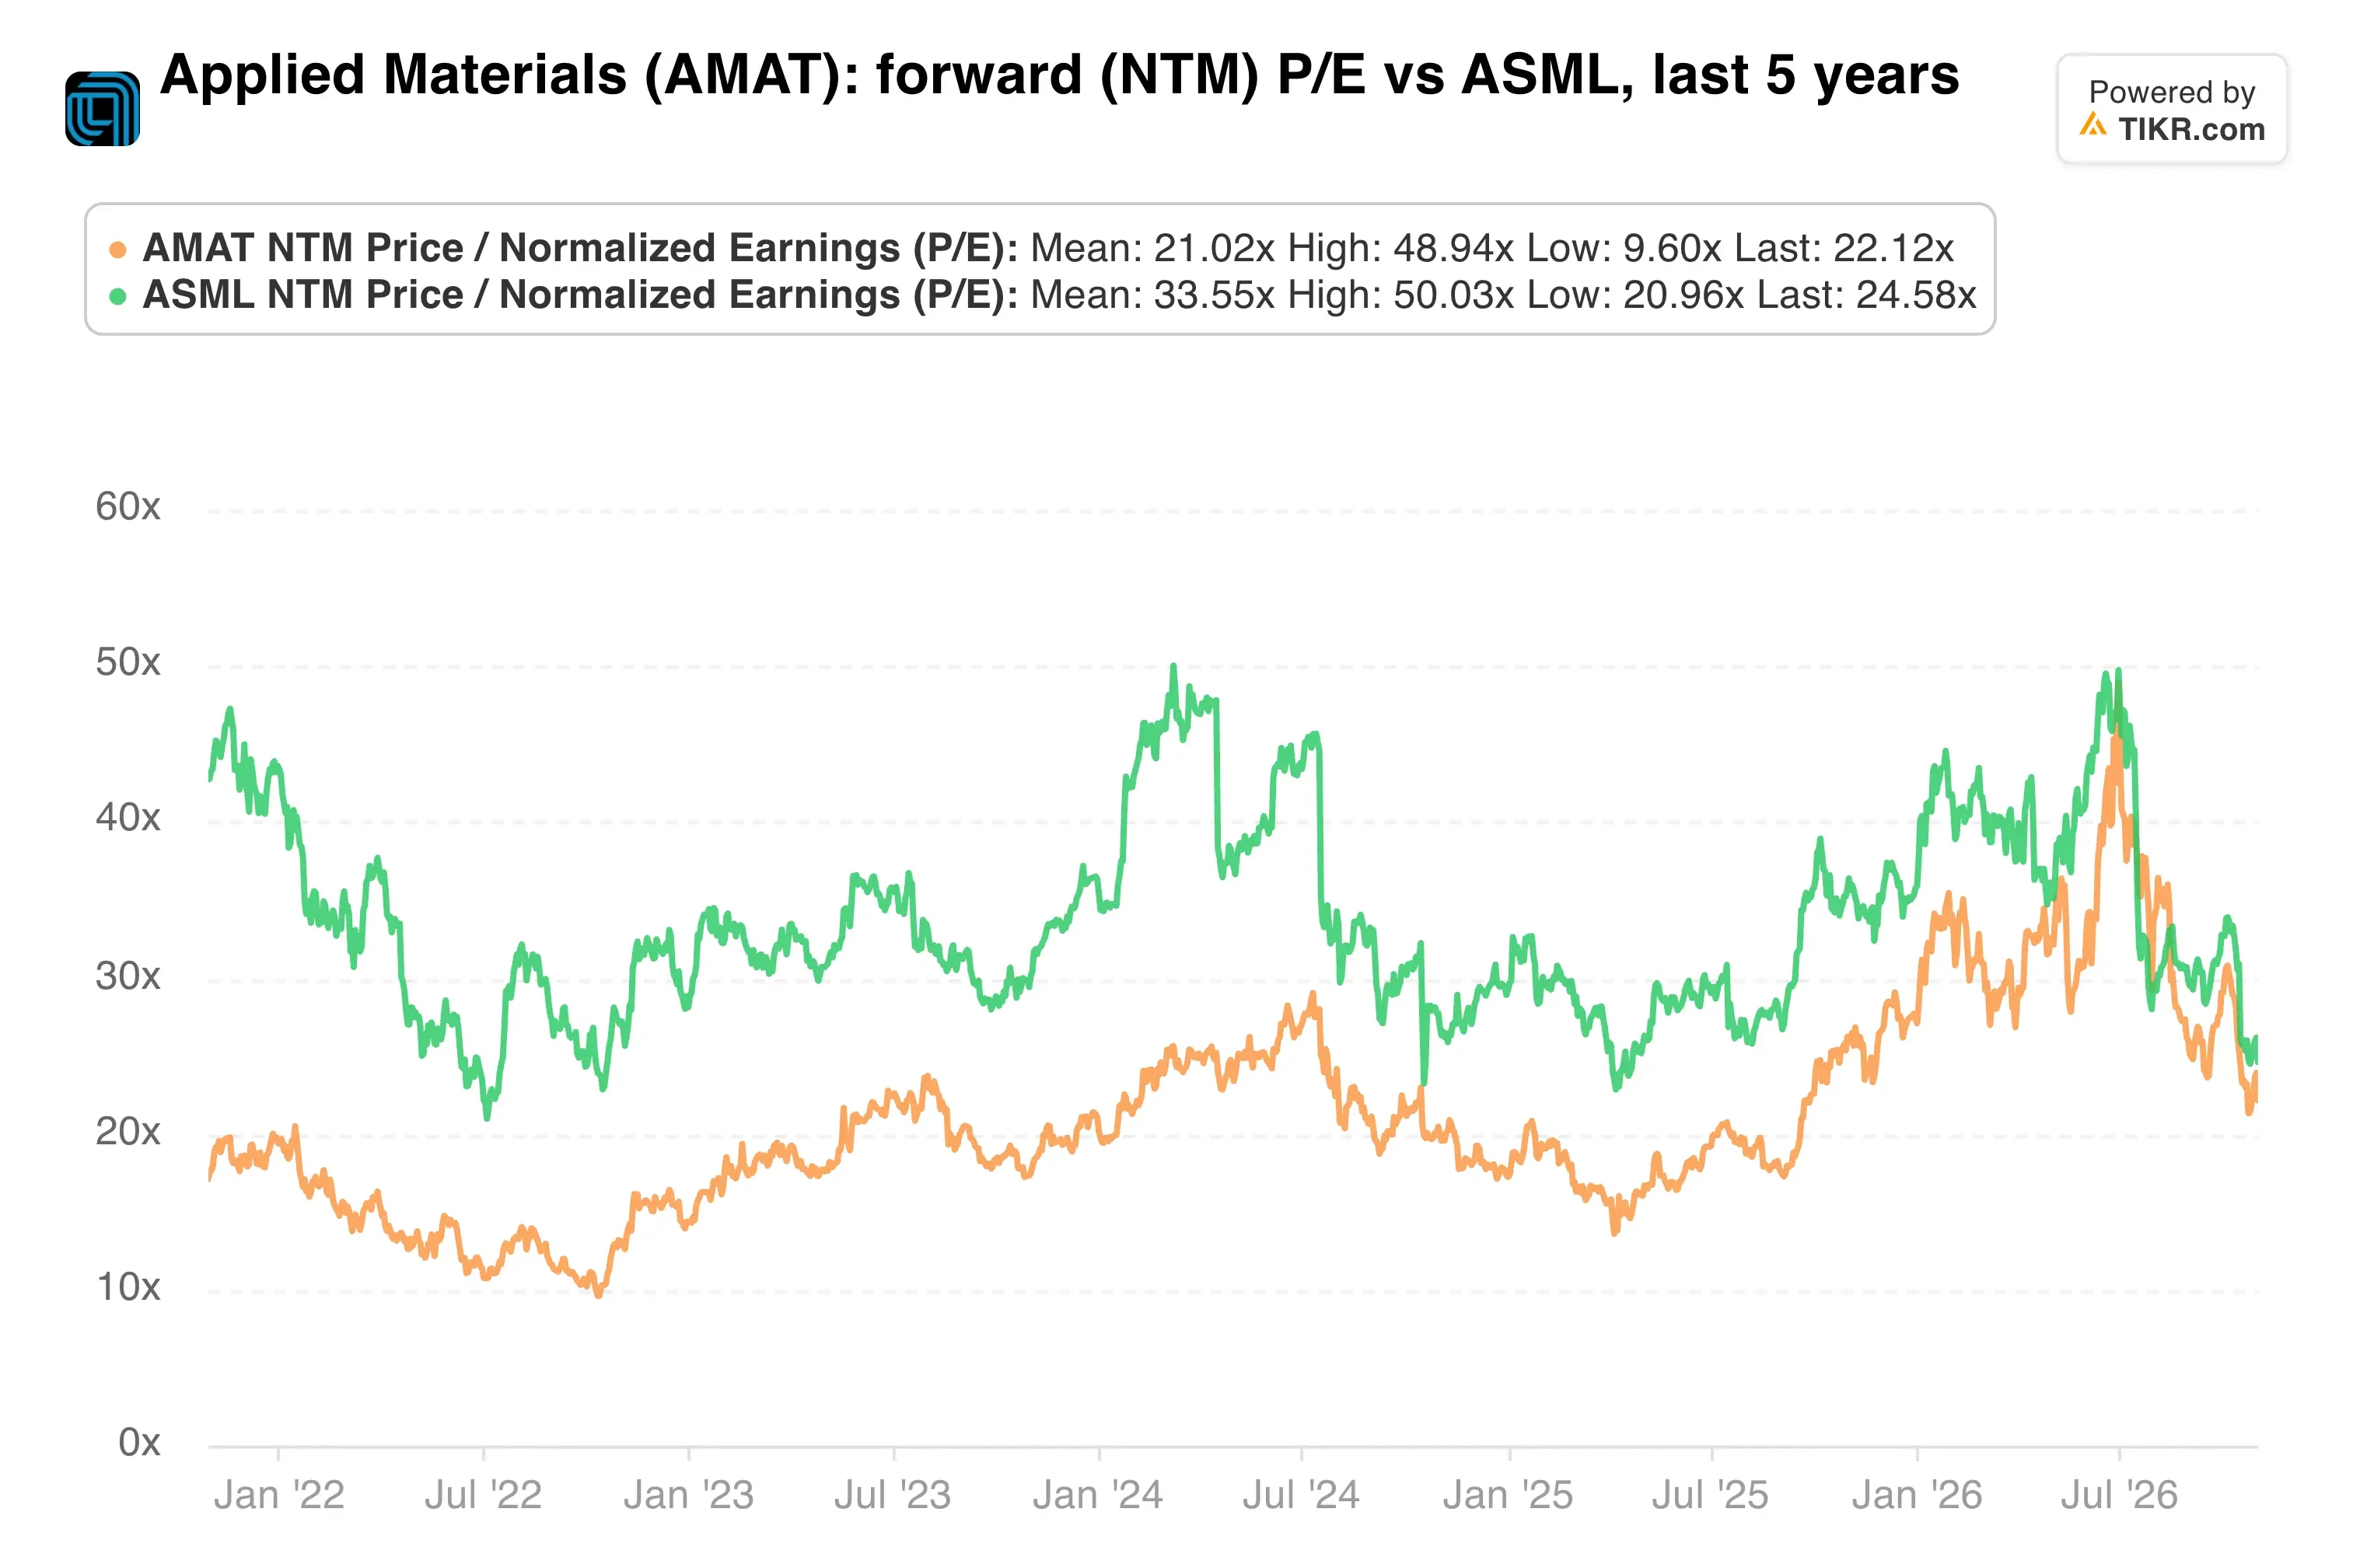
어플라이드는 선행 주가수익비(P/E) 22.1배에 거래되는 반면, ASML은 24.6배에 거래됩니다.
이 격차의 상당 부분은 중국 때문입니다. 중국은 3분기 반도체 시스템 및 서비스 매출의 26%를 차지했으며, 이는 직전 분기의 35%에서 하락한 수치입니다. 경영진은 여전히 올해와 내년 중국 매출이 28나노미터 파운드리 및 로직 작업을 주도하며 성장할 것으로 예상하지만, 수출 통제가 이를 빠르게 바꿀 수 있습니다.
월가의 평균 목표가인 628달러는 61%의 상승 여력을 의미합니다.
제 생각: 저는 Besi 움직임이 마음에 듭니다. 어플라이드는 시장이 비관적인 시기에 하이브리드 본딩 선도 기업을 매수하고 있으며, 지분을 충분히 작게 유지해 경영권 분쟁을 피하고 있습니다. 그럼에도 불구하고, 이 지분은 메모리 사업에 비하면 사소합니다. 금요일의 매도세는 AI 지출이 51%라는 예상이 2027년 성장으로 이어지기 전에 정점에 도달할 것이라는 두려움을 반영하며, 저는 그 두려움이 이르지만 지켜볼 만한 공정한 우려라고 생각합니다.
다음은 11월 12일 실적 발표입니다. 이는 4분기가 102억 5천만 달러 근처에 도달했는지, 그리고 DRAM 수요가 2027년으로 이어지는지 보여줄 것입니다.
그렇다면 어플라이드 머티어리얼스 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 어플라이드 머티어리얼스가 얼마나 가치가 있을지 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하십시오. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권고 사항이 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!