핵심 요약
- TSMC 주가는 10월에 11% 하락했으며, 대부분의 손실은 두 번의 거래일에서 발생했습니다: Lam Research의 10월 21일 실적 발표 이후 반도체 주식 매각세와 10월 29일 인텔의 부진한 전망치 발표 때문이었습니다.
- TSMC 자체의 소식은 좋았습니다: 분기 실적 신기록 467억 달러, 4분기 예상 실적 523억~543억 달러, AI 칩 패키징 가격 최대 20% 인상 보도 등이었습니다.
- 주요 리스크는 TSMC의 고객사들입니다. AI 자금 조달이 위축되거나 더 효율적인 모델이 더 적은 칩을 필요로 하게 되면, TSMC가 올해 600억~640억 달러를 설비 투자에 쓰는 동안 주문이 둔화될 수 있습니다.
- 주당 순이익은 2025년부터 2027년까지 두 배 이상 증가할 것으로 예상되며, 주가는 평소 거래되는 배수보다 낮게 형성되어 있어, 이번 매각세는 TSMC의 1월 중순 실적 발표 전 매수 기회로 보입니다.
타이완 반도체 제조 (TSM) 주가는 10월에 11% 하락했으며, 그 중 TSMC 자체 요인은 거의 없었습니다.
두 번의 거래일이 대부분의 손실을 초래했습니다. 반도체 주식은 10월 22일, Lam Research가 부족한 공급이 12월 분기 전망을 제한했다고 발표한 다음날 아침에 매각세를 보였고, TSMC는 약 4.5% 하락했습니다. 그 후 인텔 (INTC)이 10월 29일 장 마감 후 부진한 전망치를 제시하자, TSMC는 10월 30일 약 6% 하락했으며, 이 광범위한 반도체 매각세는 엔비디아 (NVDA)와 어드밴스트 마이크로 디바이시즈 (AMD)도 덮쳤습니다. 이 두 날을 제외하면 TSMC 주가는 그 달 동안 대체로 횡보했습니다.

인텔의 문제는 서버가 아닌 PC입니다
인텔의 3분기 매출은 21% 증가한 165억 달러를 기록했으며, 데이터 센터 매출은 78% 급등하여 73억 달러에 달했습니다. 문제는 PC입니다. 인텔은 4분기 매출을 150억~160억 달러로 예상했으며, CFO 데이비드 진스너는 "PC 둔화가 적어도 내년 상반기까지는 지속될 것"이라고 전망했습니다. 인텔 주가는 10월에 47% 하락했습니다.
공급은 이야기의 다른 한 축입니다. 립부 탄 CEO는 실적 발표에서 인텔의 당면 과제는 "Xeon 제품군에 대한 비범한 수요를 충족시키기 위한 추가 공급 확보"라고 말했습니다. 인텔은 수년간 TSMC로부터 파운드리 고객을 확보하려 노력해 왔으며, 자사의 서버 칩조차 충분히 생산하지 못하는 회사가 그 일을 하기에는 약한 입장입니다.
TSMC는 방금 사상 최고 분기 실적을 기록했습니다
10월 15일, TSMC의 3분기 매출은 신기록인 467.2억 달러를 달성했습니다. 이는 2025년 3분기 대비 41.2% 증가한 수치로 회사가 제시한 전망치 상한선을 상회했습니다. 매출 총이익률은 66.4%였으며, 2나노미터 칩이 이미 웨이퍼 매출의 8%를 차지했습니다.
4분기 예상 실적은 중간값 기준으로 전년 동기 대비 약 58% 성장을 가리키며, TSMC는 이제 연간(미국 달러 기준) 약 44% 성장을 예상하고 있습니다. CFO 웬델 황은 실적 발표에서 "2나노미터 기술의 급격한 생산 확대를 포함한 선진 공정 기술에 대한 지속적인 강력한 수요를 기대한다"고 말했습니다.
월스트리트의 2027년 정규화 주당순이익 추정치는 23.39달러로, TSMC가 2025년에 기록한 10.65달러의 두 배 이상입니다:
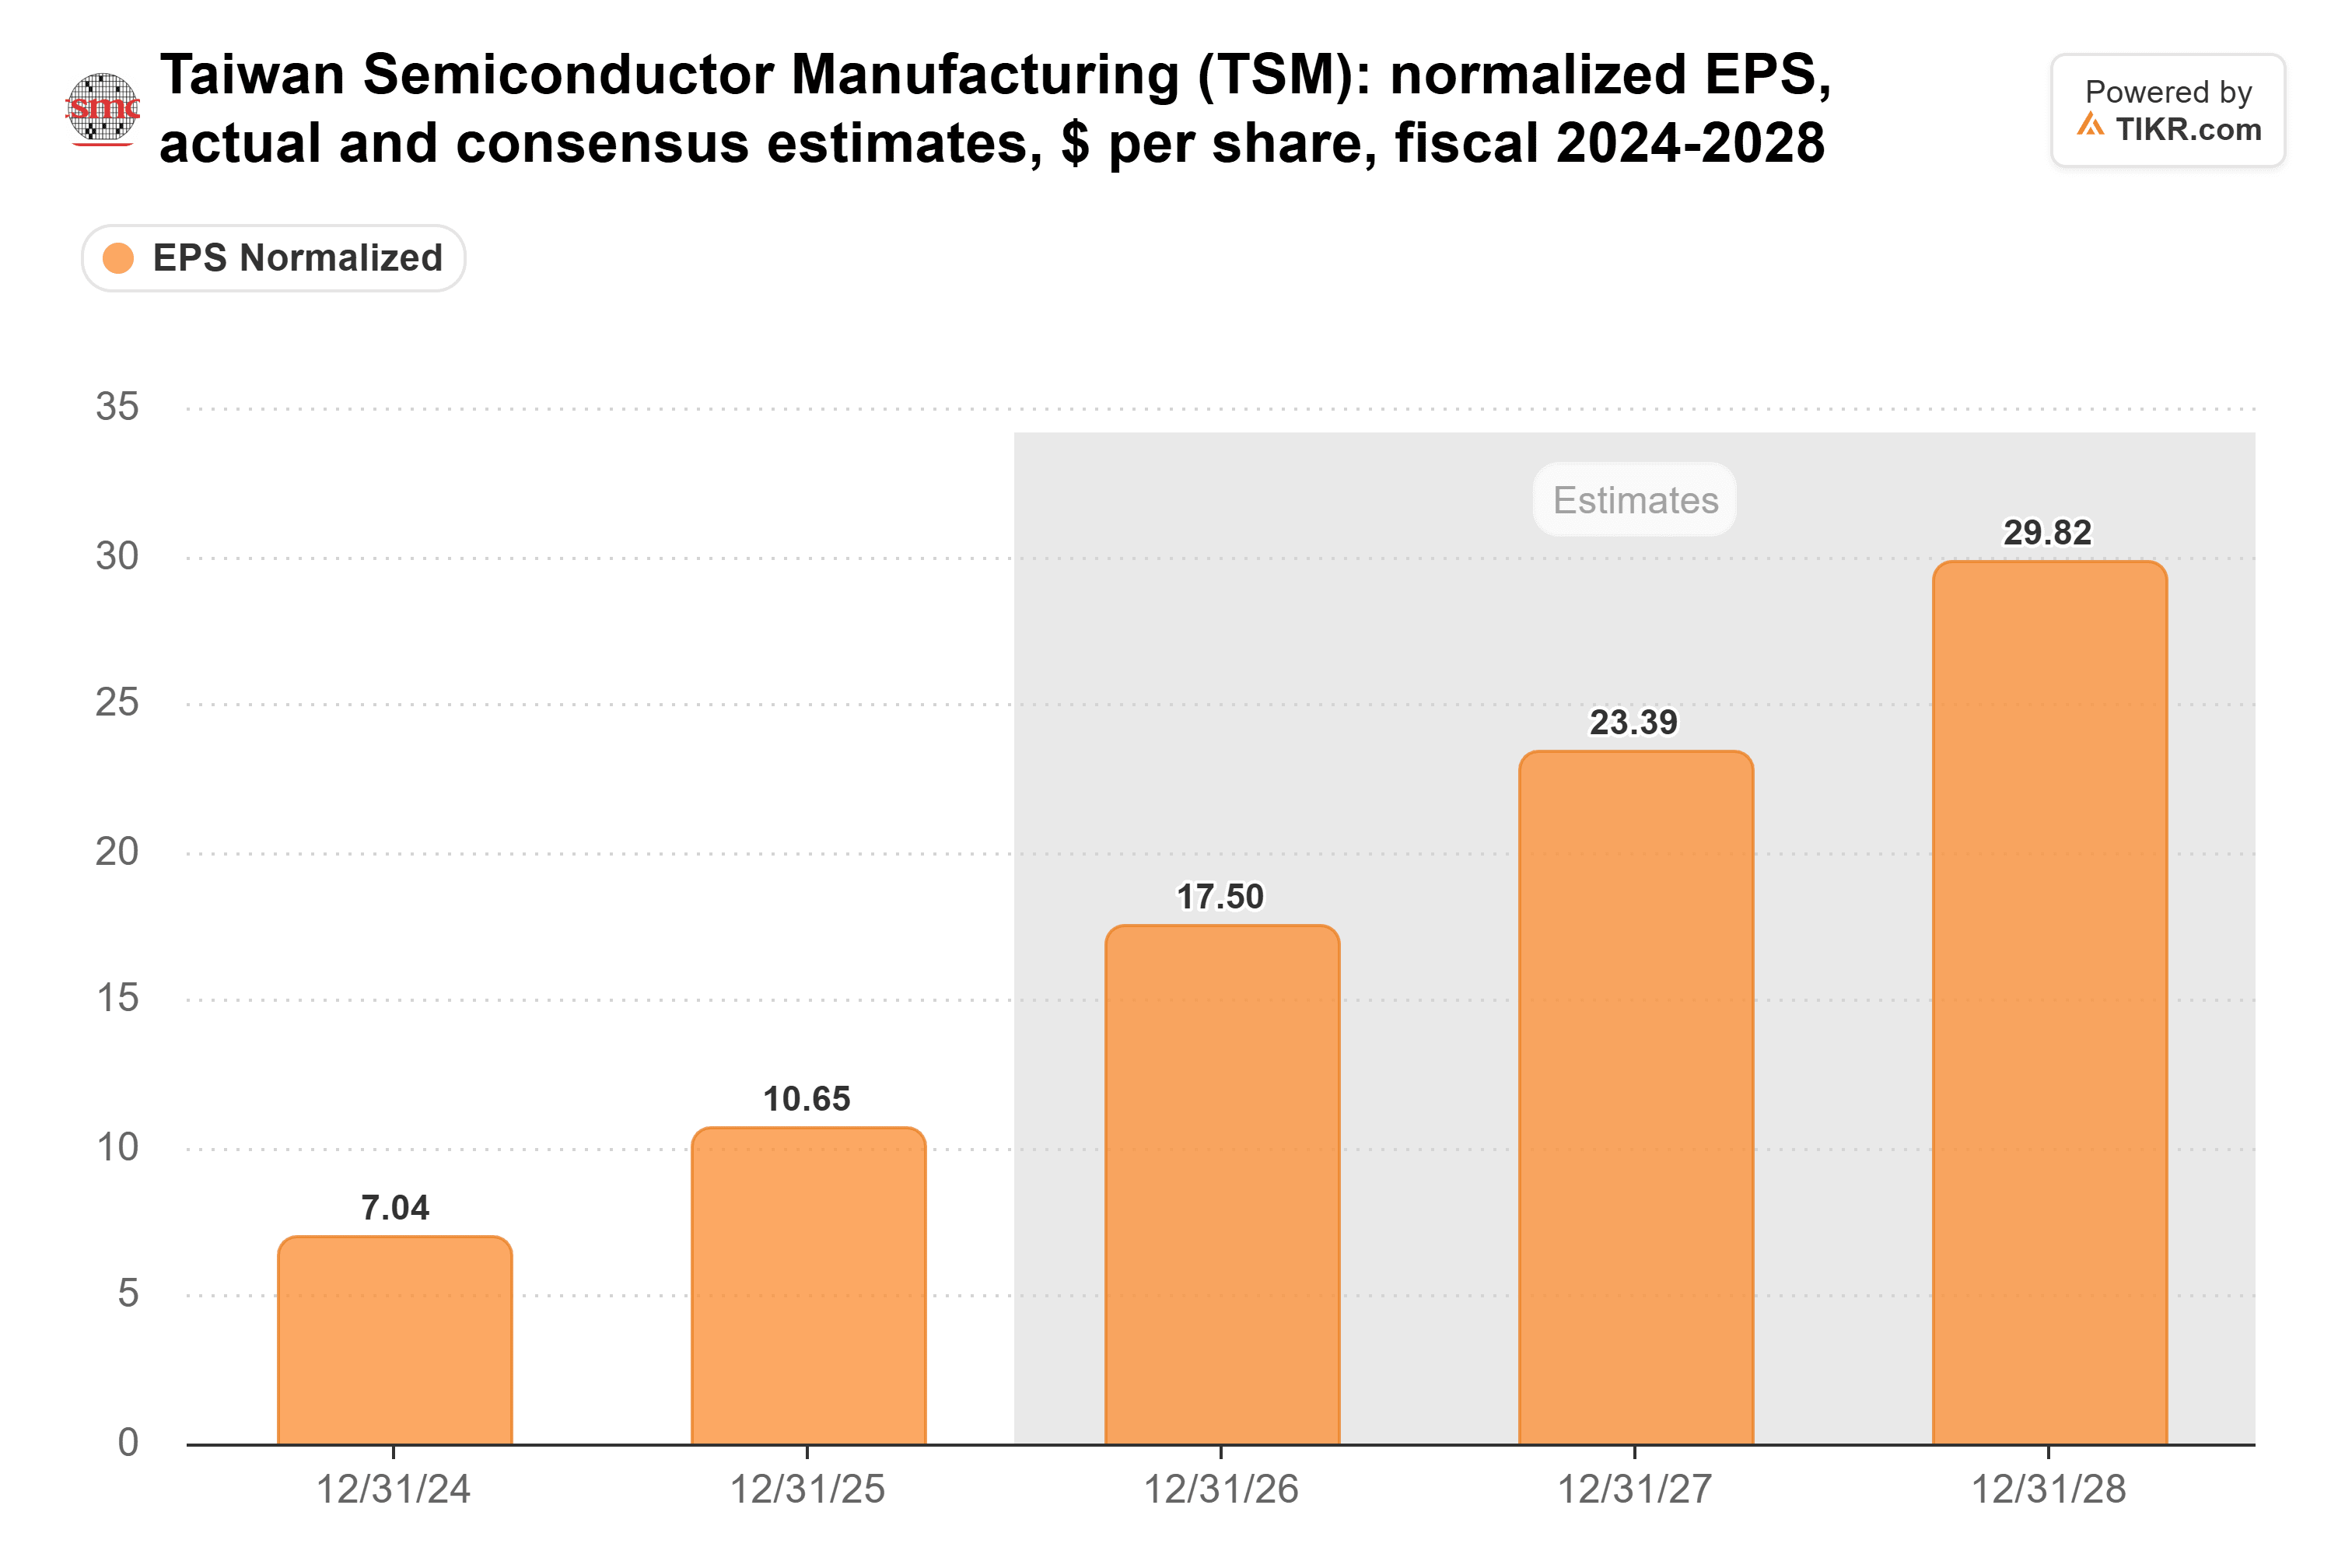
애널리스트들은 이 2027년 수치를 6월 말 이후 16% 상향 조정했으며, TSMC의 10월 실적은 그들이 방향을 전환할 이유를 주지 않았습니다.
TIKR는 TSMC에 대한 21명의 애널리스트를 추적합니다. 몇 명이 "매수"를 권고할까요?
TSMC에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. TSMC의 애널리스트 등급 보기
엔비디아와 AMD가 곧 더 많은 비용을 지불할 수도 있습니다
타이완의 Commercial Times는 10월 26일 TSMC가 CoWoS 가격을 최대 20% 인상할 준비를 하고 있다고 보도했으며, TSMC 주가는 다음 날 3% 상승했습니다. CoWoS는 AI 프로세서를 고대역폭 메모리에 연결하는 패키징 단계입니다. TSMC는 이 인상을 확인하지 않았습니다.
20% 전체 인상조차도 TSMC에게는 작은 숫자입니다. 첨단 패키징은 2025년 매출의 약 10% 조금 넘는 비중을 차지했으며, 경영진은 올해 낮은 10%대 비중을 예상하고 있습니다. CoWoS는 그 사업의 일부에 불과하므로, 모든 부분이 완전한 인상을 받더라도 매출은 3% 미만 증가할 것입니다.
이 비용은 10월에 각각 11%, 17% 하락한 엔비디아와 AMD에게 전가되며, 두 회사 모두 TSMC가 공급할 수 있는 것보다 더 많은 패키징이 필요합니다. 바이트댄스, 알리바바, 텐센트는 엔비디아의 RTX PRO 5500 카드를 350억 달러 이상 주문했지만, 엔비디아는 파트너사들이 요청한 양의 5~10%만 받을 수 있을 것이라고 경고했습니다. AMD는 11월 3일 실적을 발표할 예정이며, 그 데이터 센터 마진은 더 큰 패키징 비용을 얼마나 흡수할 수 있는지 보여줄 것입니다.
고객사의 예산을 주시하세요
약세론은 두 가지 우려에 기반합니다. 하나는 AI 데이터 센터를 구축하는 회사들이 자금을 계속 조달할 수 있는지 여부로, CoreWeave가 이 논쟁의 중심에 있습니다. 다른 하나는 DeepSeek과 같은 더 효율적인 모델이 더 적은 하드웨어를 필요로 하는지 여부입니다. 어느 쪽이든 TSMC가 올해 600억~640억 달러를 투자하는 동안 타격을 줄 것이며, CEO C.C. 웨이는 1월에 올해의 투자가 2028년 이전에는 생산량을 거의 늘리지 못할 것이라고 말했습니다. TSMC는 이전에도 이런 적이 있습니다: 2022년 기록적인 설비투자 이후, 2023년 매출은 미국 달러 기준 약 9% 감소했습니다.
선행 PER 17배 미만에서는 매수할 것입니다
TSMC는 10월 29일 선행 PER 17배에 거래되었습니다. 이는 5년 평균인 18배보다 낮은 수치이며, 2024년 7월에 기록한 25배에는 훨씬 못 미칩니다:
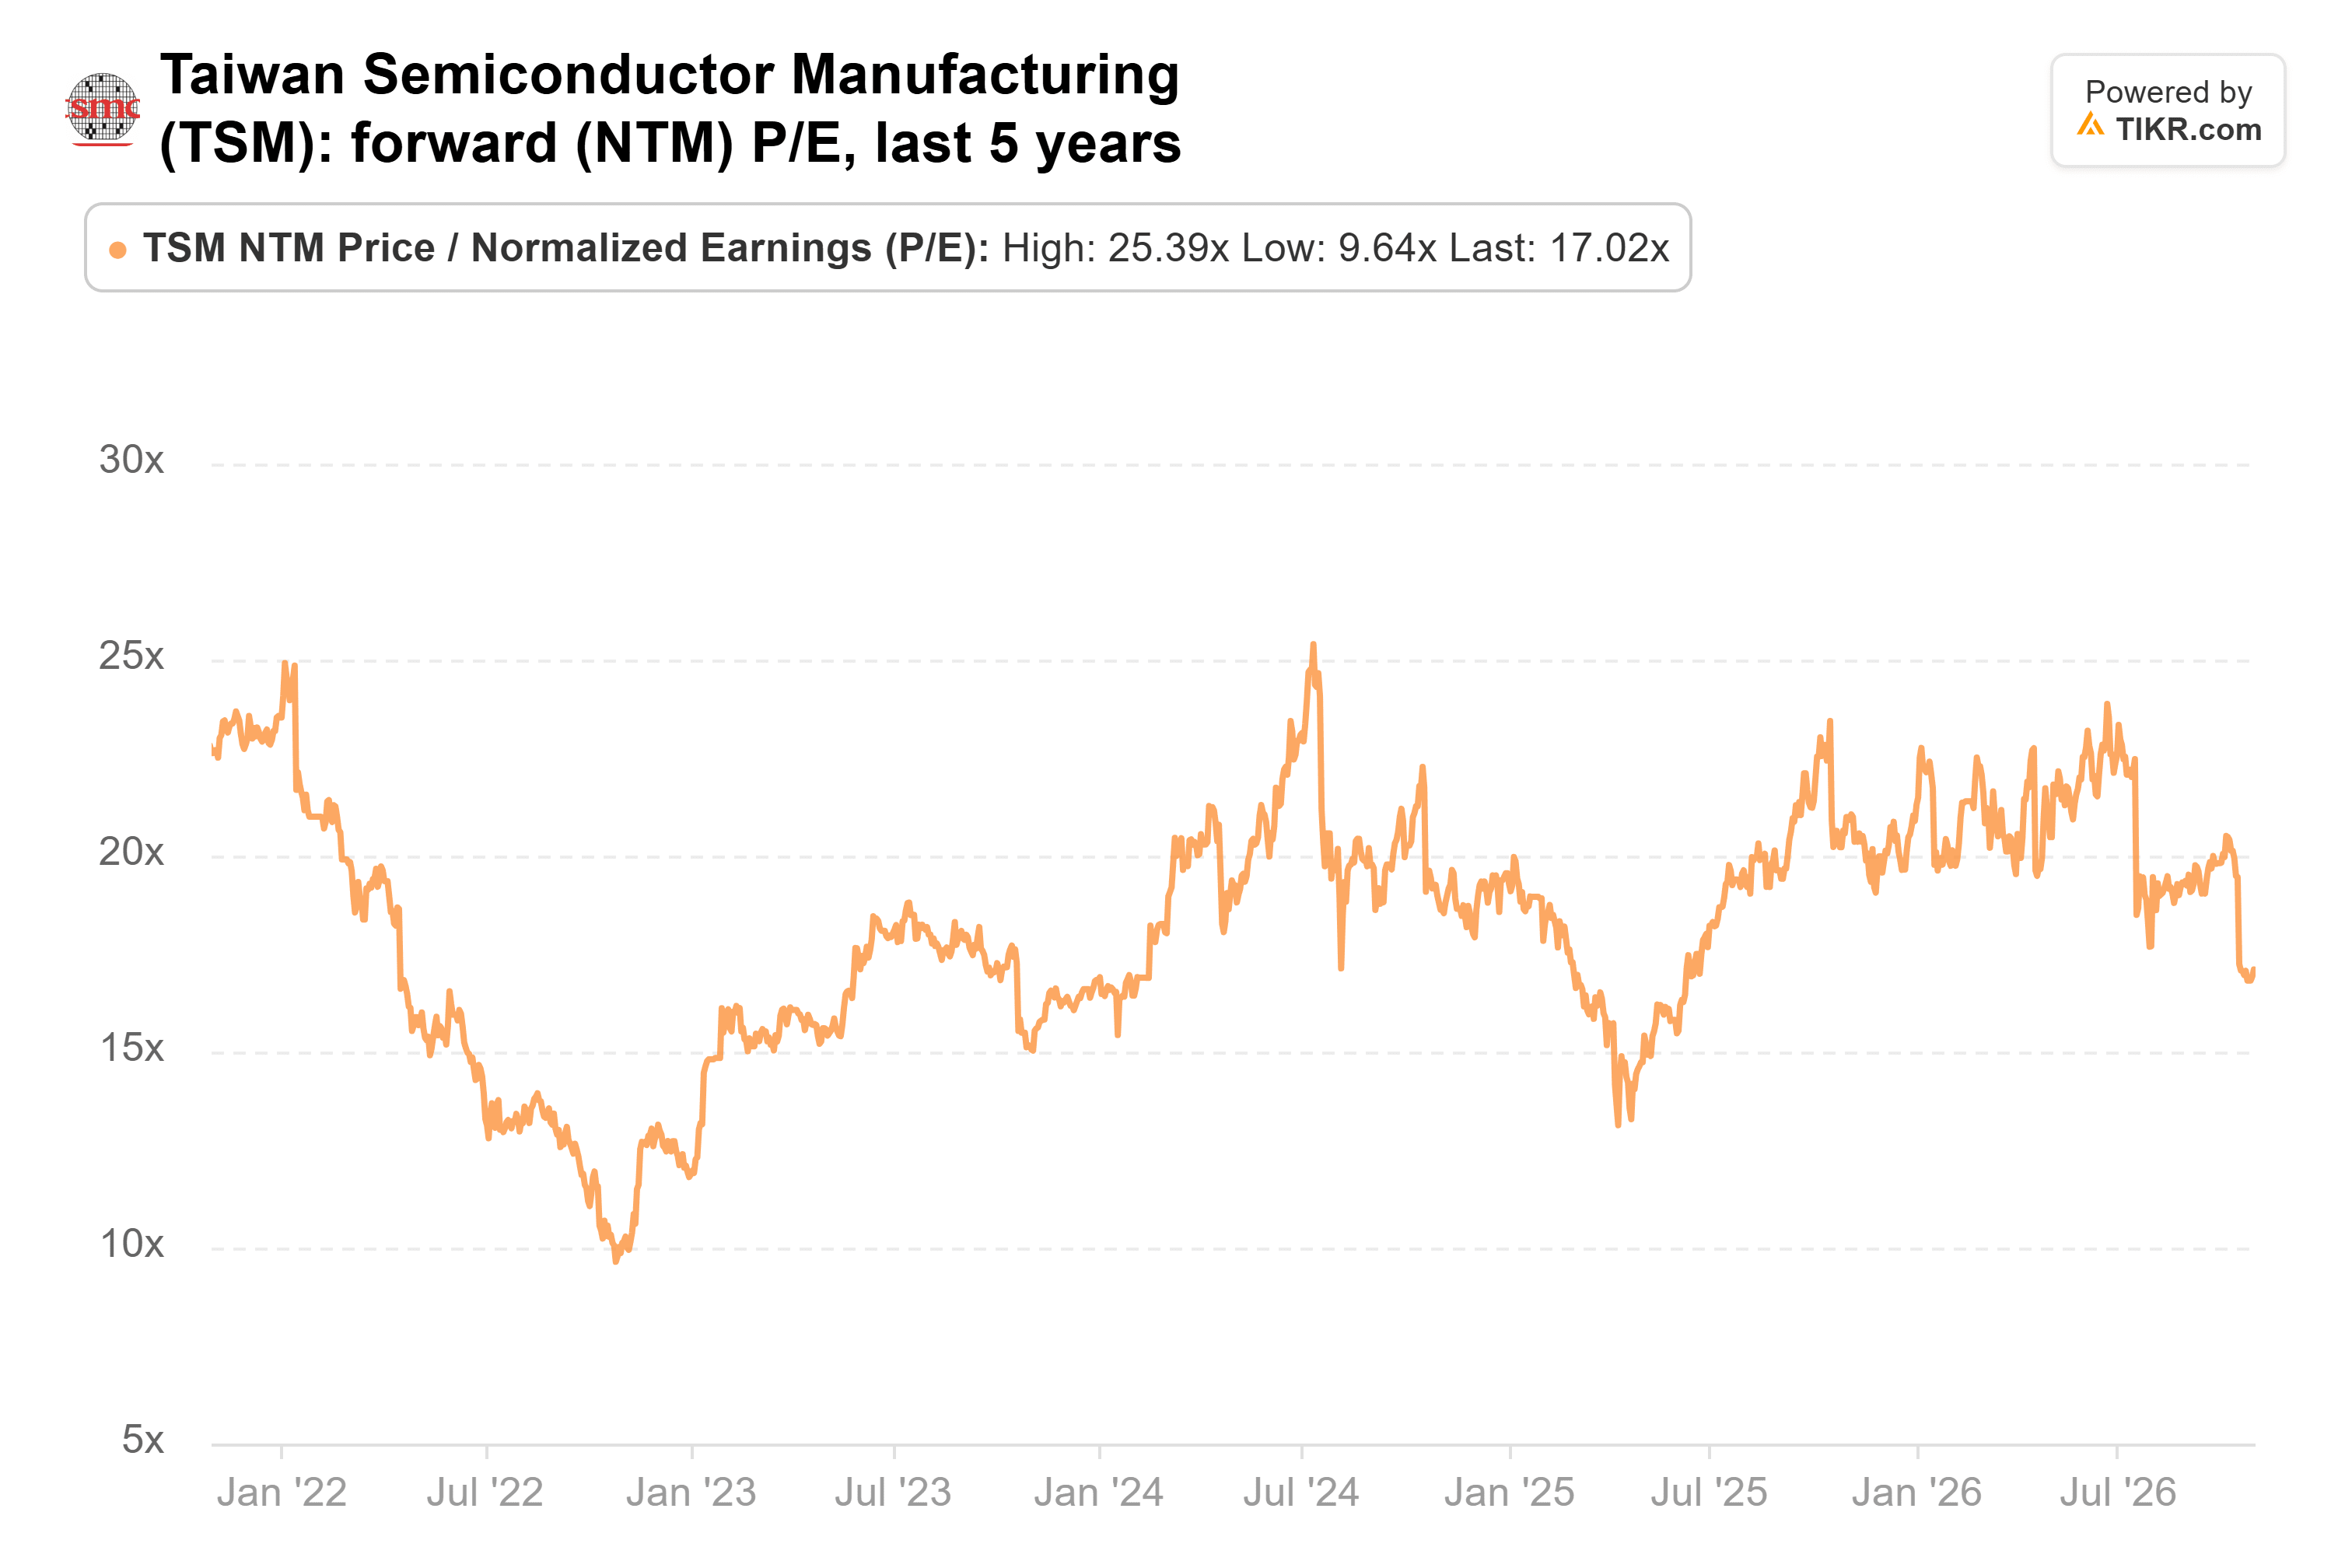
10월 30일 하락은 추정치가 유지된다면 선행 PER을 약 16배 수준으로 끌어내렸습니다.
TSMC는 10월 매출을 11월 10일경 발표합니다. 그 후 1월 중순에 4분기 실적과 2027년 예상 실적을 발표합니다. 그 보고서는 매출이 예상 범위에 들어섰는지, 그리고 2나노미터 생산이 확대되면서 매출 총이익률이 66% 근처를 유지했는지를 보여줄 것입니다.
저는 이번 하락세를 매도하기보다는 매수하고 싶습니다. 이익 추정치는 상승하고 있으며, 고객사들은 곧 부족한 생산 능력에 대해 더 많은 비용을 지불할 수 있고, 주가는 그 성장에 비해 평소보다 저렴하게 거래되고 있습니다.
물론, 주요 AI 지출 기업들이 2027년 예산을 줄인다면, 그 추정치는 하락할 것이고, 17배는 더 이상 싸 보이지 않을 것입니다.
그렇다면 TSMC 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TSMC가 얼마나 가치가 있을 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사고파는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!