


핵심 요약
- 스페이스X의 채무 불이행을 보호하는 비용(신용부도스왑)이 수요일 기준 194bp(기초점)로 6월의 110bp에서 상승했으며, 50년 만기 채권은 액면가 대비 약 85센트에 거래되고 있습니다.
- 스페이스X는 AI 데이터 센터 구축 비용을 조달하기 위해 차입을 늘리고 있으며, 채권 시장이 그 위험에 대해 더 높은 대가를 요구하는 것은 당연합니다.
- 2025 회계연도 기준 자본 지출은 209억 달러에 달한 반면, 영업활동 현금흐름은 67억 9천만 달러에 그쳤으며, 총 부채는 245억 달러로 증가했습니다.
- 10월부터 본격화되기 시작하는 클라우드 계약은 경영진이 주장하는 '신규 데이터 센터가 1년 미만으로 투자비를 회수한다'는 주장에 대한 첫 번째 실제 검증이 될 것입니다.
현재, 스페이스X (SPCX)에 대한 가장 중요한 투표는 채권 보유자들로부터 나오고 있습니다.
블룸버그 테크의 진행자 에드 러들로우가 보도한 대로, 스페이스X가 엔비디아 (NVDA)로부터 칩을 구매하기 위해 400억 달러를 차입하는 초기 협상을 진행 중이라는 소식에 주가는 이번 주 하락했습니다. 이 중 100억 달러는 대출, 300억 달러는 투자등급 신용공여(credit facility) 형태일 것입니다.
이 소식 이전에도 신용 시장은 이미 스페이스X를 하향 평가하고 있었습니다. 목요일 방영된 Prof G Markets 팟캐스트에서 공동 진행자 에드 엘슨은 스페이스X의 신용부도스왑(CDS) 금리가 수요일 기준 194bp로, 6월의 110bp에서 상승했음을 지적했습니다. 그의 표현을 빌리자면, "스페이스X 채무의 불이행을 보호하는 비용이 갑자기 매우 비싸지고 있다"는 것입니다.
그의 게스트이자 파이낸셜 타임스 렉스 칼럼 담당자인 존 폴리는 50년 만기 채권이 "액면가 대비 약 85센트 수준"에 거래되고 있다고 덧붙였습니다. 그는 5년 만기 채권은 95센트에 더 가깝다고 봤습니다. 그의 해석은 다음과 같습니다:
"현재 시장이 위기 신호를 보내고 있는 것은 아니지만, 이 회사가 분 단위로 더 위험해지고 있다고 말하고 있습니다."
현금흐름을 따라가라
이러한 우려는 현금흐름표에서 쉽게 확인할 수 있습니다. 2023 회계연도에는 스페이스X의 45억 2천만 달러 규모 영업활동 현금흐름이 44억 2천만 달러 규모의 자본 지출(Capex)을 간신히 충당했습니다. 2025 회계연도에는 자본 지출이 209억 달러에 달한 반면, 영업활동 현금흐름은 67억 9천만 달러에 그쳤습니다. 이는 약 141억 달러의 차이(갭)를 남깁니다.

그리고 그 차이는 더 벌어지고 있습니다. 엘슨은 스페이스X가 "지난 분기에 180억 달러 이상을 자본 지출로 썼으며, 이 모든 자금이 데이터 센터에 투입되고 있다"고 지적했습니다. 한 분기 동안의 지출이 2025 회계연도 전체 지출의 86%에 해당하는 규모입니다.
차입이 그 차이를 메우고 있습니다. 총 부채는 2024 회계연도 말 154억 달러에서 1년 후 245억 달러로 증가했습니다.
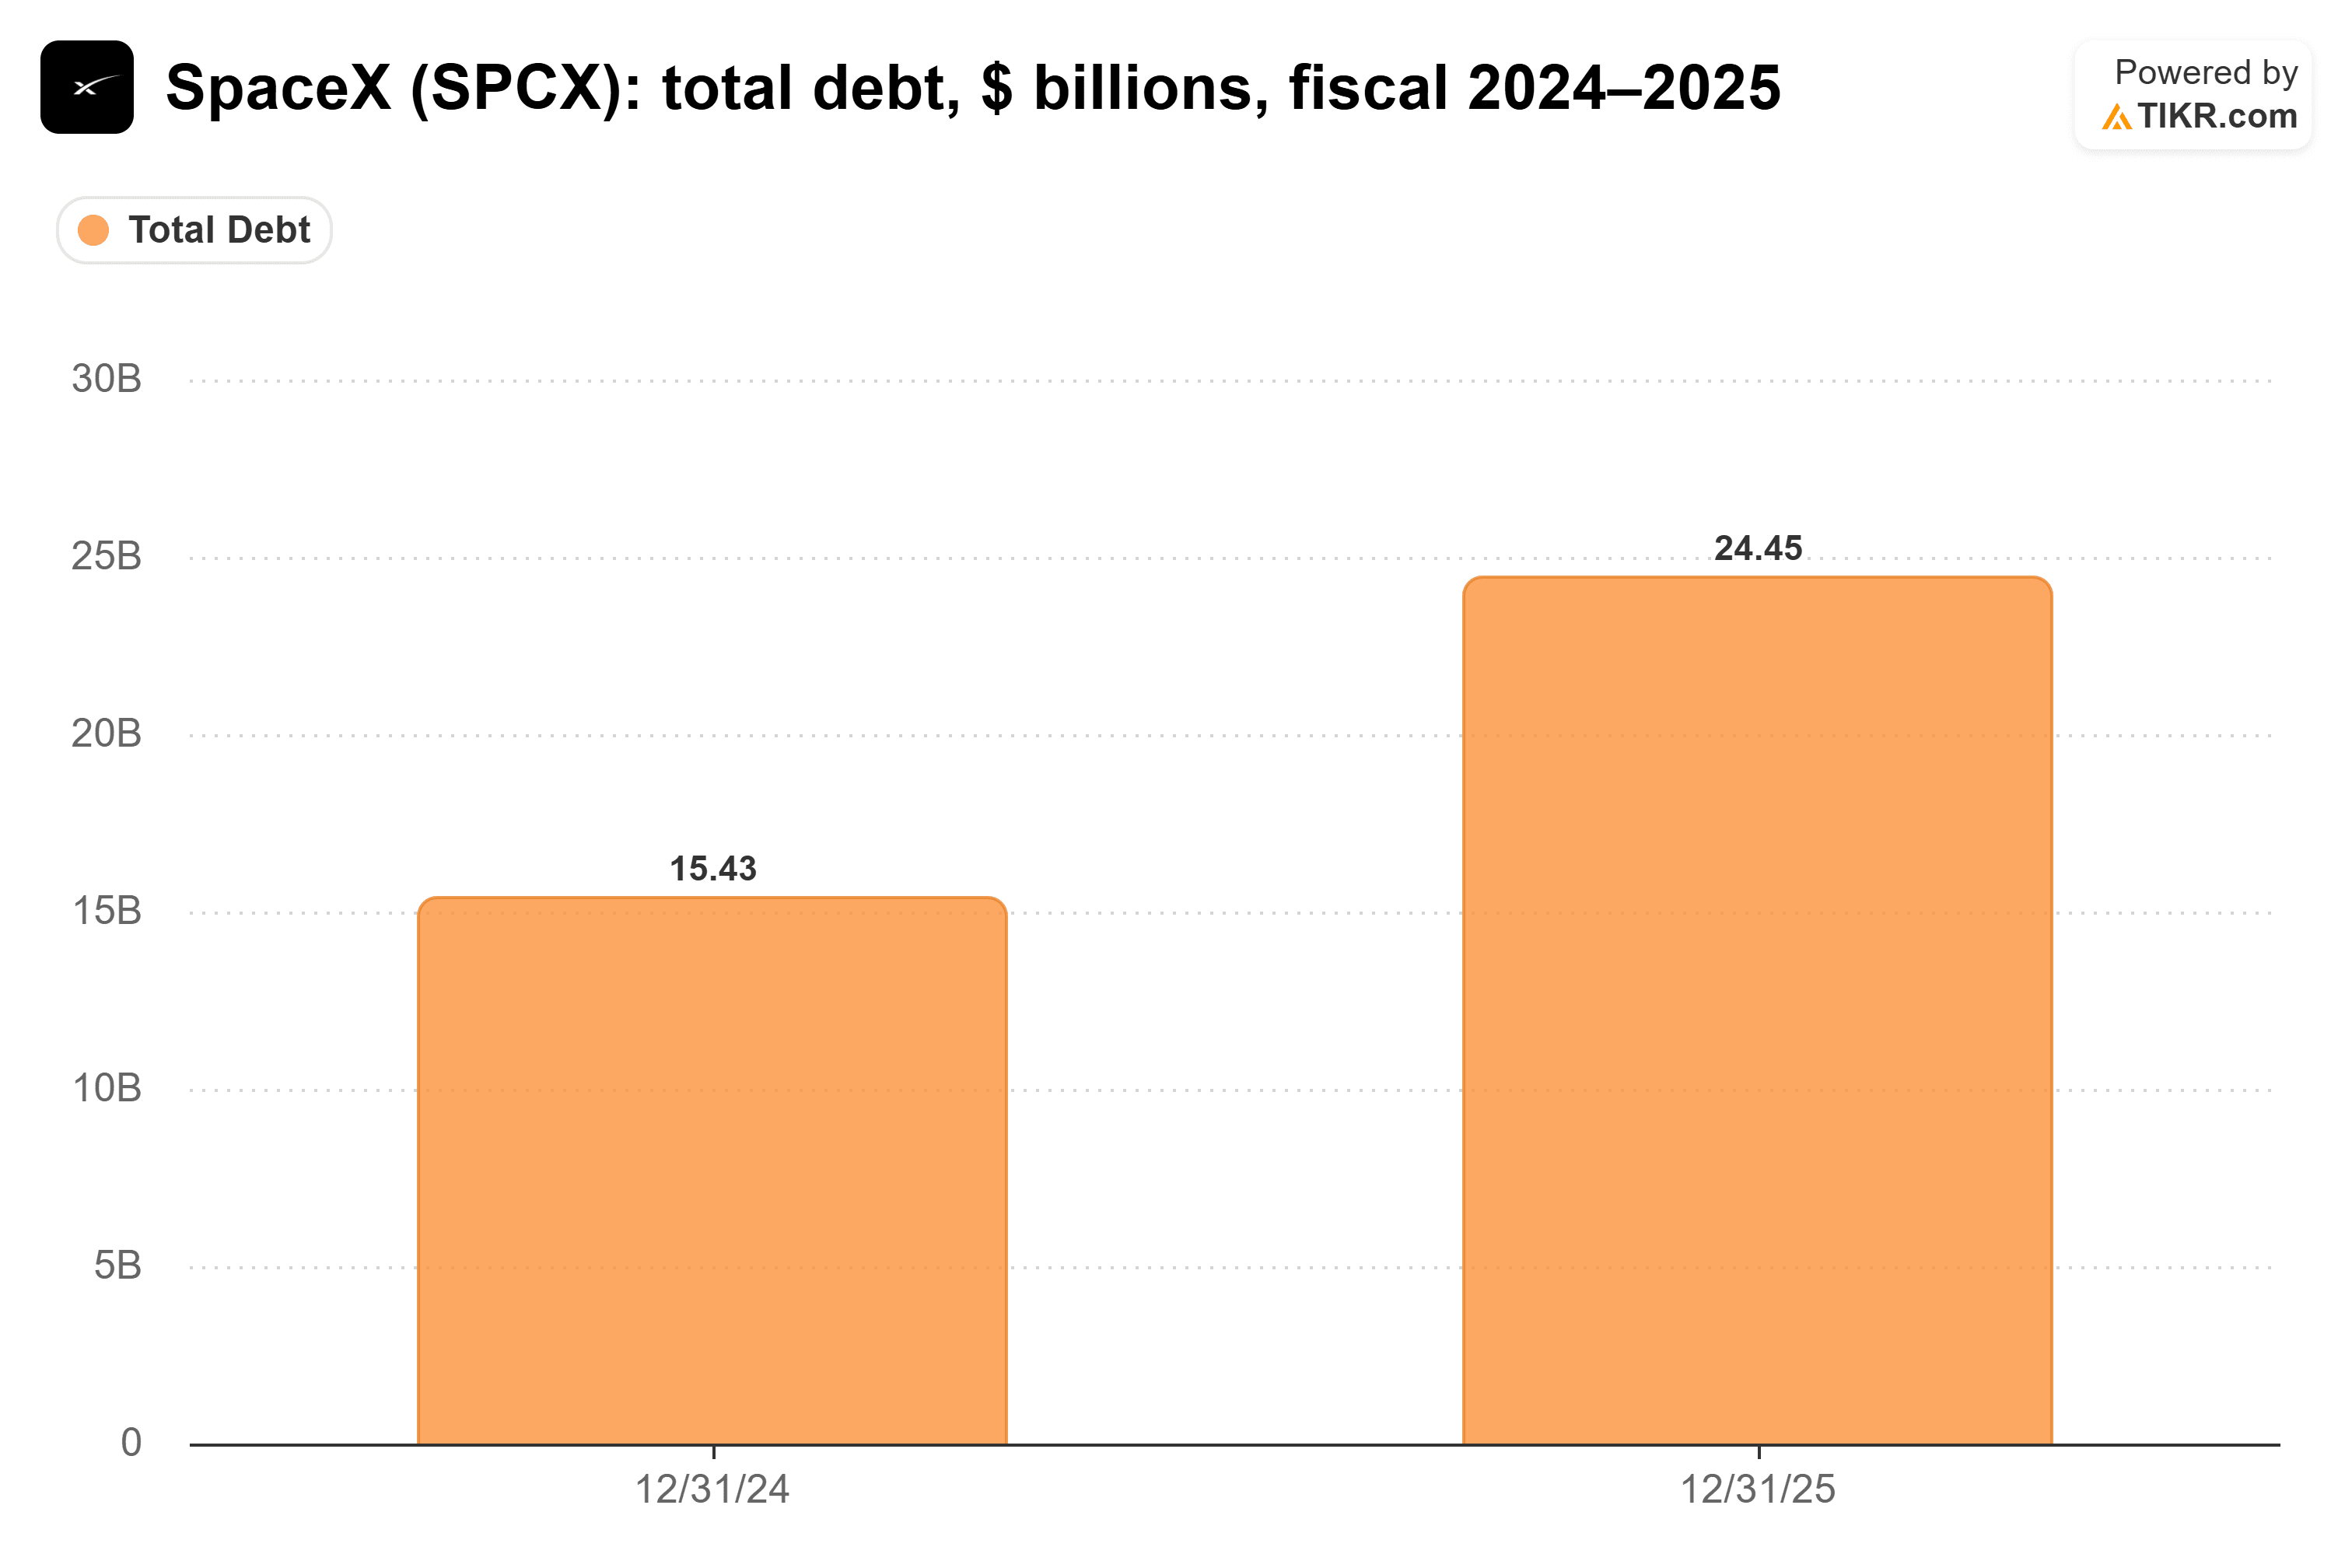
이 수치는 스페이스X가 IPO 직후 조달한 부채는 포함하지 않습니다. 또한 현재 추진 중이라고 보도된 400억 달러 규모의 자금도 제외된 것으로, 이 금액만으로도 2025 회계연도 총 부채의 1.6배 이상에 달합니다.
폴리는 신용등급도 지적했습니다. 스페이스X는 투자등급 신용등급을 보유하고 있으며, 이를 상실할 경우 "수익률이 크게 상승하고 훨씬 더 위험해질 것"이라고 말했습니다.
핵심은 바로 이것: 투자 회수 기간 계산
강세론의 근거는 한 문장에 달려 있습니다. 스페이스X의 2분기 실적 발표 컨퍼런스콜에서 최고재무책임자(CFO) 브렛 존슨은 이렇게 말했습니다: "현재의 경제성은 우리의 신규 컴퓨팅 자본 투자에 대해 1년 미만의 투자 회수 기간으로 이어지고 있습니다."
이 주장이 사실이라면, 부채는 부담스럽지 않을 것입니다. 스페이스X는 앤트로픽과 같은 AI 연구실에 컴퓨팅 파워를 임대하며, IPO 직전에 체결한 알파벳 (GOOGL)과의 계약은 월 최대 9억 2천만 달러의 수익을 가져옵니다. 이는 단일 고객으로부터 연간 약 110억 달러에 해당하는 규모입니다. 존슨은 또한 스페이스X가 10월부터 본격화되는 67억 달러 규모의 추가 클라우드 수익 계약을 체결했다고 밝혔습니다.
그럼에도 기준은 높습니다. 1년 회수 기간을 가정하면, 지난 분기 180억 달러 규모의 자본 지출은 1년 내에 약 180억 달러의 현금을 창출해야 합니다. 이는 스페이스X가 2025 회계연도 전체에 걸쳐 창출한 67억 9천만 달러 영업활동 현금흐름의 2.5배 이상에 해당하는 규모입니다.
골드만삭스는 스페이스X가 이를 극복할 수 있다고 봅니다. 화요일, 그들은 목표주가를 220달러에서 230달러로 상향 조정하고 매수 평가를 유지했습니다. 폴리는 2028년 말까지 매출이 4배 증가할 것으로 예상되며, "그렇게 된다면 이 부채 수치들은 덜 무섭게 보이기 시작할 것"이라고 말했습니다.
머스크는 속도를 늦추지 않고 있습니다. 더 인포메이션이 스페이스X가 데이터 센터 건설 방식을 변경하고 있어 "신규 시설 건설 속도가 잠재적으로 느려질 수 있다"고 게시한 것에 대해, 머스크는 수요일 답변했습니다: "거짓입니다, 우리는 빠르게 가속화하고 있습니다."
이는 건설 측면에서는 좋은 소식입니다. 하지만 이는 더 많은 자본 지출을 의미하기도 하며, 올해 들어 지금까지 더 많은 자본 지출은 더 많은 차입을 의미해 왔습니다.
그렇다면 스페이스X는 정말 더 위험해지고 있는가?
그렇습니다, 그리고 채권 시장이 그에 대해 더 높은 대가를 요구하는 것은 당연합니다. 계약은 실재하며, 투자 회수 주장은 사실로 증명될 수도 있습니다. 하지만 현재로서는 이는 하나의 주장일 뿐이며, 부채가 140억 달러의 현금 차이를 메우고 있습니다. 주주는 채권자 이후에 지급을 받습니다. 채권 보유자들이 더 높은 대가를 요구하기 시작할 때, 주식도 더 많은 주의를 기울일 가치가 있습니다.
물론, 이번 달부터 본격화되는 67억 달러 규모의 클라우드 계약은 향후 몇 분기 동안 영업활동 현금흐름에 반영되기 시작해야 합니다. 그렇게 된다면, 이 채권들은 빠르게 회복될 수 있습니다.
그렇다면 스페이스X 주식의 실제 가치는 얼마인가?
TIKR을 사용하면 어떤 주식의 미래 가치도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 스페이스X의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 비즈니스에 대한 본인의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책조항:
TIKR의 기사들은 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


