핵심 요약
- 시게이트 테크놀로지(STX)는 11월 2일 $593.76에 거래를 마쳤으며, 이는 10월 2일 종가 대비 30% 하락한 수치로, AI 하드웨어 주식들이 매도되면서 발생했습니다. 샌디스크(SNDK)는 10월 30일 실적을 상회했음에도 13.5% 하락했습니다.
- 이번 하락은 10월 2일 도시바가 AI 데이터센터용 하드 드라이브 용량을 두 배로 늘릴 계획이라는 보도로 10.2% 하락한 데 이어 발생했습니다.
- 시게이트의 회계 1분기 실적은 예상을 상회했으며, 12월 분기 예상 실적(가이던스)도 컨센서스를 넘어섰습니다. 대부분의 애널리스트들은 여전히 목표주가를 낮췄으며, 웰스파고는 네어라인(nearline) 드라이브 출하량이 예상보다 적게 증가했다고 지적했습니다.
- 주가가 하락했음에도 애널리스트들은 실적 발표 후 이익 추정치를 상향 조정했습니다. 수요보다 빠르게 도착하는 새로운 공급이 현재 주가를 정당화할 수 있는 위험 요인입니다.
시게이트 테크놀로지(STX)는 한 달 만에 30%를 되돌려 주었으며, 이 타이밍이 중요합니다. 카운트는 10월 2일 종가인 $848.99에서 시작하는데, 이는 이미 도시바의 생산 능력 관련 뉴스로 10.2% 하락한 상태를 반영한 것입니다. 이후 주가는 AI 하드웨어 주식들이 매도되면서 10월 27일 실적 발표 전까지 21% 추가 하락했고, 기록적인 분기 실적과 상향된 가이던스 발표 후에도 11% 더 떨어졌습니다.
스토리지 업계의 다른 기업들도 함께 하락했습니다. 샌디스크는 자체 실적 발표 다음 날 13.5% 하락했고, 11월 2일에는 웨스턴 디지털, 샌디스크, 마이크론이 함께 하락하면서 시게이트도 7.9% 추가 하락했습니다.
TIKR는 시게이트 테크놀로지에 대해 26명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
시게이트 테크놀로지에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용해 이와 같은 주식을 분석합니다. 시게이트 테크놀로지의 애널리스트 등급 보기
약점이 있었던 기록적인 분기
시게이트의 회계 1분기는 10월 2일에 종료되었습니다. 매출은 전년 동기 대비 61% 증가한 42억 3천만 달러로, LSEG가 조사한 애널리스트 예상치 41억 4천만 달러를 상회했습니다. 조정 주당순이익(EPS) $7.68은 애널리스트 예상치 $7.42를 넘어섰습니다. 15억 달러의 자유현금흐름은 회사 역사상 최고치입니다.
시게이트는 해당 분기에 12억 달러의 부채를 상환했고, 이후 추가로 7억 5천만 달러를 상환하여 총 부채를 16억 달러로 줄였습니다. 또한 분기 배당금을 약 3% 인상하여 $0.76로 올렸습니다. 12월 분기에는 매출 48억 달러와 조정 EPS $9.20을 예상(가이던스)했습니다.
애널리스트들은 2029 회계연도까지 이익이 계속 증가할 것으로 예상합니다:
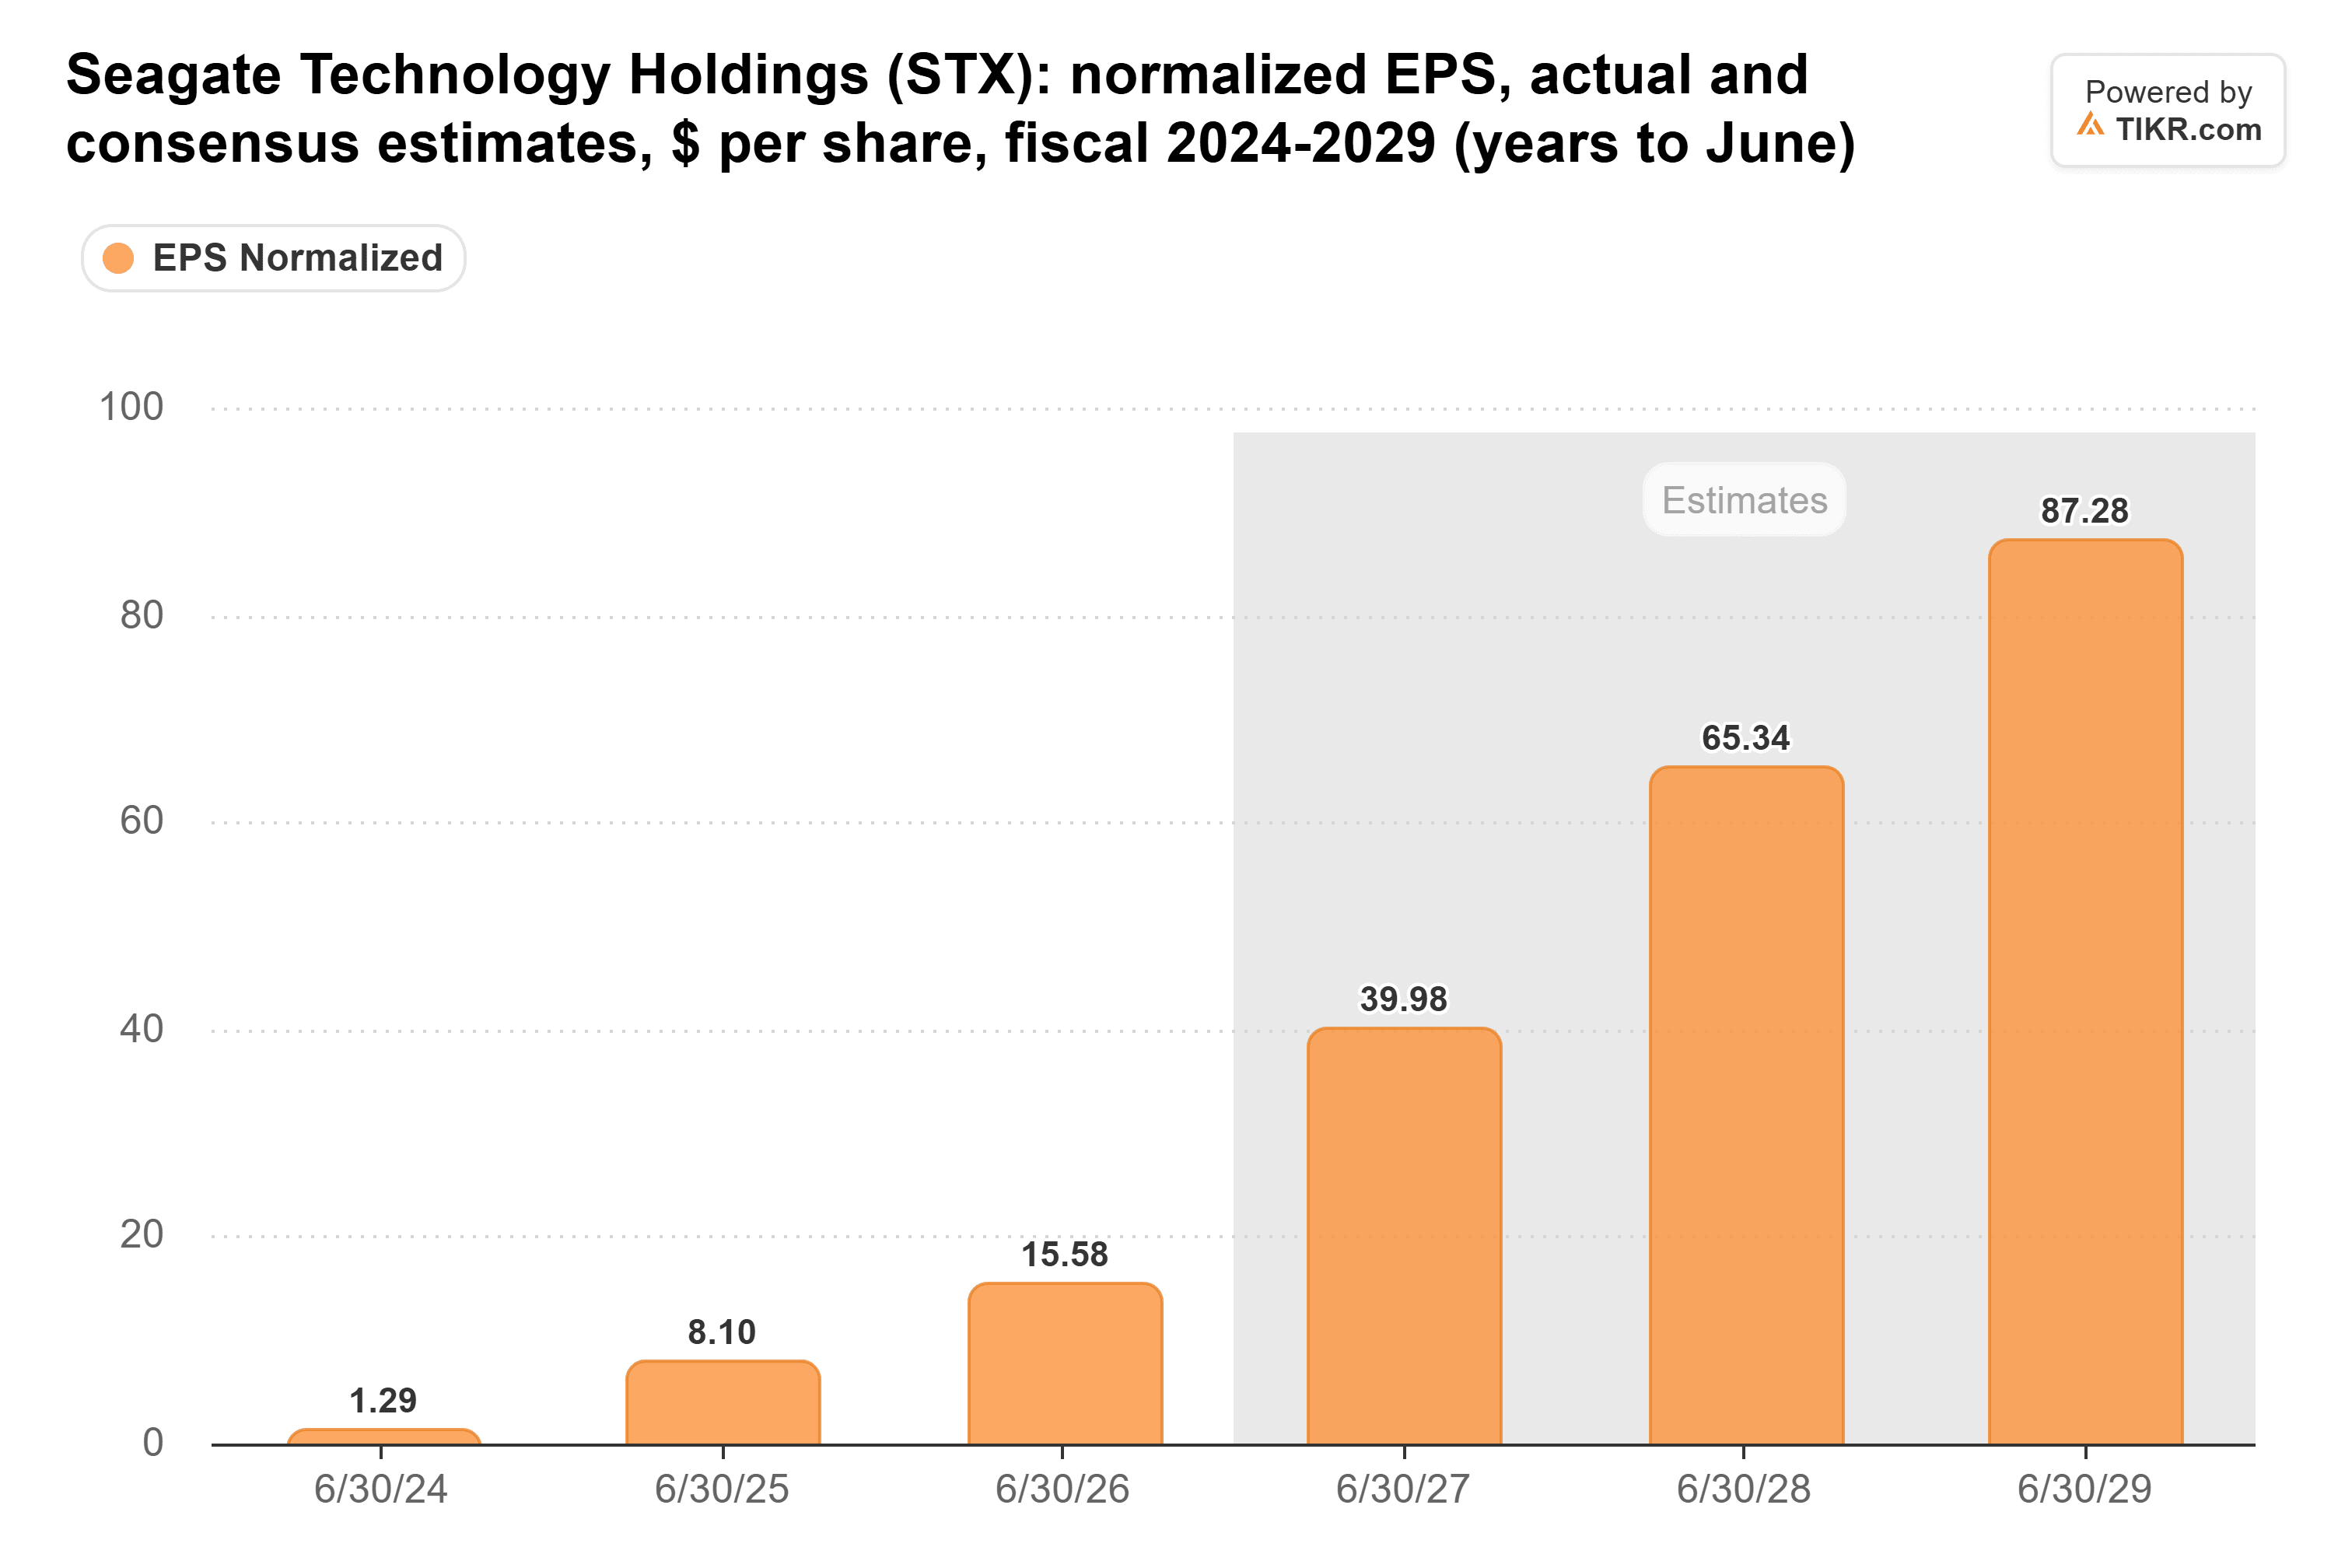
이 추정치는 실적 발표 후 하락하지 않고 상승했습니다. TIKR의 2027 회계연도 컨센서스는 분기 실적이 발표되었을 때 $36.66이었고 10월 31일에는 $39.98로 올랐습니다. 가이던스 중간값을 기준으로 9월과 12월 분기의 합계는 조정 EPS $16.88입니다. 이는 시게이트가 2026 회계연도 전체 4분기 동안 기록한 $15.53보다 많은 금액입니다.
약점은 데이터센터가 구매하는 고용량 드라이브인 네어라인(nearline) 부문에 있었습니다. 웰스파고는 네어라인 드라이브 용량 출하량 증가가 예상보다 적었다고 지적했으며, 대부분의 애널리스트들은 10월 28일 목표주가를 낮췄습니다. 시티그룹은 $1,300에서 $1,050로, 미즈호는 $1,090에서 $900으로, TD 코웬은 $1,000에서 $900으로 각각 낮췄습니다. 서밋 인사이트는 주식 등급을 보유로 낮췄고, 베어드는 목표주가를 $1,080에서 $1,350으로 올렸습니다.
도시바, 생산량 두 배 확대 목표
공급에 대한 우려가 먼저 제기되었습니다. 10월 2일, 니케이 보도에 따르면 도시바는 2027 회계연도까지 AI 데이터센터용 하드 드라이브 생산 능력을 두 배로 늘릴 계획이며, 필리핀 공장 확장이 일부 포함된다고 합니다. 시게이트는 그날 10.2% 하락했습니다.
공급 제약이 시게이트가 가격을 인상할 수 있게 해준 요인입니다. 데이브 모즐리 회장 겸 CEO는 회계 1분기 실적 발표에서 시게이트의 HAMR 로드맵이 "면적 밀도 향상을 통해 엑사바이트 수요 증가를 충족하면서 공급 규율을 유지"할 수 있게 한다고 말했습니다. 시게이트는 더 많은 드라이브를 생산하는 것이 아니라 각 드라이브에 더 많은 저장 용량을 집적함으로써 성장합니다.
시게이트 테크놀로지(STX)는 한 달 만에 30%를 되돌려 주었으며, 이 타이밍이 중요합니다. 카운트는 10월 2일 종가인 $848.99에서 시작하는데, 이는 이미 도시바의 생산 능력 관련 뉴스로 10.2% 하락한 상태를 반영한 것입니다. 이후 주가는 AI 하드웨어 주식들이 매도되면서 10월 27일 실적 발표 전까지 21% 추가 하락했고, 기록적인 분기 실적과 상향된 가이던스 발표 후에도 11% 더 떨어졌습니다.
스토리지 업계의 다른 기업들도 함께 하락했습니다. 샌디스크는 자체 실적 발표 다음 날 13.5% 하락했고, 11월 2일에는 웨스턴 디지털, 샌디스크, 마이크론이 함께 하락하면서 시게이트도 7.9% 추가 하락했습니다.
TIKR는 시게이트 테크놀로지에 대해 26명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
시게이트 테크놀로지에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용해 이와 같은 주식을 분석합니다. 시게이트 테크놀로지의 애널리스트 등급 보기
약점이 있었던 기록적인 분기
시게이트의 회계 1분기는 10월 2일에 종료되었습니다. 매출은 전년 동기 대비 61% 증가한 42억 3천만 달러로, LSEG가 조사한 애널리스트 예상치 41억 4천만 달러를 상회했습니다. 조정 주당순이익(EPS) $7.68은 애널리스트 예상치 $7.42를 넘어섰습니다. 15억 달러의 자유현금흐름은 회사 역사상 최고치입니다.
시게이트는 해당 분기에 12억 달러의 부채를 상환했고, 이후 추가로 7억 5천만 달러를 상환하여 총 부채를 16억 달러로 줄였습니다. 또한 분기 배당금을 약 3% 인상하여 $0.76로 올렸습니다. 12월 분기에는 매출 48억 달러와 조정 EPS $9.20을 예상(가이던스)했습니다.
애널리스트들은 2029 회계연도까지 이익이 계속 증가할 것으로 예상합니다:
이 추정치는 실적 발표 후 하락하지 않고 상승했습니다. TIKR의 2027 회계연도 컨센서스는 분기 실적이 발표되었을 때 $36.66이었고 10월 31일에는 $39.98로 올랐습니다. 가이던스 중간값을 기준으로 9월과 12월 분기의 합계는 조정 EPS $16.88입니다. 이는 시게이트가 2026 회계연도 전체 4분기 동안 기록한 $15.53보다 많은 금액입니다.
약점은 데이터센터가 구매하는 고용량 드라이브인 네어라인(nearline) 부문에 있었습니다. 웰스파고는 네어라인 드라이브 용량 출하량 증가가 예상보다 적었다고 지적했으며, 대부분의 애널리스트들은 10월 28일 목표주가를 낮췄습니다. 시티그룹은 $1,300에서 $1,050로, 미즈호는 $1,090에서 $900으로, TD 코웬은 $1,000에서 $900으로 각각 낮췄습니다. 서밋 인사이트는 주식 등급을 보유로 낮췄고, 베어드는 목표주가를 $1,080에서 $1,350으로 올렸습니다.
도시바, 생산량 두 배 확대 목표
공급에 대한 우려가 먼저 제기되었습니다. 10월 2일, 니케이 보도에 따르면 도시바는 2027 회계연도까지 AI 데이터센터용 하드 드라이브 생산 능력을 두 배로 늘릴 계획이며, 필리핀 공장 확장이 일부 포함된다고 합니다. 시게이트는 그날 10.2% 하락했습니다.
공급 제약이 시게이트가 가격을 인상할 수 있게 해준 요인입니다. 데이브 모즐리 회장 겸 CEO는 회계 1분기 실적 발표에서 시게이트의 HAMR 로드맵이 "면적 밀도 향상을 통해 엑사바이트 수요 증가를 충족하면서 공급 규율을 유지"할 수 있게 한다고 말했습니다. 시게이트는 더 많은 드라이브를 생산하는 것이 아니라 각 드라이브에 더 많은 저장 용량을 집적함으로써 성장합니다.
도시바의 자체 발표도 같은 방식으로 목표를 설명합니다. 필리핀 자회사는 2027 회계연도(도시바 기준 2028년 3월 종료)까지 저장 용량 기준 연간 생산 능력을 거의 두 배로 늘리는 것을 목표로 합니다. 이는 출하된 공급이 아닌 목표치이며, 일부는 더 많은 드라이브가 아니라 더 밀도 높은 드라이브에서 나올 수 있습니다.
시게이트의 매출 총이익률은 2023 회계연도의 19%에서 2025 회계연도에 35%로 상승했습니다:
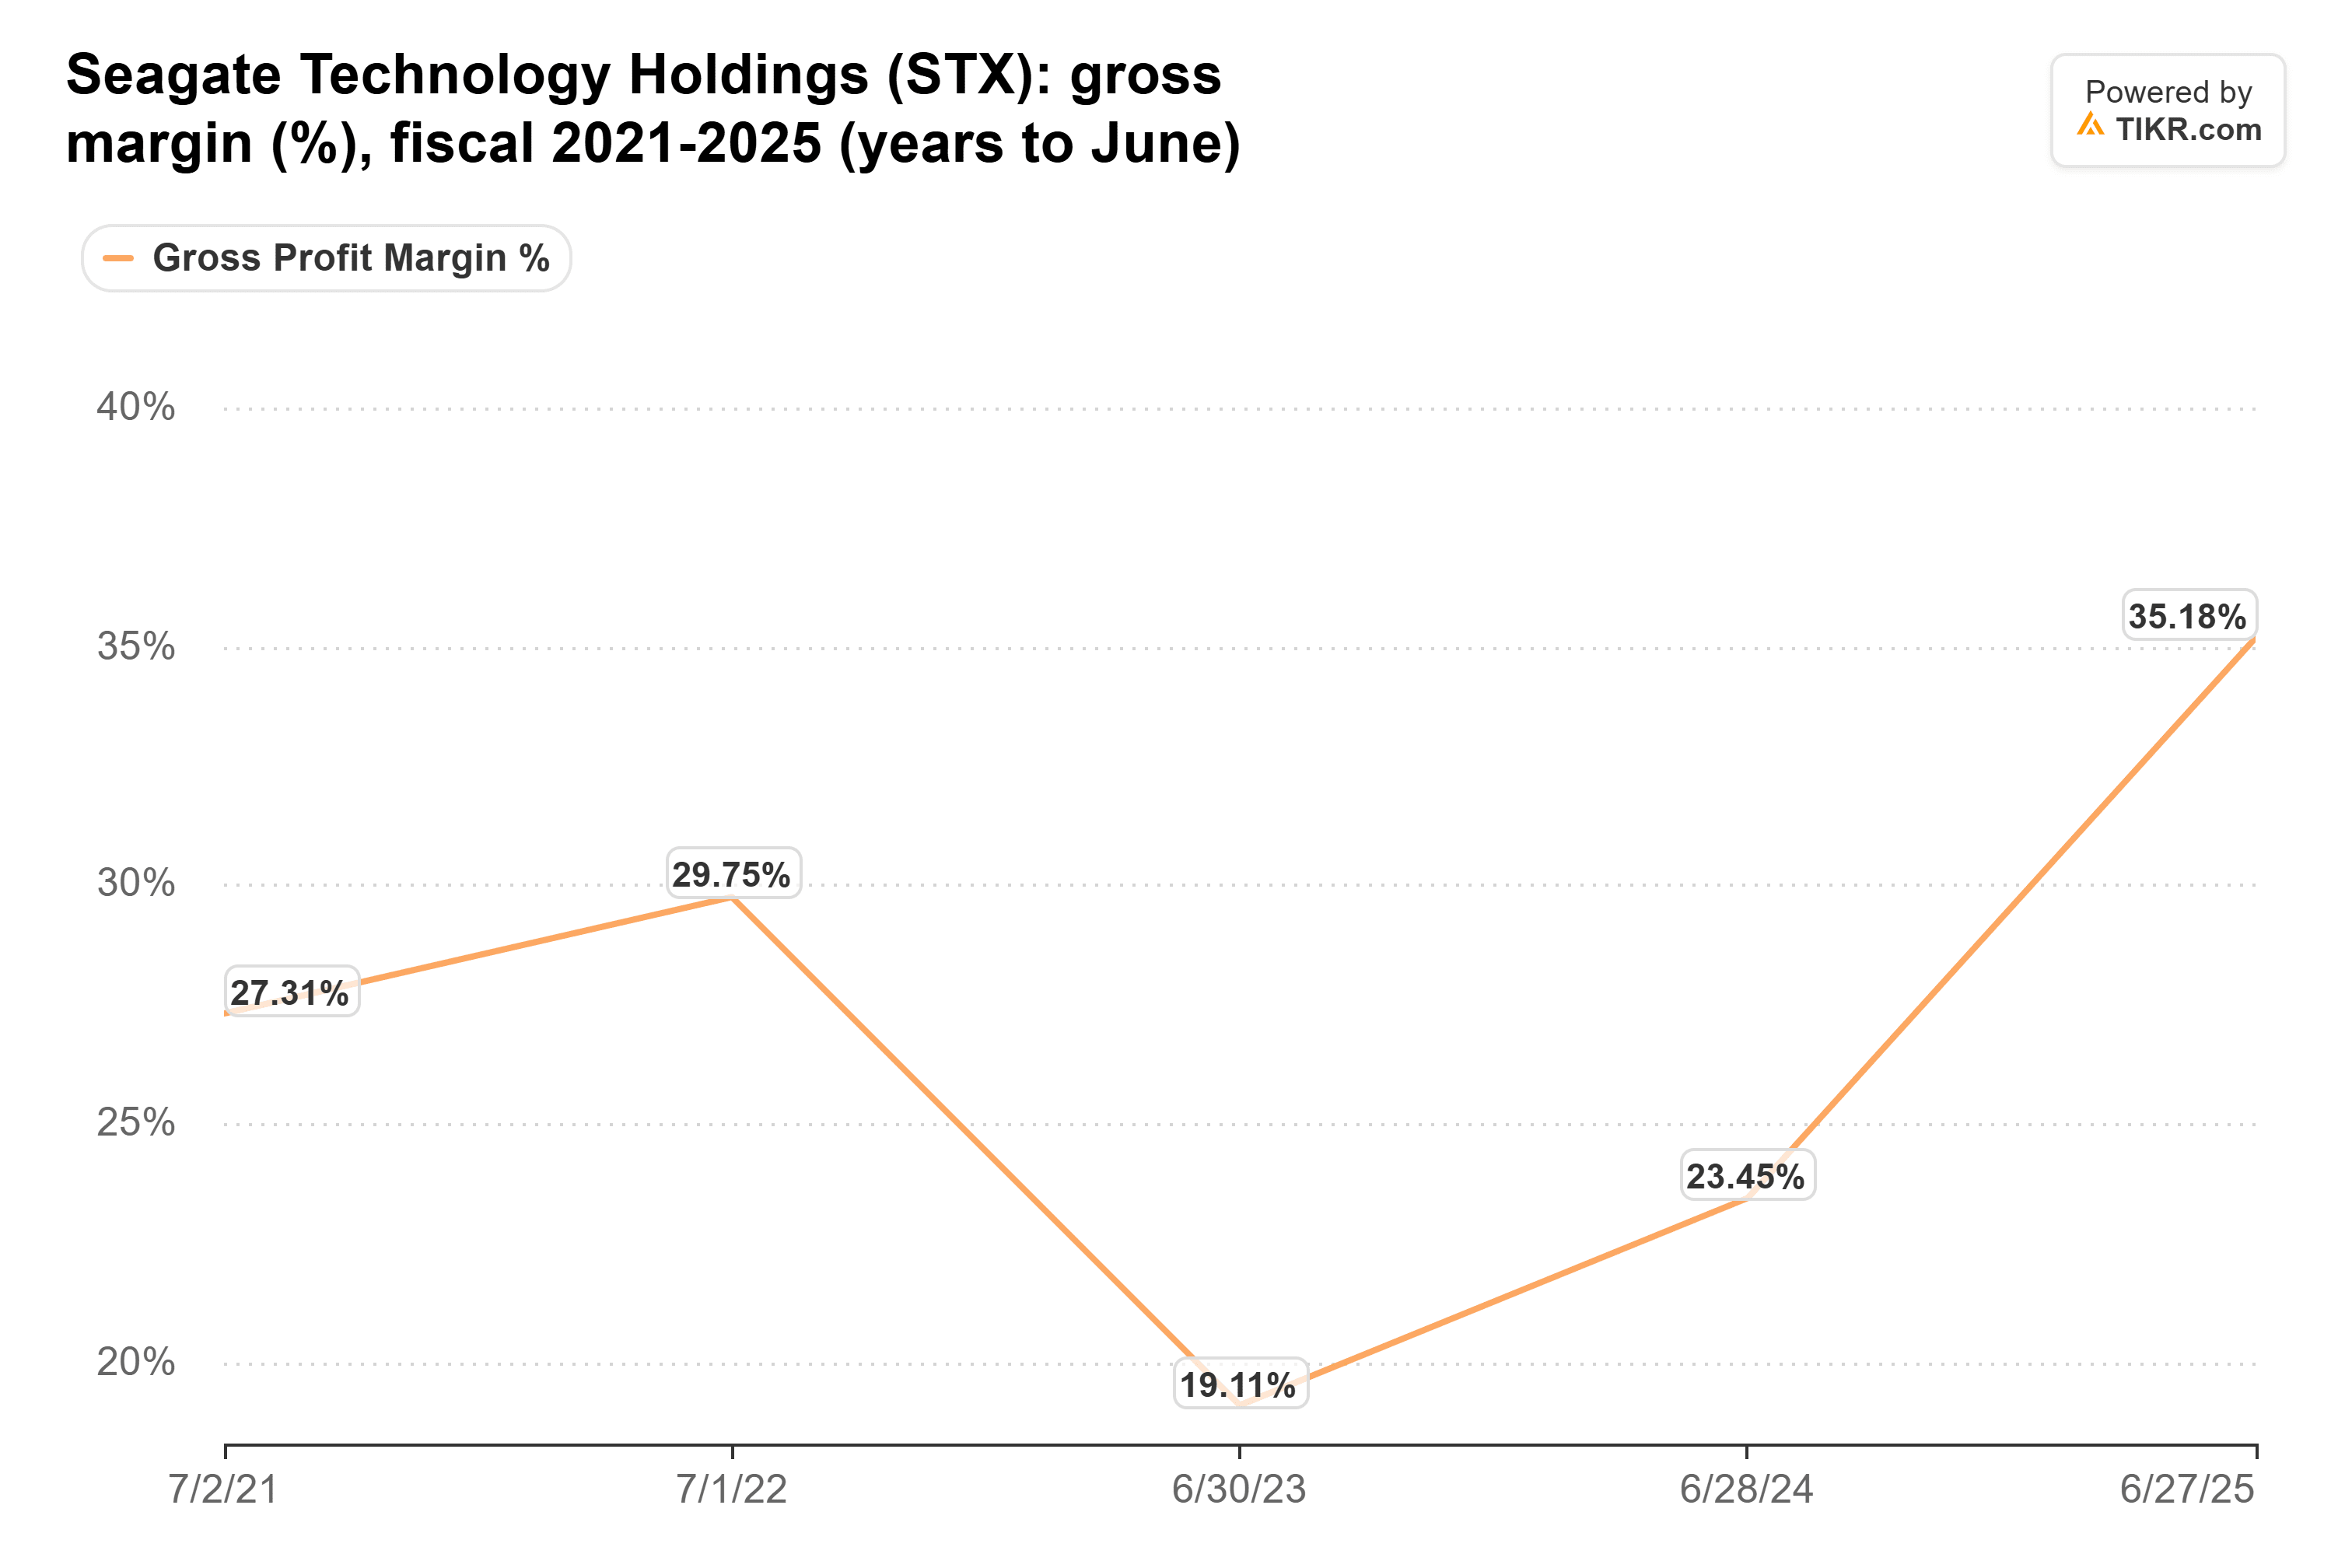
지난 분기에는 조정 기준 57.8%에 달했으며, 이는 1년 전 40.1%에서 상승한 수치입니다. 만약 도시바의 생산 능력이 수요 성장보다 빠르게 도착한다면, 이 마진이 먼저 줄어들 것입니다.
AI 하드웨어 테마 전체가 매도됨
시게이트만 하락한 것이 아닙니다. 실적 발표 전에 웰스파고, JP모건, 로젠블랫이 이미 목표주가를 낮췄으며, 로젠블랫은 업계 전반의 멀티플 압축을 이유로 들었습니다. 10월 22일, 램 리서치의 전날 전망과 테슬라의 2026년 자본 지출 목표 하향 조정 이후 칩과 메모리 주식들이 하락했습니다. 10월 30일, 나스닥이 6월 이후 최악의 하락세를 보이면서 시게이트는 8.0%, 샌디스크는 13.5% 하락했습니다. 11월 2일에는 필라델피아 반도체 지수가 추가로 3.4% 하락했습니다.
방금 전망을 상향 조정한 회사가 업계 전체와 보조를 맞춰 움직일 때, 이 매도는 시게이트의 실적보다는 AI 하드웨어 테마를 겨냥한 것으로 보입니다.
공급을 주시하며 매수 기회로 활용하라
하락 이후에도 시게이트는 2026년 현재 116% 상승했습니다. 그러나 10월 30일 종가 기준 선행 주가수익비율(P/E)은 약 13.7배로, 실적 발표 직전의 약 18배에서 하락했습니다:
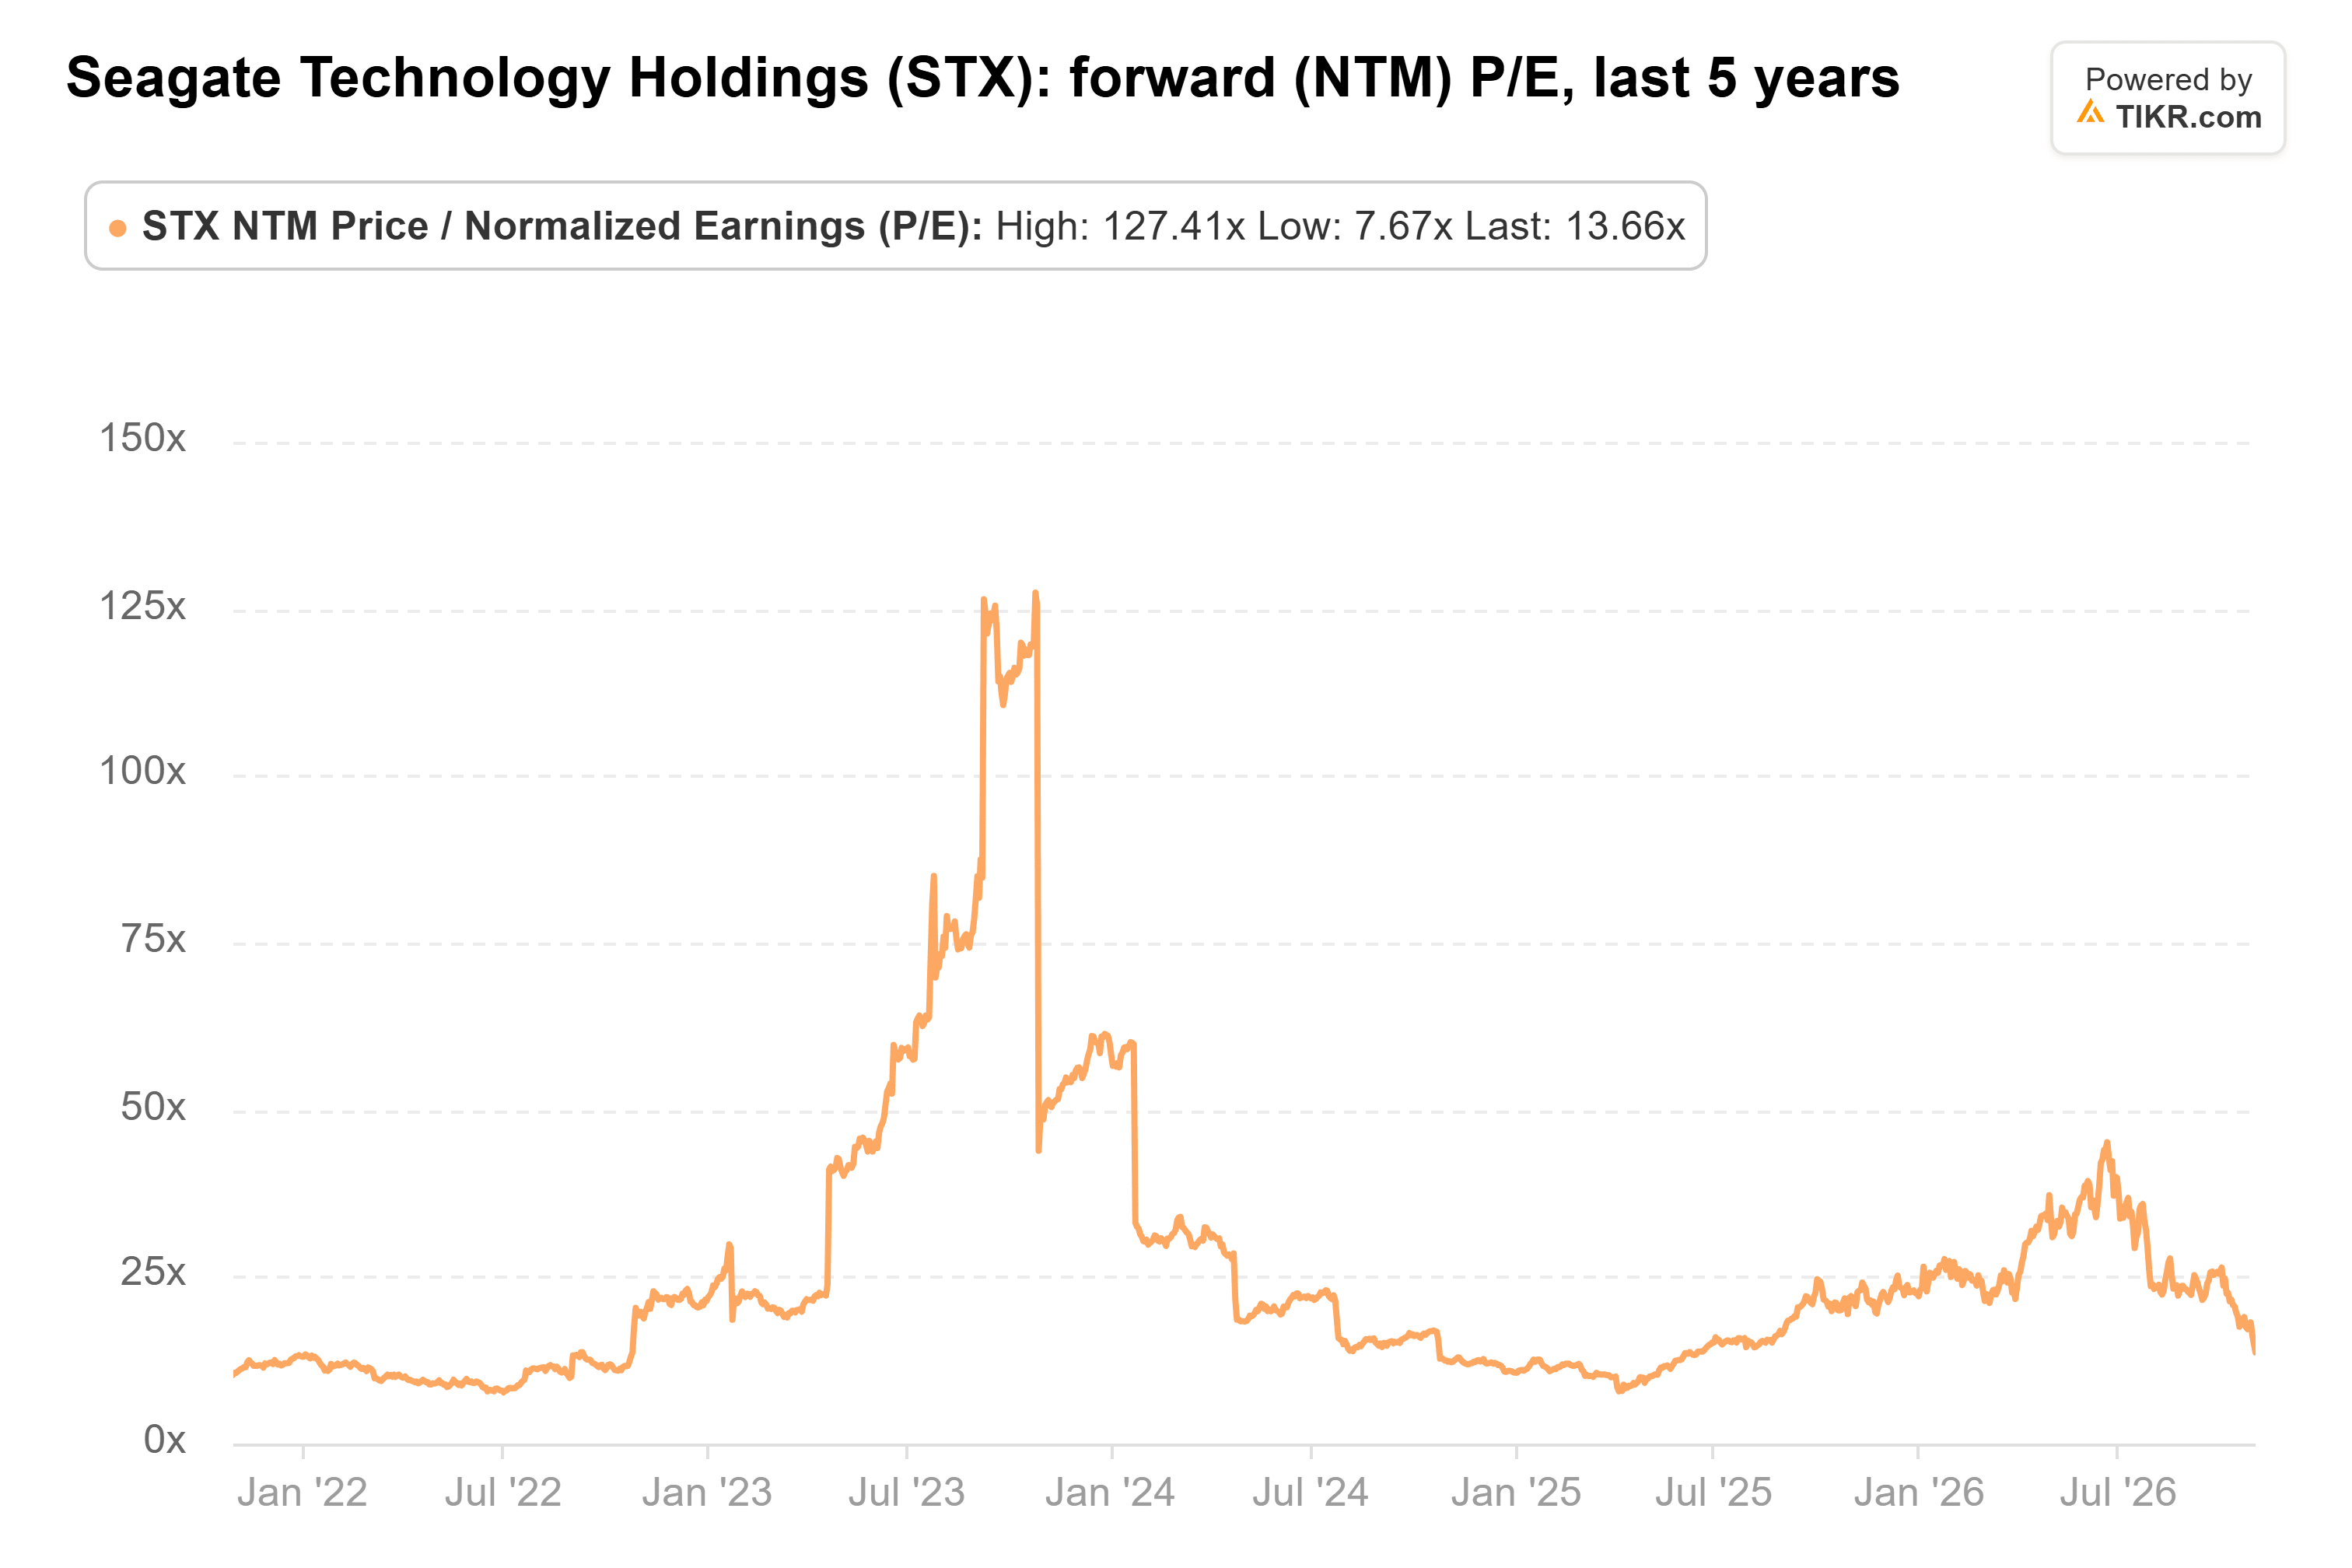
11월 2일의 7.9% 하락으로 멀티플은 더 낮아졌습니다. 시티그룹의 $1,050 목표주가는 11월 2일 종가보다 약 77% 높으며, StockAnalysis가 집계한 26명의 애널리스트 목표주가 평균은 약 $1,045입니다. 중립 등급인 UBS와 서스케하나의 목표주가도 각각 $750과 $765로, 현재 주가보다 높습니다.
시장은 시게이트를 마치 드라이브 부족 현상이 이미 끝난 것처럼 가격을 매기고 있는 반면, 시게이트는 방금 12월 분기 매출과 이익을 상향 조정했습니다. 이 격차는 변동성을