

핵심 요약
- 슈나이더 일렉트릭 주식은 10월 5일 PTC를 현금으로 주당 $205에, 기업가치 $237억 달러에 인수하기로 합의한 후 9.97% 하락한 €272.80에 마감했습니다.
- 이 가격은 PTC 단독 기준 2027년 추정 조정 EBITA의 약 21배에 해당하며, €2억 5천만의 비용 절감과 약 €8억의 매출 시너지가 실현될 경우에만 13배로 떨어집니다.
- 순차입금은 이미 2024년 9월부터 2026년 6월 사이에 €94.3억에서 €162.9억으로 증가했으며, 이번 거래는 €160억에서 €170억의 새로운 부채를 추가합니다.
- 하락 이후, 슈나이더는 선행 12개월(NTM) 정규화 이익의 24.14배에 거래되며, 1년 평균 25.76배보다 낮지만 최저치였던 22.92배보다는 높습니다.
슈나이더 일렉트릭 주식이 사상 최대 규모 인수 합의로 10% 하락한 이유
슈나이더 일렉트릭(SU)은 10월 5일 €272.80에 마감했으며, 사상 최대 규모의 인수로 미국 엔지니어링 소프트웨어 기업 PTC를 인수하기로 합의한 후 €30.20 하락했습니다. 로이터 통신은 이 하락이 한 세션에서 약 €150억의 시가총액을 지워버린 것으로 추정했습니다.
인수 조건이 대부분의 반응을 설명합니다. 슈나이더는 PTC 주당 $205를 현금으로 지불할 예정이며, 이는 PTC의 10월 2일 종가 대비 42.3% 프리미엄으로, 지분 가치로 약 $226억 달러에 해당합니다.
월요일 이전까지 슈나이더 주식은 올해 29% 상승했으며, 이는 주로 데이터센터 전력 및 냉각 장비에 대한 수요에 힘입은 것이었습니다. 로이터 브레이킹뷰스 칼럼니스트 리암 프라우드는 우려를 명확히 표현했습니다: 이 거래는 "명백한 AI 승자에 가능성 있는 패자를 섞어 놓은 것"이라고 말입니다.
이는 PTC와 같은 산업용 소프트웨어 주식을 가리키며, 이들은 AI가 더 저렴한 경쟁자들의 문을 열 수 있다는 우려로 매도되었습니다.
올리비에 블룸 CEO는 반대의 관점을 봅니다. 그는 투자자들에게 "데이터가 산업 AI에 있어 매우 중요한 계층이 되어가고 있다"고 말했으며, PTC의 설계 및 라이프사이클 소프트웨어가 슈나이더가 AVEVA, PI 시스템, 그리고 진행 중인 Cognite 인수를 통해 구축해 온 스택을 완성한다고 설명했습니다.
2025년 기준으로, 소프트웨어 및 서비스는 그룹 매출의 24%에 달할 것이며, 이는 슈나이더 단독보다 5% 포인트 높은 수치입니다.
제퍼리스는 이 근거가 "매우 명확하다"고 평가했지만, 슈나이더가 PTC를 "10년 만에 최저 평가"에 살 수 있게 하는 AI 우려가 거래 후 슈나이더에도 부담으로 작용할 수 있다고 경고했습니다.
슈나이더 일렉트릭, 이미 더 많은 부채를 지고 있는 대차대조표에 PTC를 추가하다
주주들에게 더 무거운 문제는 대차대조표에 있습니다. 슈나이더는 약 €220억의 현금 대금을 €50억에서 €60억의 신규 주식 발행과 €160억에서 €170억의 새로운 시니어 부채로 조달할 예정입니다.
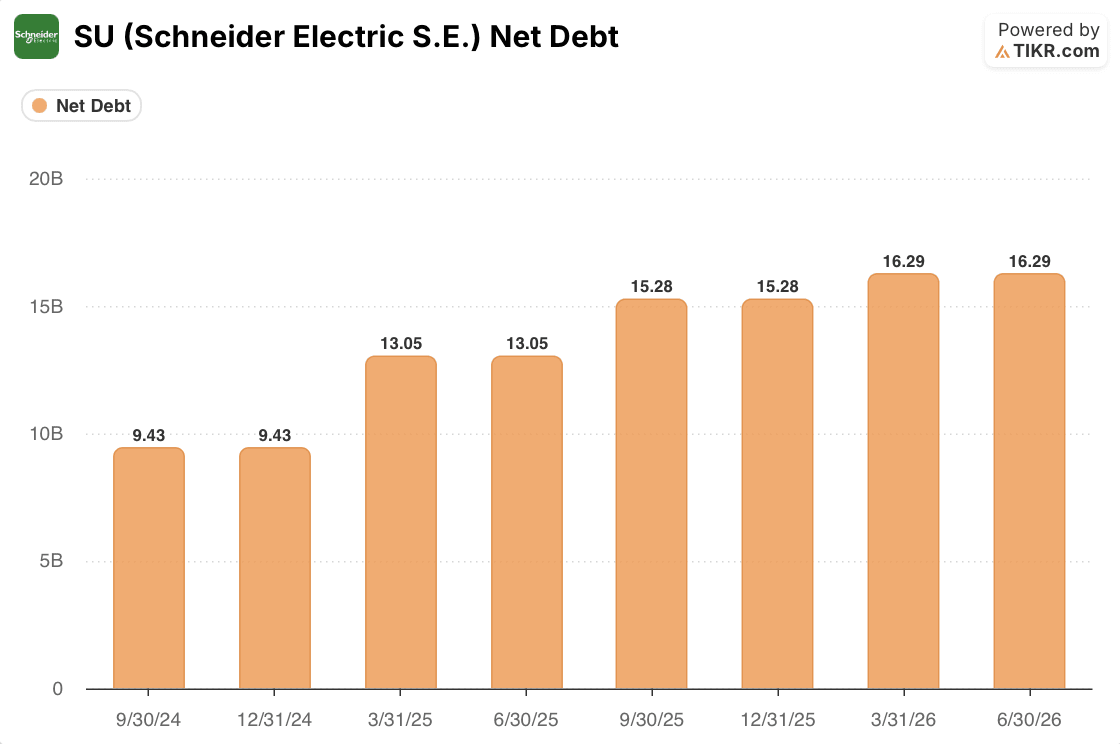
이 부채는 레버리지가 이미 상승한 회사의 대차대조표에 올라갑니다. 순차입금은 2024년 9월 €94.3억에서 2026년 6월 €162.9억으로 증가했습니다.
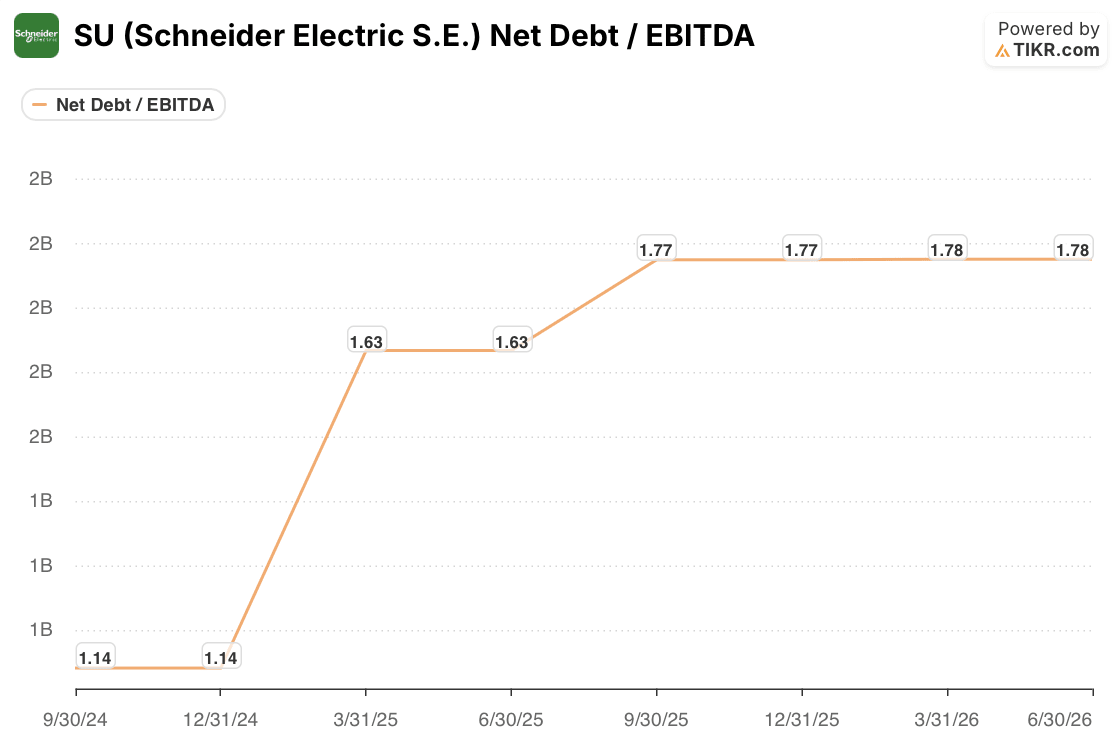
순차입금 대 EBITDA 비율은 같은 기간 동안 1.14배에서 1.78배로 상승했으며, 이는 PTC나 Cognite가 장부에 오르기 전의 수치입니다.
대략적인 계산으로 규모를 알 수 있습니다. 새로운 차입금을 6월의 순차입금에 더하면 총액이 약 €320억에서 €330억에 가까워지며, 이는 현재 수준의 약 두 배입니다.
추가 차입은 레버리지를 실질적으로 증가시킬 것이지만, 비교 가능한 순차입금 대 EBITDA 추정치를 위해서는 양사의 EBITDA 수치와 프로포마 순차입금 계산이 필요합니다. 예상되는 2027년 3분기 종료 전의 이익 성장과 현금 창출은 레버리지를 낮출 수 있는 반면, 다른 인수와 현금 유출은 그 이득을 상쇄할 수 있습니다.
경영진은 A등급 신용등급 유지, 점진적 배당금 정책, 그리고 2030년까지의 전액 자기주식 매입 프로그램을 계속 유지할 것이라고 밝혔습니다. 이러한 약속을 지키는 데 드는 비용은 2026년 상반기 €2억 5천만의 매입 이후, 2027년과 2028년 동안의 자기주식 매입 중단입니다.
이 계획을 실현 가능하게 만드는 것은 현금 창출입니다. 슈나이더는 상반기에 기록적인 €16억의 자유현금흐름을 창출했고 2026년 약 100%의 현금 전환율을 예상했으며, 네이선 패스트 CFO는 PTC가 이익의 100% 이상을 현금으로 전환한다고 말했습니다.
RBC는 여전히 이 차입이 슈나이더의 지출에 대한 오랜 우려를 재점화할 수 있다고 지적했습니다.
슈나이더의 레버리지는 PTC의 달러 한 푼도 추가되기 전에 1.14배에서 1.78배로 증가했습니다. TIKR에서 SU의 부채 비율을 다른 산업 리더들과 무료로 비교해 보세요 →
PTC 시너지 계산이 SU 주식에 의미하는 바
슈나이더의 자체 수치는 가격이 얼마나 실행력에 달려 있는지 보여줍니다. 이 거래는 시너지 전 PTC의 추정 2027년 조정 EBITA의 약 21배, €2억 5천만의 비용 절감 후 17배, 그리고 €8억의 매출 시너지가 포함된 경우에만 13배로 평가합니다.
이는 매출 시너지가 비용 절감만큼이나 많은 역할을 하며, 증명하기 더 어려운 부분이라는 것을 의미합니다. 로스차일드 & Co 레드번 애널리스트 제임스 무어는 M&A 콜에서 €8억이 PTC 매출의 약 33%에 해당한다고 지적했습니다.
패스트 CFO는 이러한 이익이 종료 직후 시작되어 "중기적으로 선형적으로 증가"할 것이라고 말했습니다. 비용 절감에는 약 €2억 5천만의 일회성 실행 비용도 수반됩니다.
이익 보상은 처음에는 미미합니다. 경영진은 인수 회계 처리 전 1년 차에 낮은 한 자릿수 조정 주당순이익(EPS) 희석 효과를 예상하며, 완전한 시너지가 실현되면 중간에서 높은 한 자릿수 희석 효과로 상승하고, 5년 차에는 자본 비용을 초과하는 거래 수익률을 기대합니다.
브레이킹뷰스는 더 가혹한 테스트를 실행했는데, 모든 시너지가 전달된다 하더라도 합병 이익이 인수 가격의 약 8% 수익률에 해당할 것으로 추정했으며, 모닝스타 애널리스트들이 약 9%로 추정하는 자본 비용과 비교했습니다.

주가가 이제 그런 의심을 일부 반영하고 있습니다. 슈나이더의 선행 12개월(NTM) 주가수익비율(P/E)은 발표 직전 약 27배에서 24.14배로 떨어졌으며, 이는 1년 평균 25.76배보다 낮습니다.
이는 극단적인 수준은 아닙니다. 이 배수는 2026년 3월 말 22.92배로 최저치를 기록했으며, 합의된 추정치는 아직 새로운 이자 비용이나 주식 발행을 반영하지 않았을 수 있습니다.
강력한 전략적 적합성, 수년간의 대차대조표 여유 공간으로 지불
이번 매도는 슈나이더의 핵심 사업에 대한 판결보다는 주주들이 이 거래가 성과를 내기까지 얼마나 오래 기다려야 하는지에 대한 반응처럼 보입니다. 7월에 슈나이더는 상반기 매출이 14% 자연 성장한 후 2026년 예측을 10%에서 13%의 자연적 매출 성장으로 상향 조정했습니다.
PTC는 높은 마진의, 대부분 반복적인 소프트웨어 사업을 추가하며, 산업적 논리는 애널리스트들의 폭넓은 지지를 받았습니다. 경영진은 거래의 사용 자본 수익률이 종료 후 5년 차에 가중평균자본비용을 초과할 것으로 예상하며, 이는 완전한 run-rate 시너지를 포함합니다. 반면 계획된 차입은 다른 대차대조표 변화 전에 순차입금을 대략 두 배로 늘릴 것입니다.
낮은 배수는 도움이 되지만, 문제를 해결하지는 않습니다. 24.14배에서 투자자들은 더 많은 부채를 지고, 자기주식 매입을 중단하며, AI가 소프트웨어 가격에 압력을 가하는 동안 매출 시너지가 유지될 것이라고 내기하는 회사에 대해 1년 평균보다 적은 금액을 지불합니다.
첫 번째 검증 지점은 빠르게 다가옵니다. 슈나이더는 10월 16일 3분기 실적을 발표할 예정이며, €50억에서 €60억의 주식 매각 시기와 가격은 주주들이 희석을 얼마나 흡수하는지 보여줄 것입니다.
그 후, PTC의 약 10% 중기 목표 대비 연간 반복 매출(ARR) 성장률, 그리고 새로운 부채에 대한 신용평가사들의 반응은 13배 시너지 배수가 현실적인 목표인지 최상의 시나리오인지를 보여줄 것입니다.
경영진은 종료 후 5년 차에 자본 비용을 초과하는 수익률을 목표로 하며, 완전한 시너지를 포함합니다.
경영진은 종료 후 5년 차에 자본 비용을 초과하는 수익률을 목표로 하며, 완전한 시너지를 포함합니다. TIKR에서 SU의 추정치와 레버리지를 무료로 추적하세요 →
그렇다면 슈나이더 일렉트릭 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 SU 주식이 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
슈나이더 일렉트릭 S.E.의 가치를 무료로 평가하세요→
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


