

케메코 주식 핵심 통계
- 현재 가격: $85.18
- 목표 가격 (중간값): ~$179
- 시장 목표가: ~$127
- 잠재적 총 수익률: ~110%
- 연간 IRR: 연간 ~19%
지금 확인하세요: TIKR의 새로운 가치평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료) >>>
무슨 일이 있었나?
케메코(CCJ)는 2026년 2분기에 우라늄을 파운드당 평균 US$67.79에 판매했으며, 이는 1년 전보다 18% 상승한 수치라고 투자자 관계 자료를 통해 밝혔습니다. 보고된 장기 우라늄 평균 가격은 해당 분기 말에 $95.50, 8월과 9월 말에 $96.50으로, 이는 케메코가 1996년까지 거슬러 올라가는 데이터에서 명목 기준으로 가장 높은 월말 기록입니다.
그러나 우라늄 부문의 매출 총이익은 C$2억 1700만 달러에서 C$1억 5800만 달러로 27% 감소했습니다. 주가는 10월 2일에 $85.18에 마감되었으며, 계약서의 재평가가 얼마나 빨리 이루어지는지, 그리고 비용이 통제되는지 여부가 이 가격 상승분 중 얼마나 실적에 반영될지를 결정합니다.
케메코의 계약서는 $96.50 장기 가격에 뒤처져 있다
이러한 지연은 케메코의 판매 방식에 내재되어 있습니다. 그랜트 아이작 사장 겸 최고운영책임자(COO)는 7월 31일 실적 발표 컨퍼런스콜에서 시장 연동 계약은 "장기 가격을 기준으로 하지 않으며" 대신 최저 가격과 최고 가격을 포함한다고 말하며, "현재 최저 가격이 인상 기준으로 70달러 후반대이고 최고 가격이 160달러 인상 기준인 시장 연동 계약을 보는 것은 드문 일이 아니다"라고 덧붙였습니다. 이러한 최저 가격은 2분기 실현 가격보다 높게 설정되어 있으며, 아이작은 "우리는 우라늄 계약 사이클의 초기 단계에서 이런 종류의 우라늄 가격에 처한 적이 없다"고 지적했습니다.
재평가는 계약서에 느리게 반영됩니다. 케메코는 2030년까지 연간 평균 2,800만 파운드 이상을 공급하는 계약을 보유하고 있으며, 2026년부터 2028년까지는 이 평균보다 많은 공급량을 약정했고, 2029년과 2030년에는 평균보다 적어서 2020년대 후반에 새로운 물량을 계약할 여지가 더 많습니다. 팀 기첼 최고경영자(CEO)는 케메코가 "시장 기본 요소의 지속 가능성을 적절히 반영하지 않는 계약에 공급량을 약정하여 자산 가치를 희석시키지 않을 것"이라고 말했습니다.
위험은 그 물량에 대한 경쟁입니다. 아이작은 "아직도 비즈니스를 따내기 위해 최저 가격과 최고 가격을 할인하려는 시장 참여자들이 있는 것 같다"고 말했습니다.

케메코 주식의 과거 실적 및 향후 추정치 확인하기 (무료!) >>>
높아진 가격은 아직 이익이나 현금 흐름에 도달하지 않았다
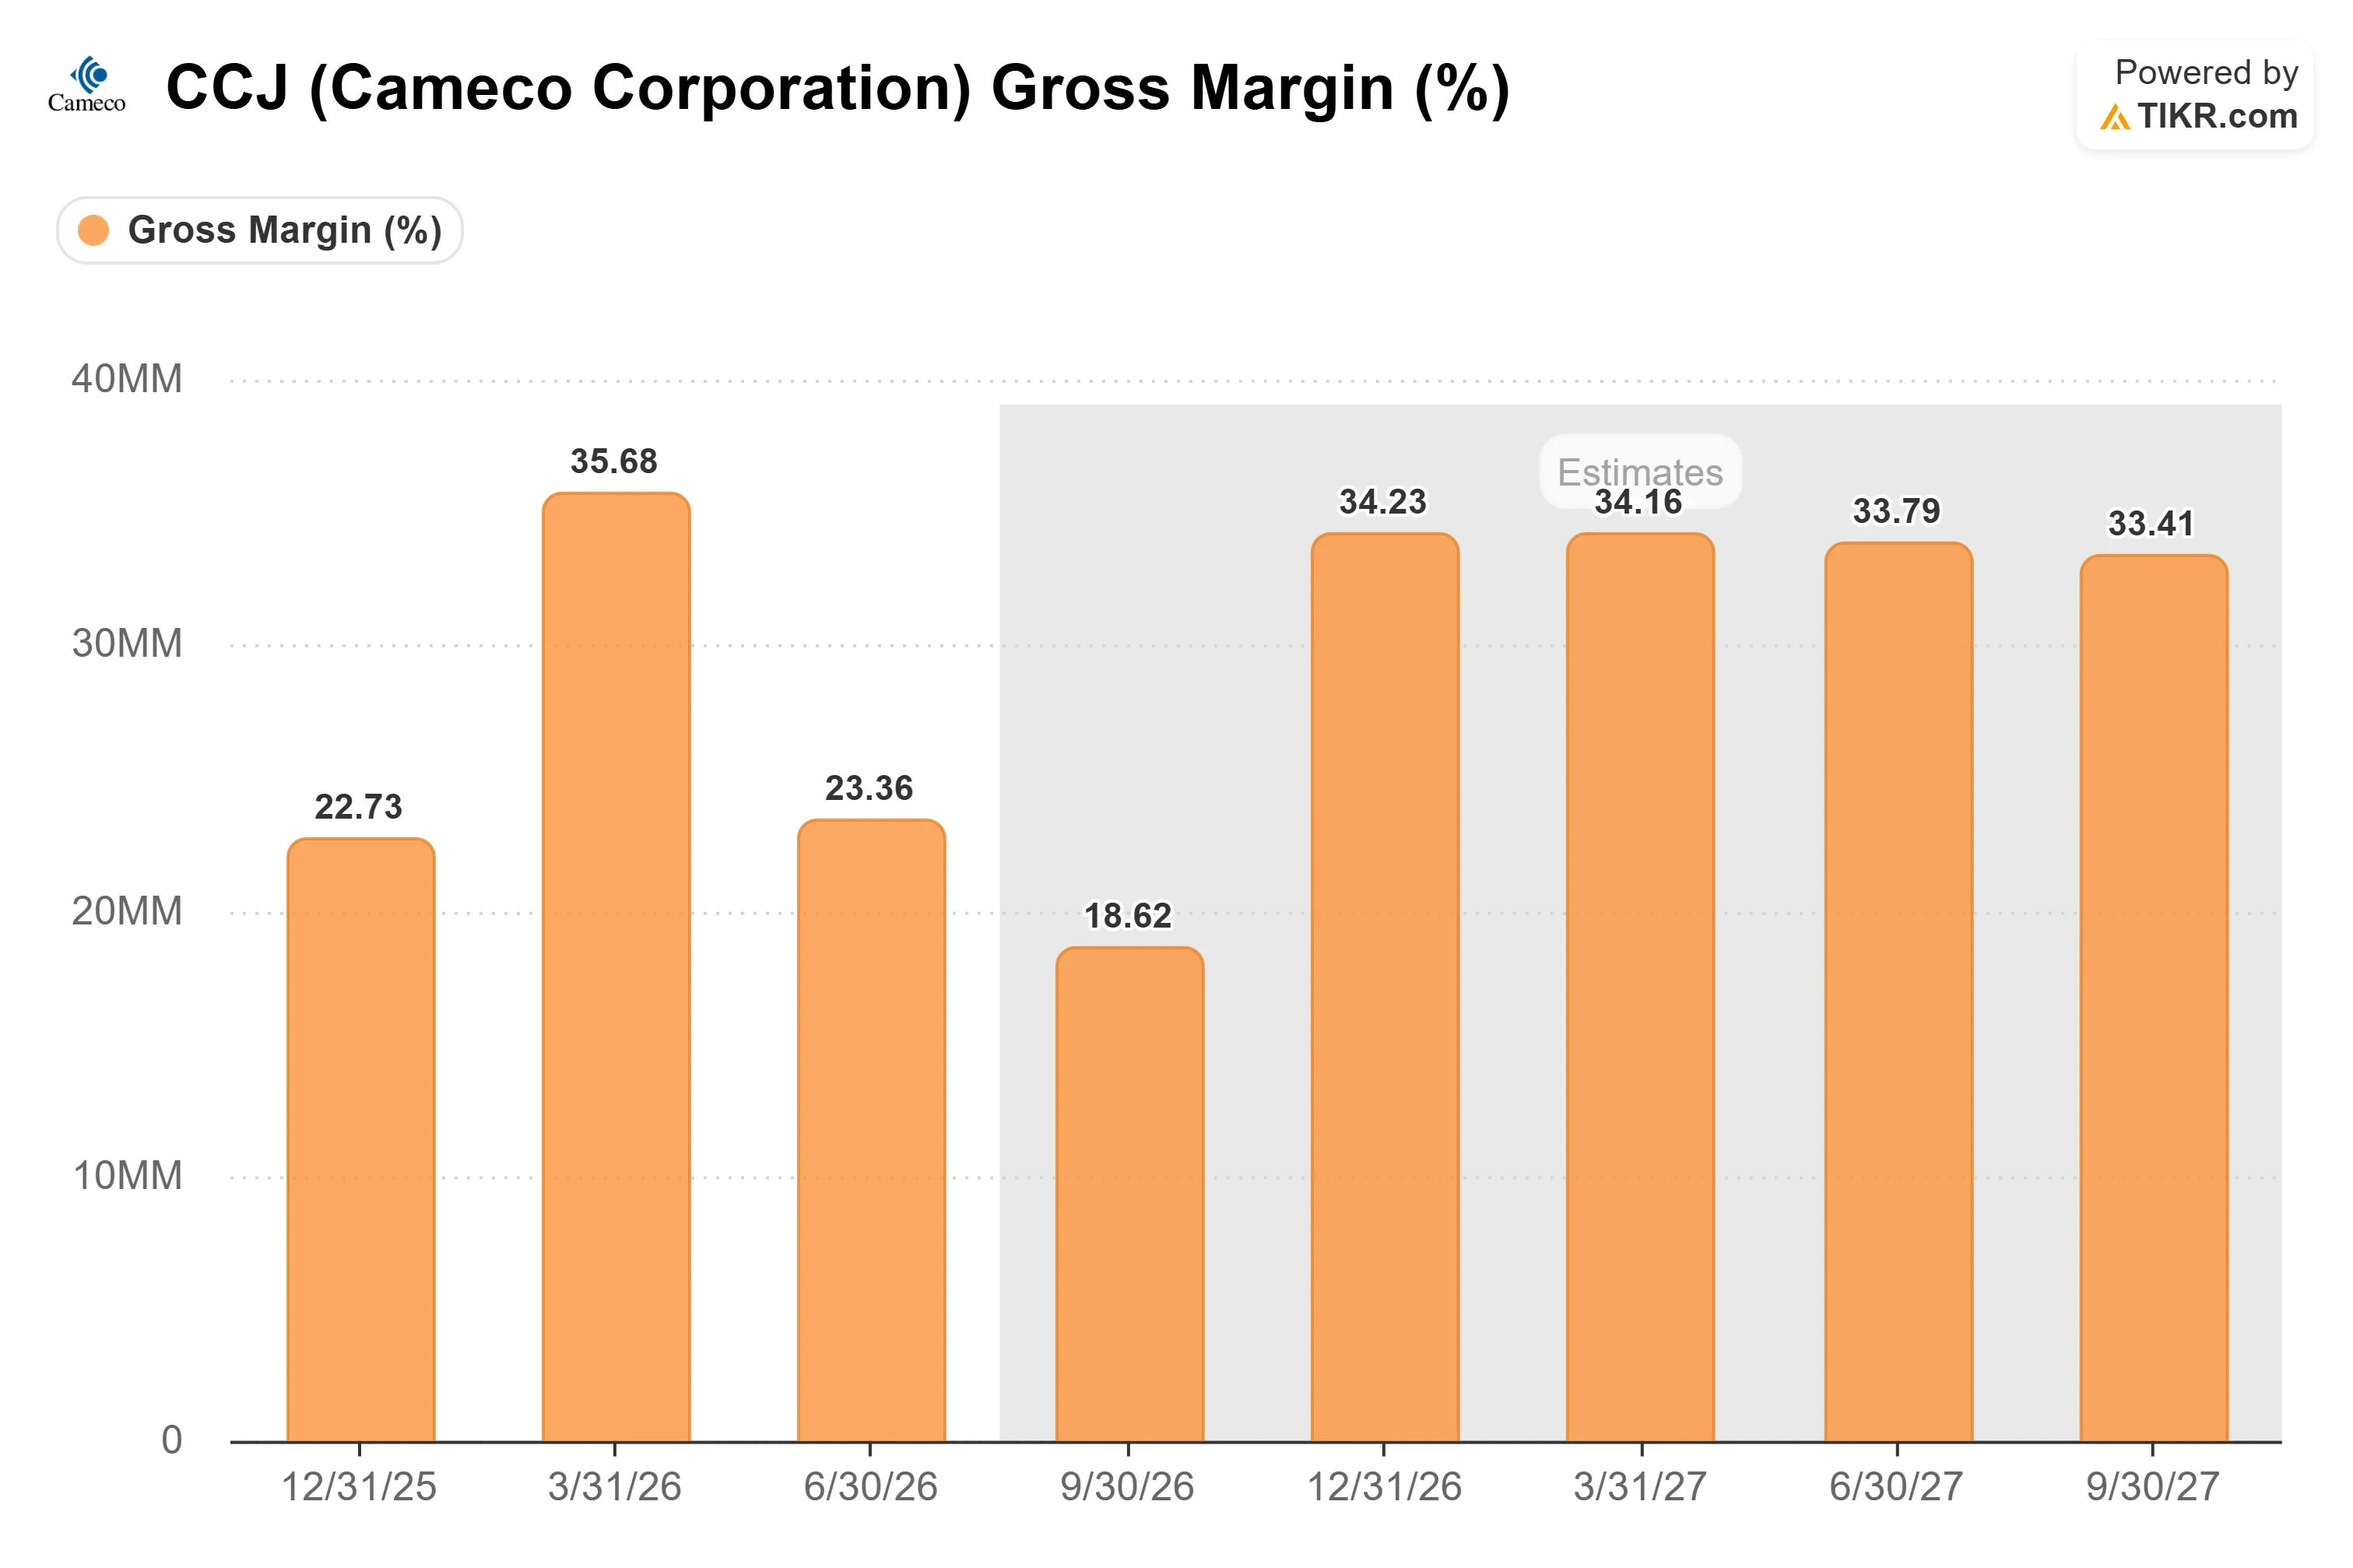
2분기는 가격 상승분 중 비용이 얼마나 많은 부분을 흡수할 수 있는지 보여주었습니다. 높아진 미국 달러 기준 실현 가격은 2025년 2분기 대비 우라늄 매출 총이익에 C$1억 400만 달러를 더했지만, 통화 요인으로 C$1,900만 달러, 더 높은 비용으로 C$1억 300만 달러를 잃었습니다. 케메코의 자체 생산 및 구매 비용은 36% 상승하여 파운드당 C$62.21이 되었는데, 이는 C$91.40에 구매한 280만 파운드에 기인하며, 자체 생산 비용은 9% 상승하여 파운드당 C$41.26이 되었습니다.
아이작은 선행 지표로 하류 부문을 지목하며, "일반적으로 원자력 연료는 거꾸로 구매한다"고 말했습니다. 즉, 제조부터 시작하여 농축과 전환, 그 다음 우라늄 순서입니다. 케메코의 연료 서비스 실현 가격은 2분기에 kg U당 C$41.67로 13% 상승했지만, 해당 부문의 세전 이익은 주로 판매량 감소로 인해 32% 감소한 C$3,000만 달러를 기록했습니다.
시장 컨센서스에 따르면, 자본 지출이 C$3억 3303만 달러에서 약 C$4억 8000만 달러로 증가함에 따라 2025년 자유 현금 흐름이 약 C$10억 7541만 달러로 떨어질 것으로 예상됩니다. 케메코가 49%, 브룩필드 리뉴어블 파트너스가 51% 소유한 웨스팅하우스는 미국과 한국의 비구속적 협력 체계 발표(케메코는 9월 30일 이를 인정함)와 9월 18일 블룸버그 보도(익명의 소식통 인용)에 따르면 계획된 IPO가 500억 달러 이상의 가치 평가를 목표로 한다는 점에서 여전히 변수로 남아 있습니다.
TIKR에서 케메코가 동종 업계 대비 어떻게 성과를 내는지 확인하세요 (무료!) >>>
TIKR 고급 모델 분석
- 현재 가격: $85.18
- 목표 가격 (중간값): ~$179
- 잠재적 총 수익률: ~110%
- 연간 IRR: 연간 ~19%

애널리스트들의 케메코 주식 성장 전망 및 목표가 확인하기 (무료!) >>>
TIKR의 중간 시나리오는 약속이 아닌 하나의 전망입니다: $85.18 진입 가격으로부터 연간 약 19%의 수익률을 내며 2030년 12월 31일경 약 $179에 도달하는 것입니다. 동일한 중간 시나리오 경로는 2034년 12월 31일경 약 $131로 약화되므로, 모델링된 수익은 장기적인 꼬리 부분보다는 향후 몇 년에 달려 있습니다.
상승 가능성은 케메코가 2029년과 2030년 물량을 오늘날의 높아진 최저 가격 수준에 가깝게 계약할 경우에 나옵니다. 하방 위험은 2분기에 비용이 그랬듯이, 비용과 경쟁사의 가격 할인이 가격 상승분을 흡수하는 또 다른 기간이 지속되는 것입니다.
결론
케메코는 10월 30일 장 시작 전에 3분기 실적을 발표할 예정입니다. 회사는 2026년 우라늄 실현 가격을 파운드당 C$91~C$96으로 전망했으며(2분기는 C$93.13), 이 전망은 미국 달러 기준 UxC 현물 가격 가정 84.75달러를 기반으로 한 것입니다. 9월 30일 업계 평균 현물 가격은 $89.63으로 이를 이미 초과했습니다. 비용이 통제된 상태에서 전망이 상향 조정되면 가격 상승분이 이익에 도달하고 있음을 보여줄 것입니다. 상쇄 요인이 작용하는 또 다른 분기는 주식이 기다릴 수 있는 것보다 갭이 더 느리게 좁혀지고 있음을 의미할 것입니다.
억만장자 투자자들이 어떤 주식을 사는지 확인하고 TIKR로 스마트 머니를 따라가세요.
그렇다면 케메코 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 케메코의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치부터 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사는지 확인 하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 돌을 더 많이 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고파는 권고를 목적으로 하지 않습니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


