

MELI 주식 주요 통계
- 지난 주 실적: -3.1%
- 52주 범위: $1,495 to $2,428
- 가치 평가 모델 목표가: $3,846
- 내재 상승폭: 2.2년간 109.7%
월가 애널리스트들의 MercadoLibre 5년간 매출 전망을 TIKR에서 확인하세요 (무료) >>>
MercadoLibre, 브라질에서 속도 경쟁 강화
MercadoLibre(MELI) 주가는 지난주 약 3.1% 하락하여 약 $1,834에 거래되며, 52주 최고가보다 24% 낮은 수준을 기록했습니다. 이 조정은 10월 초 선거 결과로 브라질 증시가 사상 최고치를 경신한 이후에도 발생했습니다. 투자자들은 성장 자체를 의심하는 것이 아닙니다. 대신, 마진이 얼마나 오랫동안 압박을 받을지에 대해 의문을 제기하고 있습니다.
최근 움직임은 속도 경쟁입니다. MercadoLibre는 상파울루에서 식품 및 의약품을 포함해 최대 15kg까지의 상품을 1시간 이내에 배송하는 서비스를 시작했습니다. 또한 자체 상파울루 약국을 통해 처방약 판매를 시작했으며, 연말까지 20개의 파트너 약국을 목표로 하고 있습니다. 여기서 타이밍이 중요한데, Sea의 Shopee가 8월 브라질에서 4시간 배송을 시작했기 때문입니다.
2분기 실적은 이러한 상충 관계를 명확히 보여줍니다. 순매출은 50% 증가한 102억 달러로 처음으로 100억 달러를 돌파했습니다. 그러나 영업이익은 17% 하락한 6억 8300만 달러를 기록했으며, 영업마진은 5.5%포인트 축소된 6.7%를 기록했습니다. 순이익은 11% 하락한 4억 6600만 달러로, 전년 대비 감소가 3분기 연속 이어졌습니다.
아리엘 사르프슈테인 CEO는 AI가 "우리가 이미 포착하려고 노력하던 구조적 변화를 가속화하고 있다"고 설명하며, 더 나은 검색 및 대출 결정을 지적했습니다. 회사는 또한 쿠폰 약 5.9%의 10년 만기 채권 10억 달러를 발행하여 물류 및 신용 성장을 위한 유동성을 강화했습니다. 향후 MELI 주가는 3분기 실적에서 성장률이 40% 이상을 유지하면서 마진이 안정화되는지 여부에 좌우될 것으로 보입니다.
MercadoLibre의 신용 포트폴리오 및 마진 데이터를 TIKR에서 자세히 살펴보세요 (무료) >>>
마진이 가치 평가 논쟁의 핵심
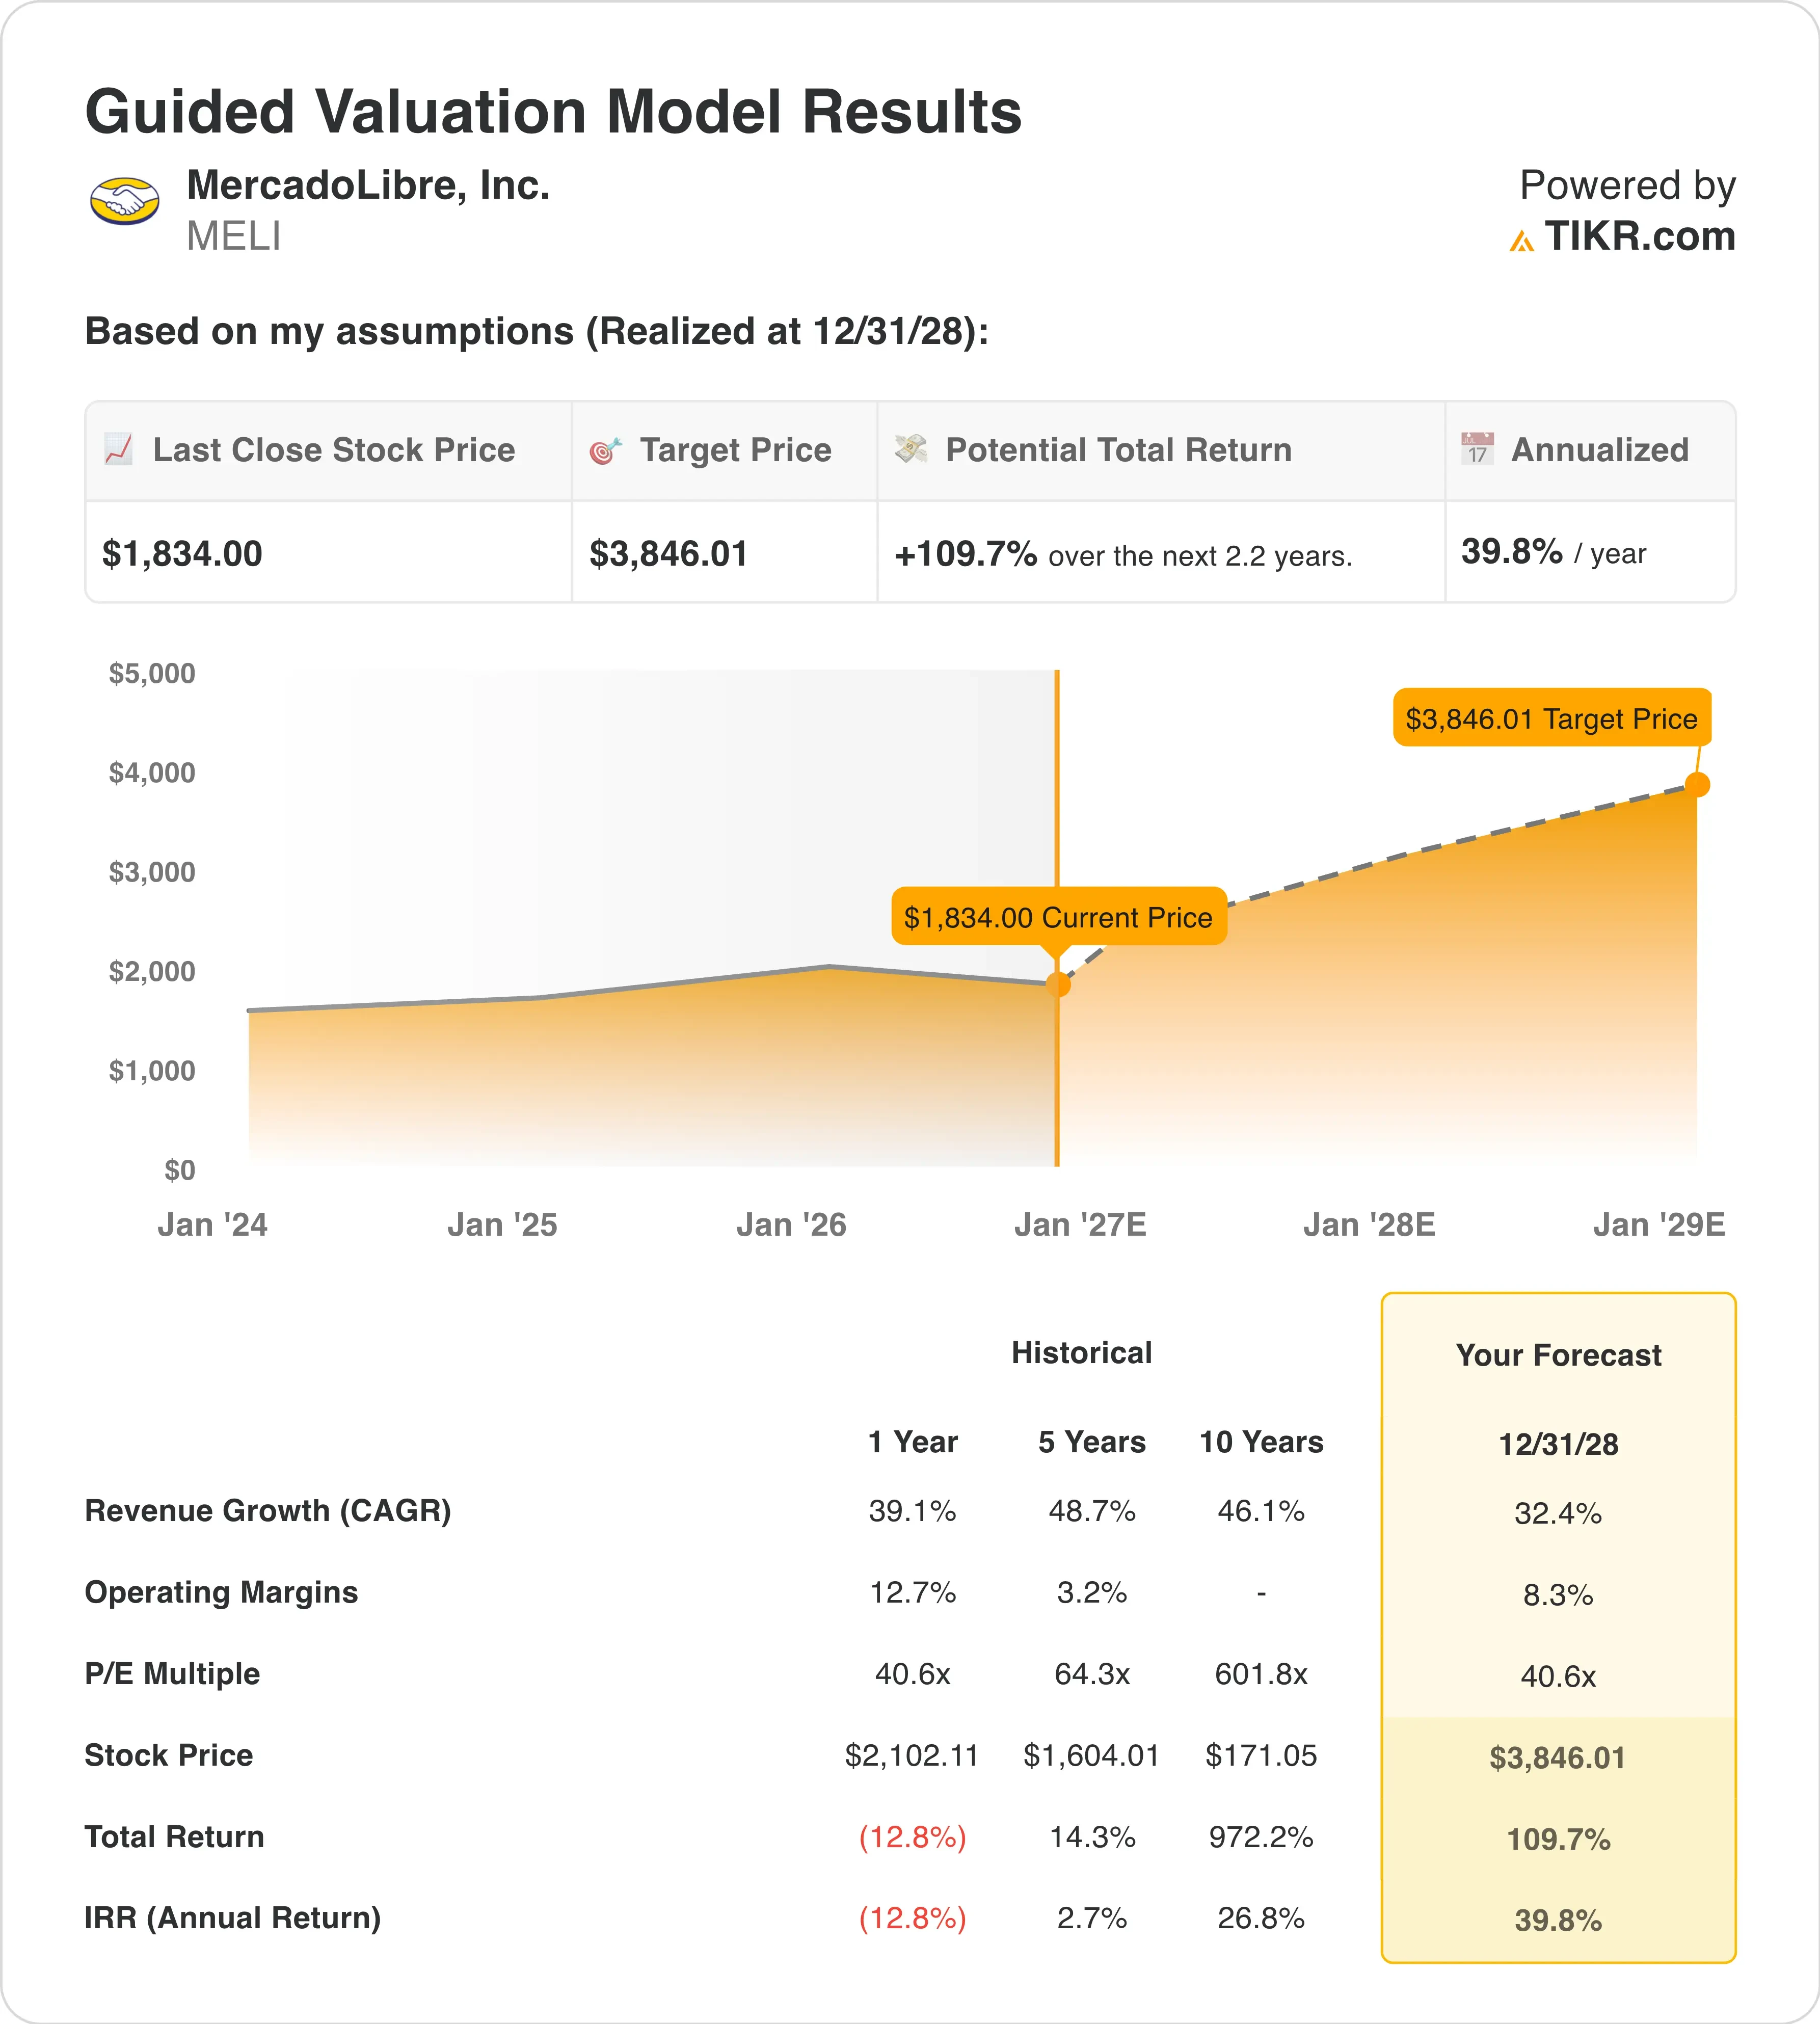
2028년 12월 31일까지 실현된다고 가정한 평가 모델 하에서, 주가는 다음과 같은 가정을 사용해 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 32.4%
- 영업마진: 8.3%
- 종료 P/E 배수: 40.6x
이러한 입력값을 바탕으로, 모델은 목표가를 $3,846으로 추정하며, 이는 현재 주가 $1,834 대비 109.7%의 총 수익률과 향후 2.2년간 연간 39.8%의 수익률을 의미합니다.
이는 회복 가능성에 대한 기대가 더해진 마진 압박 이야기입니다. MercadoLibre의 영업마진은 모델에서 지난 1년간 12.7%였지만, 무료 배송 및 신용 지출 확대로 2분기에는 6.7%로 하락했습니다. 모델은 8.3%를 가정하는데, 이는 현재의 후행 마진과 동일합니다. 따라서 전망은 완전한 반등이 아닌, 추가적인 악화가 없기만을 필요로 합니다.
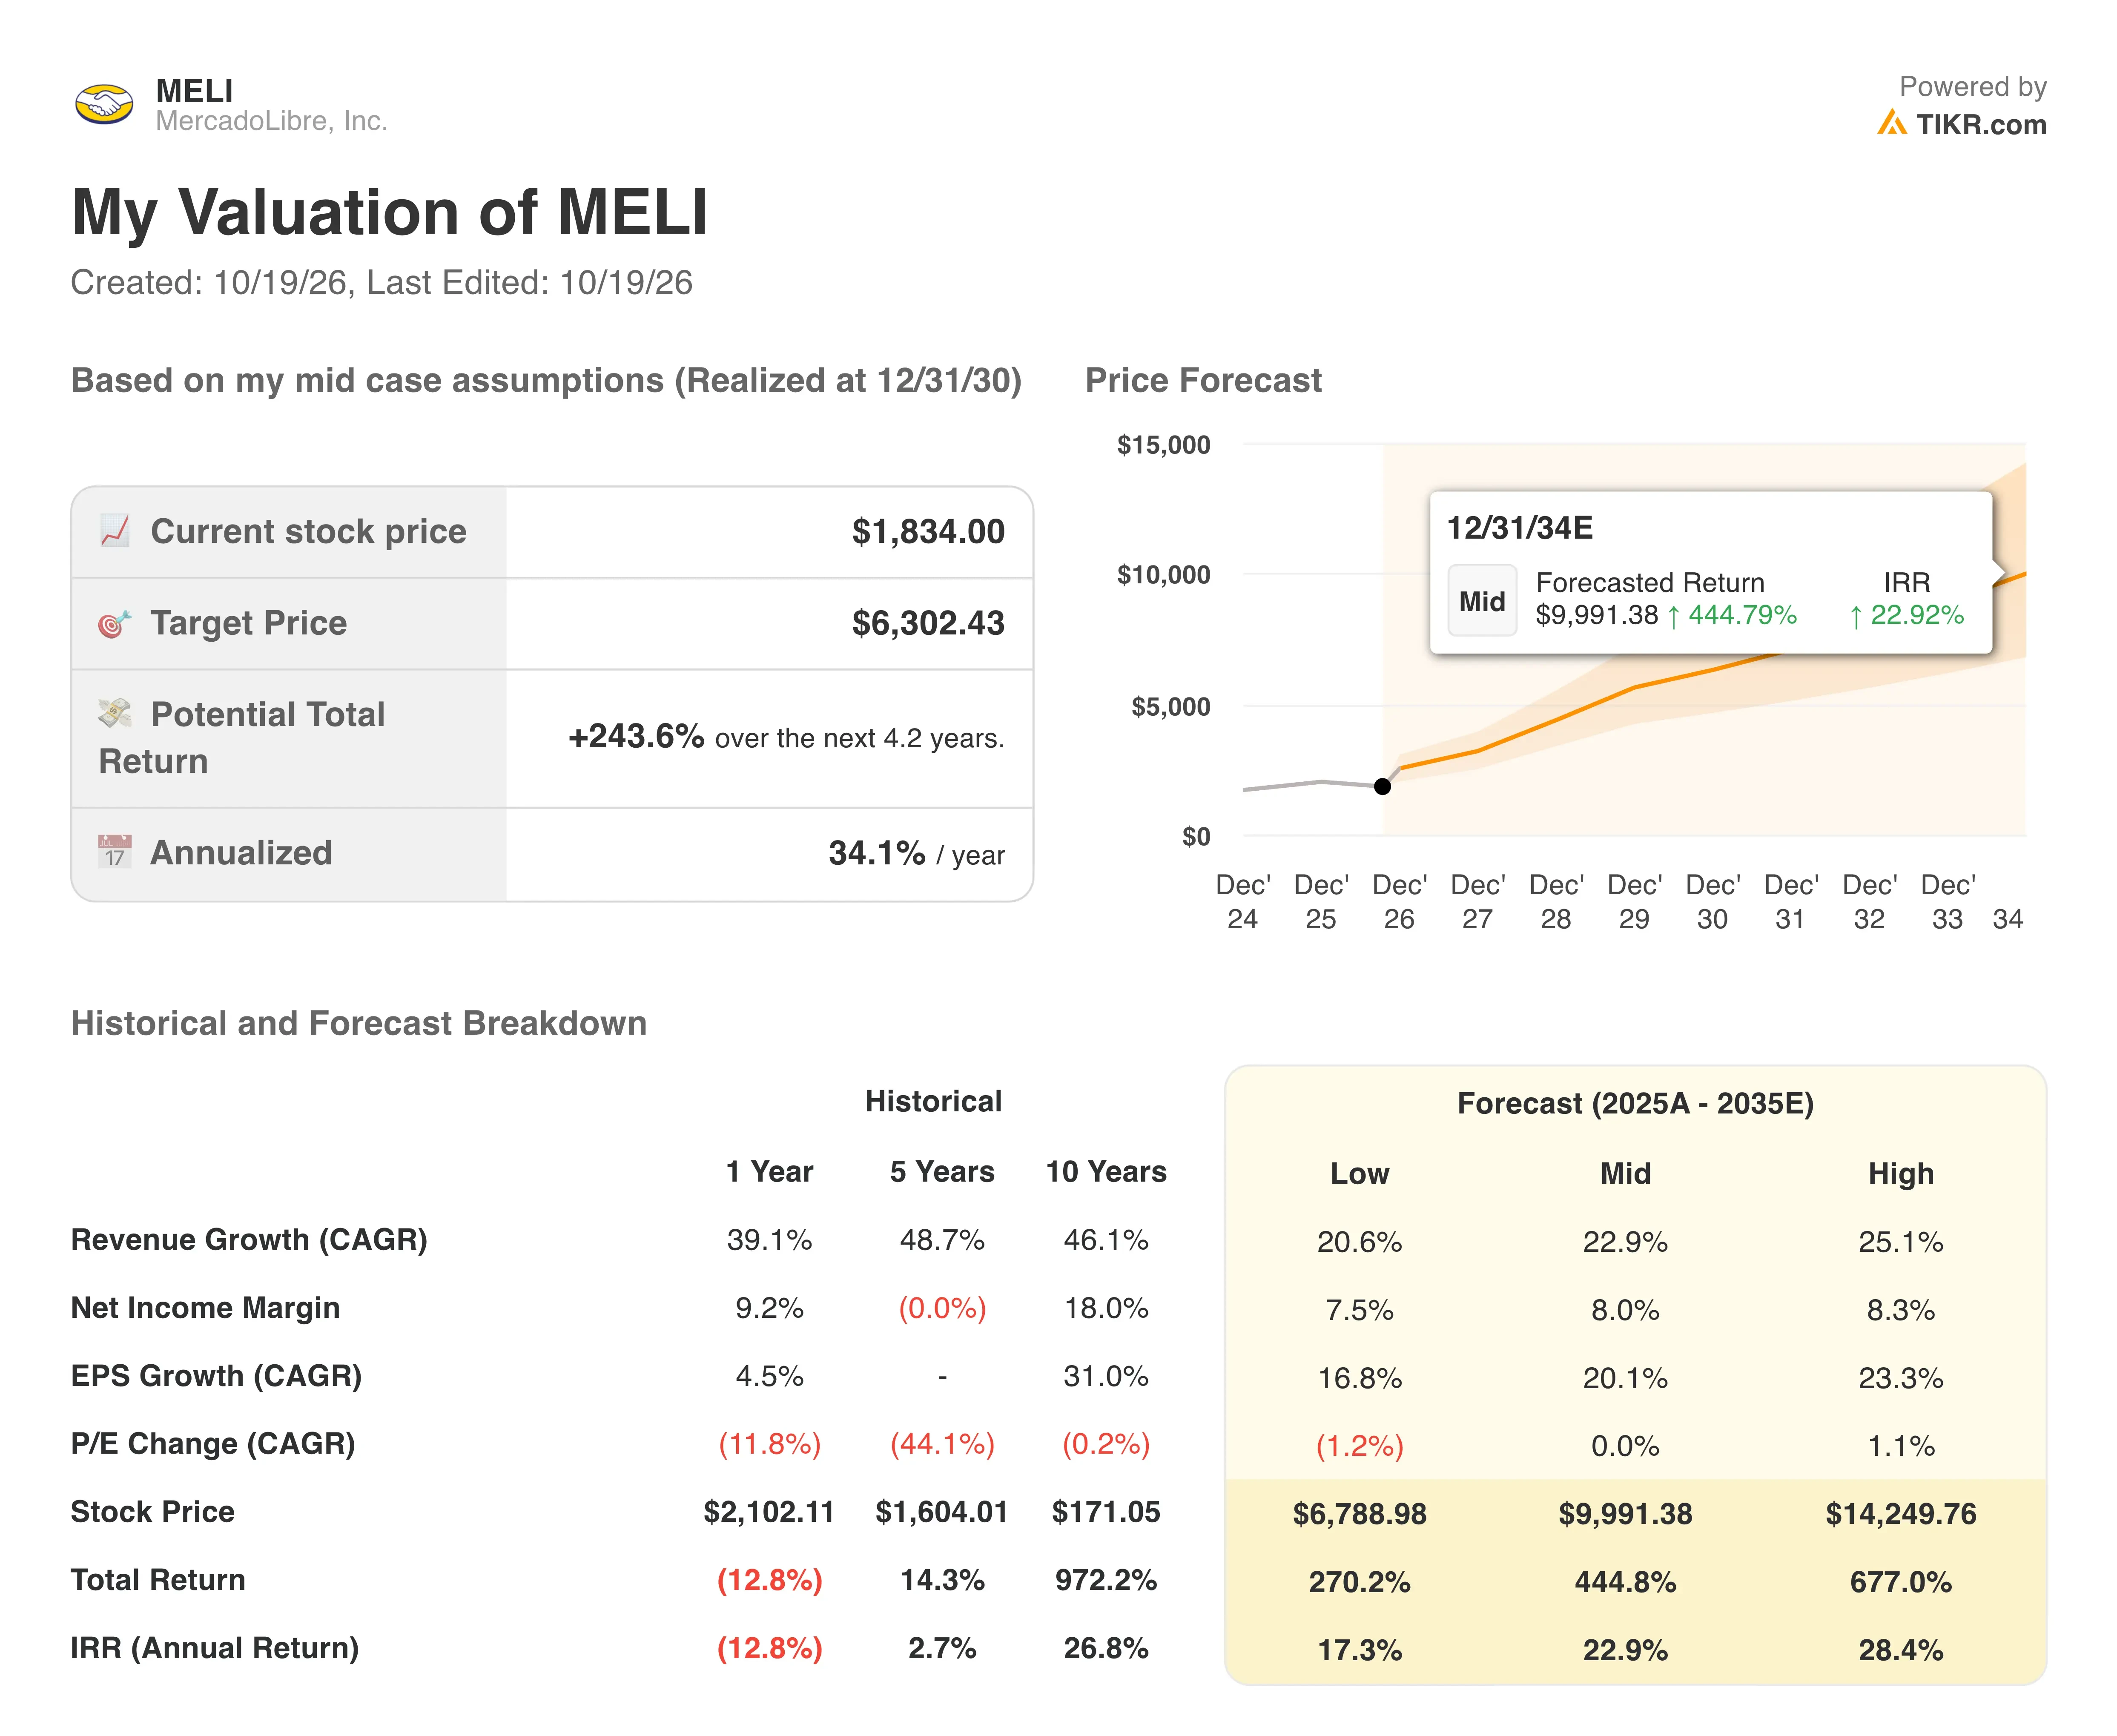
성장 가정은 회사의 실적 기록에 비해 보수적으로 보입니다. 매출은 지난 1년간 39.1%, 5년간 연평균 48.7% 성장했으며, 애널리스트들은 향후 2년간 약 36.9%의 성장을 예상하고 있습니다. 따라서 모델의 32.4% 입력값은 완충의 여지를 남깁니다. Mercado Pago의 신용 잔고는 75% 증가한 164억 달러로, 이러한 상단 성장을 계속 뒷받침하고 있습니다.
40.6x의 종료 배수는 지난 1년간의 P/E와 일치하며, 64.3x의 5년 평균보다 훨씬 낮습니다. 현재의 선행 P/E(내년 예상 이익 1달러당 지불하는 가격)는 약 43.5x 수준입니다. 이는 모델이 실제로 약간의 압박을 가정하고 있음을 의미합니다. 연간 39.8%의 수익률은 탁월하지만, 이는 투자 사이클이 성과를 내는 동시에 Sea Limited(SE)가 브라질에서 가격 압박을 유지하는 데 달려 있습니다.
마진이 6.7%에서 정체될 경우 MercadoLibre의 목표가가 어떻게 변하는지 테스트하세요 (TIKR 무료) >>>
Shopee, MercadoLibre를 브라질에서 추격 중
Shopee의 소유주인 Sea Limited(SE)는 브라질에서 MercadoLibre의 가장 공격적인 경쟁사입니다. Sea의 2분기 매출은 48.1% 증가한 78억 달러로, MercadoLibre의 50% 성장과 거의 맞먹습니다. Shopee의 총상품거래액(GMV)은 28.4% 증가한 383억 달러를 기록했습니다. Sea 경영진 또한 브라질을 해당 분기 가장 빠르게 성장하는 시장이라고 언급했습니다.
핀테크도 정면 승부입니다. Sea의 대출 부문인 Monee의 매출은 58.9% 증가한 14억 달러를 기록했으며, 대출 잔고는 62.5% 증가한 111억 달러를 기록했습니다. Mercado Pago의 신용 포트폴리오는 164억 달러로 더 크고 75%라는 더 빠른 성장률을 보입니다. 이러한 리더십은 MercadoLibre가 위험을 가격에 반영할 더 많은 데이터를 확보하게 하여 신용 마진을 지원합니다.
수익성은 돈이 어디로 가는지 보여줍니다. Shopee는 56억 달러 매출에서 조정 EBITDA 기준 2억 5540만 달러를 벌어들여 약 4.6%의 마진을 기록했습니다. 측정 기준은 다르지만, MercadoLibre의 6.7% 영업마진은 올해 지출 이후에도 여전히 더 높습니다. Amazon(AMZN)도 브라질과 멕시코에서 경쟁하지만, MercadoLibre의 경쟁력 우위(moat)는 자체 물류 네트워크로, 브라질에서 빠른 배송의 77%를 48시간 이내에 처리했습니다.
예상된 EBIT 반등과 3분기 연속 이익 감소를 비교해 보세요 >>>
향후 MELI 주가를 움직이는 요인은?
우선 11월 2일에 발표될 3분기 실적이 중요합니다. 투자자들은 영업마진이 2분기의 6.7% 수준을 유지하는지 아니면 다시 하락하는지 보고 싶어 합니다. 2분기 주주 서한은 이러한 압박을 효율성 향상분을 고객 제안에 재투자하기 위한 의도적인 선택으로 설명했습니다. 따라서 배송 보조금에 대한 어떠한 논평도 매출만큼 중요할 것입니다.
브라질의 퀵 커머스 추진은 단기적인 변동 요인입니다. 1시간 배송 및 약국 판매는 고객이 앱을 여는 빈도를 증가시켜 주문 빈도와 광고 가치를 높입니다. 이러한 서비스는 또한 더 많은 물류 센터와 배송원을 필요로 하므로, 수익보다 비용이 먼저 발생합니다. 2024년과 2025년에 판매자 배송 수수료를 인하한 과거 사례도 동일한 패턴을 따랐고 참여도를 강화했습니다.
신용은 여전히 수익의 원동력입니다. 손실 후 순이자 마진(부실 대출을 제외한 대출 수익성 측정치)은 1분기 18%에서 2분기 21%로 개선되었습니다. Mercado Pago는 브라질 소비자 부채에 대한 우려에도 불구하고 신용카드 사업을 확장하고 있습니다. 새로운 채권 자금 조달은 MercadoLibre가 2027년까지 해당 잔고를 계속 성장시킬 여력을 제공합니다.
MercadoLibre를 관심 종목에 추가하고 3분기 마진 재설정을 추적하세요 (TIKR 무료) >>>
MercadoLibre 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정만 입력하면 MercadoLibre의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치부터 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다. MELI의 가치를 무료로 평가하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 특정 주식을 사거나 팔 것을 권고하는 것도 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!



