핵심 요약
- 인텔이 메모리 가격과 공급 부족이 PC 수요를 둔화시키고 있다고 경고한 후, 10월 30일(금) 델 주가는 거의 11% 하락했습니다.
- Satori Fund 설립자 Dan Niles는 델의 재고가 1년 전보다 거의 3배 증가한 점을 들어 반도체 공급이 반도체 제조사들이 생각하는 것보다 수요에 훨씬 더 근접해 있다고 지적하며, 델의 재무제표가 그의 주장을 뒷받침한다고 말합니다.
- 델의 213억 달러 재고 대부분은 아직 완제품으로 조립되지 않은 부품으로, 이는 실제 부족 상황이라면 허용되지 않을 만큼 공급사들이 판매할 물량이 더 많았음을 시사합니다.
- NVIDIA의 매출 총이익률은 3분기 동안 75% 근처를 유지했는데, 공급이 계속 따라잡는다면 위험에 처하는 것이 바로 이런 종류의 가격 책정입니다.
Dell Technologies (DELL) 주가는 10월 30일(금) 거의 11% 하락했으며, 이는 Intel (INTC)이 메모리 부족이 PC 제조사의 매출에 영향을 미치기 시작했다고 경고한 다음 날이었습니다.
인텔 CEO Lip-Bu Tan은 회사의 3분기 실적 발표에서 "최근 몇 주 동안 고객사들이 메모리 가격과 가용성을 근거로 PC 둔화 신호를 보내기 시작했다"고 말했습니다. 인텔은 이제 올해 전 세계 PC 출하량이 12% 감소하고 2027년에 또 다른 10% 감소할 것으로 예상하고 있습니다.
따라서 PC 구매자들은 이미 부족 가격에서 발을 빼고 있습니다. 금요일, Satori Fund 설립자 Dan Niles는 한 걸음 더 나아가 부족 현상이 모두가 말하는 것만큼 심각한지 의문을 제기했습니다. 이는 NVIDIA (NVDA)와 같은 반도체 제조사들에게도 델만큼이나 중요한 문제입니다.
한 투자자가 X에서 Niles에게 실망스러운 실적 발표 후 Alphabet (GOOGL), Amazon (AMZN), Intel 또는 Meta (META)를 보유할 것인지 물었습니다. Niles는 답변으로 일요일에 발행할 리포트에서 더 자세히 설명하겠다고 말하며 덧붙였습니다:
"또한 반도체의 공급 대 수요가 대부분의 기업들이 생각하는 것보다 훨씬 더 근접해 있다고 생각합니다. 예를 들어, 델은 공급이 이 모든 소위 장기 계약이 암시하는 것보다 훨씬 더 많지 않았다면 매출이 40%+ 성장하는 동안 재고를 전년 대비 3배로 늘릴 수 없었을 겁니다."
그의 말이 맞다면, 올해 반도체 랠리를 이끈 부족 가격 책정은 업계가 예상하는 만큼 오래 지속되지 않을 것입니다.
델의 재무제표가 Niles의 주장을 뒷받침한다
Niles의 재고 분석은 맞습니다. 델은 2027 회계연도 2분기 종료일인 2026년 7월 31일 기준 213억 달러의 재고를 보유했으며, 이는 1년 전 72억 달러에서 증가한 수치입니다. 거의 3배에 달하는 양입니다.
매출은 실제로 Niles가 말한 것보다 더 빠르게 성장했습니다: 해당 분기 매출은 470억 달러로, 298억 달러였던 전년 동기 대비 58% 증가했습니다. 그럼에도 이는 재고 증가 속도를 따라잡지 못합니다.
메모리는 이미 델의 성장 스토리의 큰 부분을 차지하고 있었습니다. Barclays가 10월 14일에 주가를 하향 조정했을 때, 애널리스트 Tim Long은 델의 매출 성장 대부분을 더 높은 메모리 가격에 기인했다고 평가했습니다.
TIKR, Dell Technologies에 대한 29명의 애널리스트 의견을 추적합니다. 몇 명이 "매수"라고 말할까요?
Dell Technologies에 대한 매수, 보유, 매도 평가와 월스트리트의 매출 및 수익 추정치를 한 곳에서 전체적으로 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. Dell Technologies의 애널리스트 평가 보기
비축 재고도 여전히 공급이다
그 재고의 대부분은 부품입니다. 7월 31일 기준 생산 자재는 159억 달러를 차지했으며, 이는 1년 전 47억 달러에서 증가한 수치입니다. 델은 채워야 할 950억 달러 규모의 AI 백로그를 가지고 있으며, Michael Dell은 10월 13일 CNBC와의 인터뷰에서 메모리 부족 현상이 약 4년 정도 지속될 수 있다고 말했습니다. 이를 믿는다면 미리 구매하는 것이 합리적입니다.
공급사들도 신용으로 물량을 공급하는 데 기꺼이 동의했습니다. 델의 미지급금은 2027 회계연도 상반기에 162억 달러 증가했으며, 이는 재고에 추가한 109억 달러보다 많은 금액입니다.
이것이 Niles의 요점입니다. 그 부품들이 진정으로 매진되었다면 159억 달러 상당의 부품을 선반에 쌓아둘 수 없습니다.
이는 또한 가격이 반전될 경우 델이 노출될 수 있게 합니다. 델의 제품 매출 총이익률은 부족한 부품에 대한 재가격 책정으로 인해 2분기에 전년 동기 12.1%에서 17.3%로 상승했습니다. 만약 공급이 따라잡힌다면, 그 상승 효과는 사라지고, 부족 가격에 구매한 메모리로 가득 찬 선반은 하락 과정에서 마진을 압박할 것입니다.
반도체 제조사들이 잃을 것이 더 많다
Niles는 자신의 입장을 추가로 설명했습니다. 그는 올해 들어 주가가 ~평형 상태인 하이퍼스케일러들에 대해 "이번 조정 이후 여전히 올해 약 50% 상승한 반도체 주식보다 더 긍정적"이라고 말하며, 비즈니스 모델로서의 네오클라우드들은 여전히 선호하지 않는다고 덧붙였습니다.
NVIDIA는 어떤 종류의 가격이 위험에 처해 있는지 보여줍니다:
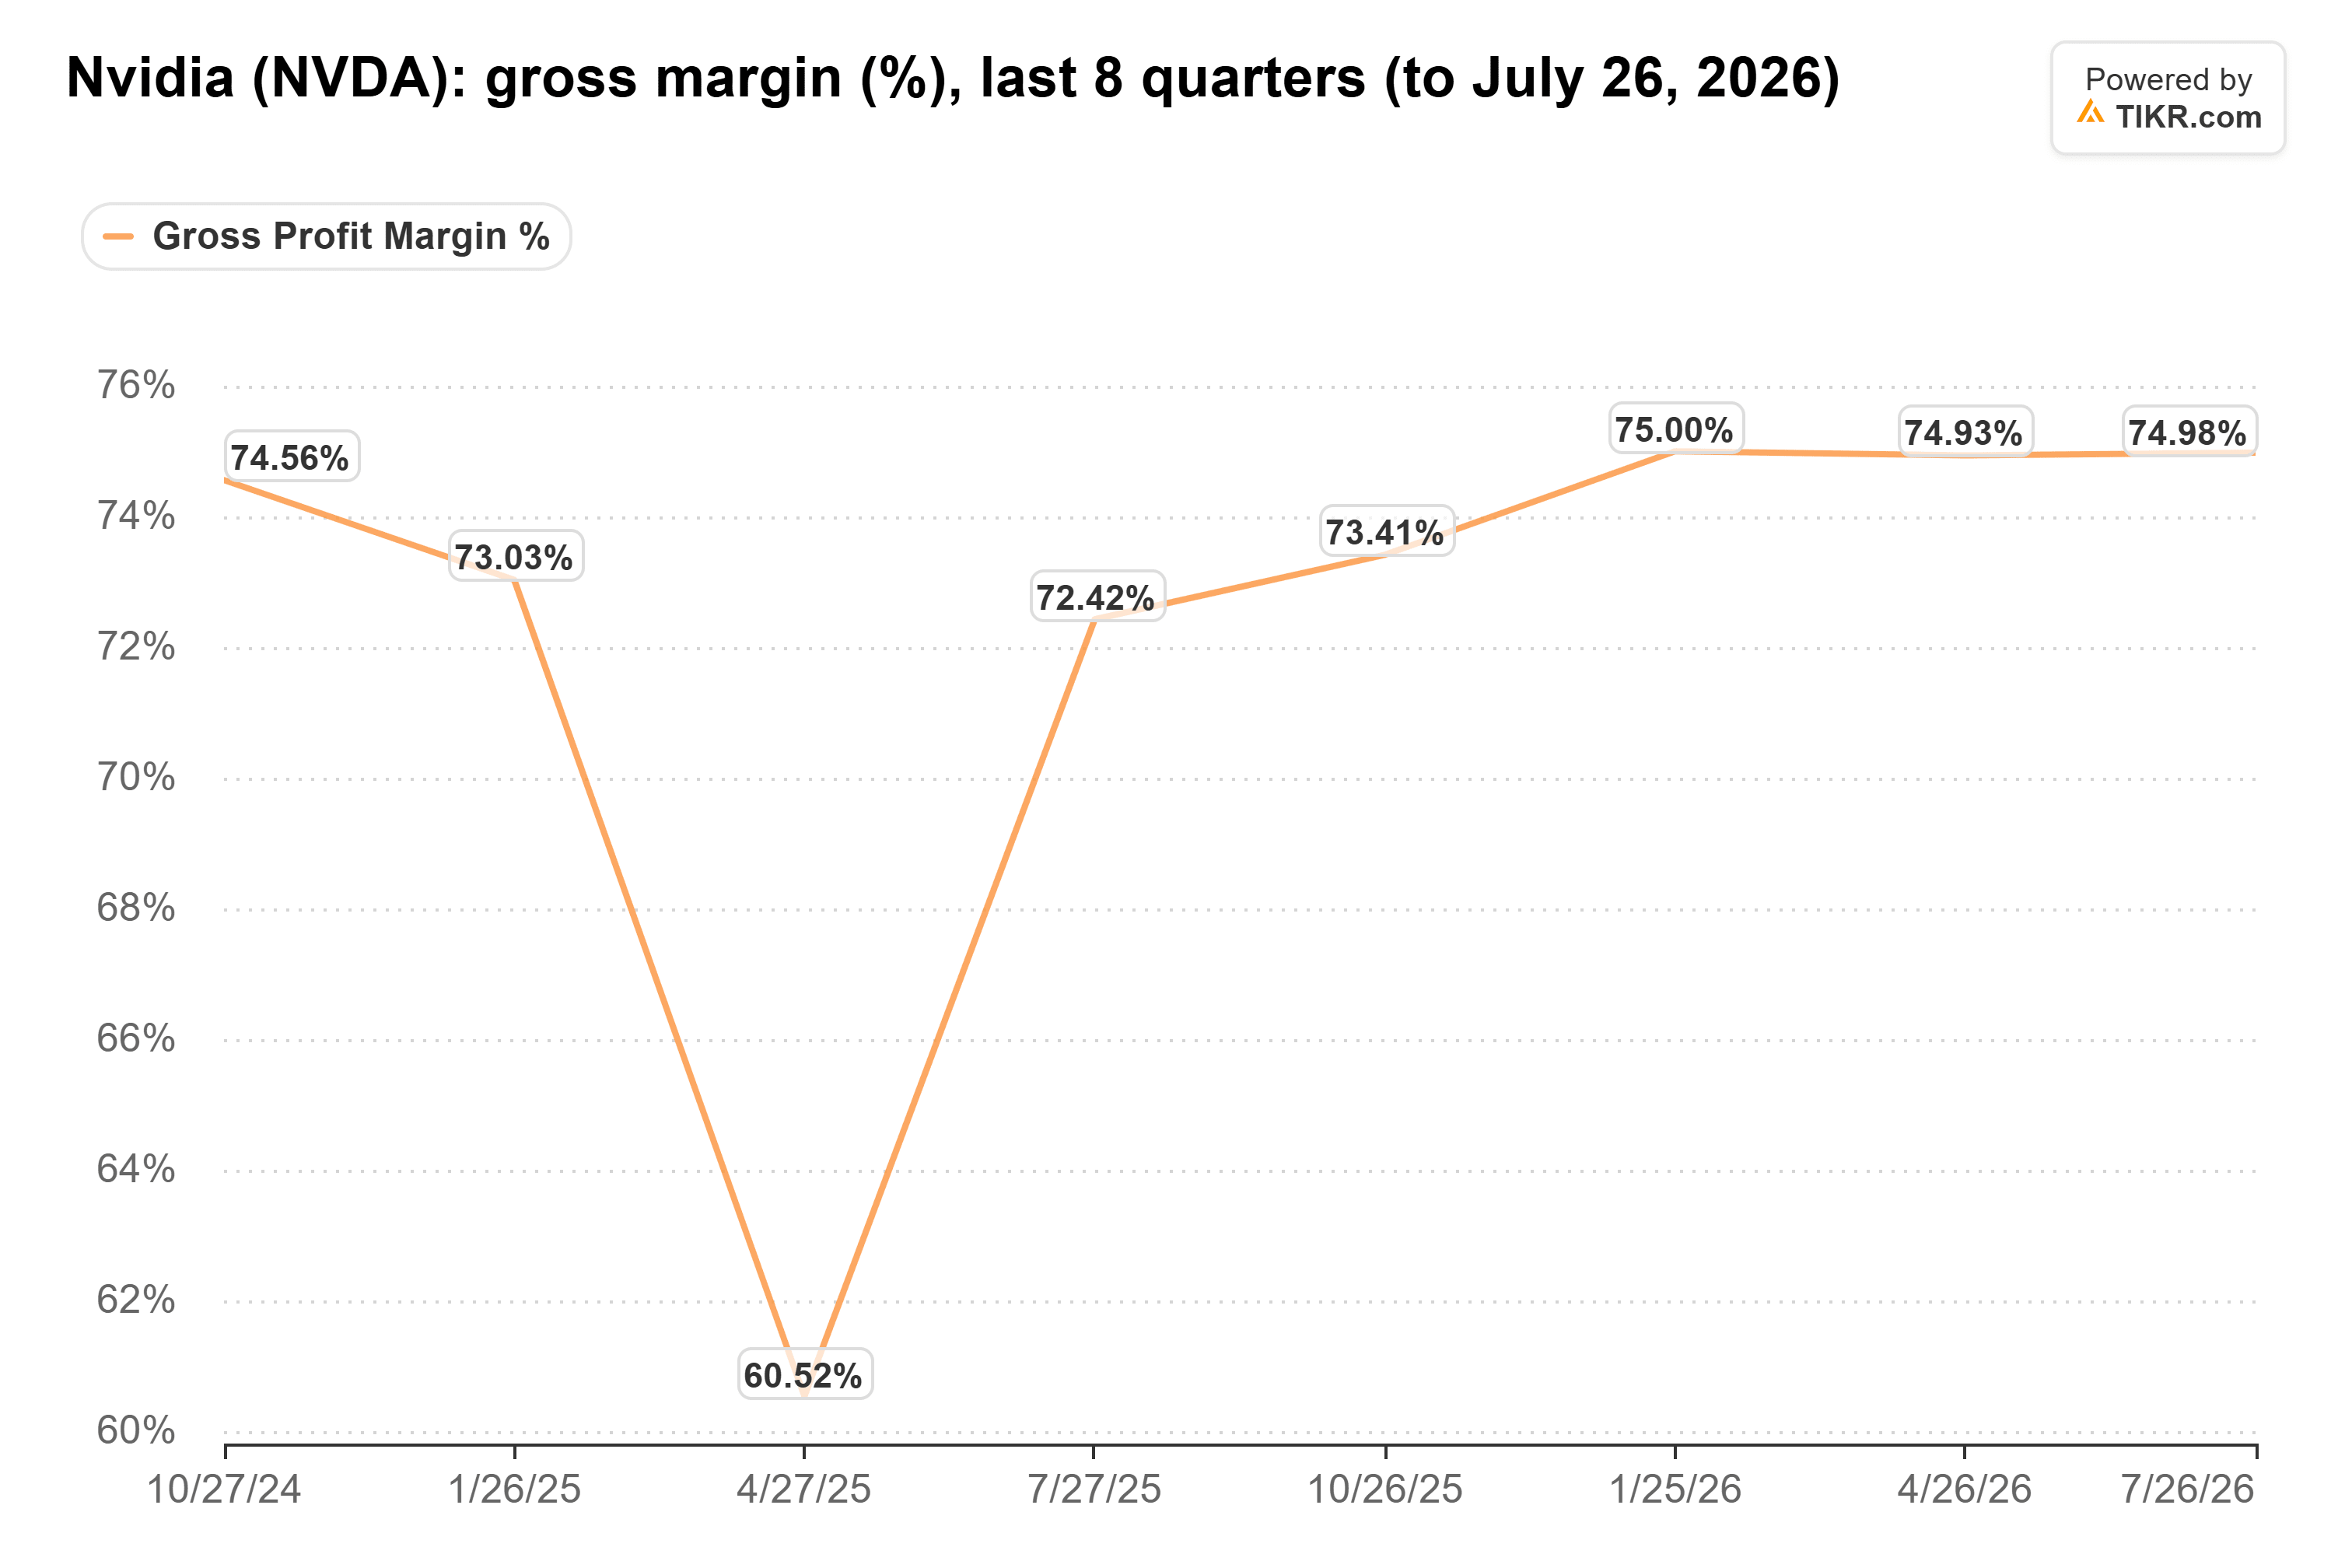
NVIDIA의 매출 총이익률은 2026년 7월 26일까지의 분기에 75.0%였으며, 이는 3분기 동안 0.1% 포인트 범위 내에서 유지되고 있습니다. (2025년 4월 27일까지의 분기에 60.5%로 떨어진 것은 미국 수출 규제 이후 H20 칩에 대한 약 45억 달러의 비용 부과 때문이었습니다.) 그와 같은 마진은 NVIDIA가 판매하는 제품을 충분히 구할 수 없는 구매자들에게 의존합니다. Niles가 반도체 전반의 공급이 따라잡고 있다는 주장이 맞다면, 위험에 처한 것은 바로 이러한 가격 책정입니다.
델의 11월 24일 실적 발표가 결론을 내릴 것
델의 비축 재고는 지불할 의사가 있는 사람이라면 누구에게나 칩이 있었다는 것을 말해주며, 인텔은 PC 구매자들이 가격에 주저하기 시작했다고 말합니다. 둘을 종합하면, 부족 가격 책정이 시작보다는 끝에 더 가까워졌음을 가리킵니다. 이는 여전히 모든 것이 매진된 것처럼 가격이 책정된 반도체 제조사들보다는, 그들로부터 구매하는 기업들에 대해 더 신중하게 만듭니다.
다른 측면은 델의 950억 달러 백로그가 선반 위의 모든 부품을 소비한다는 것입니다. 11월 24일에 발표될 델의 3분기 실적은 어떤 해석이 맞는지 보여줄 것입니다. AI 랙이 출하되면서 재고가 감소하기 시작한다면, 비축 재고는 수요에 대한 성공적인 베팅이었던 것입니다. 만약 213억 달러를 넘어 계속 증가한다면, Niles의 해석은 반론하기 훨씬 더 어려워질 것입니다.
그렇다면 델 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 델이 얼마의 가치가 있을지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 어떠한 주식을 사고파는 추천을 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!