주요 요점
- 알파벳(Alphabet)의 자회사 구글(Google)의 데이터 센터 에너지 부서 책임자는 우주 데이터 센터의 비용이 지구상의 데이터 센터보다 최대 100배까지 비쌀 수 있으며, 미국의 전력 공급은 충분하지만 허가 절차가 느리다고 말했습니다.
- 짐 차노스(Jim Chanos)는 그 격차가 SpaceX를 모델링하는 모든 사람에게 신중함을 요구해야 한다고 말하며, AI 컴퓨팅의 이익은 NVIDIA와 같은 GPU 제조사에게 돌아갈 것이라고 말했습니다.
- 애널리스트들은 SpaceX의 매출이 2028년까지 3360억 달러에 이를 것으로 예상하며, 강세론자인 숀 맥과이어(Shaun Maguire)조차도 궤도 컴퓨팅이 주된 매출원이 되는 시점을 2030년 또는 2031년까지는 보지 못하고 있습니다.
- 궤도 컴퓨팅은 Starship이 실제 비용을 보여줄 때까지 SpaceX 가치 평가에 어떤 가치도 부여받을 수 없습니다.
강세론자들은 주말 동안 SpaceX (SPCX)의 사업에서 궤도 컴퓨팅이 얼마나 빨리 주도적 위치를 차지할 수 있을지 논쟁했습니다. 그러다 구글이 한 가지 숫자를 제시하며 논쟁에 합류했습니다.
일요일, The Information은 보도했는데, 알파벳 (GOOG) 자회사 구글의 데이터 센터 에너지 부서 책임자인 아만다 피터슨 코리오(Amanda Peterson Corio)가 우주 데이터 센터의 비용이 지구상의 것보다 최대 100배까지 비쌀 수 있다고 말했다고 합니다. 그녀는 또한 미국의 전력 공급은 충분하지만 느린 부분은 허가 절차라고 말했다고 전해집니다.
그녀는 "지구 외부로 나가기 전에 지구상의 모든 옵션을 탐색해 봅시다"라고 말했습니다.
공매도자 짐 차노스는 이를 컴퓨팅 1기가와트당 5조 달러로 해석했으며, X 게시물에서 이렇게 덧붙였습니다: "하이퍼스케일러의 데이터 센터 에너지 부서 책임자가 $SPCX 경영진/강세론자들의 추정치와 이렇게 큰 차이를 보인다는 사실은 이 사업을 모델링하려는 모든 사람에게 신중함을 요구해야 합니다."
모델링해야 할 0이 너무 많습니다.
TIKR는 SpaceX에 대해 39명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
SpaceX에 대한 매수, 보유, 매도 평가와 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용해 이와 같은 주식을 조사합니다. SpaceX의 애널리스트 평가 보기
궤도 사업의 매출은 몇 년 후에나 나올 것
애널리스트들은 SpaceX의 매출이 올해 489억 달러에서 2028년 3360억 달러로 증가할 것으로 예상합니다:
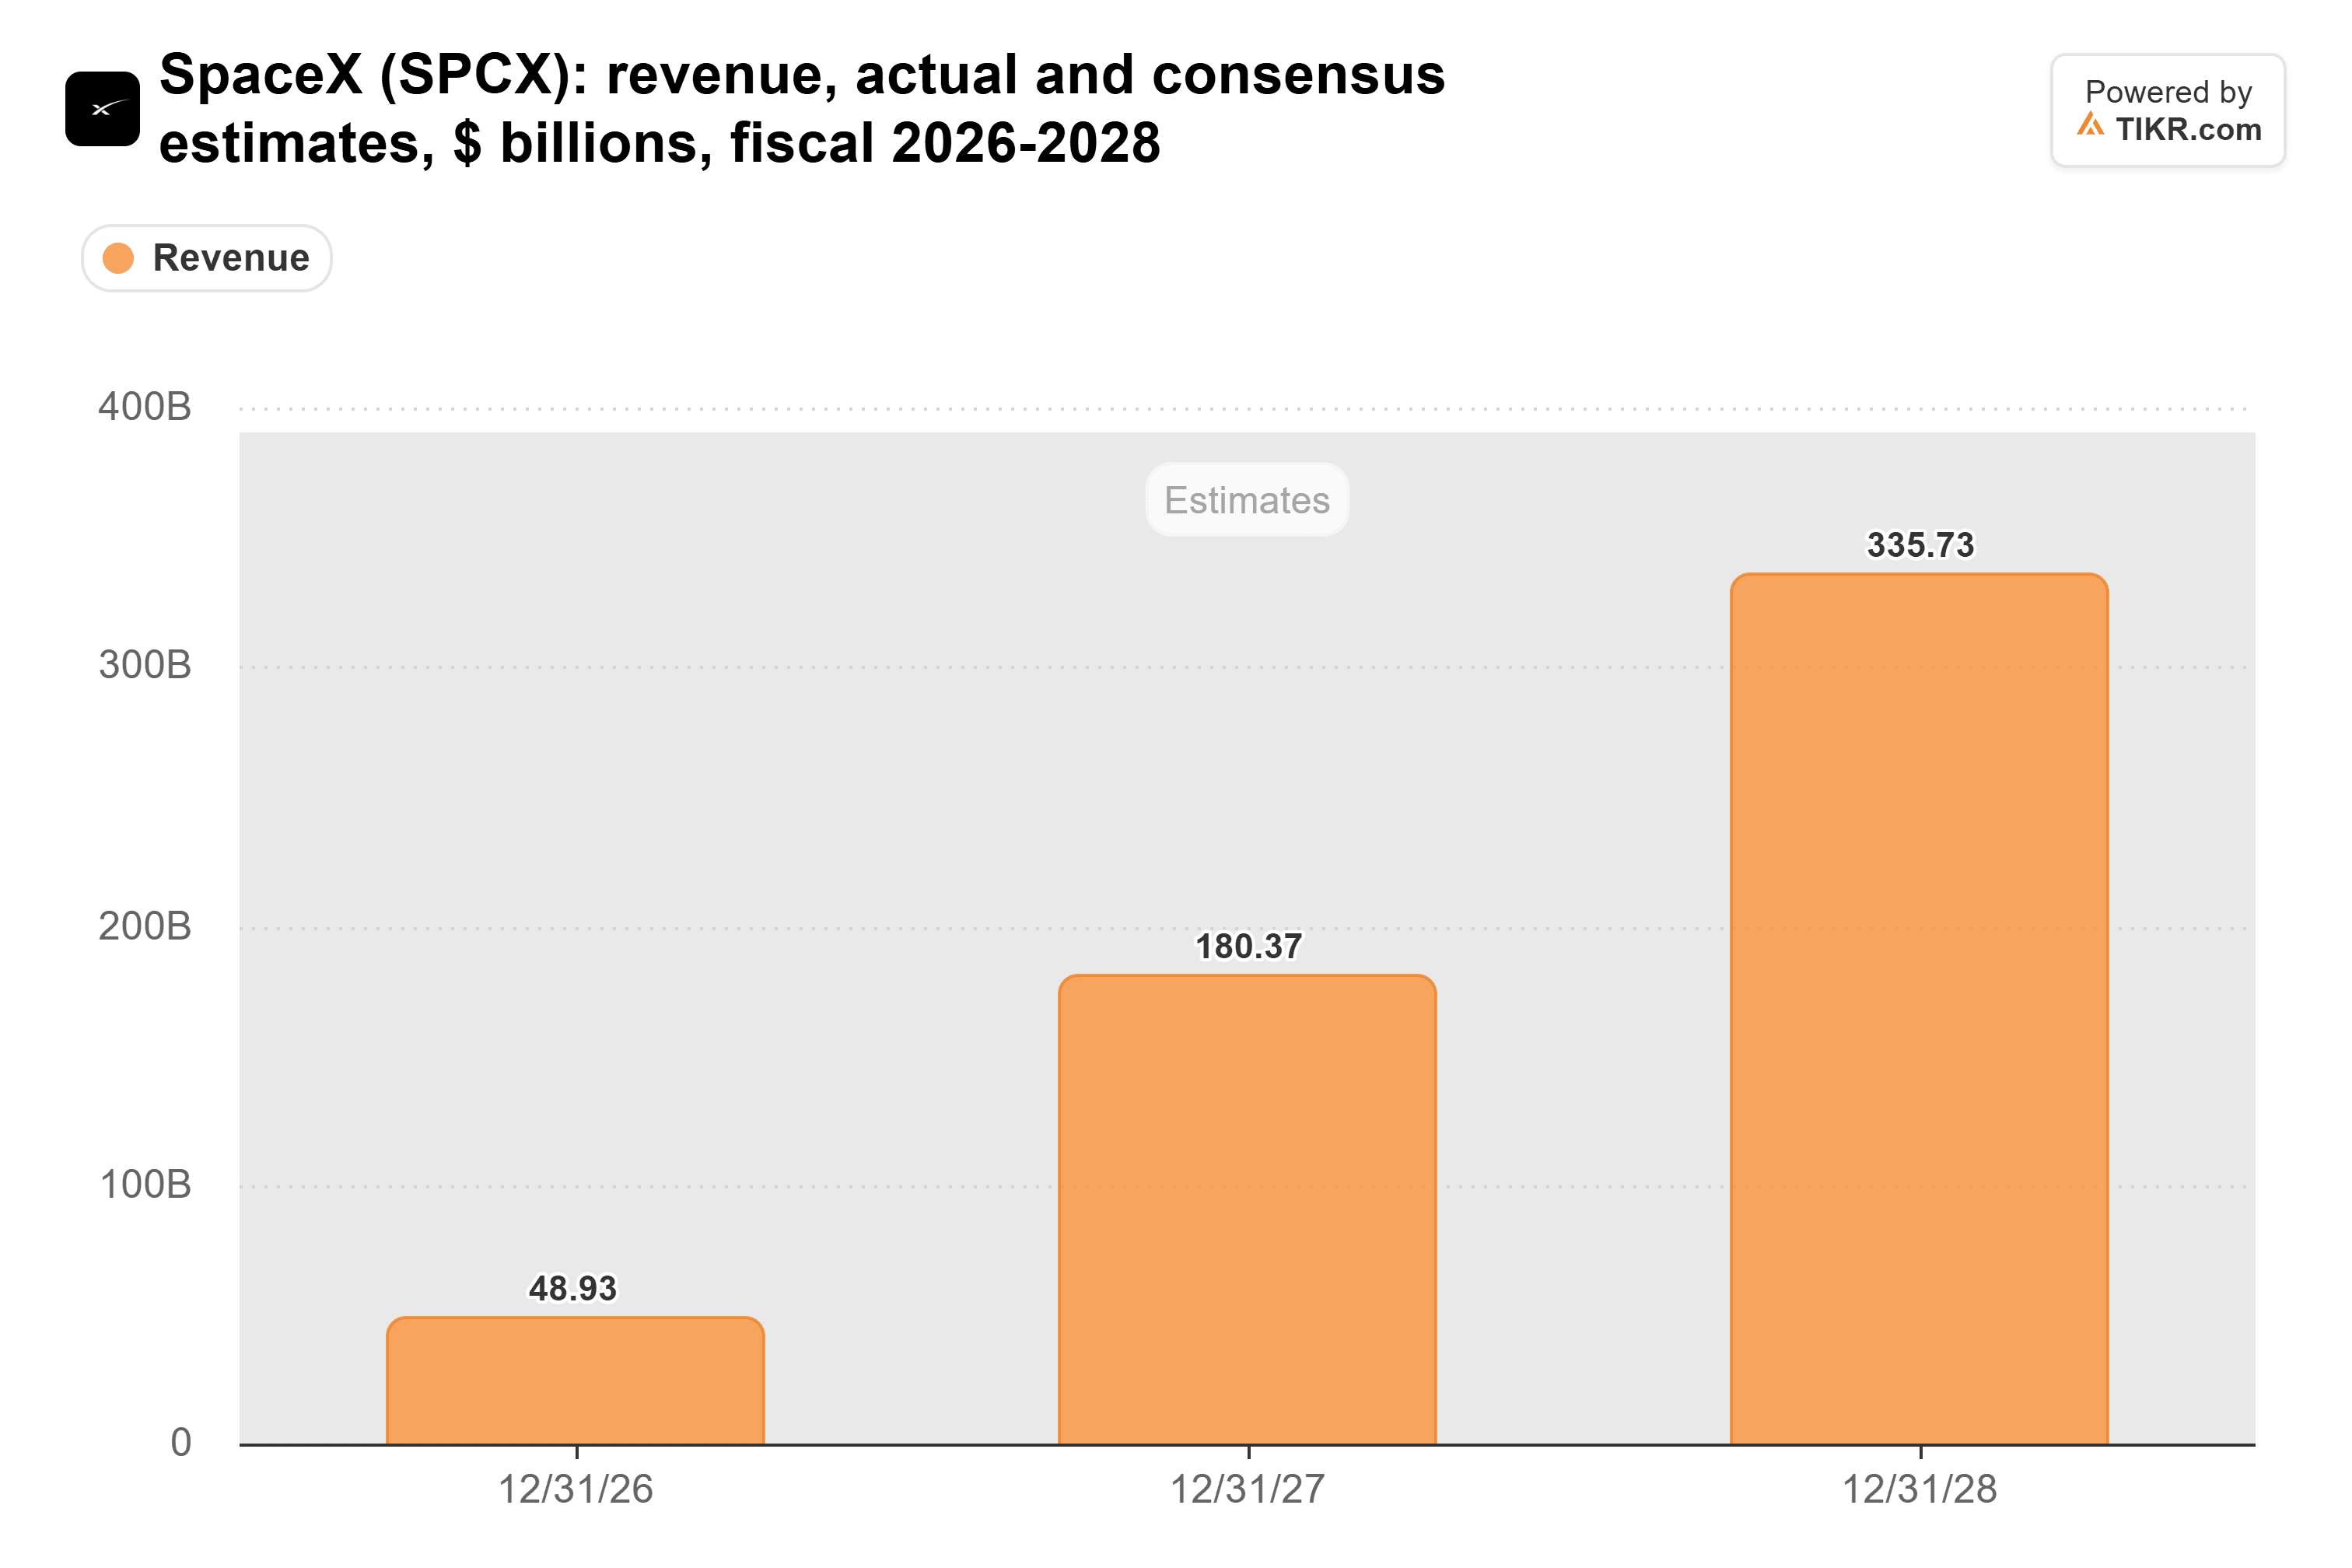
일론 머스크는 X에서 월간 배치되는 궤도 컴퓨팅이 "아마도 2028년 말쯤 지상 컴퓨팅을 초과할 것"이라고 말합니다. 하지만 주말 논쟁을 시작한 SpaceX 모델을 만든 세쿼이아 캐피털(Sequoia Capital)의 파트너 숀 맥과이어는 궤도 컴퓨팅이 "2030년 또는 2031년까지는 주된 매출 항목이 되지 않는다"고 말합니다.
궤도를 위해서는 SpaceX는 Starship이 필요합니다. 맥과이어는 각 발사가 약 10메가와트의 컴퓨팅을 운반한다고 말하며, 그는 예측하기를 "2028년 말까지 약 280회의 궤도 컴퓨팅 발사"라고 합니다. 그때가 아니라면 그는 "2029년이 될 것"이라고 말합니다.
SpaceX의 3분기 실적 발표에서 머스크는 2027년 상반기에는 주간 Starship 비행, 2027년 말까지는 주 2회 비행을 목표로 한다고 전망했습니다. 2028년 내내 주 2회 비행은 모든 것을 합쳐 약 100회의 비행에 해당하며, 여기에는 Starlink 위성도 포함됩니다.
투자 회수 기간에 100을 곱하라
SpaceX의 자본 지출은 2023년부터 2025년까지 4배 이상 증가했습니다:

그리고 SpaceX는 2026년 상반기 9개월 동안만 481억 달러를 지출했으며, 4분기에는 추가로 350억 달러에서 400억 달러의 자본 지출이 예상됩니다.
SpaceX의 CFO는 3분기 실적 발표에서 새로운 컴퓨팅은 현재 임대 가격 기준으로 1년 이내에 투자 비용을 회수한다고 말했습니다. 그 컴퓨팅을 궤도에서 최대 100배의 비용으로 구축하고 같은 가격에 임대한다면, 1년 미만의 투자 회수 기간은 최대 1세기까지 늘어납니다. (구글의 높은 추정치의 10분의 1이라도 약 10년을 기다려야 합니다.)
그리고 미국 전력이 충분하고 허가가 지연 요인이라면, 궤도의 지상 대비 장점은 허가 대기열을 건너뛰는 데 있으며, 그 대가로 최대 100배의 비용을 지불하는 것입니다.
NVIDIA가 먼저 돈을 받는다
차노스는 두 번째 요점을 제시하며, X의 다른 사용자에게 답변했습니다: "시간이 지나면 경제적 지대는 GPU 공급자에게 돌아갈 것이지, 장비 임대인/집주인에게는 돌아가지 않을 것입니다. 그들은 금융적 통로일 뿐입니다."
SpaceX는 오늘날 그 설명에 부합합니다. 머스크가 "주로 GPU 구매를 위한 콜러블 부채"라고 부르는 400억 달러의 부채를 조달 중이며, 칩은 NVIDIA (NVDA)에서 공급받습니다.
NVIDIA는 그 칩이 출하될 때 돈을 받고, SpaceX는 고객들이 칩을 계속 임대하는 동안에만 돈을 받습니다. IPO 신청서에서 2029년까지 SpaceX에 최대 1205억 달러를 지출하기로 합의한 Anthropic은 내년 초 첫 번째 취소 불가 기간이 끝나면 90일 통보로 계약을 해지할 수 있습니다.
지금은 궤도 사업에 0점을 주라
물론, 구글은 우주에서 AI 서버 칩을 직접 테스트하고 있다고 보도되므로 중립적인 당사자가 아니며, Starship은 우주를 그토록 비싸게 만드는 발사 비용을 정확히 절감하기 위해 설계되었습니다.
하지만 차노스가 말한 대로 이렇게 큰 격차는 신중함을 요구합니다. 금요일 종가 기준 선행 수익 대비 45배의 주가로, 투자자들은 이미 Starlink와 SpaceX가 지상에서 임대하는 컴퓨팅에 대해 프리미엄을 지불하고 있습니다. 저는 이 두 가지를 기준으로 주식을 평가하고, Starship이 우주에서 1기가와트의 실제 비용이 얼마인지 보여줄 때까지 궤도 컴퓨팅에는 아무런 가치도 부여하지 않을 것입니다.
첫 번째 단서는 곧 나옵니다: 머스크가 11월에 있을 것으로 예상하는 15번째 비행에서는 부스터와 선체를 모두 포착하려고 시도할 것입니다. 맥과이어의 예측에 근접한 어떤 발사 빈도라도 궤도 사업이 경제적으로 성립할 수 있다는 첫 번째 실제 신호가 될 것입니다.
그렇다면 SpaceX 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 SpaceX의 가치가 어떻게 될 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어 주셔서 감사합니다, 행운을 빕니다!