핵심 요약
- FIGS 주가는 10월 19일까지 한 달간 48.9% 상승하며 S&P 500의 0.6% 상승률을 크게 웃돌았습니다.
- 2분기 매출은 28.8% 증가한 1억 9660만 달러를 기록했으며, 경영진은 연간 성장률 전망을 약 20%로 상향 조정했습니다.
- 주가는 선행 주가수익비율(P/E) 약 55배에 거래되었으며, 애널리스트들은 2027년 정상화된 주당순이익(EPS) 성장률이 6%에 불과할 것으로 예상했습니다.
- 주가의 프리미엄 평가를 고려할 때, 11월 5일 실적 발표를 앞두고 추가 매수보다는 보유가 더 매력적으로 보입니다.
FIGS (FIGS) 주가는 10월 19일까지 한 달간 48.9% 급등하며 19.45달러에 마감했으며, 투자자들은 이 헬스케어 의류 회사의 재무 성과 개선에 대해 보상을 해주었습니다.
이번 급등은 광범위한 시장을 크게 앞질렀습니다. 같은 기간 S&P 500은 0.6%만 상승했으며, 나스닥 100 지수는 0.4% 하락했습니다.
흥미롭게도, FIGS는 이 기간 동안 거의 회사별 뉴스를 발표하지 않았습니다. 강력한 실적, 상승하는 기대감, 그리고 모멘텀이 상승을 이끈 것으로 보입니다.
이제 문제는 그러한 개선된 기초 요소들이 점점 더 비싸지는 평가를 정당화할 수 있는지 여부입니다.
FIGS 주가 상승의 원인은 무엇인가요?
FIGS는 10월 12일 12.4% 상승을 포함한 몇 차례의 급격한 가격 변동을 경험했으며, 이날 거래량은 약 1130만 주로 평소 수준의 거의 네 배에 달했습니다.
이번 급등은 8월의 인상적인 2분기 실적 발표에 이은 것입니다. 매출은 전년 동기 대비 28.8% 증가한 1억 9660만 달러를 기록했으며, 이는 회사의 25% 이상 성장을 기록한 세 번째 연속 분기입니다.
희석 주당순이익(EPS)은 0.15달러로, 애널리스트들의 예상치 0.07달러를 상회했습니다. 경영진은 연간 매출 성장률 전망을 14~16%에서 약 20%로 상향 조정했으며, 주식 매입 권한을 1억 달러 확대했습니다.
트리나 스피어 CEO는 회사의 "전반적인 사업 전반에 걸친 강력하고 지속적인 견인력"을 강조하며 운영 전반의 개선을 반영했습니다.
스크럽웨어(scrubwear)가 아닌 제품의 매출은 40.3% 증가한 3540만 달러를 기록했으며, 국제 매출은 67% 급증한 3790만 달러를 기록했습니다.
이에 비해, 나이키 (NKE)는 2027 회계연도 1분기에 매출이 4% 감소했다고 보고했습니다. 두 회사가 서로 다른 의류 시장을 대상으로 하고 있지만, FIGS의 최근 강력한 판매 모멘텀은 두드러집니다.
수익성도 개선되었습니다. 총이익률은 820 베이시스포인트 상승한 75.2%를 기록했으나, 그 중 780 베이시스포인트는 관세 환급에서 비롯된 것입니다. 조정 EBITDA 마진은 전년도 관세 환급의 이점을 제외하면 12.9%에서 18.6%로 증가했습니다.
이러한 결과가 월스트리트의 낙관론이 높아진 이유를 설명해줍니다.
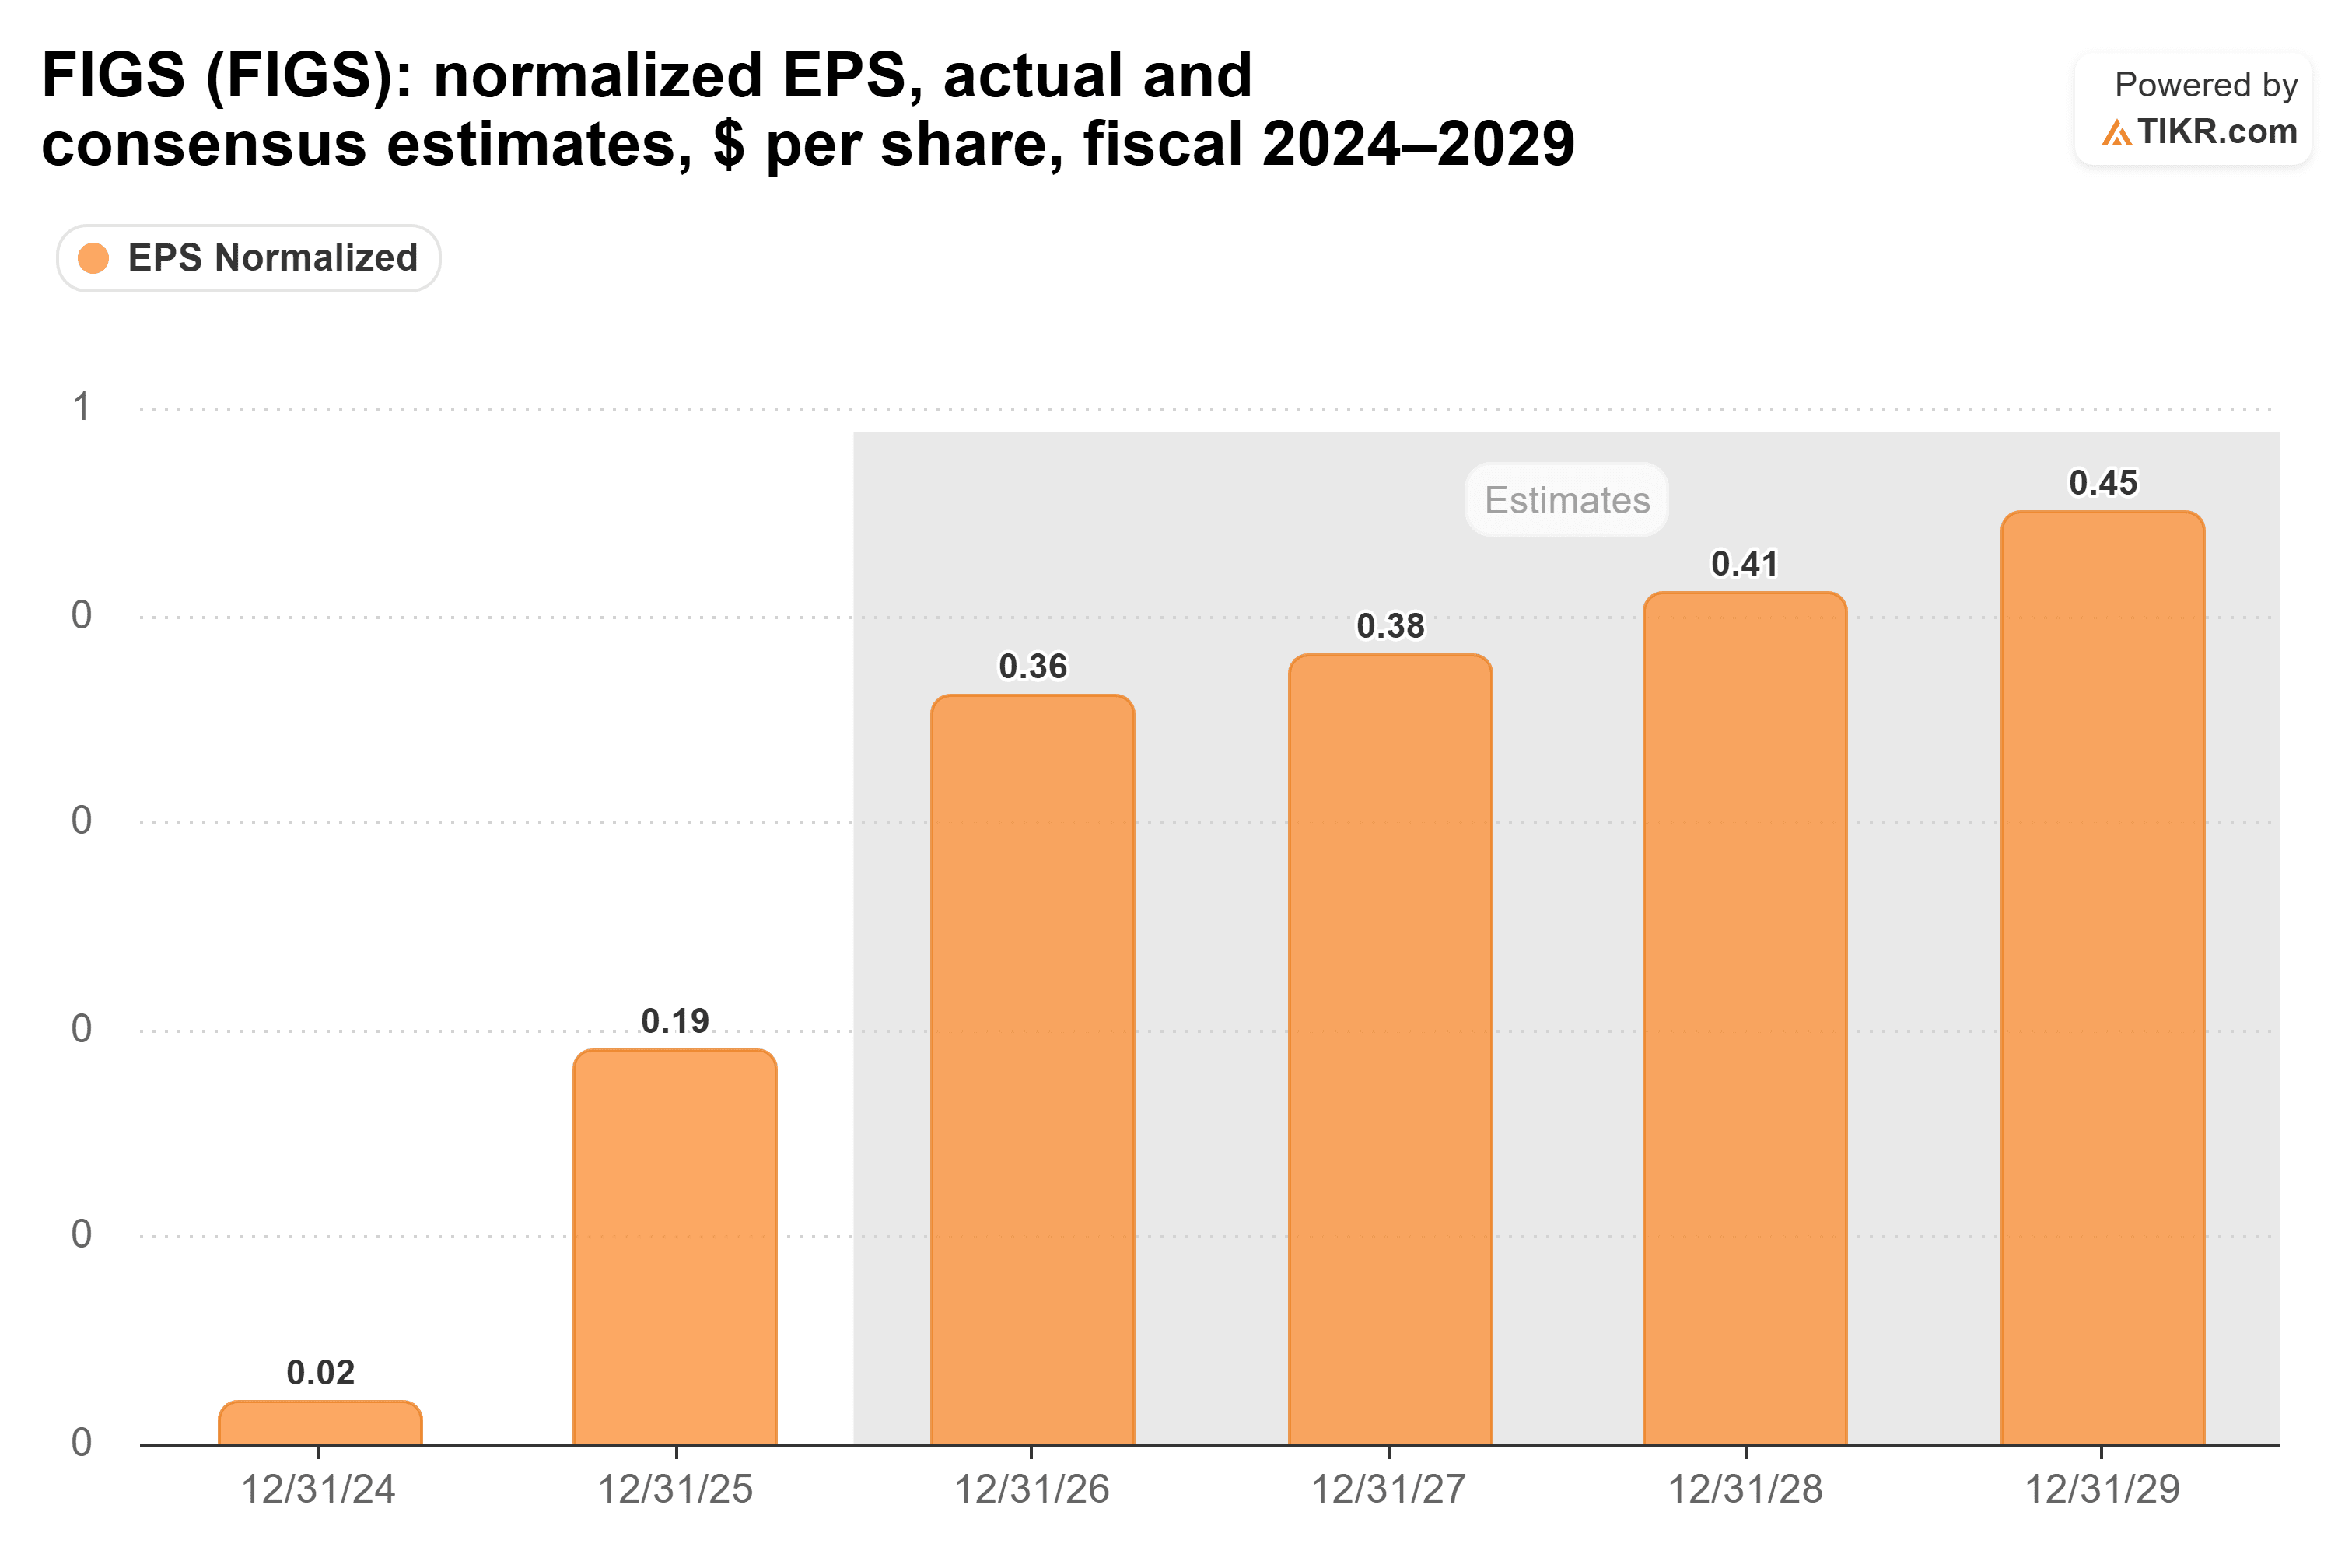
애널리스트들은 2026년 정상화된 EPS가 0.36달러에 달할 것으로 예상하며, 이는 2025년 기록된 0.19달러의 거의 두 배에 해당합니다.
그러나 합의 추정치는 EPS가 2027년에 0.38달러에 도달할 것으로 제시하며, 이는 약 6%의 성장률을 나타냅니다.
이러한 둔화는 투자자들이 FIGS의 미래 수익에 대해 얼마나 지불해야 하는지에 대한 의문을 제기합니다.
FIGS 주가가 너무 비싸지고 있나요?
월스트리트는 지난해 동안 FIGS에 대한 기대치를 크게 높였으며, 이는 더 강력한 재무 성과와 성장 전망에 대한 신뢰도 개선을 반영합니다.

애널리스트 평균 목표주가는 2025년 10월 약 7달러에서 2026년 9월 말경 약 19달러로 상승했습니다.
그러나 FIGS의 10월 19일 종가 19.45달러는 이미 18.62달러의 합의 목표치를 초과했습니다.
애널리스트들의 의견은 엇갈립니다. Roth MKM은 매수 등급과 18달러 목표치를 유지했으며, Barclays는 20달러 목표치를 부여했습니다. Morgan Stanley은 15달러 목표치로 더 신중한 입장을 보였고, Raymond James는 보유 등급을 유지했습니다.
평가는 또 다른 과제를 제시합니다.
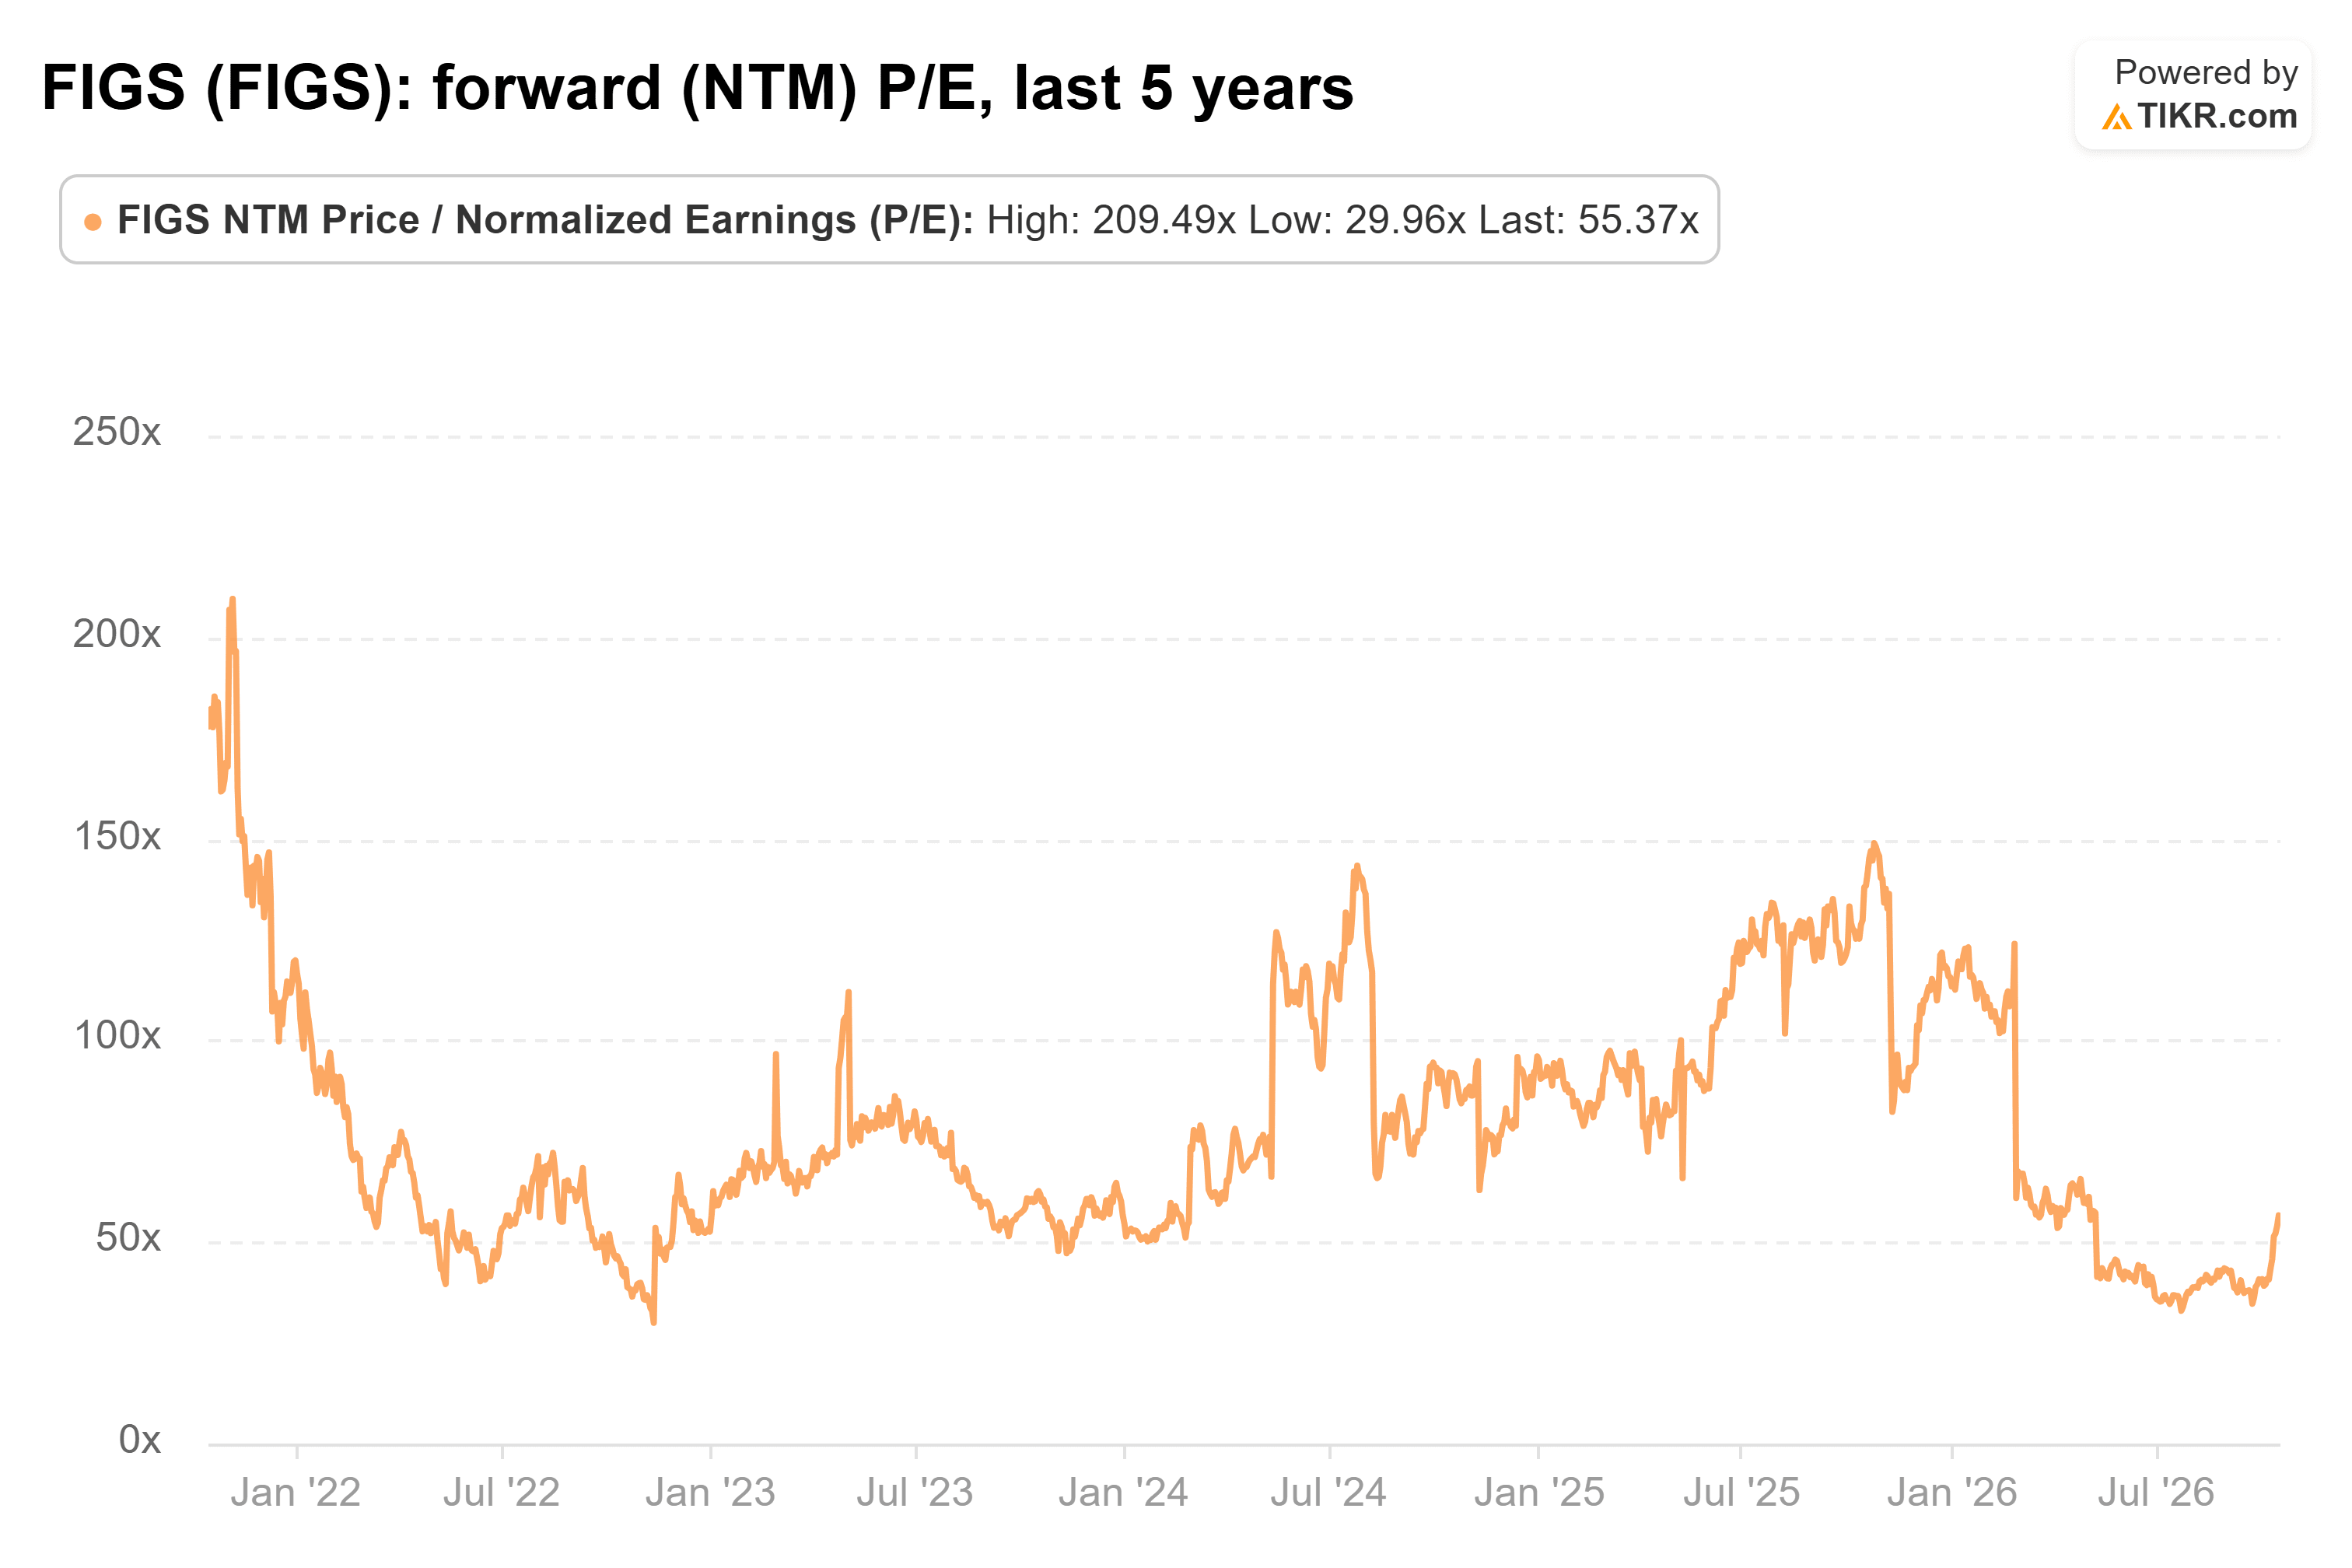
FIGS는 10월 16일 기준으로 선행 주가수익비율(P/E) 약 55배에 거래되었으며, 이는 2021년 말 200배 이상의 정점보다는 훨씬 낮지만 2022년 11월 약 30배의 저점보다는 거의 두 배에 달합니다.
이 배수는 지속적인 성장에 대한 신뢰를 반영합니다. 그러나 정상화된 EPS가 2027년에 약 6%만 증가할 것으로 예상됨에 따라, 투자자들은 그렇게 빠르게 성장하지 않을 수 있는 미래 수익에 대해 프리미엄을 지불하고 있습니다.
투자자들은 이익을 실현해야 할까요, 아니면 더 매수해야 할까요?
FIGS는 11월 5일에 3분기 실적을 발표할 예정이며, 이는 급등세에 대한 다음 주요 시험대가 될 것입니다.
한 달 만에 거의 49% 상승한 후, 단순히 기대치를 충족시키는 것만으로는 모멘텀을 유지하기에 충분하지 않을 수 있습니다. 또 다른 실적 상회와 더 강력한 전망(guidance)이 추가 상승을 뒷받침할 수 있습니다.
사업 자체는 여전히 매력적이며, 25%를 초과하는 매출 성장을 기록한 세 번째 연속 분기, 개선되는 수익성, 확대되는 국제 판매가 이를 뒷받침합니다.
그러나 평가는 요구치가 높아 보이며, 특히 주가가 이미 월스트리트 평균 목표주가를 초과하여 거래되고 있습니다.
기존 주주들에게는 이익 실현이나 추가 매수보다는 보유가 더 나아 보입니다. FIGS의 강력한 매출 성장은 투자 유지를 지지하지만, 선행 주가수익비율(P/E) 55배의 평가는 11월 실적 발표 전에 주식을 추가하는 것을 정당화하기 어렵게 만듭니다.
11월 5일 실적 보고서는 회사의 성장이 프리미엄 평가를 지탱할 수 있는지에 대한 더 명확한 그림을 제공할 것입니다.
그렇다면 FIGS 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 FIGS의 가치가 얼마일지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!