핵심 요약
- 델 주식은 2026년 현재 299% 상승했으며, 기록적인 AI 서버 주문과 950억 달러의 백로그를 가져온 두 차례 실적 발표 후 급등했습니다.
- 기업 실적은 상당 부분 그 상승을 뒷받침했습니다: 델은 올해 전체 매출 전망을 69% 상승한 1,920억 달러로 상향 조정했습니다.
- 바클레이스는 메모리 가격 상승이 델의 성장 상당 부분을 이끈다고 주장하지만, 슈퍼 마이크로의 훨씬 더 강력한 예비 분기 실적은 AI 서버 수요가 유지되고 있음을 시사합니다.
- 선행 PER 17배에서, 델은 11월 말 실적 보고서에서 자유 현금 흐름이 이익을 따라잡는 모습을 보여줄 경우에만 추가 매수할 가치가 있습니다.
델 테크놀로지스 (DELL) 주식은 화요일 종가 기준 2026년 현재 299% 상승했으며, 기업 실적이 그 상승의 대부분을 이끌었습니다.
또한 9월 18일 고점 대비 16% 하락한 상태로, 한 등급 하향 조정이 그 성장 뒤에 무엇이 있는지 의문을 제기한 이후입니다. 그렇다면 여기서 이익을 실현해야 할까요, 아니면 더 매수해야 할까요?
두 차례 실적 보고서가 950억 달러 백로그를 구축하다
델의 5월 28일 1분기 실적 보고서가 시작이었습니다. 매출은 88% 급등하여 438억 달러를 기록했고, 경영진은 올해 전체 매출 전망을 2월의 1,380억~1,420억 달러에서 1,650억~1,690억 달러로 상향 조정했습니다.
9월 1일 2분기 실적 보고서 는 그것을 뛰어넘었습니다:
- 매출 58% 증가하여 기록적인 470억 달러 달성
- 기록적인 609억 달러 규모의 AI 서버 주문
- 기록적인 950억 달러 규모의 AI 백로그
- 올해 전체 매출 가이던스를 250억 달러 상향하여 1,920억 달러로 조정, AI 서버 매출은 이제 740억 달러(600억 달러에서 상향) 예상
CFO 데이비드 케네디가 9월 10일 시티그룹 컨퍼런스에서 말했듯이, "수요가 손익계산서보다 더 빨랐습니다."
TIKR, 델 테크놀로지스에 대한 29명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
델 테크놀로지스에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한 곳에서 전체적으로 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용해 이와 같은 주식을 연구합니다. 델 테크놀로지스의 애널리스트 등급 보기
바클레이스, 메모리 가격 때문이라고 주장
월스트리트는 이제 매출이 2026년 1월 종료 연도의 1,135억 달러에서 올해 회계연도에는 1,930억 달러, 그 다음 해에는 2,310억 달러로 상승할 것으로 예상하고 있습니다.
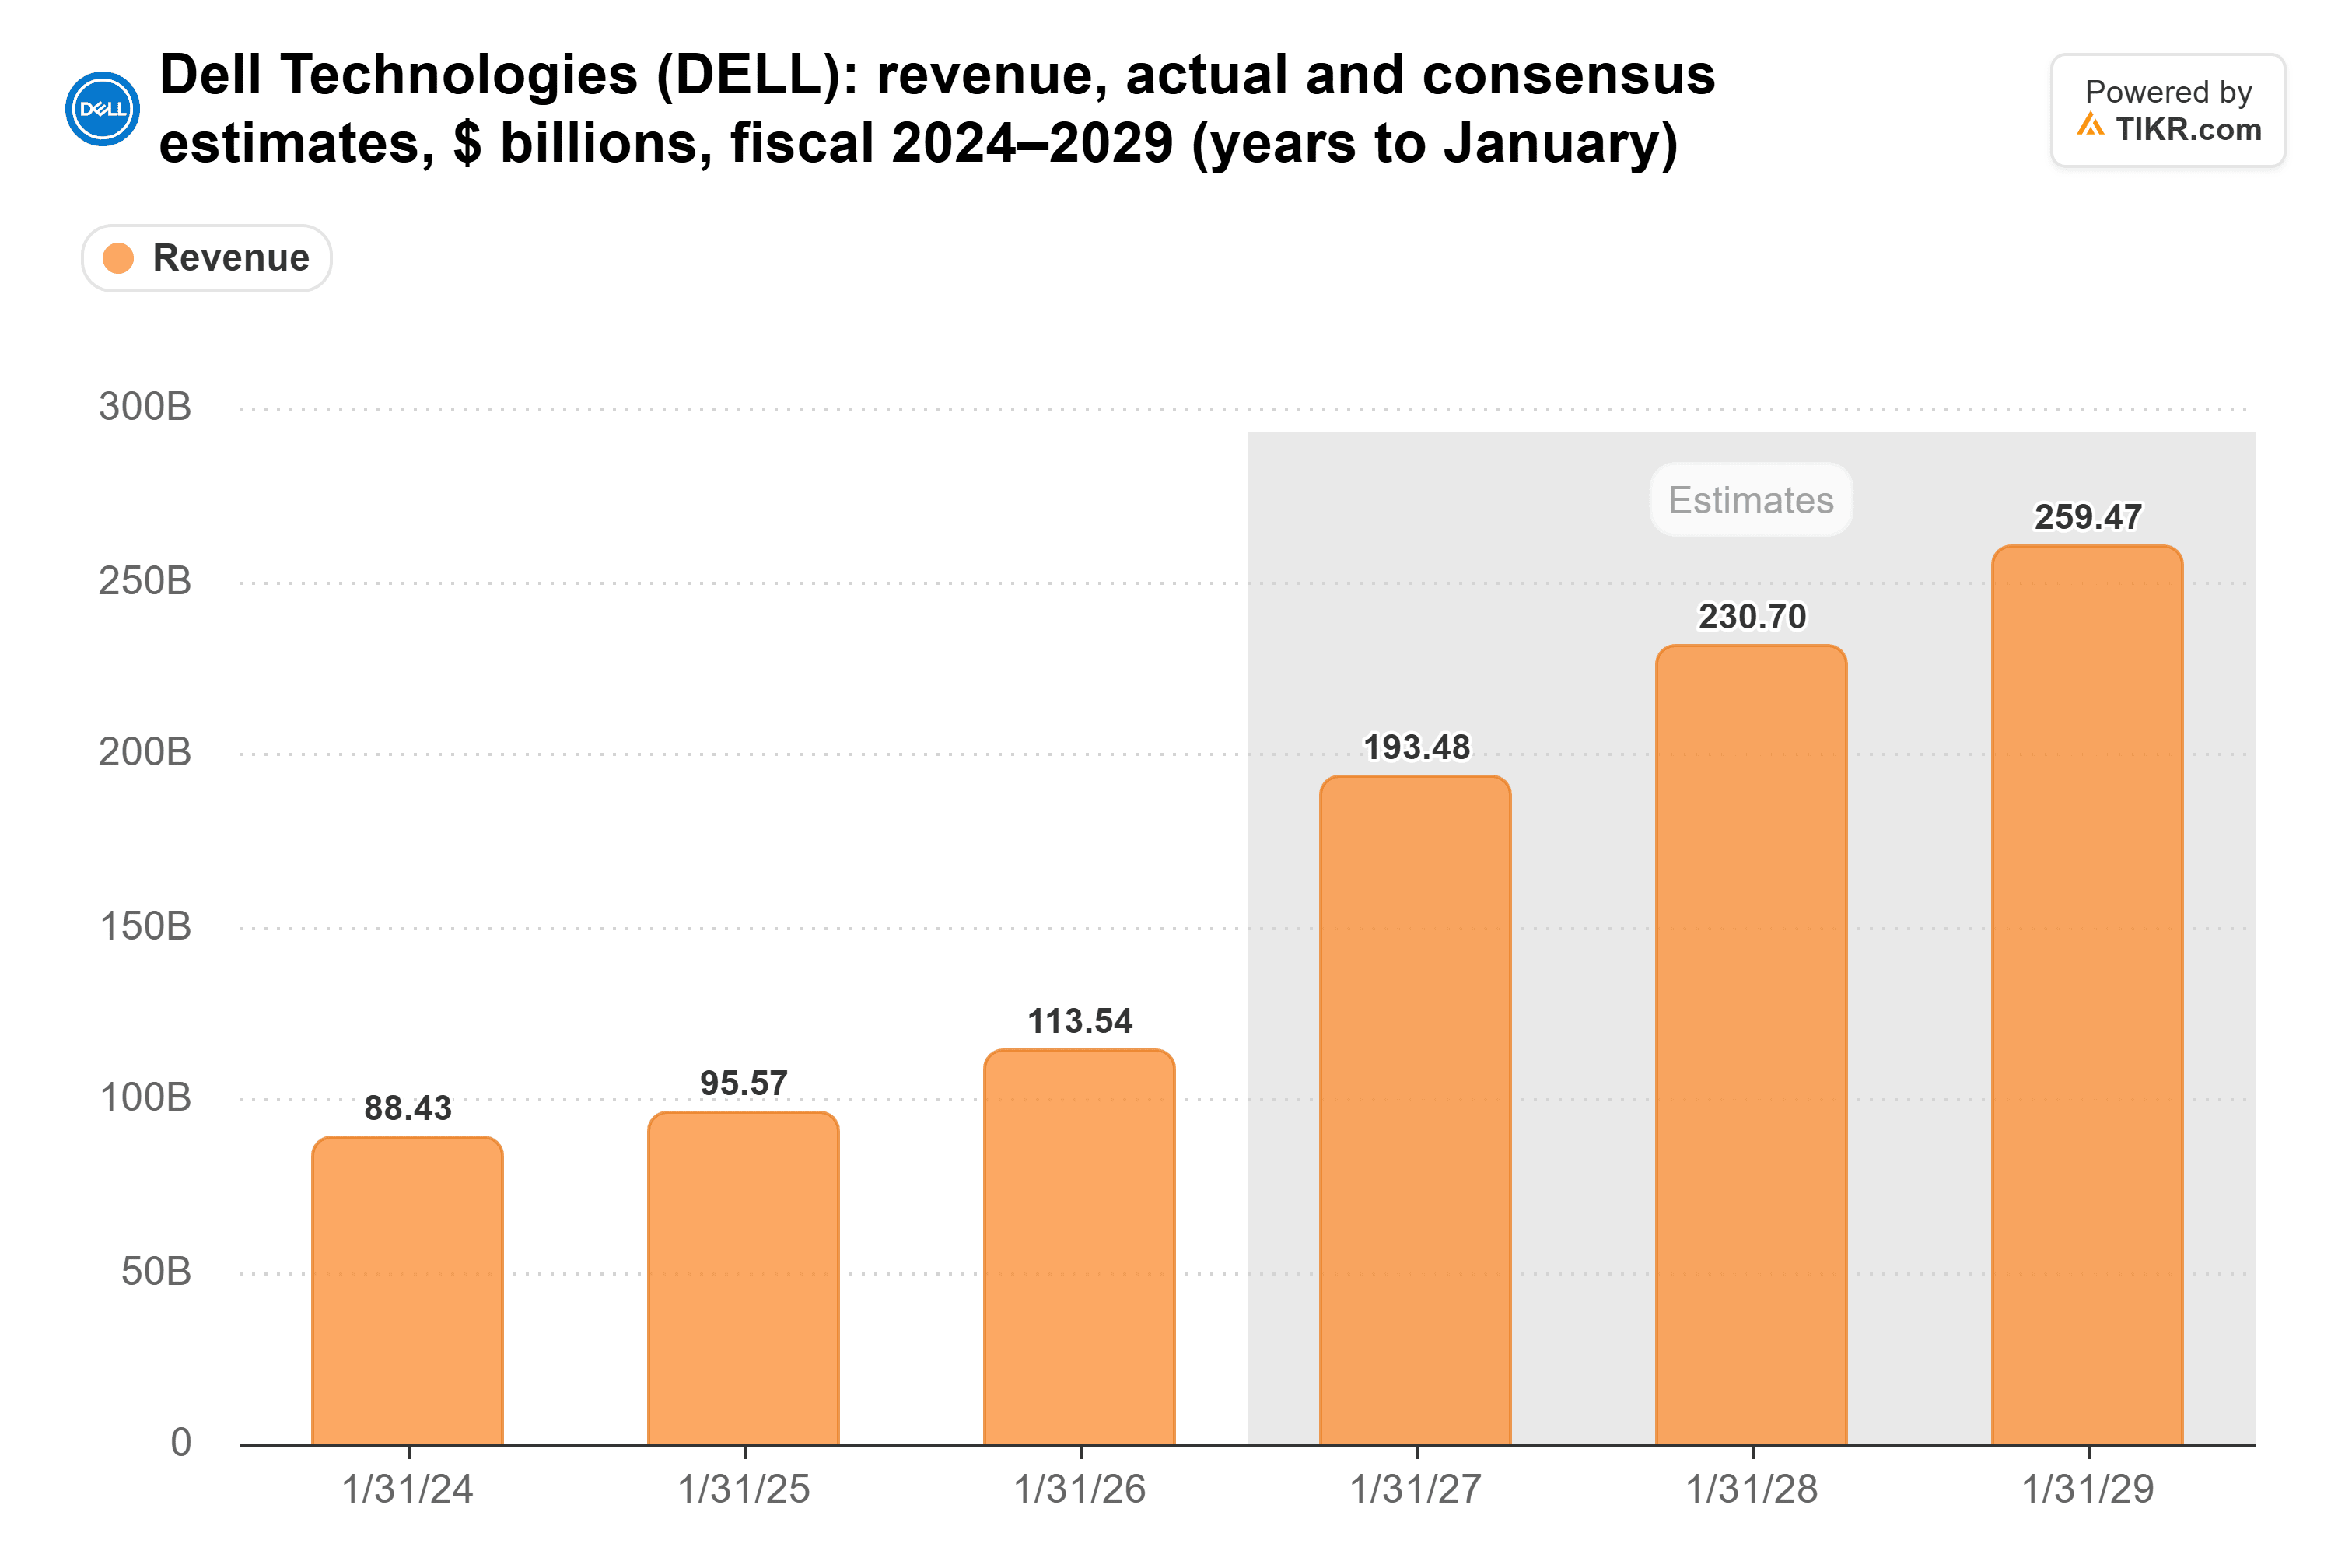
바클레이스는 그 상당 부분이 메모리 때문이라고 봅니다. 애널리스트 팀 롱은 10월 14일 델을 등급 하향(Equal Weight)으로 조정하고 목표가를 603달러에서 574달러로 낮췄습니다. 그의 주장: 기업 지출에 "의미 있는 AI 전환점"은 아직 없으며, 델의 성장 상당 부분은 더 높은 메모리 비용을 고객에게 전가하는 데서 비롯된다는 것입니다. 만약 그 가격들이 안정된다면, 델의 매출도 그럴 수 있습니다.
델은 그 일부를 인정합니다. 전통적 서버 및 네트워킹 매출은 지난 분기에 122% 증가하여 105억 달러를 기록했으며, COO 제프 클라크는 2분기 실적 발표 컨퍼런스콜에서 "우리 성장 안에는 인플레이션의 개념이 있습니다"라고 말했습니다.
케네디의 답변은 밀도입니다: 새 서버 한 대가 5~6대의 구형 서버를 대체할 수 있으며, 각각 훨씬 더 많은 메모리와 프로세서 코어를 탑재하고 있습니다.
10월 20일, 경쟁사 슈퍼 마이크로 컴퓨터 (SMCI)(2026년 현재 20% 상승)는 회계연도 1분기 매출이 185억~195억 달러에 이를 가능성이 높으며, 이는 예상했던 145억~155억 달러를 훨씬 상회한다고 발표했습니다.
11월에 현금이 나타나야 한다
현금이 약점입니다. 2분기 자유 현금 흐름은 47% 하락하여 9억 8,600만 달러를 기록했습니다(델의 조정 기준은 81억 달러). 상반기 동안 순이익은 21억 달러에서 76억 달러로 증가했지만, 자유 현금 흐름은 41억 달러로 유지되었으며, 고객 자금 조달이 64억 달러를 묶어두었습니다.
애널리스트들은 올해 전체 자유 현금 흐름이 약 120억 달러에 이를 것으로 예상하므로, 델은 하반기에 약 80억 달러가 필요합니다.
델은 11월 24일 장 종료 후 회계연도 3분기 실적을 발표할 예정입니다. 회사는 490억 달러의 매출과 조정 EPS 6.50달러를 가이던스로 제시했으며, 이는 2분기의 7.04달러에서 한 단계 하락한 것이고, 합의 추정치는 492억 달러와 6.56달러로 약간 더 높습니다.
델 주식은 선행 PER 17배에서 매수 가치, 현금이 따른다면
델은 선행 PER 17배에 거래되고 있으며, 이는 8월 최고점인 26배에서 하락한 것이지만 여전히 5년 평균 12배를 상회합니다.

경영진은 올해 회계연도 조정 EPS를 148% 증가한 25.50달러로 가이던스하고 있으며, 애널리스트들은 다음 해 정규화 EPS가 30.26달러에 이를 것으로 예상합니다. 595달러의 합의 목표가는 화요일 종가 대비 19% 상승한 수준입니다.
저는 더 매수할 것이지만, 맹목적으로는 아닙니다. 백로그, 상향된 가이던스, 그리고 슈퍼 마이크로의 숫자들은 모두 AI 서버 수요가 실재한다고 말하며, 17배는 이렇게 빠르게 성장하는 이익에 대한 공정한 가격입니다. 아직 입증되지 않은 것은 현금입니다.
메모리는 또 다른 리스크입니다. 마이클 델은 10월 13일 CNBC와의 인터뷰에서 부족 현상이 약 4년간 지속될 수 있다고 말한 반면, 바클레이스는 가격이 정상화되면서 성장이 둔화될 것으로 예상합니다. 만약 3분기에 자유 현금 흐름이 다시 10억 달러 미만으로 나온다면, 현금 문제는 일시적으로 보이지 않게 되고, 저는 추가 매수를 중단할 것입니다.
그렇다면 델 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 델의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권고 사항이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!