핵심 요약
- 캠벨(Campbell's)은 2026년 9월 3일 분기 배당금을 주당 $0.25로 36% 삭감했으며, 현재 수익률은 5.3%로 크래프트 하인즈(Kraft Heinz)의 7.2%에 비해 낮습니다.
- 크래프트 하인즈의 배당금은 2026년 6월까지 12개월간 자유현금흐름의 50%를 차지했으며, 캠벨은 2026년 8월까지 12개월간 69%를 차지했습니다.
- 애널리스트들은 자유현금흐름 감소로 인해 크래프트 하인즈의 비율이 2026 회계연도에 69%로 상승할 것으로 예상하는 반면, 삭감으로 인해 캠벨의 비율은 2027 회계연도에 40%로 하락할 것으로 예상합니다.
- 두 회사 모두 현재 회계연도에 조정 이익이 낮아질 것으로 예상하며, 캠벨은 순부채 대 EBITDA 비율이 3.4배로 크래프트 하인즈의 2.7배보다 더 많은 부채를 보유하고 있습니다.
캠벨 (CPB)은 9월 3일, 주당 분기 배당금을 $0.39에서 $0.25로 36% 삭감하여 부채를 더 빠르게 상환할 수 있도록 했습니다.
이 삭감은 식료품 코너에서 높은 수익률을 찾는 투자자들을 크래프트 하인즈 (KHC) 쪽으로 보냅니다. 크래프트 하인즈는 주당 $1.60의 배당금으로 7.2%의 수익률을 제공하며, 이는 2020 회계연도에 지급한 금액과 동일합니다. 그리고 매출도 감소하고 있습니다.
그렇다면 이 두 높은 수익률 중 어느 것이 더 보유할 가치가 있을까요?
| 지표 | 크래프트 하인즈 (KHC) | 캠벨 (CPB) |
|---|---|---|
| 배당 수익률 | 7.2% | 5.3% |
| 배당 성장률, 2020–2025 회계연도 | 연 0.0% | 연 1.9% |
| 현금 배당 지급 비율, TTM | 50% | 69% |
| 현금 배당 지급 비율, 전망 | 69% (2026 회계연도) | 40% (2027 회계연도) |
| 순부채 / EBITDA | 2.71배 | 3.44배 |
| 이자보상배율 | 4.93배 | 3.65배 |
출처: TIKR, 2026년 10월 9일. TTM은 크래프트 하인즈의 경우 2026년 6월 27일까지 12개월, 캠벨의 경우 2026년 8월 2일까지 12개월입니다. 캠벨의 성장률 수치는 삭감 이전 기준입니다.
크래프트 하인즈: 정체되었지만, 충분히 보장됨
크래프트 하인즈의 배당금은 2020 회계연도 이후 성장하지 않았지만, 지급액은 2026년 6월 27일까지 12개월간 자유현금흐름의 50%를 차지하며 충분히 보장되어 있습니다.
크래프트 하인즈는 2020 회계연도 이후 배당금을 인상하지 않았지만, 지급액은 2026년 6월 27일까지 12개월간 자유현금흐름의 50%를 차지하며 충분히 보장되어 보입니다. 배당금은 정체된 반면, 그 뒷받침이 되는 현금은 성장했습니다.
자유현금흐름은 2019년 이후 모든 회계연도에서 한 해를 제외하고 배당 지급액을 충당했습니다. 2022 회계연도가 부족했던 해로, 자유현금흐름 $15.5억에 대해 주주들에게 지급된 배당금은 $19.6억이었습니다. 2025 회계연도에는 상황이 역전되어, 자유현금흐름 $36.6억에 대해 배당금 $19.0억으로, 지급액의 거의 두 배를 충당했습니다.

이 완충 장치는 올해 줄어듭니다. 애널리스트들은 2026 회계연도에 자유현금흐름이 25% 감소하여 $27.6억이 될 것으로 예상하며, 이는 배당 지급 비율을 69%로 끌어올릴 것입니다. 다섯 명의 애널리스트가 이 예측을 내놓았으며, 지난해 최종 합의치는 실제 수치의 4% 이내에 도달했습니다.
이 감소는 경영진의 가이던스(전망)를 따릅니다: 2026년 조정 영업이익이 16%에서 18% 하락할 것으로 예상하며, 주로 마케팅에 약 $7억의 추가 투자를 늘릴 계획입니다. "우리는 우리 브랜드가 투자를 뒷받침할 때 잘 반응한다는 것을 확인했습니다."라고 CEO 스티브 카힐레인(Steve Cahillane)은 말했습니다.
69%의 지급 비율에서도 크래프트 하인즈는 여전히 숨통이 트인 상태이지만, 그 뒷받침이 되는 지출이 성과를 내야 합니다. 2026년 2분기 유기적 순매출은 전년 동기 대비 1.3% 감소했으므로, 상단 매출이 수익을 보여주기 시작해야 합니다.
캠벨: 여유를 사는 삭감
크래프트 하인즈의 보장 여력은 나아졌고, 캠벨은 반대 방향으로 갔습니다. 자유현금흐름은 2020 회계연도 $11.0억에서 2026 회계연도(2026년 8월 2일 종료) $6.78억으로 감소한 반면, 지급된 배당금은 $4.26억에서 $4.70억으로 증가했습니다. 배당 지급 비율은 2022 회계연도 자유현금흐름의 48%에서 팽팽한 69%로 상승했습니다...
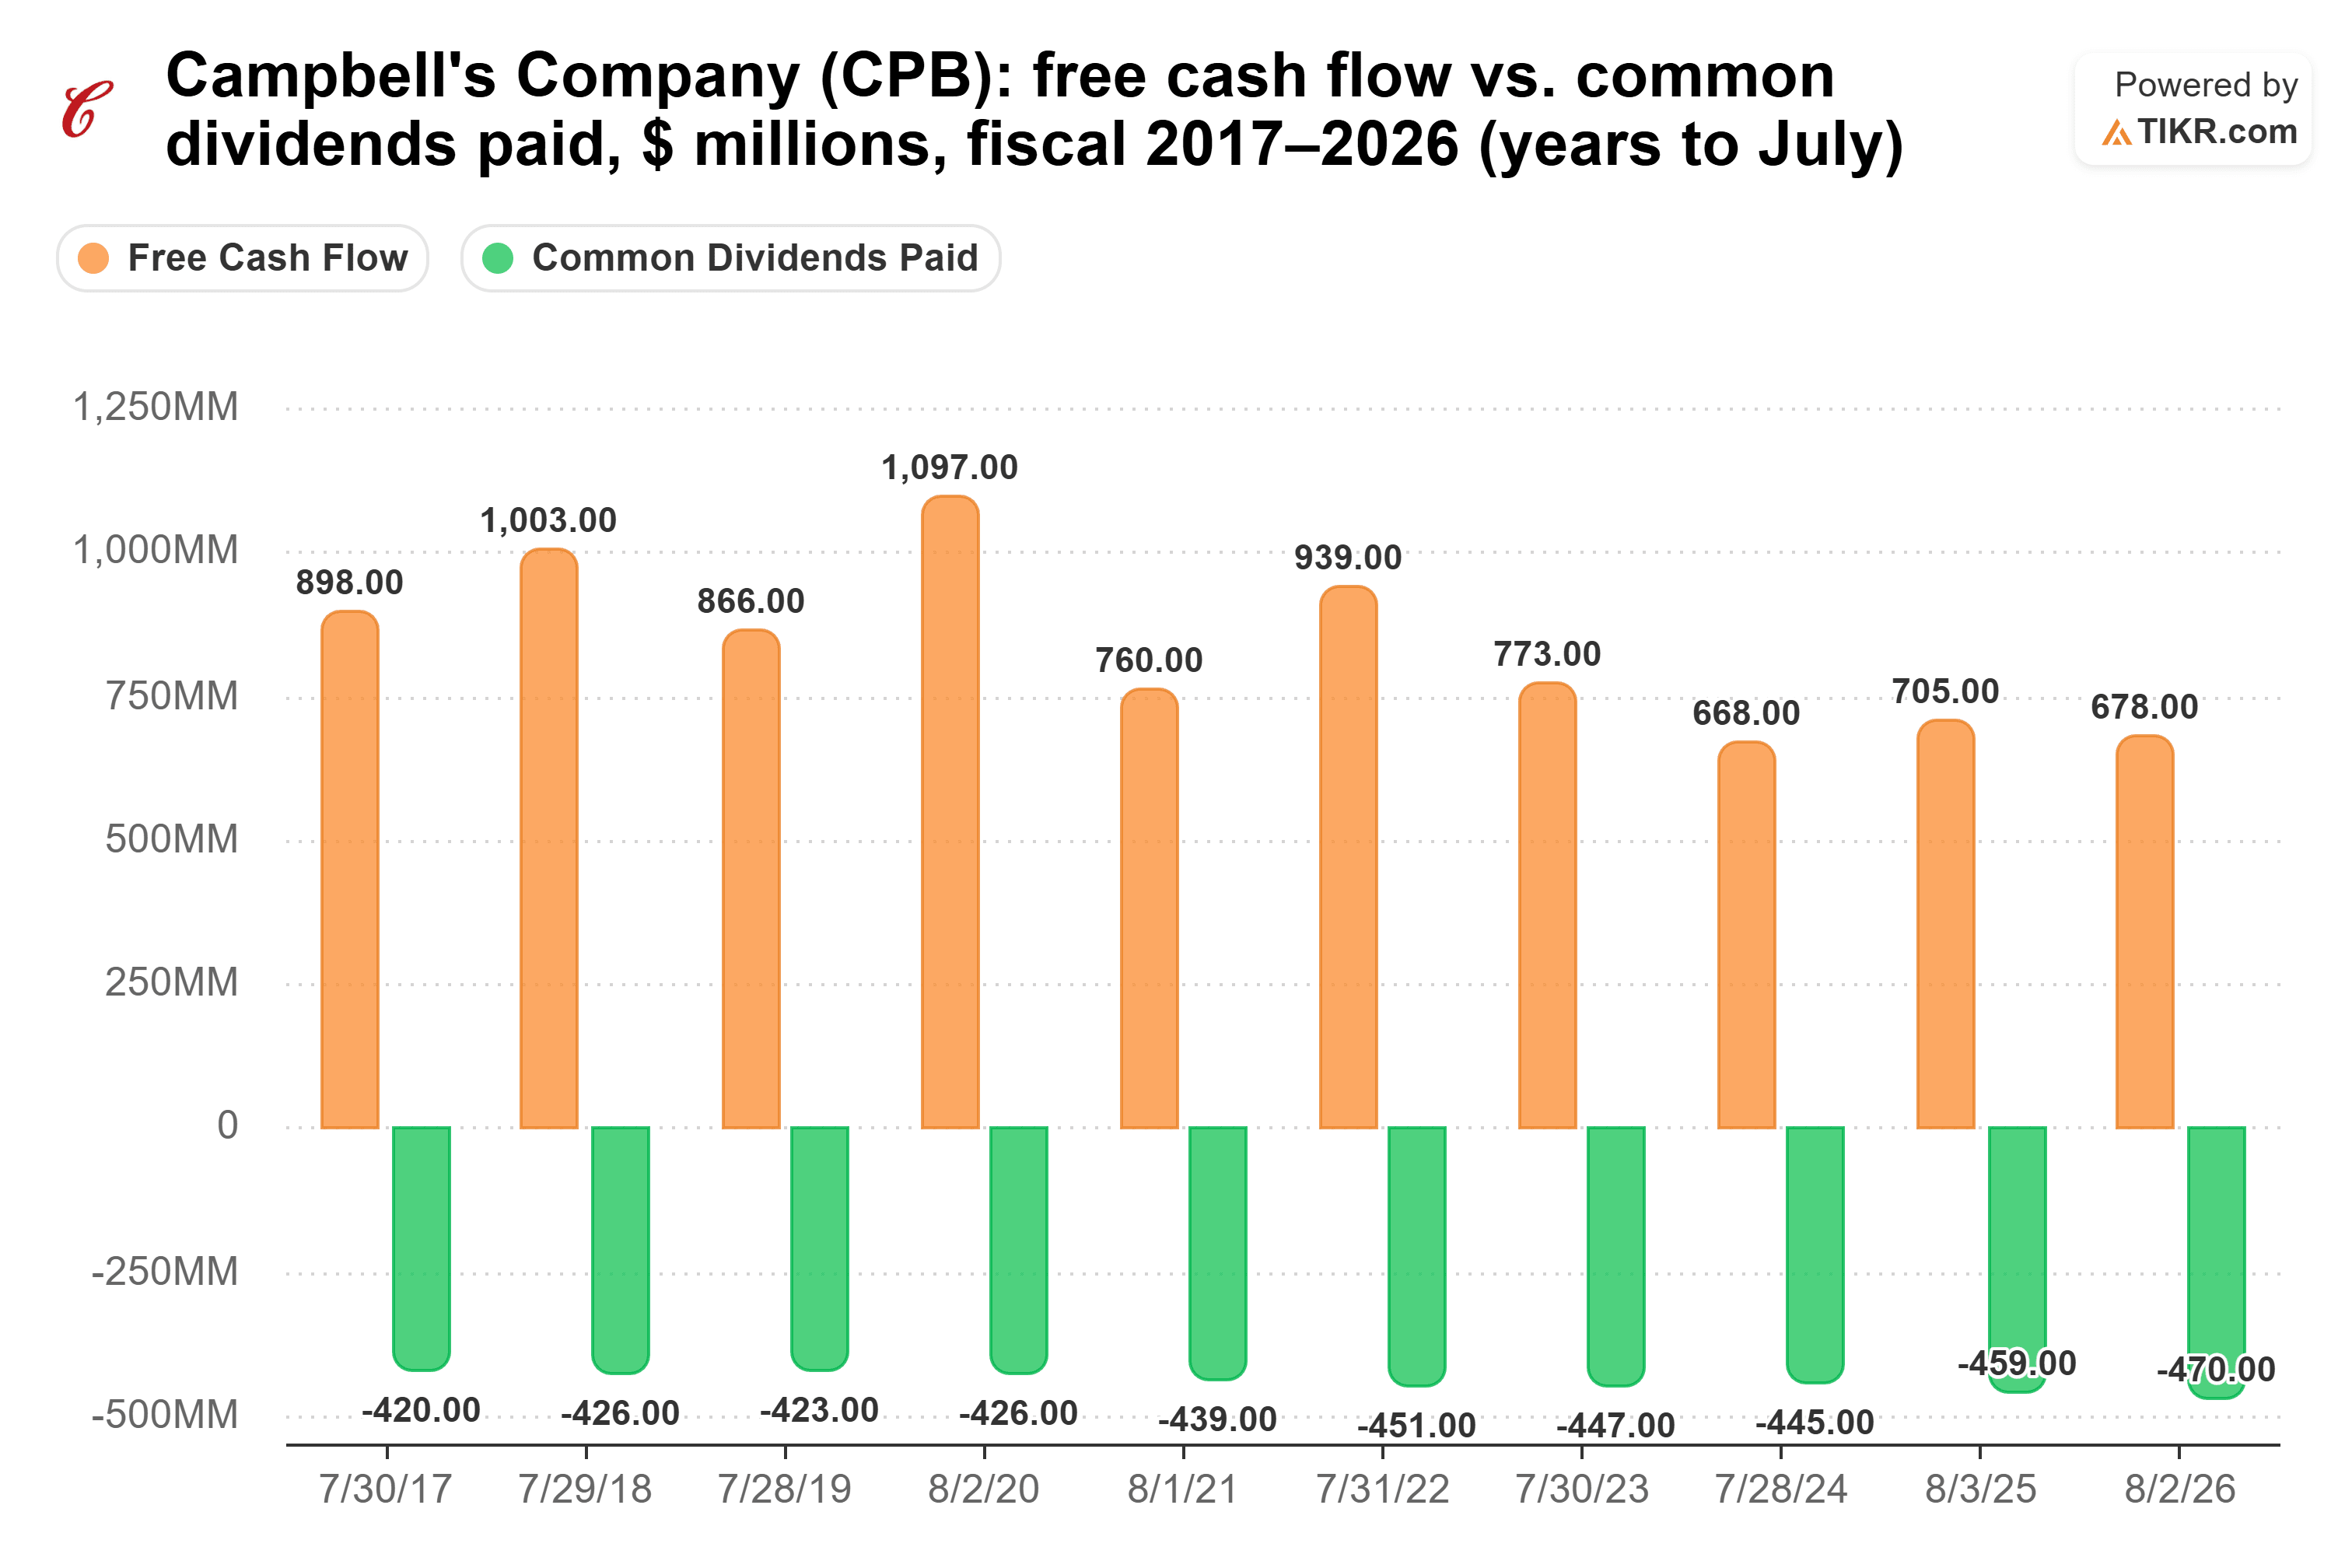
캠벨은 배당 삭감으로 연간 약 $1.7억을 절약할 수 있으며, 이 돈은 부채 상환에 사용될 것이라고 밝혔습니다. 애널리스트들은 배당 지급 비율이 2027 회계연도에 $7.67억의 자유현금흐름을 기준으로 편안한 40%로 하락할 것으로 예상합니다.
CEO 믹 비크하이젠(Mick Beekhuizen)은 삭감을 "분명히 어려운 결정이지만, 불행히도 필요한 결정"이라고 불렀고, CFO 토드 컨퍼(Todd Cunfer)는 "우리의 우선순위는 분명합니다: 캠벨을 지속 가능한 장기 가치 창출 모델로 되돌리고, 재무적 위험을 줄이며, 투자 등급 신용 등급을 유지하는 것입니다."라고 말했습니다. 9월 23일, 무디스(Moody's)는 캠벨의 신용 등급을 투자 등급 중 가장 낮은 Baa3으로 하향 조정했으며, 전망은 부정적입니다.
캠벨의 핵심 사업은 더 거친 상태에 있습니다. 2026 회계연도 순매출은 5% 감소한 $97억을 기록했으며, 경영진은 2027 회계연도 유기적 매출이 추가로 2%에서 4% 감소할 것으로 예상하며, 조정 주당순이익은 $1.65에서 $1.80으로 17%에서 24% 하락할 것으로 예상합니다. 라오스(Rao’s)는 여전히 두 자릿수 성장을 보이며 밝은 부분입니다. 레버리지가 또 다른 압력 요인으로, 캠벨은 9월 3일 기준 자체 순 레버리지를 4.3배로 산정했으며, 이는 경영진이 목표로 하는 약 3배보다 훨씬 높습니다.
그렇다면 어느 배당이 승리할까요?
크래프트 하인즈가 더 나은 고수익 배당주입니다. 더 큰 배당금을 지급하며, 자유현금흐름의 절반으로 이를 충당하고, 더 적은 부채를 보유하고 있습니다.
$10,000를 크래프트 하인즈에 투자하면 현재 수익률 기준 연간 $720를 받는 반면, 캠벨에서는 $530를 받습니다. 캠벨이 삭감 이전의 연 1.9% 성장률(2020~2025 회계연도)로 다시 인상한다 하더라도, 그 배당 소득이 크래프트 하인즈를 추월하는 데는 약 2043년까지 걸릴 것입니다.
캠벨도 합리적인 근거가 있습니다. 삭감 이후, 배당금은 더 많은 여유를 가지게 되었습니다. 2027 회계연도 예상 자유현금흐름의 40%를 차지하는 반면, 크래프트 하인즈는 2026 회계연도에 69%를 차지합니다. 라오스는 성장하는 브랜드를 제공합니다. 하지만 캠벨은 주주 소득의 36%를 빼앗아 그 여유를 샀으며, 부채는 여전히 목표치를 상회합니다. 크래프트 하인즈는 더 많은 배당금을 지급하며, 삭감 없이 그 지급액을 충당합니다.
크래프트 하인즈의 인상을 기대하지 마십시오: 여러분이 사는 것은 크고 정체된 수표입니다. 물론, 마케팅 투자가 매출을 끌어올리지 못한다면 그 완충 장치는 더 얇아질 것입니다. 3분기 실적 발표와 11월 12일 투자자 설명회가 다음 시험대입니다.
그렇다면 크래프트 하인즈 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 크래프트 하인즈가 얼마나 가치가 있을지 확인할 수 있습니다. 월가 합의치 예상치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!