핵심 요약
- 알트리아(Altria)와 브리티시 아메리칸 토바코(British American Tobacco)는 각각 2026년 6월 30일까지의 12개월 동안 발생한 자유현금흐름의 78%를 배당금으로 지급했으며, 현재 배당수익률은 각각 6.5%와 6.3%입니다.
- 알트리아는 2021 회계연도부터 2025 회계연도까지 매년 자유현금흐름의 75%에서 82% 사이를 배당금으로 지급했으며, 순부채는 EBITDA의 1.4배 수준입니다.
- 브리티시 아메리칸 토바코의 배당금은 2025 회계연도에 자유현금흐름의 91%를 차지했는데, 이는 자유현금흐름이 96억 파운드에서 58억 파운드로 감소한 이후의 상황이며, 순부채는 EBITDA의 2.9배 수준입니다.
- 브리티시 아메리칸 토바코는 선행 주가수익비율(P/E) 10.9배로 거래되는 반면, 알트리아는 11.9배이며, 2026년에는 현금전환율을 95% 이상으로 유지하는 것을 목표로 하고 있습니다.
2026년 6월 30일까지의 12개월 동안, 알트리아 그룹 (MO)과 브리티시 아메리칸 토바코 (BTI)는 각각 자유현금흐름의 78%를 배당금으로 지급했으며, 두 기업 모두 현재 6% 이상의 배당수익률을 제공합니다.
그러나 두 기업이 78%라는 수치에 도달한 경로는 매우 다릅니다. 알트리아는 수년 동안 비슷한 비율의 현금을 배당금으로 지급해 왔습니다. 반면 브리티시 아메리칸 토바코의 배당성향은 2024 회계연도의 54.7%에서 2025 회계연도에 91.4%로 급등한 후 다시 안정화되었습니다.
그렇다면 어느 쪽이 더 나은 배당주일까요?
| 지표 | 알트리아 (MO) | 브리티시 아메리칸 토바코 (BTI) |
|---|---|---|
| 배당수익률 | 6.5% | 6.3% |
| 배당금 증가율, 2020–2025 회계연도 | 연평균 4.1% | 연평균 2.2% |
| 현금 배당성향 (TTM) | 78% | 78% |
| 순부채/EBITDA | 1.41x | 2.88x |
| 이자보상배수 | 13.27x | 5.2x |
| 선행 주가수익비율(P/E) | 11.9x | 10.9x |
알트리아: 니코틴 파우치 성장, 담배 판매 감소
알트리아의 소비세를 제외한 2026년 2분기 매출은 53억 6천만 달러로, 전년 동기 대비 1.2% 증가했습니다. 경영진은 국내 담배 및 습식 무연담배 판매량 감소를 지적합니다. 한편, on! PLUS 니코틴 파우치 제품은 성장 중이며 현재 12만 개 매장에서 판매되고 있습니다.
살바토레 만쿠소(Salvatore Mancuso) CEO는 불법 베이프(전자담배) 단속도 도움이 될 것으로 보고 있습니다: "국경에서의 공급 관련 차질을 포함한 강화된 단속 활동이 불법 제품에 대한 수요를 둔화시키는 데 도움이 되고 있다고 믿습니다."
경영진은 2026년 조정 주당순이익(EPS)을 5.61달러에서 5.72달러로 전망하며, 이는 2025년 5.42달러 대비 3.5%에서 5.5% 증가한 수치입니다. 자유현금흐름은 2018 회계연도 이후 매년 지급된 배당금을 상회해 왔습니다.
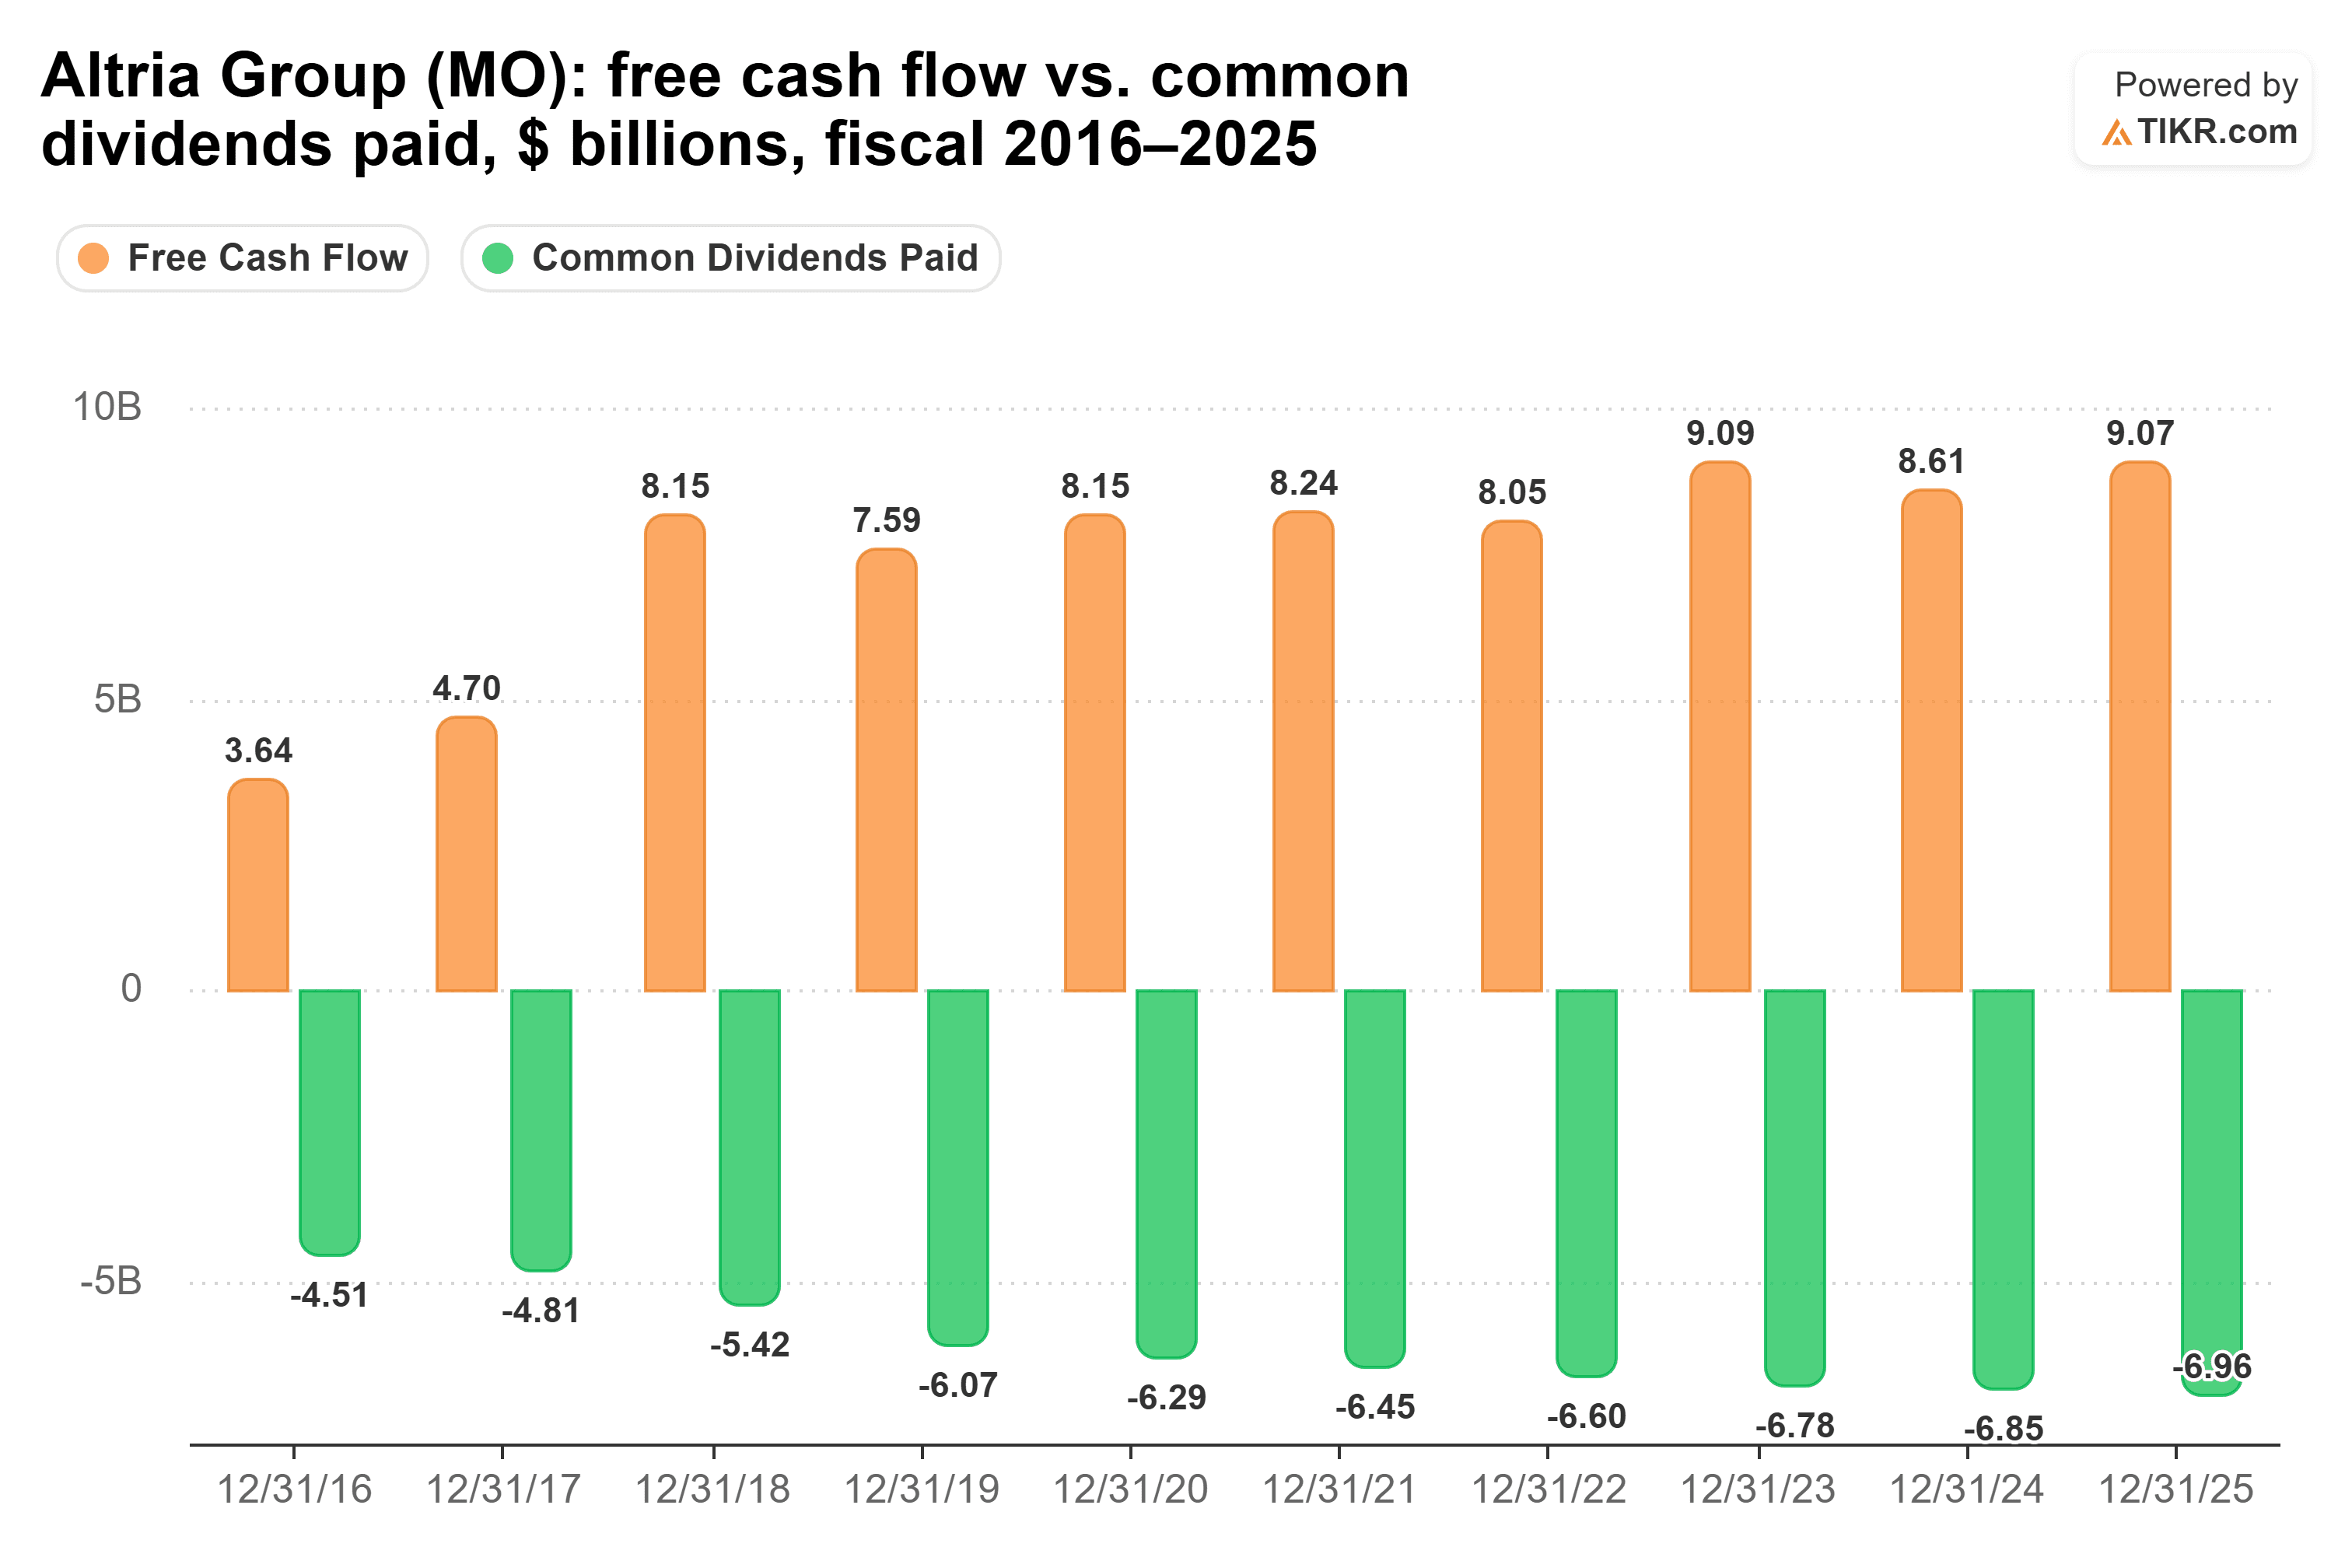
알트리아는 2021 회계연도부터 2025 회계연도까지 매년 자유현금흐름의 74.6%에서 82.0%를 배당금으로 지급했습니다. 이는 높은 비율이지만 안정적인 수준입니다. 순부채는 1.41x EBITDA로 가볍고, EBIT는 이자를 13.27배로 충당할 수 있습니다.
주요 리스크는 소비자입니다. 경영진은 성인 니코틴 소비자의 가처분 소득에 대한 지속적인 압력을 언급하며, 78%의 배당성향은 판매량이 더 빠르게 감소할 경우 제한적인 여유만을 남겨둡니다.
브리티시 아메리칸 토바코: 더 거친 길을 걸었습니다
브리티시 아메리칸 토바코는 더 거친 경로를 통해 동일한 78%에 도달했습니다. 이 회사의 2026년 상반기 주당순이익(EPS)은 5.5% 증가했으며, '뉴 카테고리(New Categories)' 부문은 18% 성장했습니다. Velo 파우치 제품은 미국에서 성장 중인 반면, 가열담배(Heated Products)는 12% 감소했습니다. 연간 기준으로 경영진은 현재 환율 기준으로 약 4%에서 4.5%의 조정 주당순이익(EPS) 성장을 기대합니다.
2024 회계연도까지는 두 기업 중 배당금이 더 잘 보장된 쪽이었으며, 2021 회계연도부터 매년 자유현금흐름의 49.9%에서 54.7%를 배당금으로 지급했습니다. 그런데 2025 회계연도에 자유현금흐름이 96억 4천만 파운드에서 57억 9천만 파운드로 떨어졌습니다…

…그리고 배당금이 위험한 수준인 91.4%를 차지했습니다. 2026년 6월 30일까지의 12개월 동안 자유현금흐름은 68억 5천만 파운드로 회복되었습니다. 사이드 이크발(Syed Iqbal) CFO는 상반기 현금 흐름이 강화된 이유 중 일부를 부채 상환 후 재무 비용 감소로 설명했습니다. 경영진은 연간 현금전환율을 95% 이상으로 유지하는 것을 목표로 하고 있습니다.
이 모든 과정에서 타데우 마로코(Tadeu Marroco) CEO는 "우리의 점진적 배당금과 지속 가능한 자사주 매입"을 고수해 왔습니다. 주당 배당금은 2025 회계연도에 91.4%의 배당성향에도 불구하고 11.0% 증가했습니다.
주요 리스크는 부채입니다: 순부채는 EBITDA의 2.88배 수준이며, EBIT는 이자를 5.2배로 충당할 수 있습니다. 또한 배당금은 파운드로 설정되어 있어, 미국 보유자가 받는 달러 금액은 환율 변동에 따라 움직입니다.
그렇다면 어느 배당주가 승리할까요?
알트리아가 더 나은 배당주입니다. 더 높은 배당수익률을 제공하며 배당금을 더 빠르게 증가시켜 왔습니다: 2020 회계연도부터 2025 회계연도까지 연평균 4.1% 증가한 반면, 브리티시 아메리칸 토바코는 2.2%입니다. 또한 이 배당금을 더 안정적인 현금 흐름과 훨씬 적은 부채로 뒷받침하고 있습니다.
알트리아에 10,000달러를 투자하면 현재 연간 650달러의 배당금을 받습니다. 연평균 4.1%의 속도로 증가한다면, 10년 후에는 약 935달러로 성장하여 현재 투자금 대비 9.3%의 배당수익률에 해당합니다. 브리티시 아메리칸 토바코에 동일한 10,000달러를 투자하면 현재 630달러, 10년 후에는 약 769달러의 배당금을 받습니다.
브리티시 아메리칸 토바코의 경우도 좋은 점이 있습니다. 선행 주가수익비율(P/E)이 10.9배로 알트리아의 11.9배보다 저렴하며, 수년 동안 배당금이 알트리아보다 더 잘 보장되었습니다. 2025 회계연도의 11.0% 증가 속도를 유지한다면, 10,000달러 투자 시 발생하는 배당소득이 2027년에 알트리아를 추월할 것입니다.
그러나 그 증가는 배당금이 자유현금흐름의 91.4%를 차지한 해에 이루어졌으며, 2026년 조정 주당순이익(EPS) 증가율은 약 4%에서 4.5%로 전망되고 있습니다. 그 속도가 지속될 것이라고 기대하지는 않겠습니다. 6% 이상의 배당수익률을 원한다면, 더 안정적인 현금 흐름과 더 가벼운 부채를 원하며, 그것이 바로 알트리아입니다.
물론, 브리티시 아메리칸 토바코가 현금전환율 목표를 달성하고 2025 회계연도 이전 수준으로 자유현금흐름을 회복할 수도 있습니다. 만약 그렇게 된다면, 다시 두 기업 중 배당금이 더 잘 보장된 쪽이 될 것입니다.
그렇다면 알트리아 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 어떤 주식의 미래 가치도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 알트리아의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 기반으로 시작하거나, 기업에 대한 자신의 견해를 반영하도록 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 특정 주식을 매수 또는 매도하라는 권고 사항이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!