主なポイント
- Freedom Capital Marketsは、Visa (V) の格付けを「買い」から「中立」に引き下げ、目標株価を427ドルとした。これは、同株が1か月で18%上昇し、52週高値を更新した後の判断である。
- VisaのフォワードP/Eは、3月末の23倍から、過去10年間の平均水準まで上昇した。
- アナリストの2027年度(会計年度)のEPS予想は13%の成長を意味し、これは先週Visaが示したガイダンスの上限に位置する。
- この水準の倍率では、株価の上昇にはEPS予想の継続的な上方修正が必要であり、現時点ではFreedomの中立格付けが適切な判断と思われる。
Visa株は1か月で18%上昇し52週高値を更新したが、本日「中立」格付けを受けた。
Freedom Capital Marketsは同株の格付けを「買い」から引き下げ、目標株価を410ドルから427ドルに引き上げた。
この目標株価は、Visaが火曜日に終値をつけた水準を下回る。また、Visaが10月27日に決算を発表して以降のアナリストのコールの中で、唯一の中立格付けである。
その他のアナリストは依然として買いを継続
DZ Bankは本日も「買い」格付けを維持した。月曜日には、Cantor Fitzgeraldが目標株価を445ドルから500ドルに引き上げた。10月29日には、Wells Fargoが目標株価を432ドルから463ドルに、Mizuhoが425ドルから440ドルにそれぞれ引き上げている。Visaは火曜日の終値で、Mizuhoの目標株価をわずかに下回り、Cantorの目標株価からは約15%安い水準で取引を終えた。
問題は四半期業績ではなかった。2026年度第4四半期の調整後EPSは17%増の3.48ドルで、コンセンサス予想の3.44ドルを上回り、純売上高は13%増の121億4000万ドルとなった。9月に終了した通年の決算では、EPSは16%増の13.27ドルとなり、取締役会は配当を16%増額した。
Freedomが懸念するのは来年度である。Visaは2027年度(会計年度)の純売上高成長率を低い二桁台、EPS成長率を低い二桁台から低い10%台とガイダンスした。
Freedomのアナリスト、Mikhail Paramonov氏のチームは、これを高いベースからの減速と見ている。同チームは、顧客インセンティブの増加と記録的な数の契約更新を指摘している。
第4四半期のインセンティブは21%増の51億ドルに跳ね上がり、Visaの支払いボリュームの約25%が2027年度(会計年度)に更新対象となる。これは今年度の20%から増加した。
TIKRはVisaについて41人のアナリストを追跡。何人が「買い」と言っている?
Visaの買い、中立、売りの格付けの内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Visaのアナリスト格付けを見る
アナリストはすでにガイダンスの上限を織り込んでいる
アナリストは、調整後EPSが2028年度(会計年度)まで二桁成長を維持すると予想している:

39人のアナリストによる2027年度(会計年度)のコンセンサス予想は15.02ドルで、2026年度の13.27ドルから13%増となる。これは経営陣の示したガイダンスの上限である。
32人のアナリストによる2028年度の17.13ドルは、その上に14%の成長が必要となる。
株価上昇の大部分は倍率の拡大によるもの
VisaのフォワードP/Eは、過去10年間の平均水準に戻っている:

11月2日時点で28倍であり、10年平均と同水準で、2020年12月のピークである40倍を大きく下回っていた。火曜日の上昇により、約29倍となった。3月末には23倍であった。
この期間中、2028年度(会計年度)のEPS予想は約2%上昇した(6月末の16.83ドルから)。株価上昇の大部分は、同じ利益に対して投資家がより高い倍率を支払うようになったことによるものである。
Visaはプレミアムに値する
強気派に公平を期せば、28倍という平均値は無から生じたものではない。VisaのEPSは、2025年度(会計年度)までの10年間で年間約15%成長した。
そのように資本を複利増殖させるビジネスはプレミアムに値し、その予想は下落するのではなく、むしろわずかに上方修正されてきている。
したがって、Visaがこれまで通りを継続するならば、株価は適正である。目標株価はおおむね1年先を見据えており、その時点での今後12か月の利益は2028年度(会計年度)の利益とほぼ一致するだろう。
Freedomの427ドルは、2028年度コンセンサスEPSの約25倍であり、Visaの1年間の平均フォワードP/Eとちょうど同じ水準である。Cantorの500ドルは約29倍であり、これは現在の倍率があと1年維持されると仮定している。
ウォール街の平均目標株価は、過去1年間で株価とともに上昇してきた:
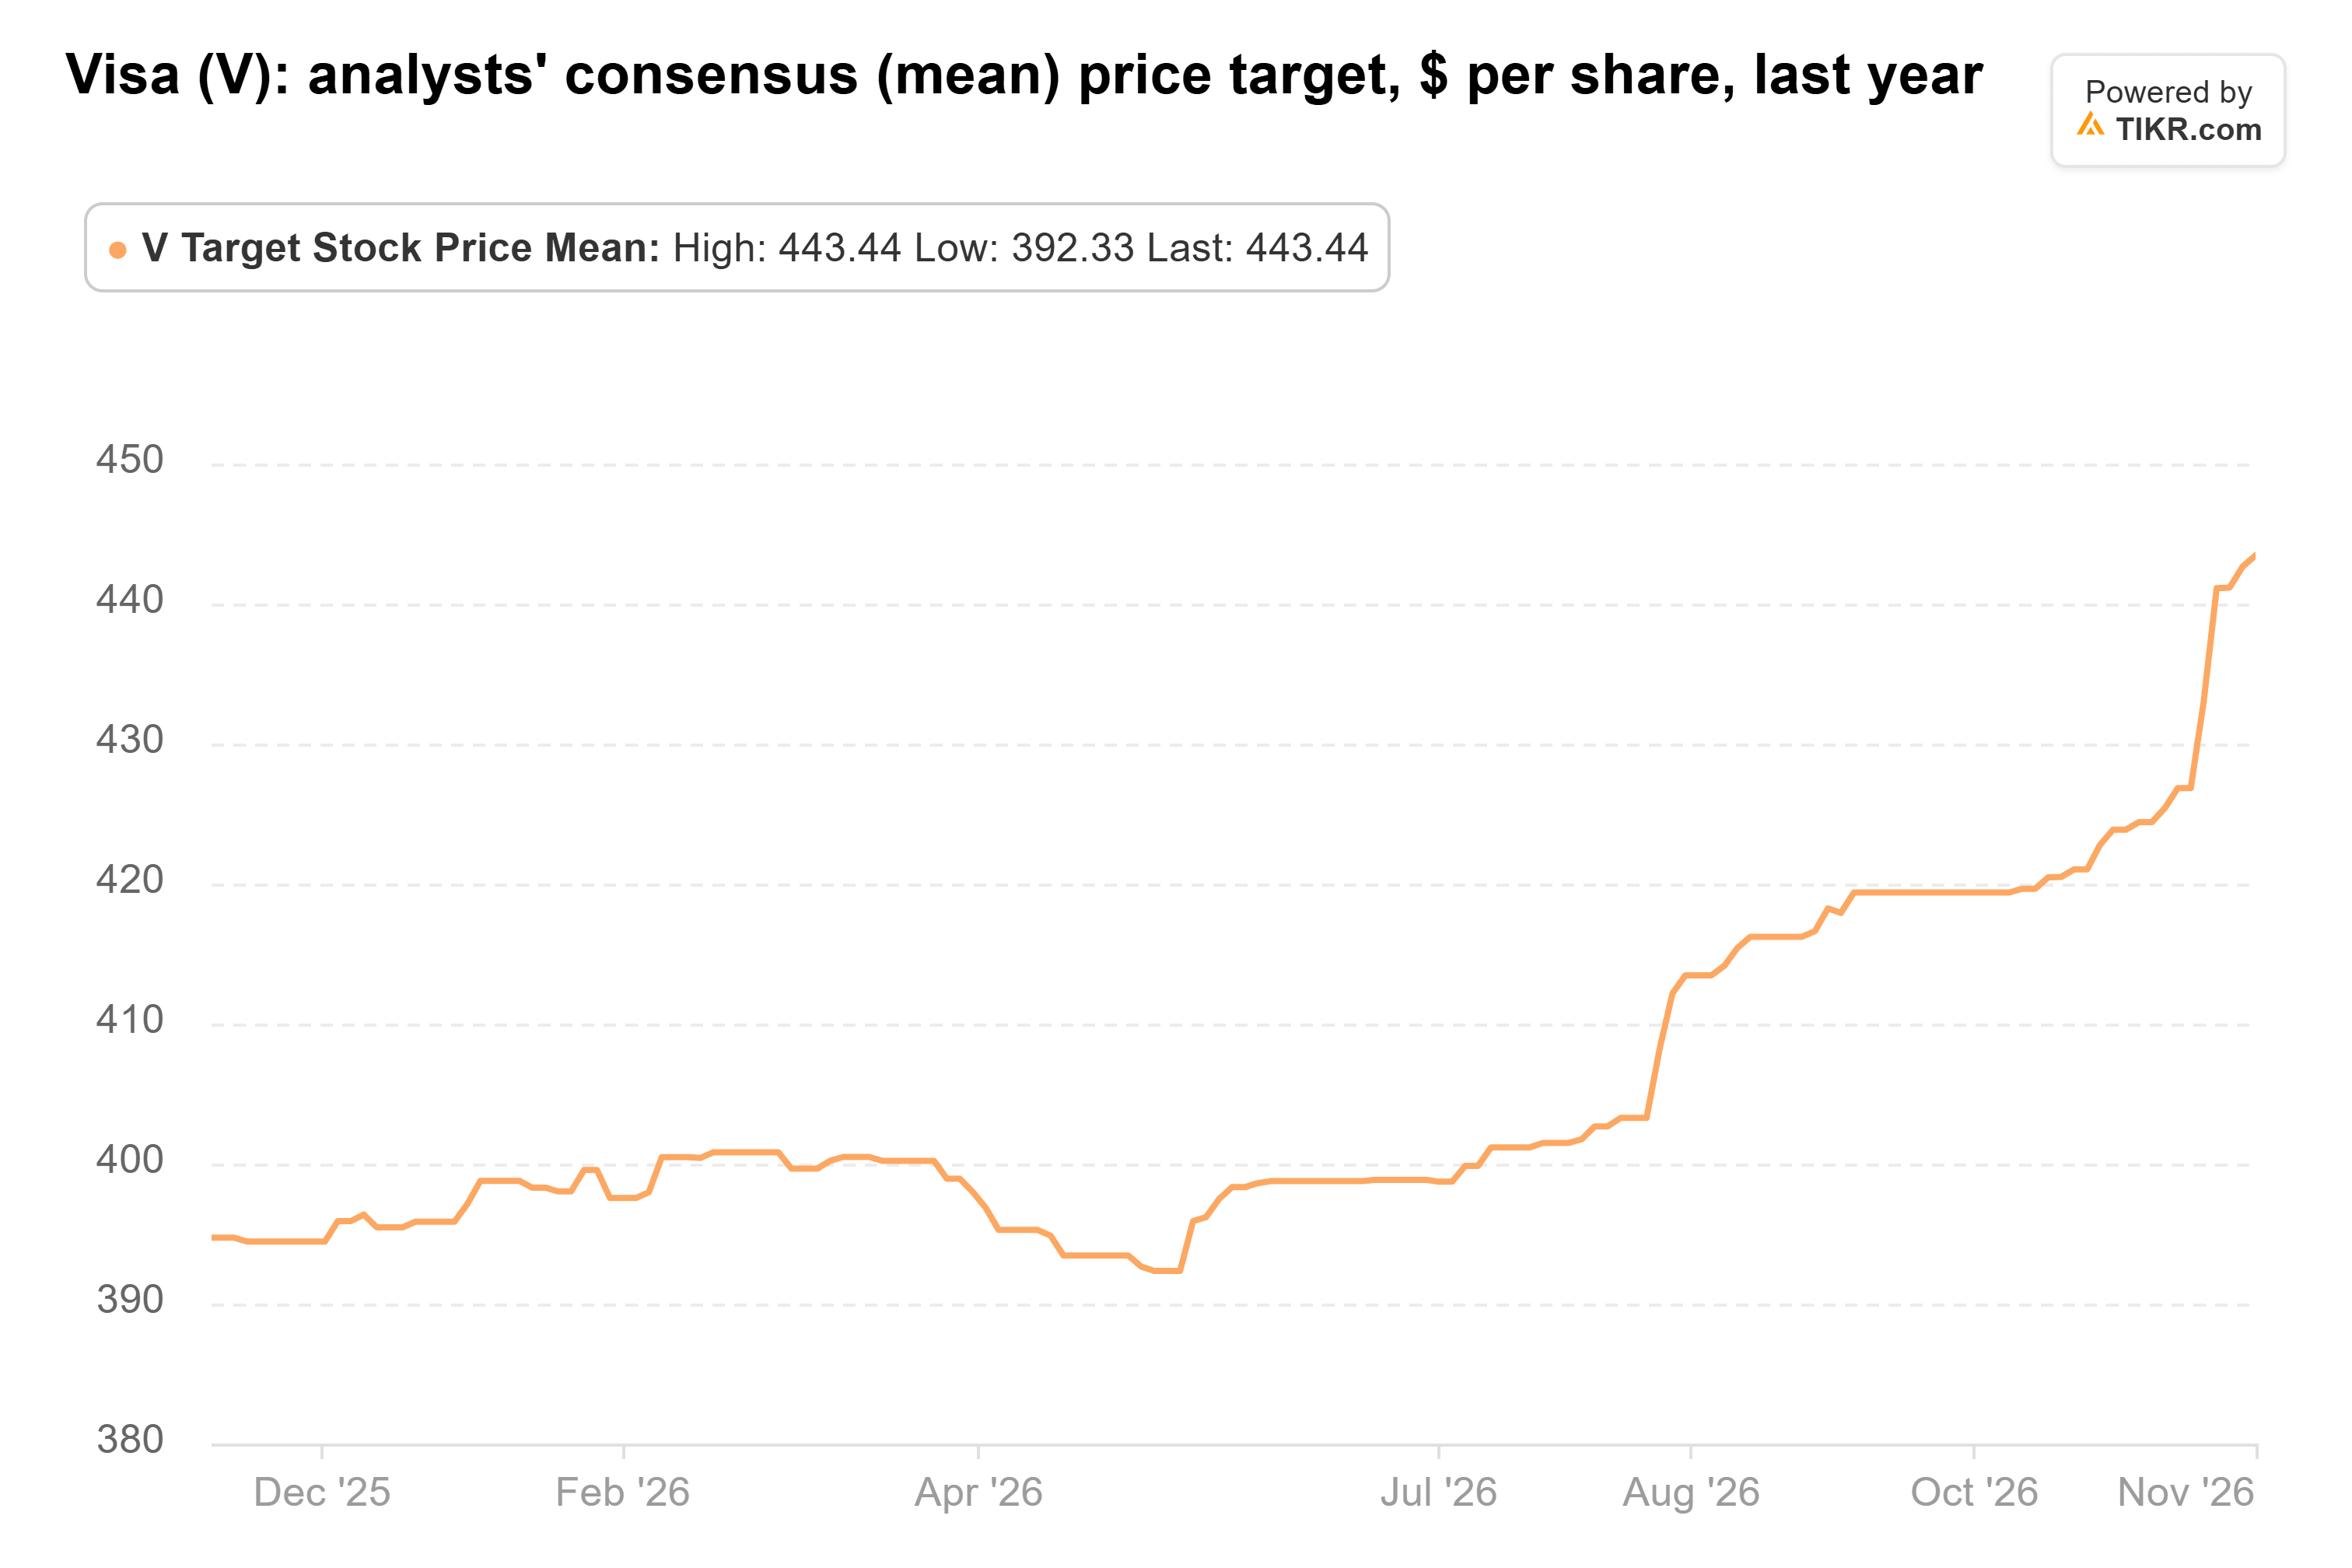
平均目標株価は395ドルから443ドルに上昇し、Visaは水曜日の終値でその約2%以内の水準で取引を終えた。個々の目標株価は330ドルから500ドルの範囲にある。
Freedomが指摘する契約更新が最大のリスクである。発行会社がより大きなインセンティブを獲得すれば、EPS成長率はガイダンスの下限に近づく可能性があり、29倍の倍率を維持するのは難しくなるだろう。
率直に言って、Freedomの見方は正しいと思う。Visaは素晴らしいビジネスだが、約29倍の水準では、株価はガイダンスの上限を織り込み、ウォール街の平均目標株価にほぼ追いついている。追加購入を検討する前に、株価の調整か、ガイダンスを上回る2027年度(会計年度)の業績を待ちたい。
もちろん、契約更新が懸念よりも有利な条件で行われる可能性もある。最初の手がかりは、VisaのCFOが11月9日のCiti FinTechカンファレンスで講演する際に得られるだろう。より明確な情報は、来年初めにVisaが2027年度第1四半期決算を発表する際に得られる。
では、Visa株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Visaの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!