


主なポイント
- マスターカードが第3四半期の予想を上回った後、十数社以上の金融機関が株価目標を引き上げた。そのうち5社の目標株価は、Monnessの「Hold」評価の535ドルから、Cantor Fitzgeraldの「Overweight」評価の765ドルまで幅がある。
- 報告後の2026年から2028年までのコンセンサスEPS予想は0.5%未満しか上昇しなかったため、目標株価の上昇は、アナリストが同じ利益に対してより高い倍率を支払うようになったことに起因する。
- マスターカードの株価は予想PER30倍で取引されており、5年平均の31倍をわずかに下回るが、6月に記録した23倍を大きく上回っている。
- 強気の目標株価は、マスターカードを来期の利益に対して通常の倍率かそれよりわずかに高い水準で評価している一方、Monnessの535ドルは5年間の最低水準を下回る評価である。
マスターカード (MA) は10月29日、ウォールストリートの第3四半期予想を上回る 業績を発表し、その後数日間で十数社以上の金融機関が株価目標を引き上げた。そのうち5社の動向は、目標株価の幅がいかに広いかを示している。
モルガン・スタンレー、TD Cowen、J.P. モルガン、Cantor Fitzgeraldはすべて強気のスタンスを維持し、新たな目標株価を712ドルから765ドルに設定した。Monnessは「Hold」評価を維持したが、それでも目標株価を535ドルに引き上げた。
これは、11月3日までの1か月で17%上昇し、52週高値付近で取引されている銘柄としては幅が広い。では、どちらの側が正しいのか?それは、収益見通しが実際に改善したかどうかにかかっている。
「Hold」評価でさえも引き上げ
業績発表後の各社の評価は以下の通り:
- モルガン・スタンレー: Overweight、712ドル(681ドルから引き上げ)
- TD Cowen: Buy、726ドル(667ドルから引き上げ)
- J.P. モルガン: Overweight、755ドル(720ドルから引き上げ)
- Cantor Fitzgerald: Overweight、765ドル(695ドルから引き上げ)
- Monness: Hold、535ドル(510ドルから引き上げ)
これらは4.6%から10.1%の引き上げである。また、第3四半期は各社が楽観視する理由を与えた:純売上高は 14%増の98.1億ドルとなり、ウォールストリートが予想していた96.6億ドルを上回り、付加価値サービスは通貨換算ベースで19%成長した。
しかし、新CFOのLing Hai氏は第3四半期決算説明会で注意点を追加した。予想を上回った要因の一部は、第4四半期から前倒しされたサービスプロジェクトと決済ネットワーク契約によるものだという。「第4四半期には同様の相殺効果が見られるでしょう」と同氏は述べた。
12月から9月に移動した1ドルは、年間では何も追加しない。
予想はほとんど動かなかった
以下は、11月1日時点でアナリストがマスターカードの2028年までの1株当たり利益(EPS)に期待している水準だ:

コンセンサスは、今年度が20.04ドル、2027年度が23.13ドル、2028年度が26.89ドルと予想している。業績発表の1週間前である10月22日には、これらの数字はそれぞれ19.95ドル、23.07ドル、26.85ドルだった。
したがって、各年度の予想は0.5%未満しか上昇しておらず、目標株価の動きのほんの一部である。これはHai氏の発言と一致する。
TIKRはマスターカードを40人のアナリストがフォロー。何人が「買い」と言っている?
マスターカードの「買い」「Hold」「売り」評価の完全な内訳と、ウォールストリートの売上高・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 マスターカードのアナリスト評価を見る
アナリストは同じ利益に対してより高い倍率を支払っている
マスターカードの予想PERは6月の安値から回復したが、5年平均をわずかに下回っている:
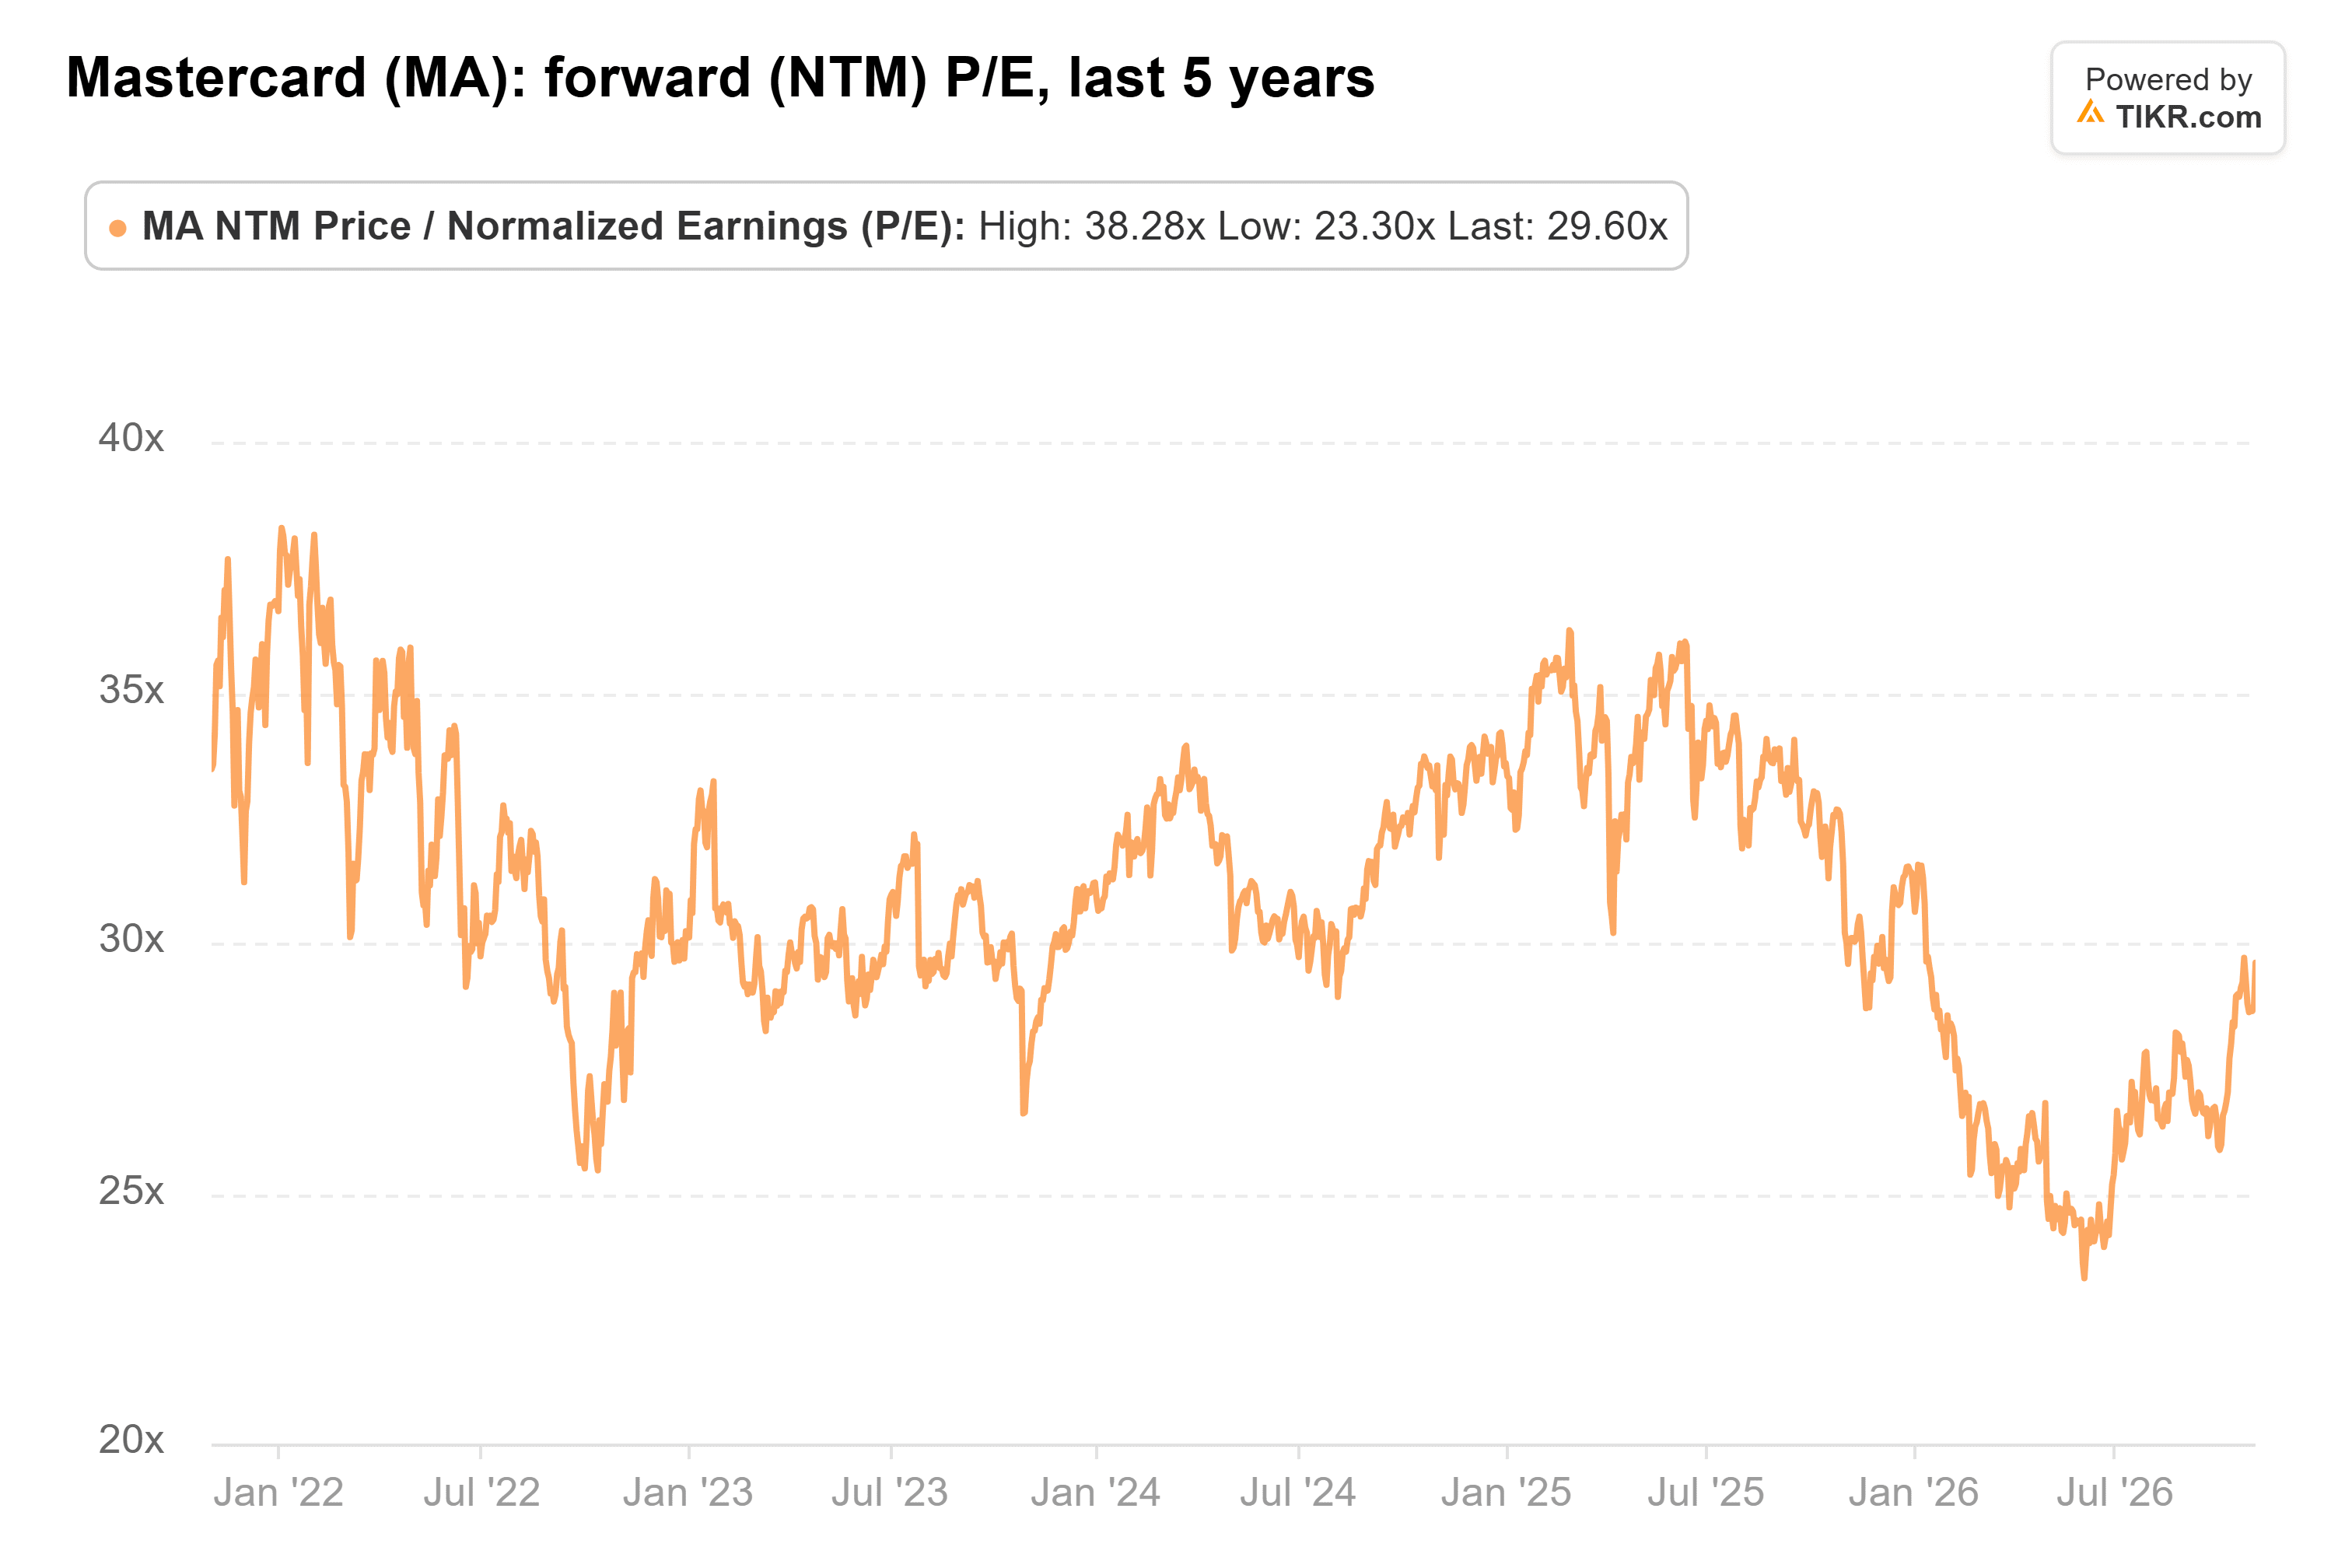
11月2日時点で30倍だった。過去5年間の平均は31倍で、2022年1月に38倍でピークを迎え、6月に23.3倍で底を打った。9月末時点では26倍だったため、過去1か月の上昇で利益はほとんど変わらないまま、倍率は約4ポイント上昇した。
次に、各目標株価を2027年度のコンセンサス予想23.13ドルで割ってみる:
- モルガン・スタンレーの712ドル: 30.8倍
- TD Cowenの726ドル: 31.4倍
- J.P. モルガンの755ドル: 32.6倍
- Cantorの765ドル: 33.1倍
- Monnessの535ドル: 23.1倍
この株は、11月3日の終値647ドルで同じ予想に対して28倍で取引されている。1年後には、2027年度は予想PERが測定される年度となるため、この比較は成立する。モルガン・スタンレーとTD Cowenはマスターカードの5年平均にほぼ等しく、J.P. モルガンとCantorはそれをわずかに上回っている。Monnessは6月の安値の直下で評価している。
ビジネスは依然として成長している
より高い倍率は、停滞したビジネスの上に成り立っているわけではない。アナリストは、売上高が今年度14%成長し、2028年度でも依然として12%成長すると予想している:

今年度は374億ドル、2027年度は421億ドル、2028年度は471億ドルで、2025年度の328億ドルから増加する見込みだ。EPSは来年度さらに速い15%の成長が見込まれている。倍率が維持されれば、株価はそれに伴って上昇する可能性がある。
リスクもある。Hai氏は、リベートとインセンティブが総評価額に占める割合は第4四半期が第3四半期よりも大きくなり、価格設定は以前の値上げ分を相殺すると述べた。また、国境を越えた取引量の成長も、第2四半期の12%から第3四半期は11%に減速した。
マスターカードでは「買い」評価の方がより説得力がある
引き上げ自体は、予想がほとんど動かなかったため、ほとんどの場合アナリストが株価に追いついたに過ぎない。しかし、モルガン・スタンレーの712ドルに到達するために大きな再評価は必要なく、来期の利益に対するマスターカードの通常の倍率で十分である。Monnessの535ドル(11月3日の終値より17%低い)に到達するためには、倍率が5年間の最低水準を下回り、そこに留まる必要がある。
率直に言って、これはどの「買い」評価よりも大きな賭けである。
もちろん、5つの目標株価はすべて2027年度の23.13ドルに依存している。マスターカードは通常、第4四半期決算を1月下旬に発表し、その際にHai氏が初めての通期業績見通しを示す。もしそれがアナリストの予想よりも弱い2027年度を示唆するならば、彼らはその予想を下方修正し、目標株価もそれに伴って下がるだろう。
では、マスターカード株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マスターカードの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


