主なポイント
- IonQ株は過去1か月で32.5%下落し、B. Rileyはセクターの弱さと資金調達リスクを理由に、IonQ、Rigetti Computing、D-Wave Quantumの目標株価を最大32.5%引き下げた。
- IonQの11月5日発表予定の第3四半期決算では、会社が消費するキャッシュよりも速い売上高成長を示す必要がある。
- フリーキャッシュフローは、売上高が8,010万ドルに増加したことで、第2四半期に-1億1,400万ドルと、第1四半期の-1億5,900万ドルから改善した。
- 予想売上高の18倍で取引されているIonQの株価は5年ぶりの低水準の倍率であり、キャッシュバーンが2四半期連続で縮小すれば、それは割安に見えるだろう。
IonQ (IONQ)株は1か月で32.5%下落し、11月4日の終値は29.54ドルとなった。ウォール街は量子コンピューティンググループ全体を評価減している。月曜日、B. Riley Securitiesのアナリスト、クレイグ・エリスは、IonQ、Rigetti Computing (RGTI)、D-Wave Quantum (QBTS)の目標株価を25%から32.5%引き下げた。彼は量子およびAI株全般の弱さを理由に挙げ、3社すべてに買い評価を維持した。
資金調達が会社固有の懸念事項だった。エリスは、IonQの最近の20億ドルの資金調達とさらなる買収計画に言及し、これらが希薄化への懸念を生んでいることを指摘した。RigettiとD-Waveについては、連邦政府の資金援助が政府の株式保有に変わりつつある点を指摘した。
これが、11月5日木曜日の市場終了後に発表予定のIonQ第3四半期決算に対するハードルを設定している。同社は1年以上にわたり売上を急速に伸ばしてきた。今、同社は、流出するキャッシュよりも速い売上高成長を示し、損失が縮小し始めることを示さなければならない。
売上が伸びている
アナリストは今年の売上高を4億5,500万ドルと予想しており、2025年の1億3,000万ドルの3倍以上だ:

この数字は、経営陣の2026年予想である4億5,000万ドルから4億6,000万ドルの範囲内に収まっている。この予想には、IonQが7月31日に買収したSkyWaterファウンドリが含まれており、両社間の売上を相殺した後で約1億7,000万ドルを追加する。IonQ自身の事業はこの範囲のうち2億8,000万ドルから2億9,000万ドルを占めており、それでも昨年の2倍以上だ。また、経営陣は今年、自らの予想を上回ってきた:第2四半期の売上高は8,010万ドルで、6,500万ドルから6,800万ドルという業績見通しを上回った。
TIKRはIonQについて14人のアナリストを追跡している。「買い」と言っているのは何人か?
IonQの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高および収益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。IonQのアナリスト評価を見る
今、キャッシュバーンは縮小しなければならない
キャッシュは別の話だ。IonQの四半期フリーキャッシュフローは、2024年9月四半期の-2,300万ドルから2026年第1四半期には-1億5,900万ドルとなったが、第2四半期には改善した:
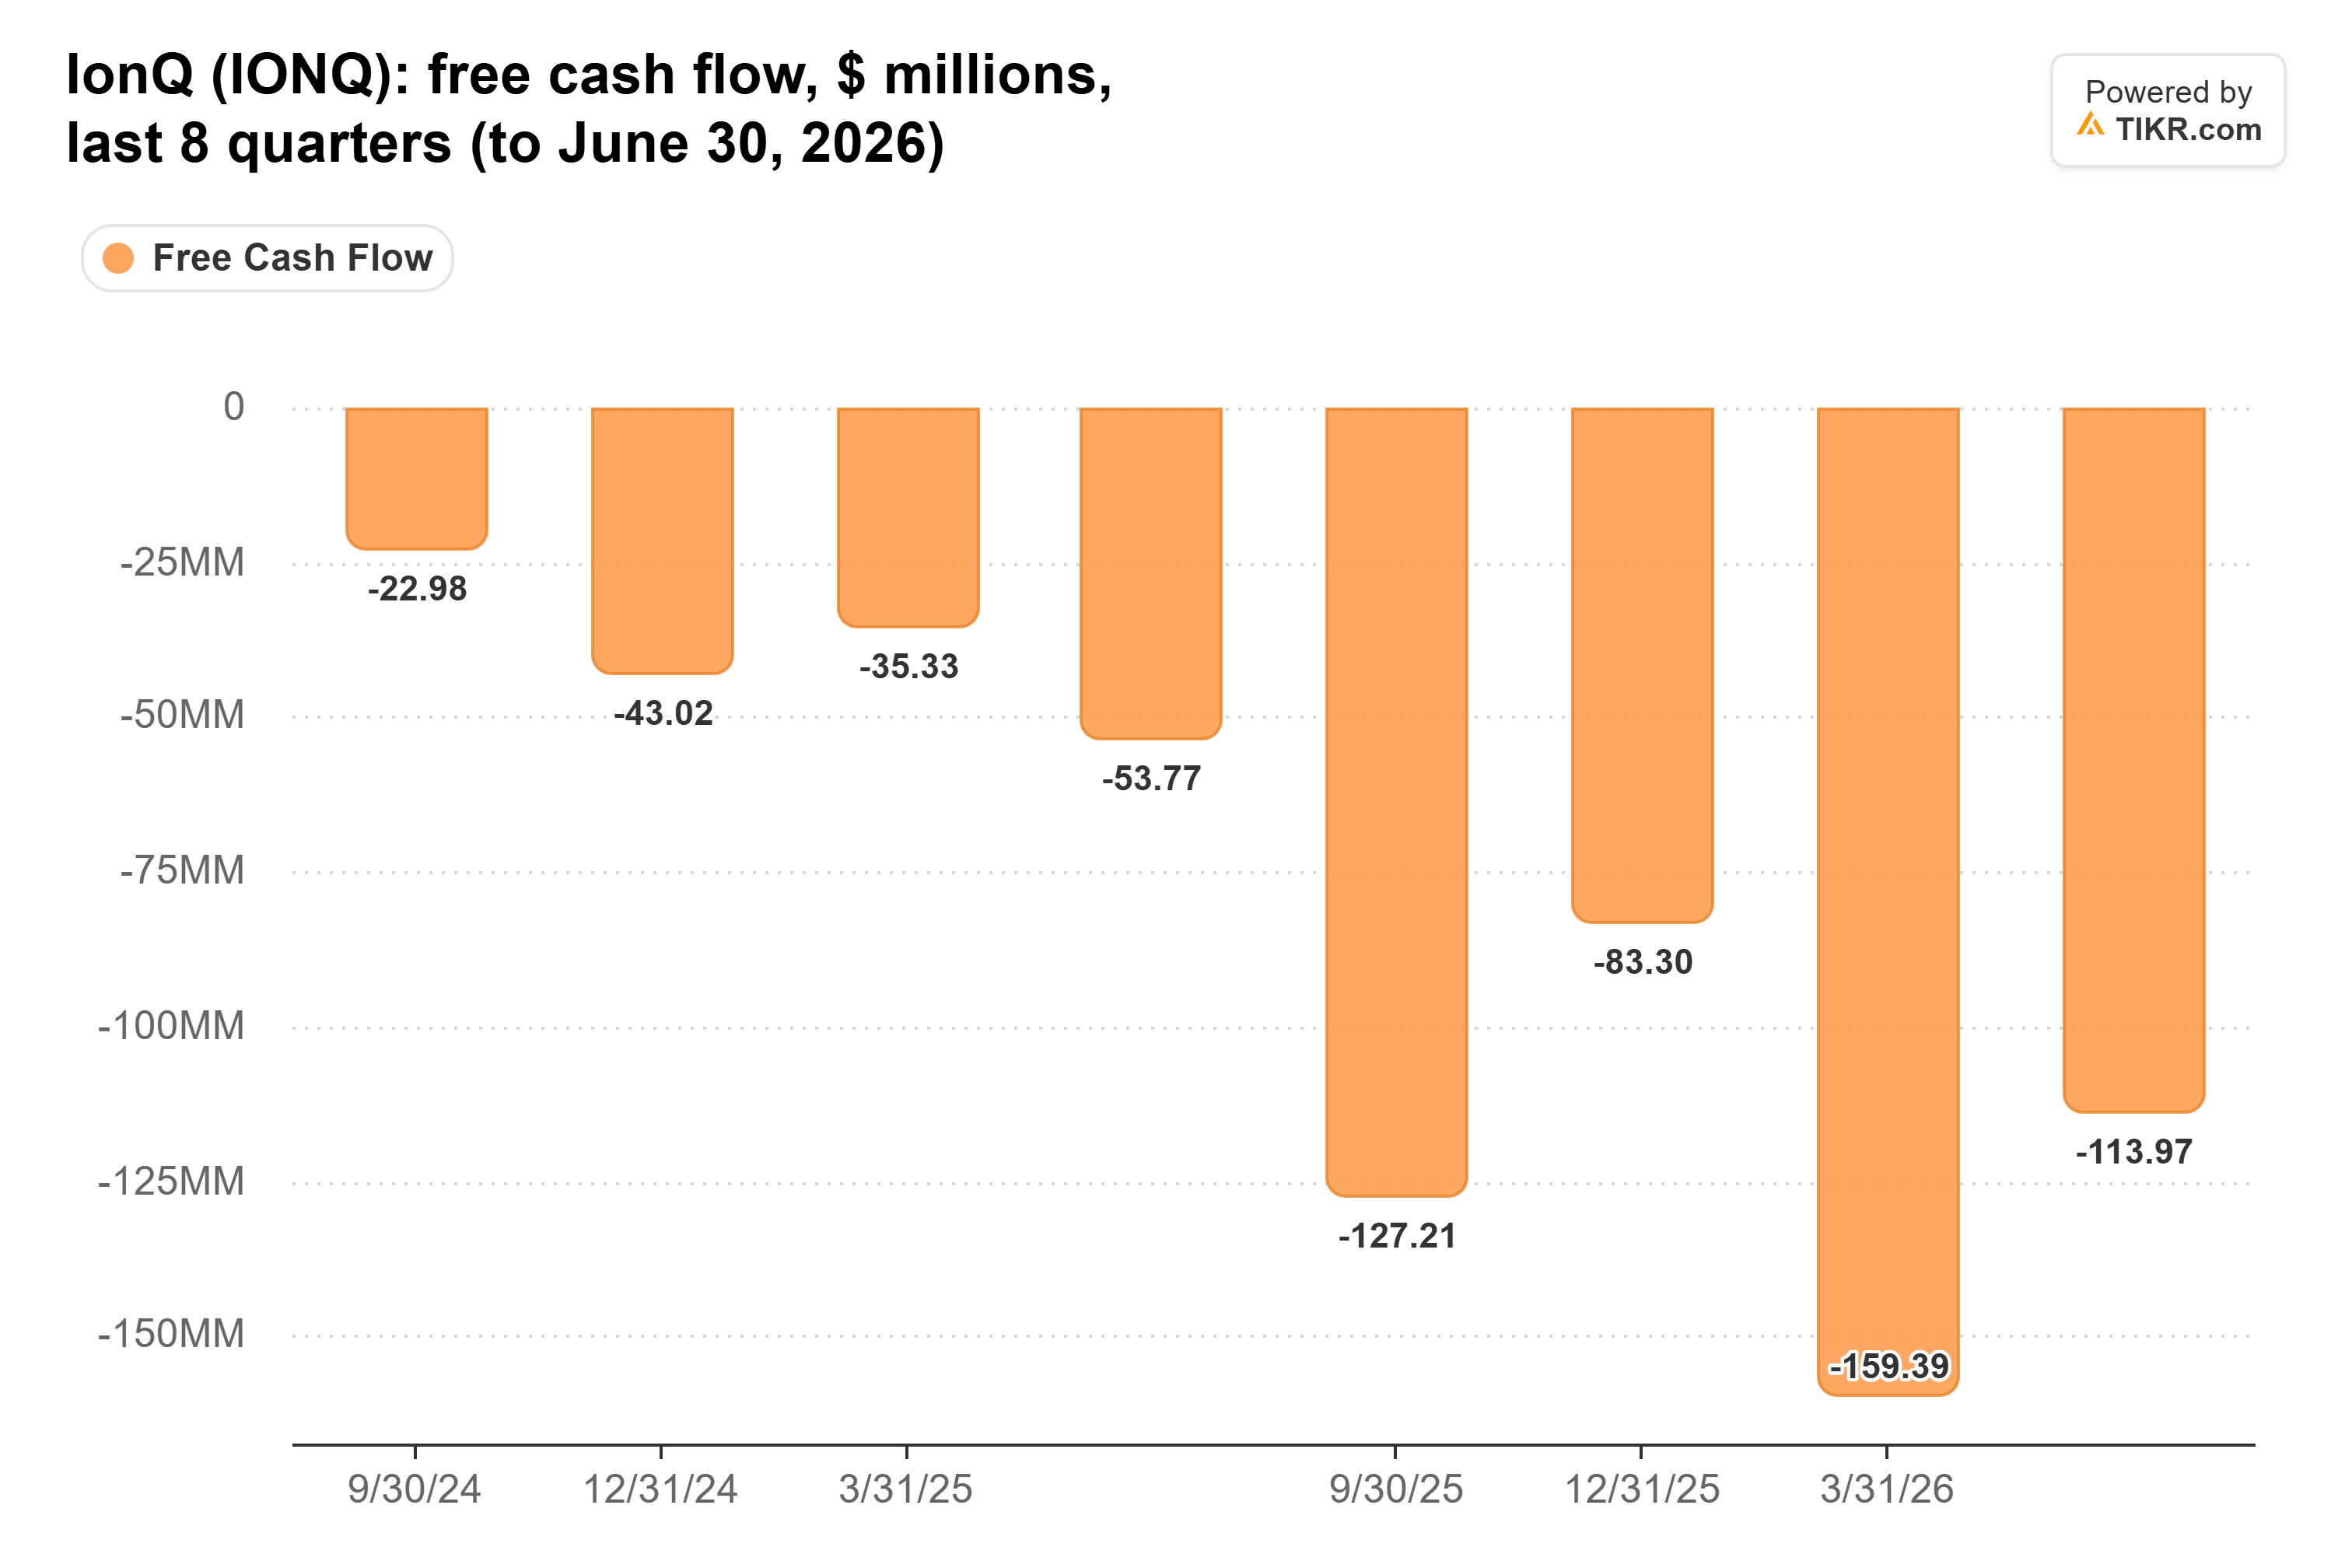
強気派はこの第2四半期を指摘するだろう。売上高は第1四半期から24%増加し、キャッシュバーンは1億1,400万ドルに減少した。これは売上高1ドルあたり約1.42ドルのバーンであり、1年前の約2.60ドルから低下した。1年間で、バーンは約2倍になったが、売上高はほぼ4倍になった。
したがって、木曜日の発表は2つの項目に帰着する。IonQは2025年第3四半期に1億2,700万ドル、前四半期に1億1,400万ドルのキャッシュバーンを記録した。第3四半期の数字がこれら両方を下回り、売上高が増加すれば、売上高に対する損失が2四半期連続で縮小したことを意味する。
経営陣の損失予想も同じ方向を指しているが、注意点がある。2月にIonQは2026年の調整後EBITDA損失を3億1,000万ドルから3億3,000万ドルと予想し、5月にこの範囲を再確認した。上半期に2億1,700万ドルの損失を出した後、この範囲は下半期に9,300万ドルから1億1,300万ドルを残しており、第2四半期単独の1億2,030万ドルを下回る。
しかし、IonQの8月と9月の業績見通し更新は売上高のみを対象としており、損失の範囲は繰り返されなかった。9月の更新はSkyWaterを含めた初めてのものだった。ファウンドリ事業は薄いマージンをもたらし、IonQの(減価償却費および償却前の)粗利益率は、1年前の59.8%から第2四半期には24.9%にすでに低下していた。経営陣が依然としてこの損失範囲を支持しているかどうかは、木曜日に確認すべき最初の事項の一つだ。
アナリストは、キャッシュバーンがドルベースで縮小するとは予想していない。彼らのコンセンサスは、今年のフリーキャッシュフローが-6億4,200万ドル、2027年が-7億4,300万ドル、2028年が-8億1,100万ドルだ。2026年の数字はまた、より重い下半期を暗示している:1月から6月までに2億7,300万ドルのバーンを記録した後、残り6か月で約3億6,900万ドル、つまり四半期あたり約1億8,500万ドルを残している。バーンは毎年売上高に対して縮小し、2027年からは売上高を下回るため、この株の投資ケースでは、売上がキャッシュを四半期ごとに上回り続ける必要がある。
IonQはこのギャップを新株発行で賄っている。同社は10月の株式売却後に発行済み株式数が4億2,941万株となり、2024年末の2億2,192万株から増加した。11月4日には、Elisityの全株式買収を完了し、さらに11億5,000万ドル相当の株式を発行した。これがエリスが懸念している希薄化だ。
次はRigettiとD-Waveだ
投資家はIonQだけで止まらない。RigettiとD-Waveはともに11月10日火曜日に決算を発表する予定で、両社とも10月にほぼ同程度に急落した:Rigettiは28.5%、D-Waveは35.7%下落した。
RigettiはIonQの縮小版のように見える。第2四半期の売上高は510万ドルで、2,810万ドルの営業損失を記録した。6月末時点で5億4,130万ドルの現金および投資資産があり、負債はなかった。アナリストは今年の売上高が228.2%成長すると予想している。エリスは目標株価を35ドルから25ドルに引き下げた。彼は、Rigettiの第3四半期が、インド向けC-DACシステムからの売上が第4四半期に入る前の一時的な底値となる可能性があると見ている。もしIonQが売上がキャッシュバーンを上回ることを示せば、Rigettiの投資家も同じことを望むだろうが、そのシステムを待たなければならないかもしれない。
D-Waveの前四半期は逆の方向に進んだ。第2四半期の売上高は310万ドルで横ばいだったが、GAAP営業費用はほぼ2倍の5,500万ドルに増加した。アナリストは依然として今年の売上高が72.7%成長すると予想しており、経営陣は第2四半期決算説明会で、今年の売上の大部分は第4四半期に入ると述べた。その根拠は、フロリダアトランティック大学への2,000万ドルのシステム販売を含む、上半期3,550万ドルの受注だ。エリスは目標株価を40ドルから27ドルに引き下げた。もしIonQが結果を出せば、D-Waveの投資家は11月10日に、同社の売上がいつコストよりも速く成長し始めるのかを知りたがるだろう。
5年ぶりの安値水準
この売りにより、IonQの予想売上高倍率は5年ぶりの低水準に押し下げられた:
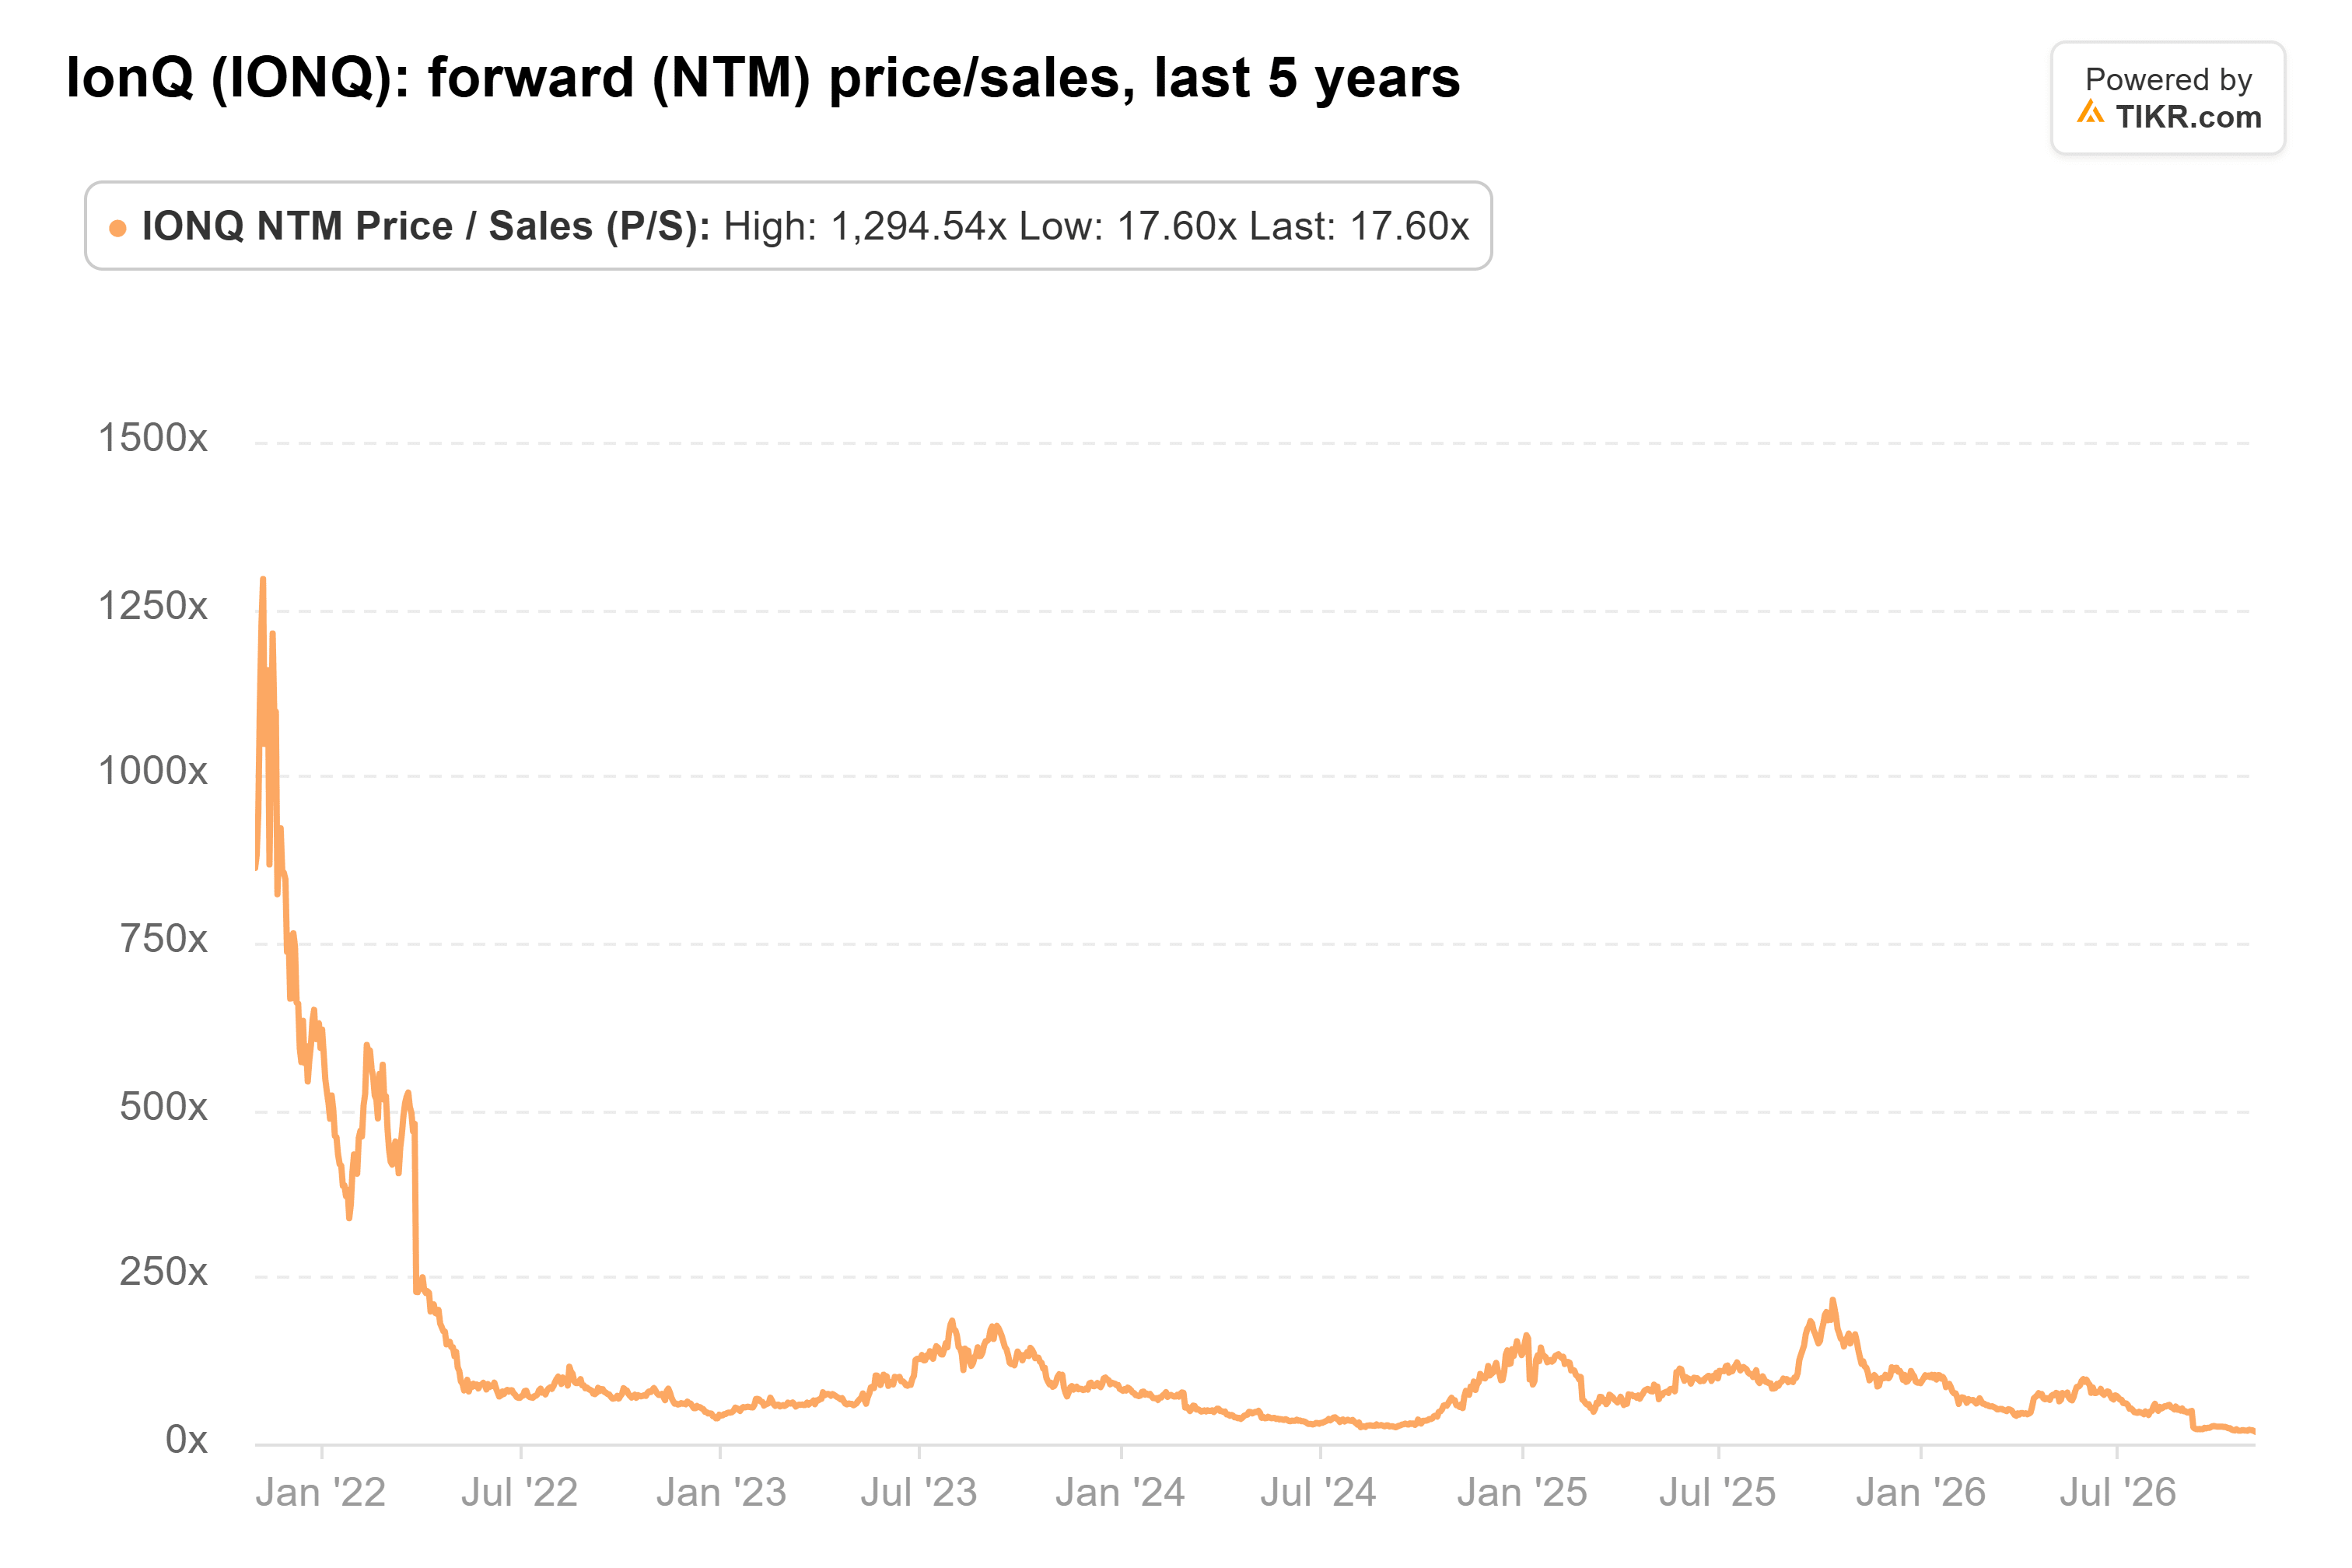
IonQは11月2日時点で予想売上高の18倍で取引されており、5年間の平均125倍のほんの一部だ。ただし、2021年および2022年初頭の、IonQの売上がほとんどなかった時期の数値がこの平均を押し上げている。下落の一部は、SkyWaterのファウンドリ売上を含むようになった予想売上高に起因しており、BofAは9月にこれを売上高の2倍と評価した。また、エリスの新しいIonQの目標株価75ドルは、依然として株価が取引されている水準を大きく上回っている:11月4日の終値の2.5倍以上だ。
量子株は、キャッシュフローと同じくらい、センチメントとロードマップのニュースで取引される。したがって、売上高の上方修正やより高い予想は、キャッシュバーンが増加したとしても、木曜日にIonQを押し上げる可能性がある。しかし、資金調達が今月の目標株価引き下げの多くを引き起こしたため、投資家はキャッシュを注視している。
IonQはすでに前四半期に、売上高がキャッシュバーンよりも速く成長できることを示した。もし第3四半期がバーンが再び縮小したことを示し、経営陣がSkyWaterを含めた損失範囲を支持すれば、この成長速度の会社にとって予想売上高の18倍は悲観的すぎる。もしバーンが第1四半期の1億5,900万ドル、またはコンセンサスが暗示する四半期あたり約1億8,500万ドルに向かって跳ね上がれば、目標株価の引き下げは正しかったことになる。
1四半期では決着はつかない。Elisityの数字は第4四半期から加わり、256量子ビットSuperionシステムの顧客への納入は2027年まで計画されていない。
では、IonQ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、IonQがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!