主なポイント
- FIGSは11月5日(木)の市場終了後に第3四半期決算を発表予定。株価は2026年で93%上昇し、予想PERは60倍超で取引されている。
- この水準では、四半期のEPS予想を上回るだけでは不十分。決算では営業利益率の拡大と通期の利益予想の上方修正が必要だ。
- Nike (NKE) と Cintas (CTAS) は直近四半期で利益率を改善したが、FIGSは自社の粗利益率を下方修正しており、売上よりもコストの伸びを抑えることで利益率を拡大させる必要がある。
- アナリストはFIGSのEPSが2027年に約6%しか成長しないと予想しており、決算発表後に予想が上方修正されなければ、60倍超の株価にはほとんど余地がない。
FIGS (FIGS) は11月5日(木)の市場終了後に第3四半期決算を発表する予定で、そのハードルは今年で最も高い水準にある。
同社株は11月4日終値時点で2026年通年で93%上昇しており、TIKRが10月28日に取り上げた上昇トレンドを継続している。オッペンハイマーは10月29日に目標株価を25ドルに引き上げ、Simply Wall Stは10月18日に、3年間で204%上昇した同株は「完璧な成長を織り込んだ価格」に見えると記した。
既に決算を発表した2社は、FIGSが直面する試練を示唆している。Nikeは8月31日までの四半期で粗利益率を改善し、Cintasは営業利益率を拡大させ、通期の業績見通しを上方修正した。
アナリストは既に成長を織り込んでいる
アナリストはFIGSの調整後EPSが2026年にほぼ倍増し、2028年まで上昇を続けると予想している:
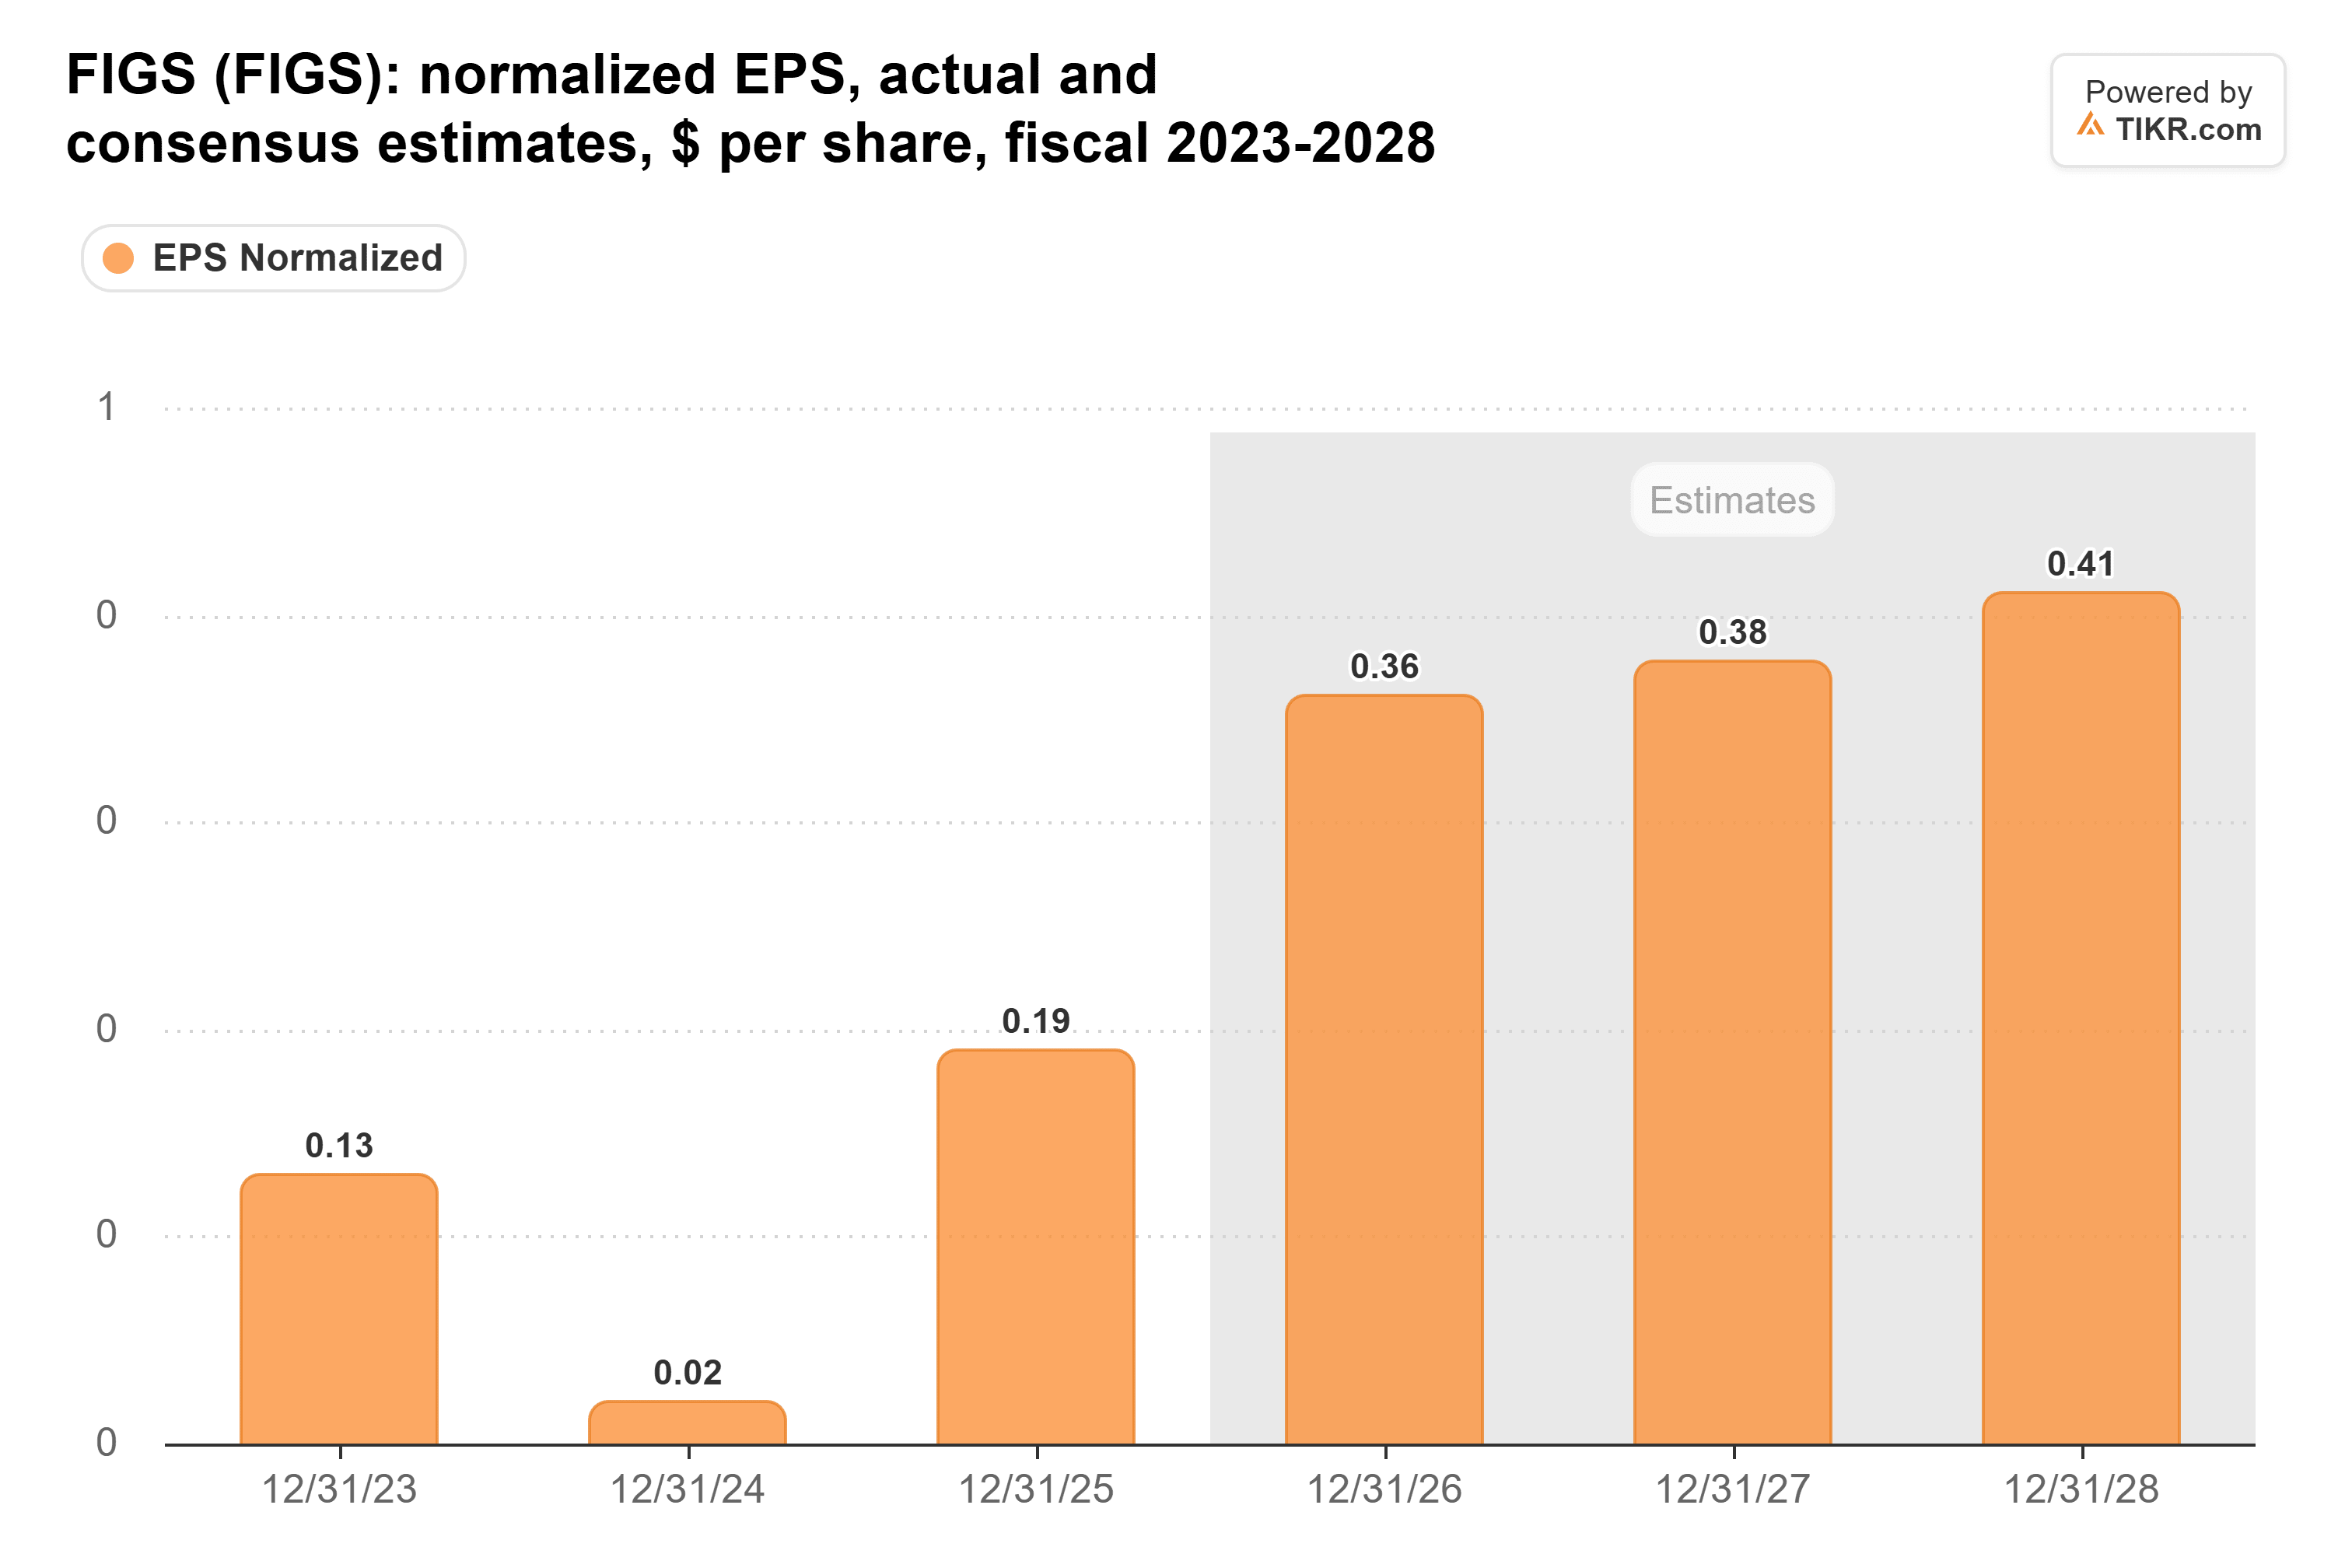
これらの予想は今年通じて上昇してきた。2026年の数値は2025年末時点で0.11ドル、6月末時点で0.27ドルだったが、現在は0.36ドルとなっている。FIGSは過去4四半期連続でウォール街のEPS予想を上回っている。
しかし、ここから先の上昇は鈍化する:2027年の0.38ドルは2026年の0.36ドルからわずか約6%高いだけだ。経営陣は第4四半期の売上高成長率を約10%に下方修正しており、2026年通期の約20%と対照的である。アナリストは2027年の成長率を9.4%と見ている。
木曜日に活発な顧客数の伸びが示されればプラス材料となるだろう。6月30日時点で13.2%増の310万人に達している。しかし、売上成長が鈍化する中、FIGSの利益成長の多くは利益率の拡大に依存せざるを得ない。
TIKRはFIGSを9人のアナリストがフォロー。何人が「買い」としている?
FIGSの買い、保有、売りのレーティングの内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。FIGSのアナリスト・レーティングを見る
投資家は同じ予想に対して高い代償を払っている
FIGSの予想PERは11月2日終値時点で62倍で、5年平均の78倍を下回っている:
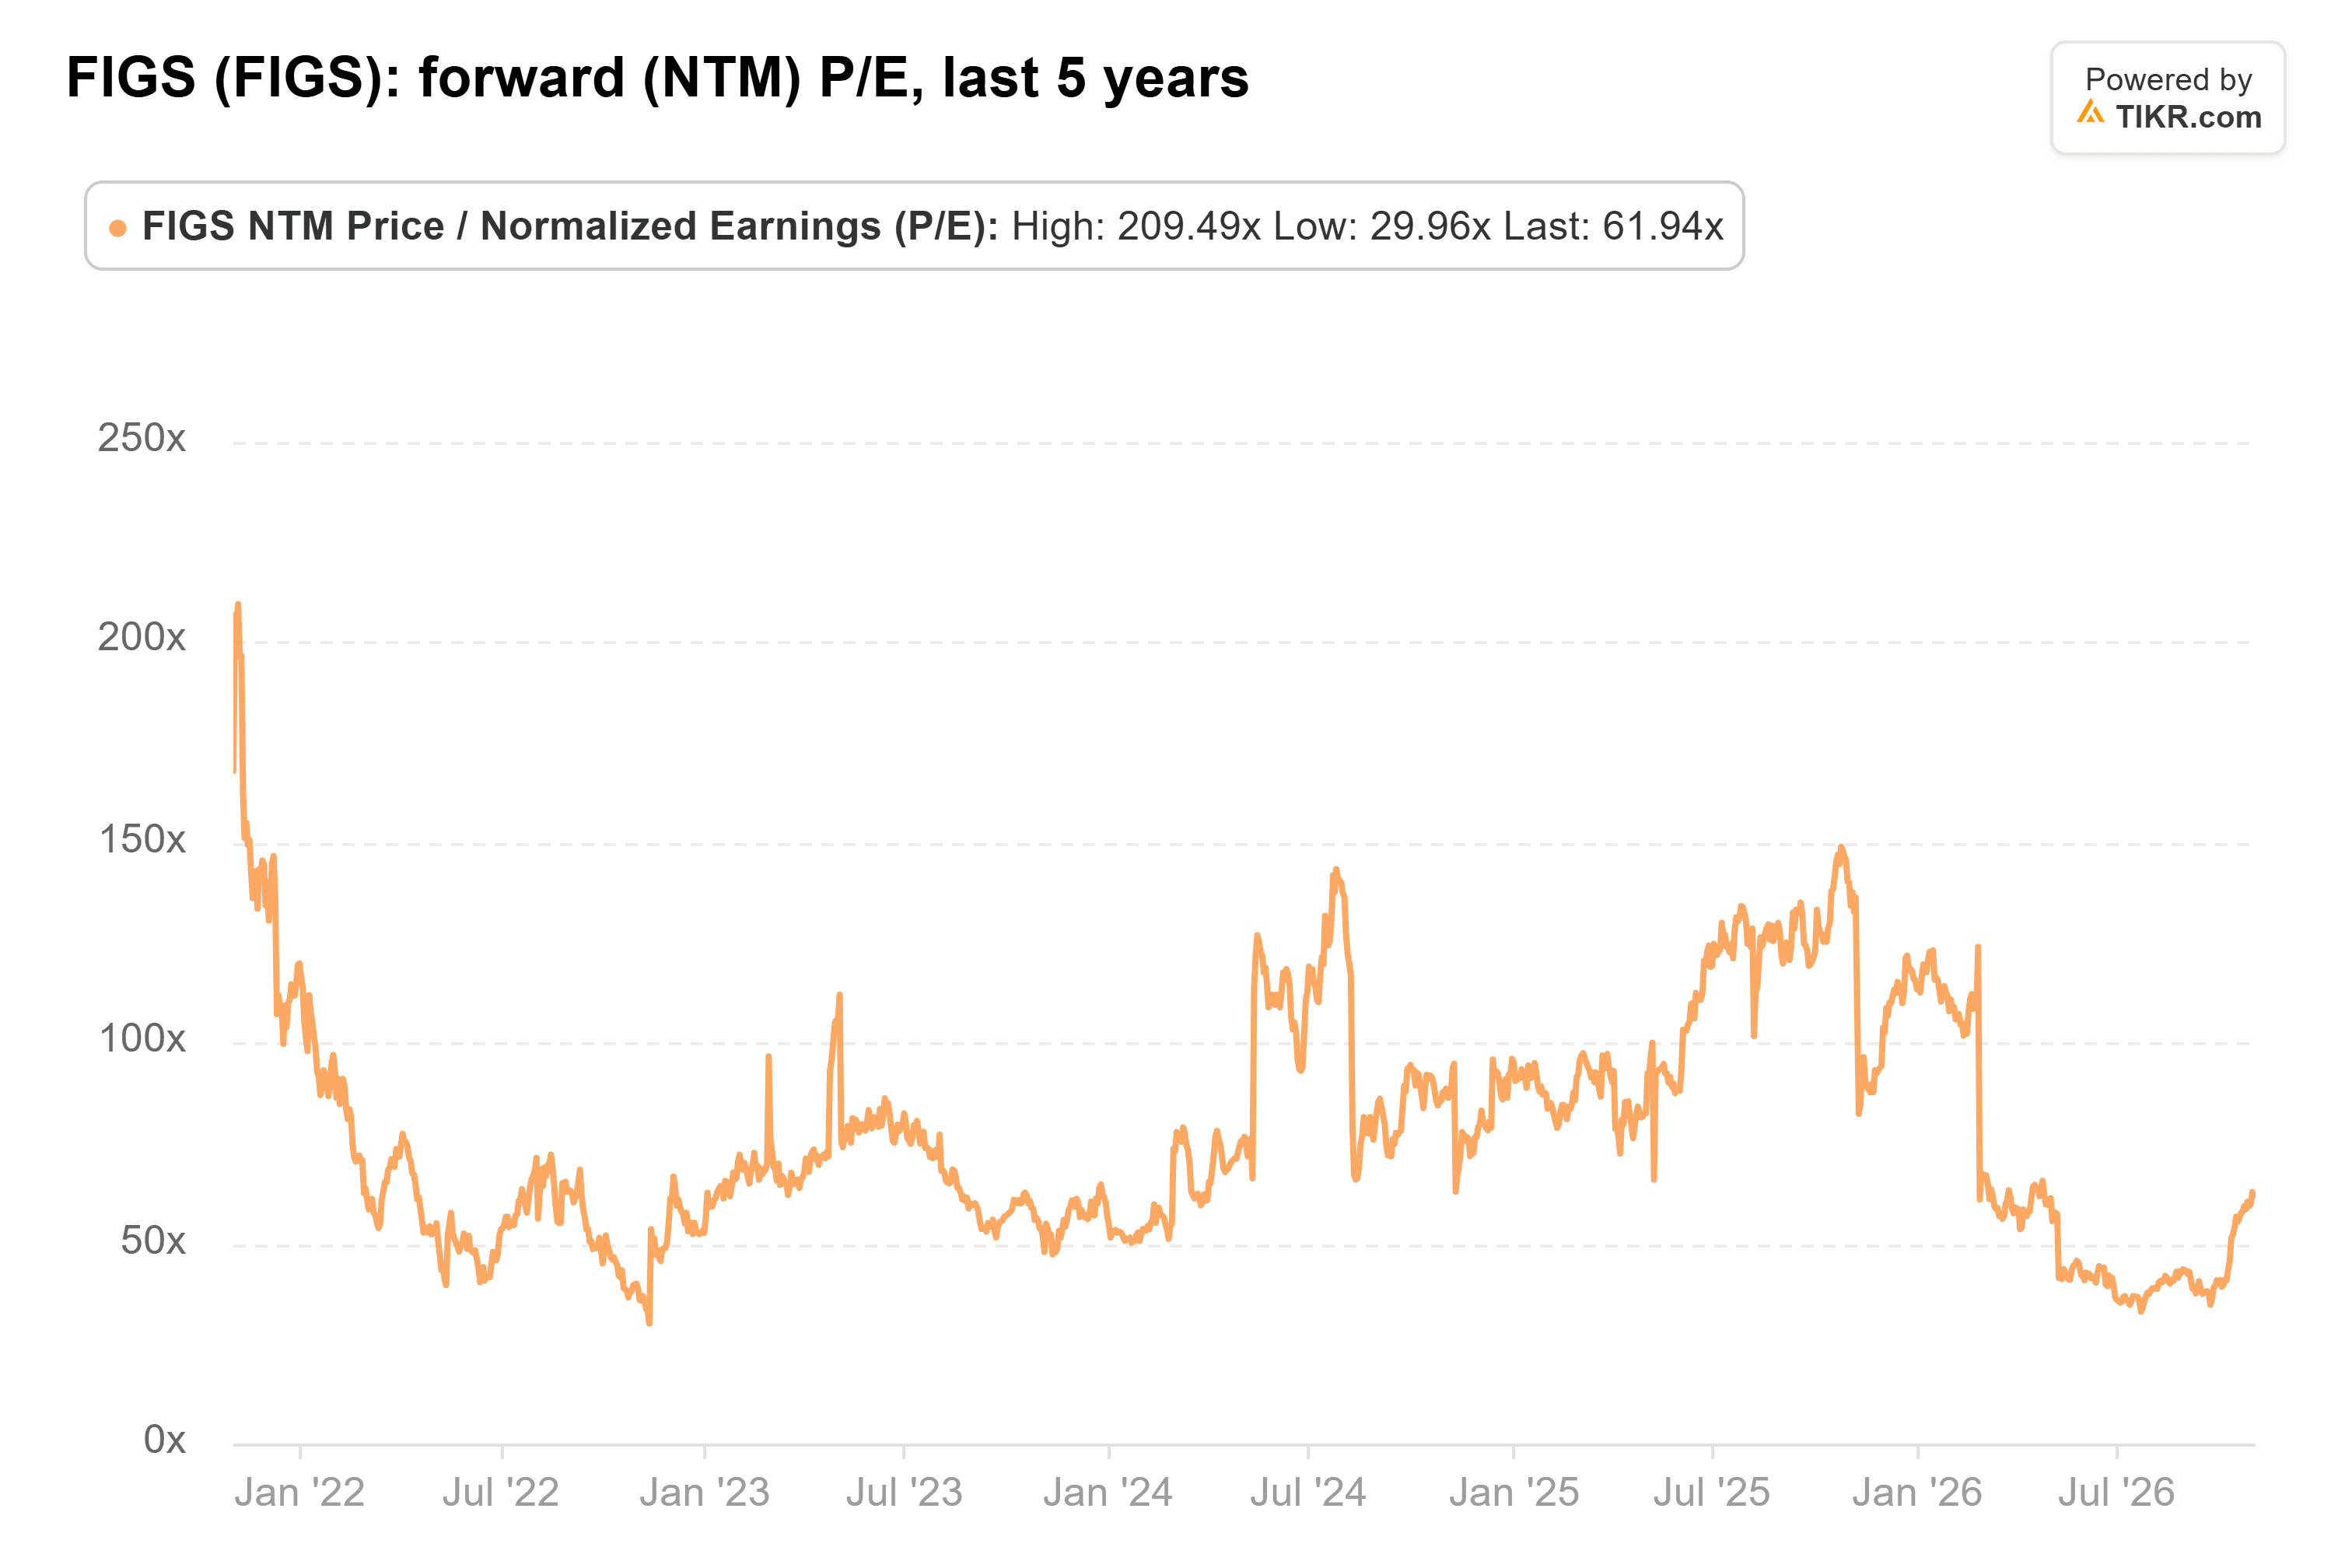
この平均値は、アナリストがFIGSの利益をはるかに低く見積もっていた時期に設定された。過去3年間、同社の今後12ヶ月の予想利益は1株当たり平均0.13ドルだったが、10月下旬時点では0.35ドルである。
今年の方がより適切な基準となる。PERは6月末時点で36倍、9月末時点で40倍だった。株価の10月の急騰は、予想の同様の急騰を伴わずに起こった。つまり、投資家は5週間前に40倍で支払っていたのとほぼ同じ利益見通しに対して、現在60倍以上を支払っていることになる。
第3四半期は、返金の恩恵なしに利益率を拡大させる必要がある
FIGSの営業利益率は過去3年間で拡大してきたが、四半期ごとに大きな変動がある:

第2四半期の17.9%は少なくとも過去3年間で最高水準だったが、これは恩恵を受けていた:最高裁判所が廃止した関税の返金が粗利益率に7.8ポイントの押し上げ効果をもたらした。これを除くと、利益率は依然として約10%で、1年前の6.5%から上昇していた。
木曜日の比較対象は、昨年の第3四半期の6.4%だ。第2四半期決算説明会で、経営陣は売上高成長率を約20%、調整後EBITDAマージンを約14%(前期12.4%)と予想した。また、粗利益率を昨年の69.9%を下回ると予想したため、利益率の改善は、売上高よりも出荷、マーケティング、間接費の伸びを抑えることからもたらされなければならない。
Nikeの直近四半期は、出荷コストに関する良い兆候だ。同社の粗利益率は8月31日までの四半期に60ベーシスポイント上昇して42.8%となり、主に倉庫および物流コストの低下によるものだった(売上高は4%減少したにもかかわらず)。FIGSも第2四半期に同様の傾向を見ており、より良い輸送料金により販売費が売上高の22.2%に抑えられ、前期の22.6%から改善した。木曜日の決算は、この傾向が夏を通じて維持されたかどうかを示すだろう。
Cintasは、この種の試練を乗り越えた姿を示している。同社の有機売上高は8月31日までの四半期に8.9%成長し、営業利益率は前期の22.7%から記録的な23.6%に上昇し、通期の売上高と調整後EPSの見通しを上方修正した。FIGSも同じパターンが必要だ:まず利益率を拡大させ、その後、それに追随する形で予想が上方修正されること。
木曜日に示すべきこと
木曜日、FIGSは昨年の6.4%を上回る営業利益率(関税返金に依存しないもの)と、アナリストの2026年および2027年のEPS予想を0.36ドルおよび0.38ドル以上に押し上げる見通しを示す必要がある。
発行済み株式数にも注目したい。希薄化後発行済み株式数は第2四半期で1億9514万株で、1年前から13%増加した。コンセンサスは2027年の純利益が8.7%増加するがEPSは6%しか増加しないと予想しており、これは株式数が増加し続けることを前提としている。
また、FIGSの第2四半期完成品の約3分の1を製造していたヨルダンのパートナーからの輸入を阻止する米国税関の命令が、四半期に打撃を与える可能性もある。同社はこの命令が下半期の売上高、粗利益率、在庫に悪影響を与えると見込んでいる。
FIGSは今年報告した2四半期とも、自社の売上高と利益率の見通しを上回っており、利益率のハードルをクリアする可能性は高い。しかし、成長が鈍化し、来年は関税返金がなくなる中で2027年の見通しを引き上げることは難しく、60倍超の株価は、まだ実現していない上方修正を既に織り込んでいる。
もちろん、1四半期で決着がつくわけではない。第4四半期決算と、おそらく2月下旬に発表されるFIGSの2027年最初の見通しが、はるかに多くのことを語るだろう。
では、FIGSの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、FIGSがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!