主なポイント
- Uberは11月4日、第3四半期の利益と収益が予想を上回り、総予約額が20%増加したことを発表し、株価は4.9%上昇して取引を終えた。
- ジョシュ・ブラウン氏は、Uberは「ストーリー性に課題がある」と指摘する。同社の株価は、業績そのものよりも、Alphabet傘下のWaymoやTeslaが注目を集めるロボタクシー競争の動向に左右されがちだ。
- 予約額の伸びは第2四半期の22%から鈍化したが、フリーキャッシュフローは25億ドルに増加。今回の決算発表前から、アナリストは2025年から2028年にかけての1株当たり利益(EPS)が2倍以上になると予想していた。
- 予想PERが約17倍(過去3年平均は25倍)のUberは、ロボタクシーへの懸念が織り込まれた水準で評価されている。無人運転車の展開が、年末までに700台から始まるというスケジュール通りに進めば、この割安感は行き過ぎに見える。
Uber Technologies (UBER) は11月4日、第3四半期の利益と収益が予想を上回ったと発表した。総予約額は20%増加し、株価は4.9%上昇して69.87ドルで取引を終えた。
しかし、Uberの株主はこのような展開を何度も目にしてきた。
11月3日放送のポッドキャスト The Compound and Friends で、マイケル・バトニック氏は、Uberの株価が過去7回の決算発表のうち6回で下落したと指摘した。リソルツ・ウェルス・マネジメントCEOのジョシュ・ブラウン氏はその理由を説明した。「結局のところ、彼らはストーリー性に課題がある」のだ。
ブラウン氏は、Uberは街中で見かけないロボタクシー企業との提携を発表し続ける一方で、Alphabet (GOOG) 傘下のWaymoは「フルスピードで前進している」と述べた。彼がCEOのダラ・コスロシャヒ氏に与えたアドバイスは、Tesla (TSLA) のイーロン・マスク氏と同じくらい自律走行タクシーについて語ることだった。
痛い指摘だ。しかし、この株の動き方を否定するのは難しい。
着実に成果を上げ続ける業績
第3四半期の業績そのものは堅調だった。調整後EPSは0.88ドルで、Uber自身が示したガイダンス範囲の上限に達し、アナリスト予想の0.86~0.87ドルを上回った。収益は10%増の148億ドル、調整後EBITDAは31%増の29.6億ドル、利用回数は16%増の40.6億回となった。
今回の決算発表前から、アナリストはUberの1株当たり利益(EPS)が2025年から2028年にかけて2倍以上になると予想していた:
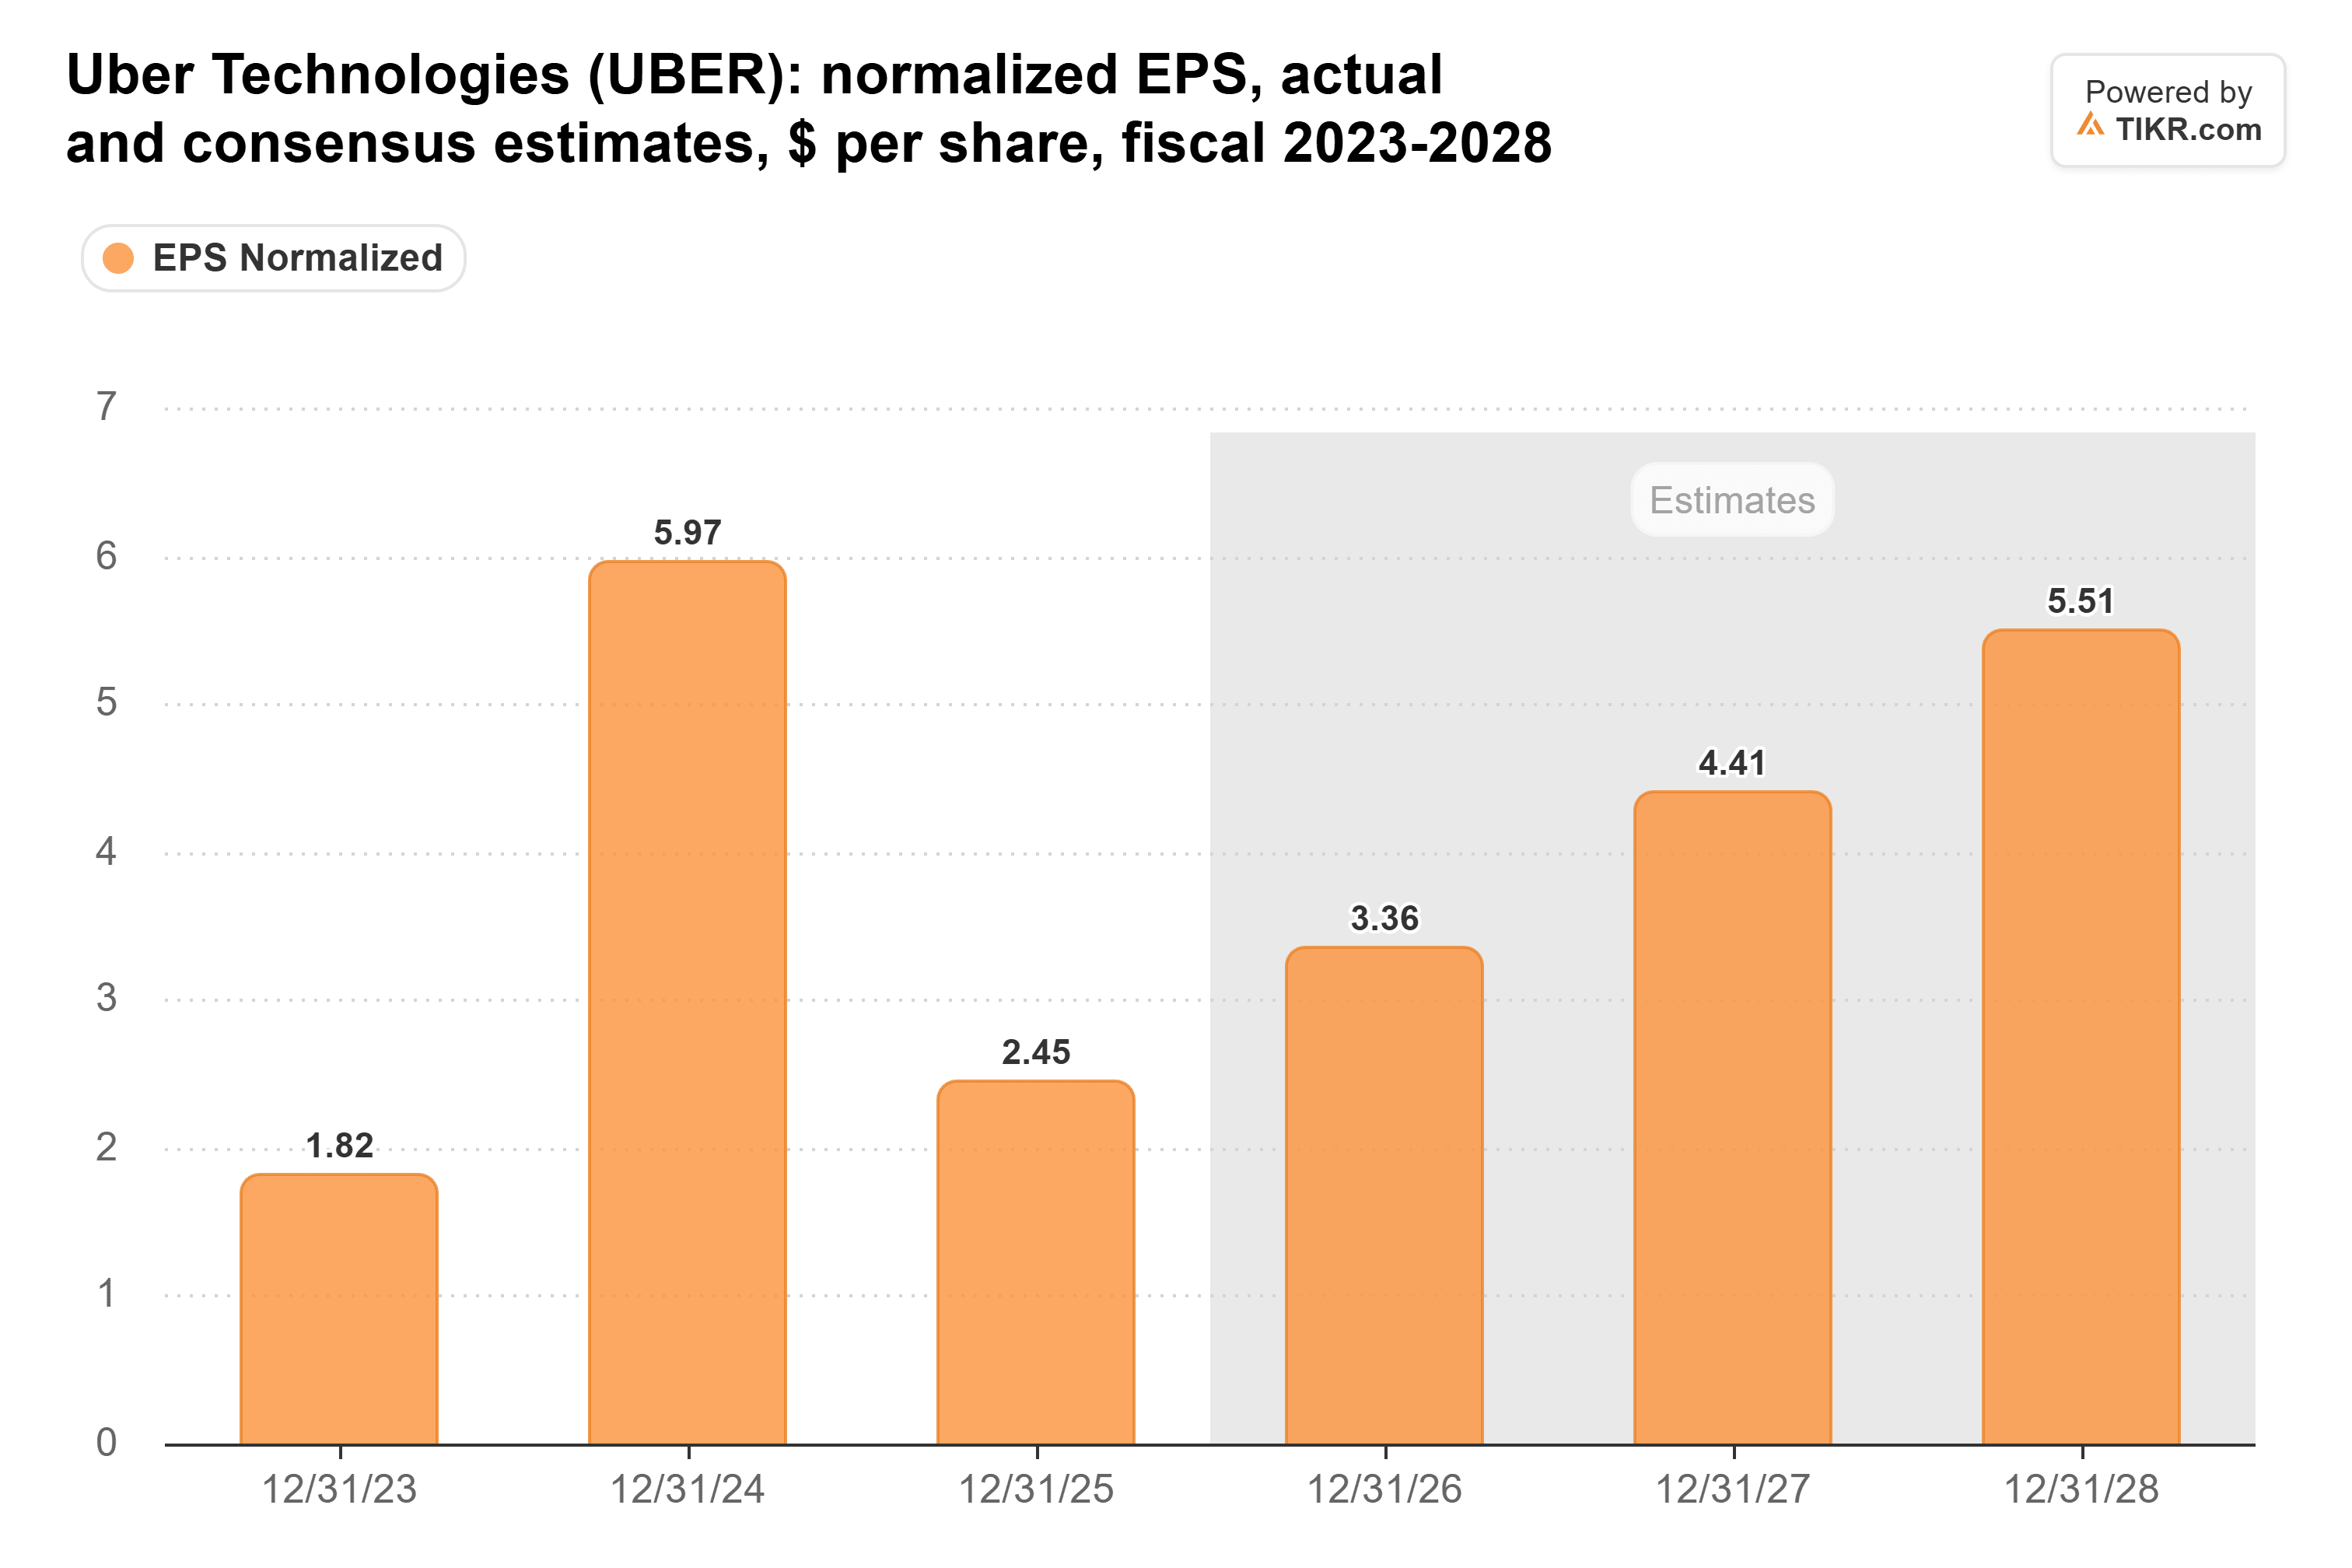
Uberが示した第4四半期の調整後EPSガイダンス(0.95~0.99ドル)は、中間値でほとんどのアナリスト予想とほぼ一致しており、アナリストがこれらの数値を下方修正する理由はほとんどない。
TIKRはUberについて50人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Uberの買い・保有・売りの評価の内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
ロボタクシーの敗者として評価された株価
11月2日時点でのUberの予想PERは依然として約17倍に過ぎなかった。これは10月30日に記録した過去3年間の安値からわずかに上回る水準であり、25倍の平均値を大きく下回っている:
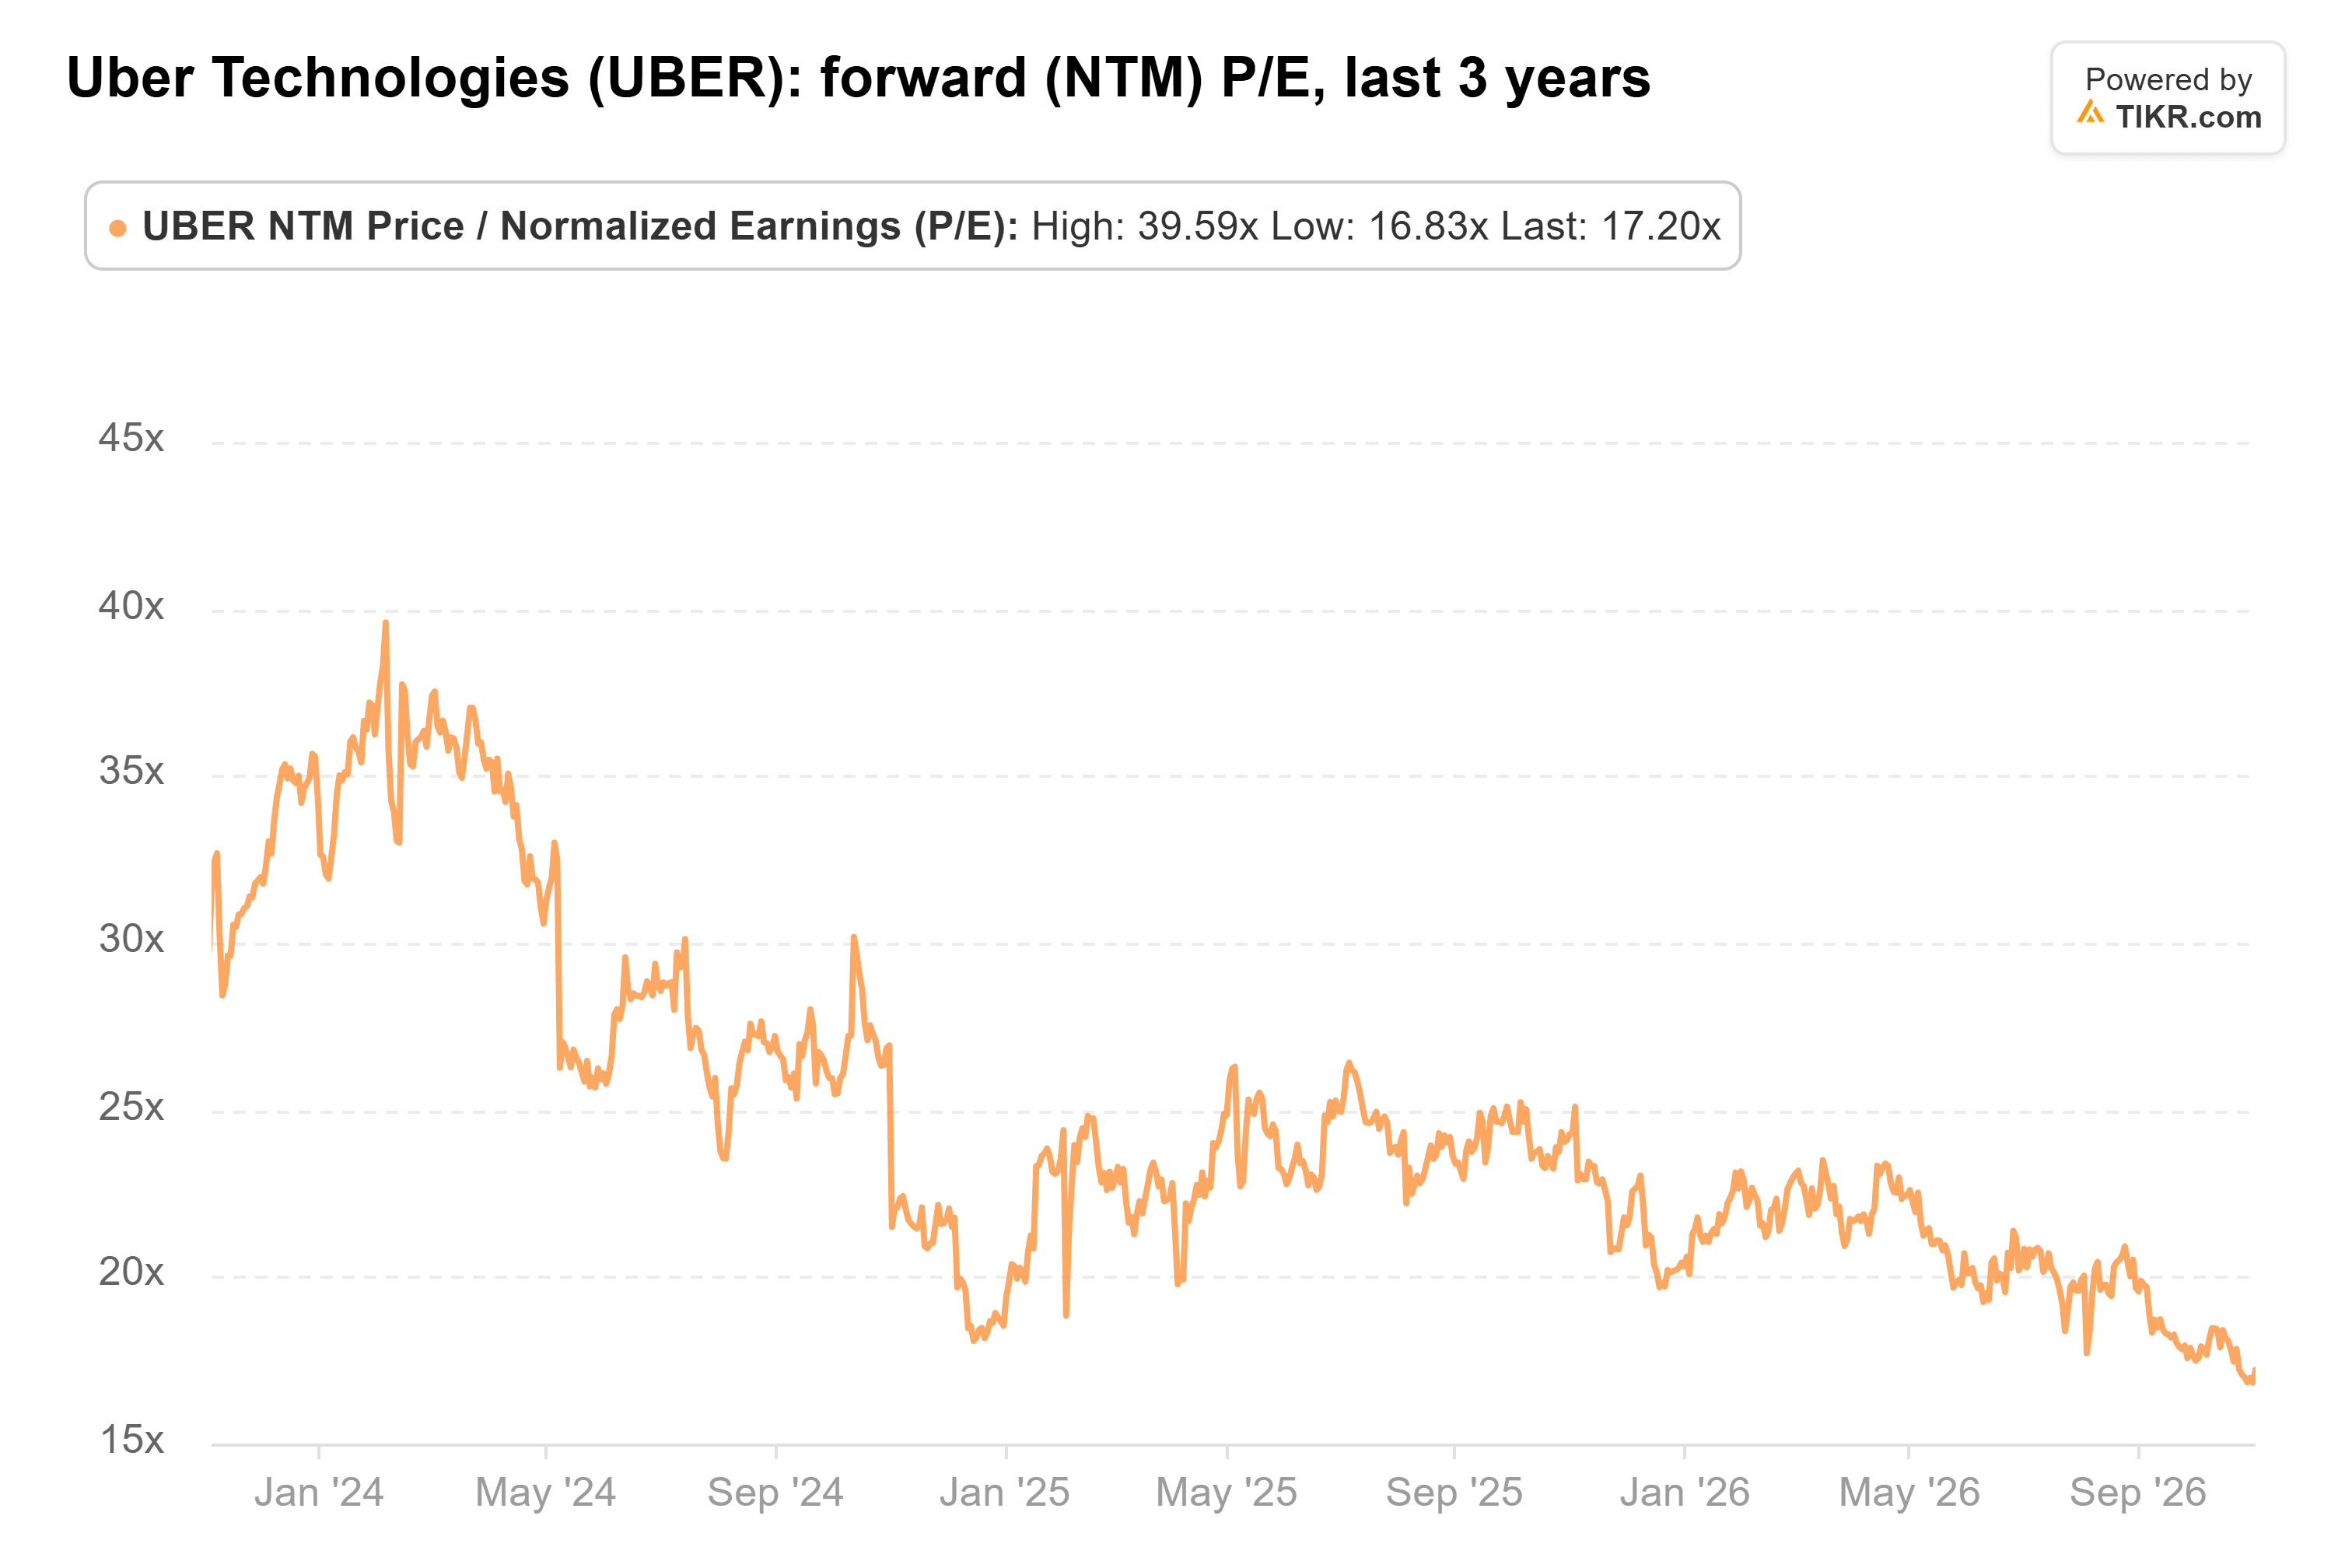
これは、アナリストが2028年まで年間約31%の利益成長を予想している企業にとっては大幅な割安水準だ。11月4日の上昇後、PERはわずかに上昇したが、それほど大きな変化ではない。
つまり、ブラウン氏の市場認識は正しい。投資家はロボタクシーのストーリーに価格を左右され、業績にはほとんど目を向けていない。
成長はわずかに鈍化
予約額は為替調整ベースで20%増加したが、第2四半期の22%から鈍化し、Uberは第4四半期に18~22%の成長を見込んでいる。ウィリアム・ブレアのアナリストは、予約額が「コンセンサス予想の中間値とほぼ一致して終わった」と述べた。つまり、市場の慎重姿勢の一部は数字に起因するものだ。
モビリティ部門が弱い部分だった。同部門の予約額は為替調整ベースで17%増加したが、第2四半期の20%から鈍化し、いくつかの国際市場でドライバーの供給が需要に追いつかなかった。Uberは、中東紛争だけでモビリティ予約額の伸び率を75ベーシスポイント押し下げたとし、第4四半期には100ベーシスポイントの影響を想定している。それでも、総予約額が20%以上の成長を記録したのは5四半期連続だった。
キャッシュフローも堅調を維持した。今回の決算発表前の懸念材料は、Uberのフリーキャッシュフローが維持できるかどうかだった。これは2年間安定していた:
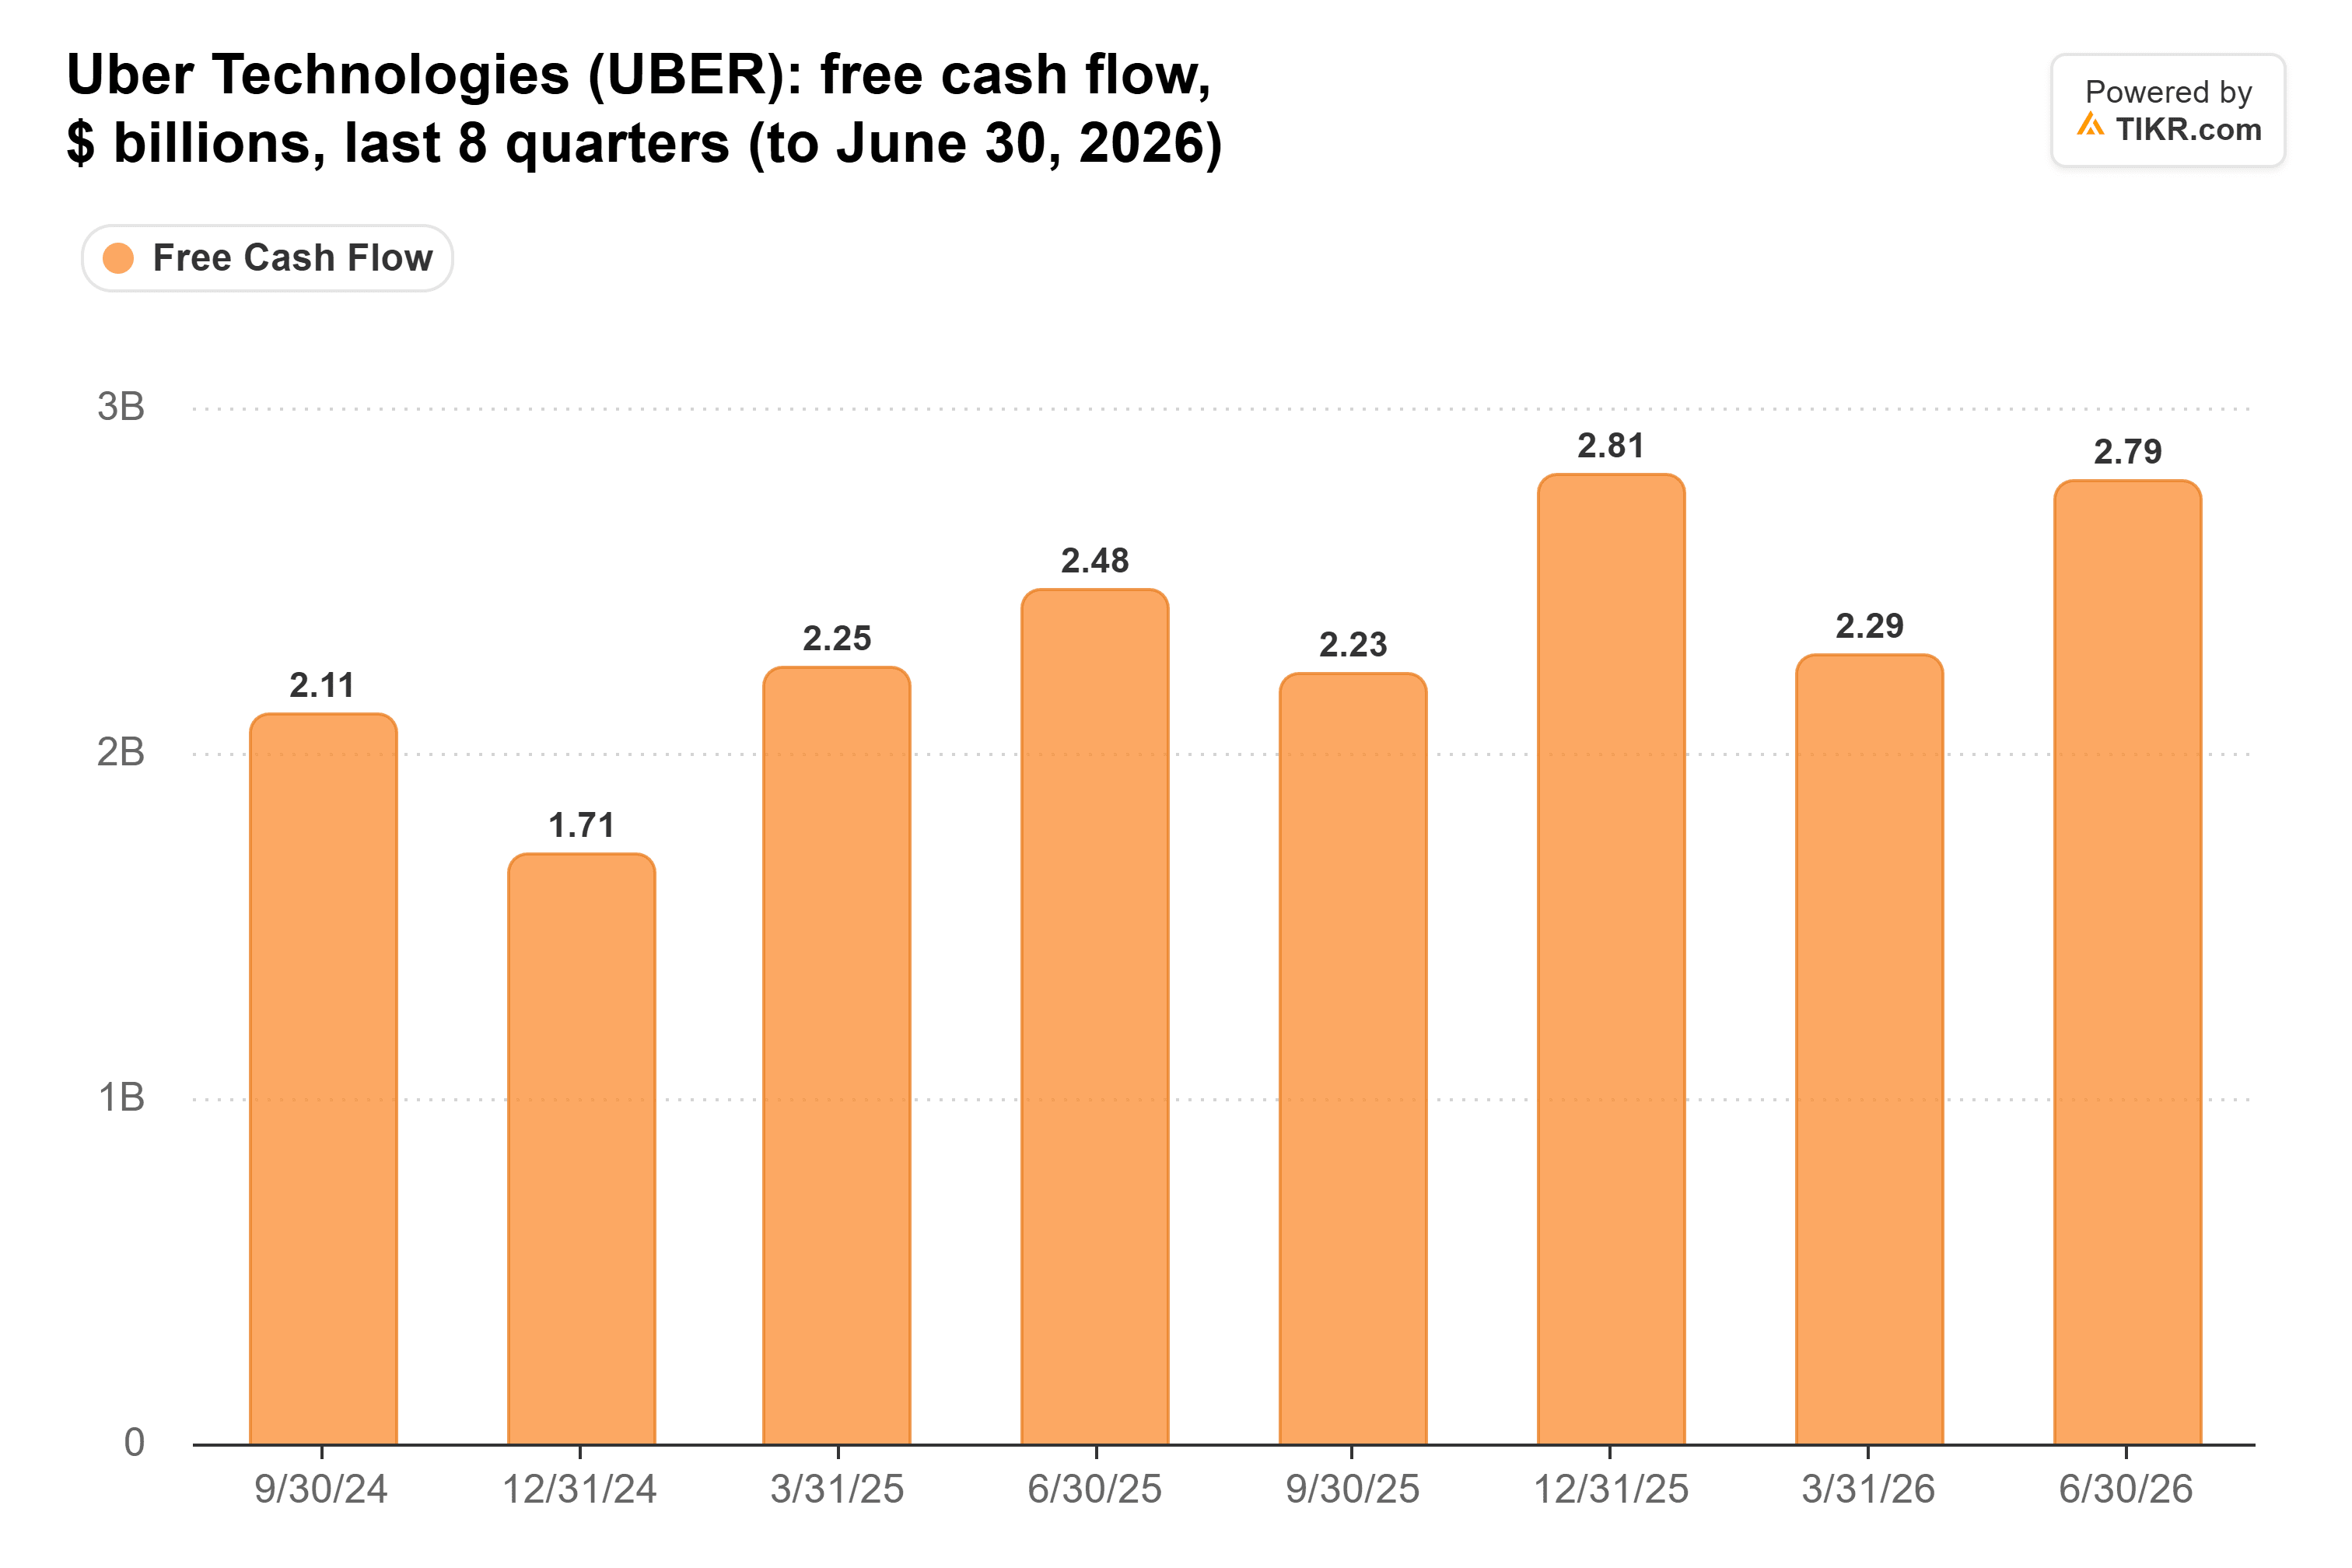
第3四半期のフリーキャッシュフローは25億ドルで、前年同期の22億ドルから増加した。
コスロシャヒCEOはロボットについて語る
さらに、Uberはすでにブラウン氏のアドバイスを受け入れているかもしれない。コスロシャヒCEOは、11月4日のUberの決算リリースで自律走行を前面に押し出した。「自律走行への焦点は現在、商業的実行に置かれており、年末までにUber上で約700台の完全無人運転車両が稼働し、2027年には2,000台を超える見込みです。」
これはTeslaスタイルのロボタクシーに関する発言であり、投資家が彼に責任を問える数字を示している。
リスクは、最高の車両群が自社サービスに乗車を留保することだ。Alphabet傘下のWaymoはUberに対し、2028年1月からオースティンとアトランタで自社サービスを開始する計画だと伝えている。また、経営陣は第2四半期決算説明会で、自律走行による乗車は依然として全乗車の0.5%未満だと述べた。
厳しいストーリーに対する割安な価格
ブラウン氏が指摘するように、Uberにはストーリー性の問題があるのは事実だ。しかし、利益とキャッシュフローは成長を続けており、予想PER17倍では、投資家はすでにロボタクシーへの懸念をUberの株価に織り込んでいる。もしそれらの無人運転車が予定通りに登場すれば、PERは平均値に向けて上昇する余地が十分にある。
もちろん、この銘柄にとって、1四半期の好業績が十分な材料となることはほとんどない。次の試練は、年末までにそれら700台の無人運転車がアプリ上で利用可能になるかどうかであり、Uberの来年初めの第4四半期決算報告がそれを示すことになる。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Uberの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!