主なポイント
- コカ・コーラの株価目標値は、10月27日の第3四半期決算発表後に動いた。5社の目標値は、Freedom Brokerの89ドルからDBSの106ドルまでに分布している。
- アナリストの2028年EPS予想に基づくと、Freedomの89ドルはコカ・コーラの5年間平均フォワードPERに、DBSの106ドルは5年間の最高PERにそれぞれ相当する。
- 四半期決算後、アナリストの2027年および2028年のEPS予想はそれぞれ1セント上昇し、DBSは目標値を8ドル引き上げた。
- 第4四半期決算とともに発表される予定の2027年の業績見通しが、高めの目標値に対する次の真の試金石となる。
コカ・コーラ (KO)は今年、非常に好調な年となっている。11月4日現在96.22ドルで、2026年は38%上昇し、10月2日以降だけでも12%上昇している。
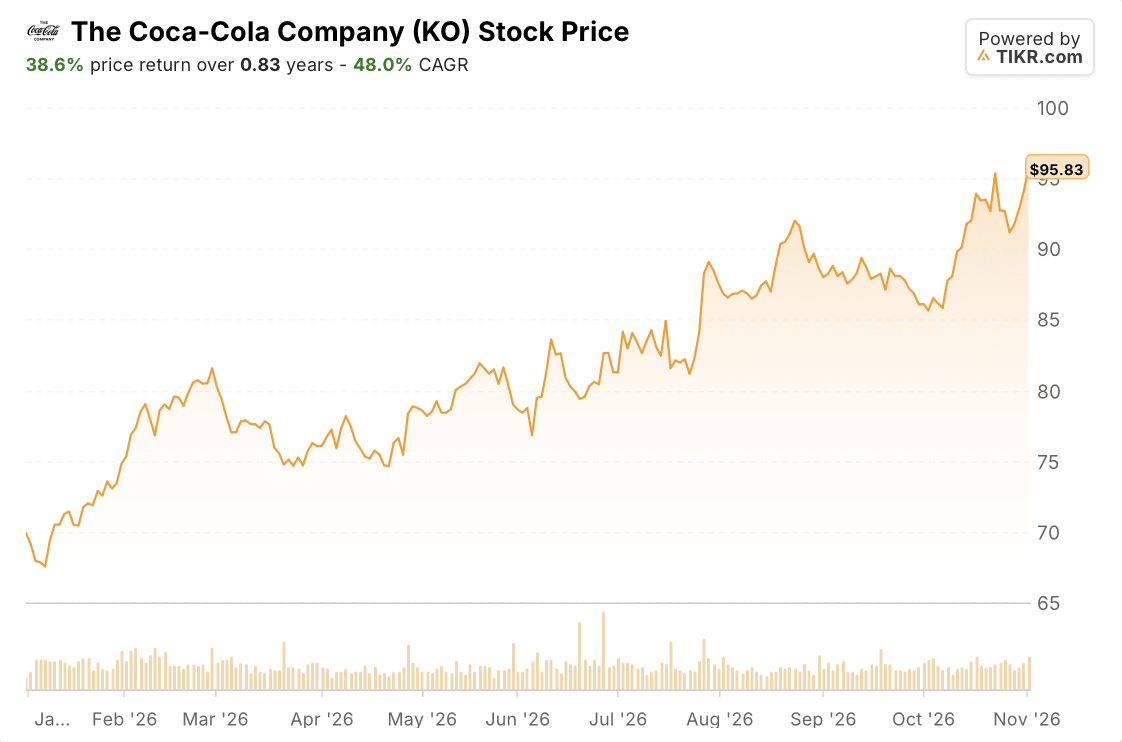
ウォール街はまだ追いついていない。10月27日の第3四半期決算発表後に目標値を更新した5社(うち4社は引き上げ)は以下の通り。
- DBS: 買い、106ドル(98ドルから)10月28日
- TD Cowen: 買い、104ドル(100ドルから)10月28日
- Evercore ISI: アウトパフォーム、100ドル(変更なし)10月28日
- Bernstein: マーケット・パフォーム、 95ドル(93ドルから) 11月3日
- Freedom Broker: ホールド、89ドル(85ドルから)10月28日
96.22ドルで、コカ・コーラはすでにFreedomとBernsteinの目標値を上回って取引されている。買い評価の目標値だけが、4%から10%の上昇余地を残している。
強い四半期、一部は外部要因による
この四半期は強気派にとって十分な材料を提供した。ユニットケース販売量は5%増加し、有機収益は7%増加、調整後EPSは11%増加した。コカ・コーラはまた、2026年の見通しを引き上げた。昨年の3.00ドルから調整後EPS成長率が少なくとも11%、フリーキャッシュフローが少なくとも130億ドルになると見込んでいる。
しかし、四半期のEPS成長率11%のうち2ポイントは為替によるものであり、通年の見通しも約3ポイントを為替要因と見込んでいる。また、価格/ミックスはわずか1%の寄与にとどまった。これは、製品ミックスの弱さが価格上昇による4ポイントの寄与のうち3ポイントを相殺したためだ。コカ・コーラの長期的なモデルでは、価格とミックスによる寄与は2~3ポイントとされている。
アナリストは今年以降の成長減速を予想
コンセンサスは、コカ・コーラの正規化EPS成長率が2026年以降に減速すると見ている。
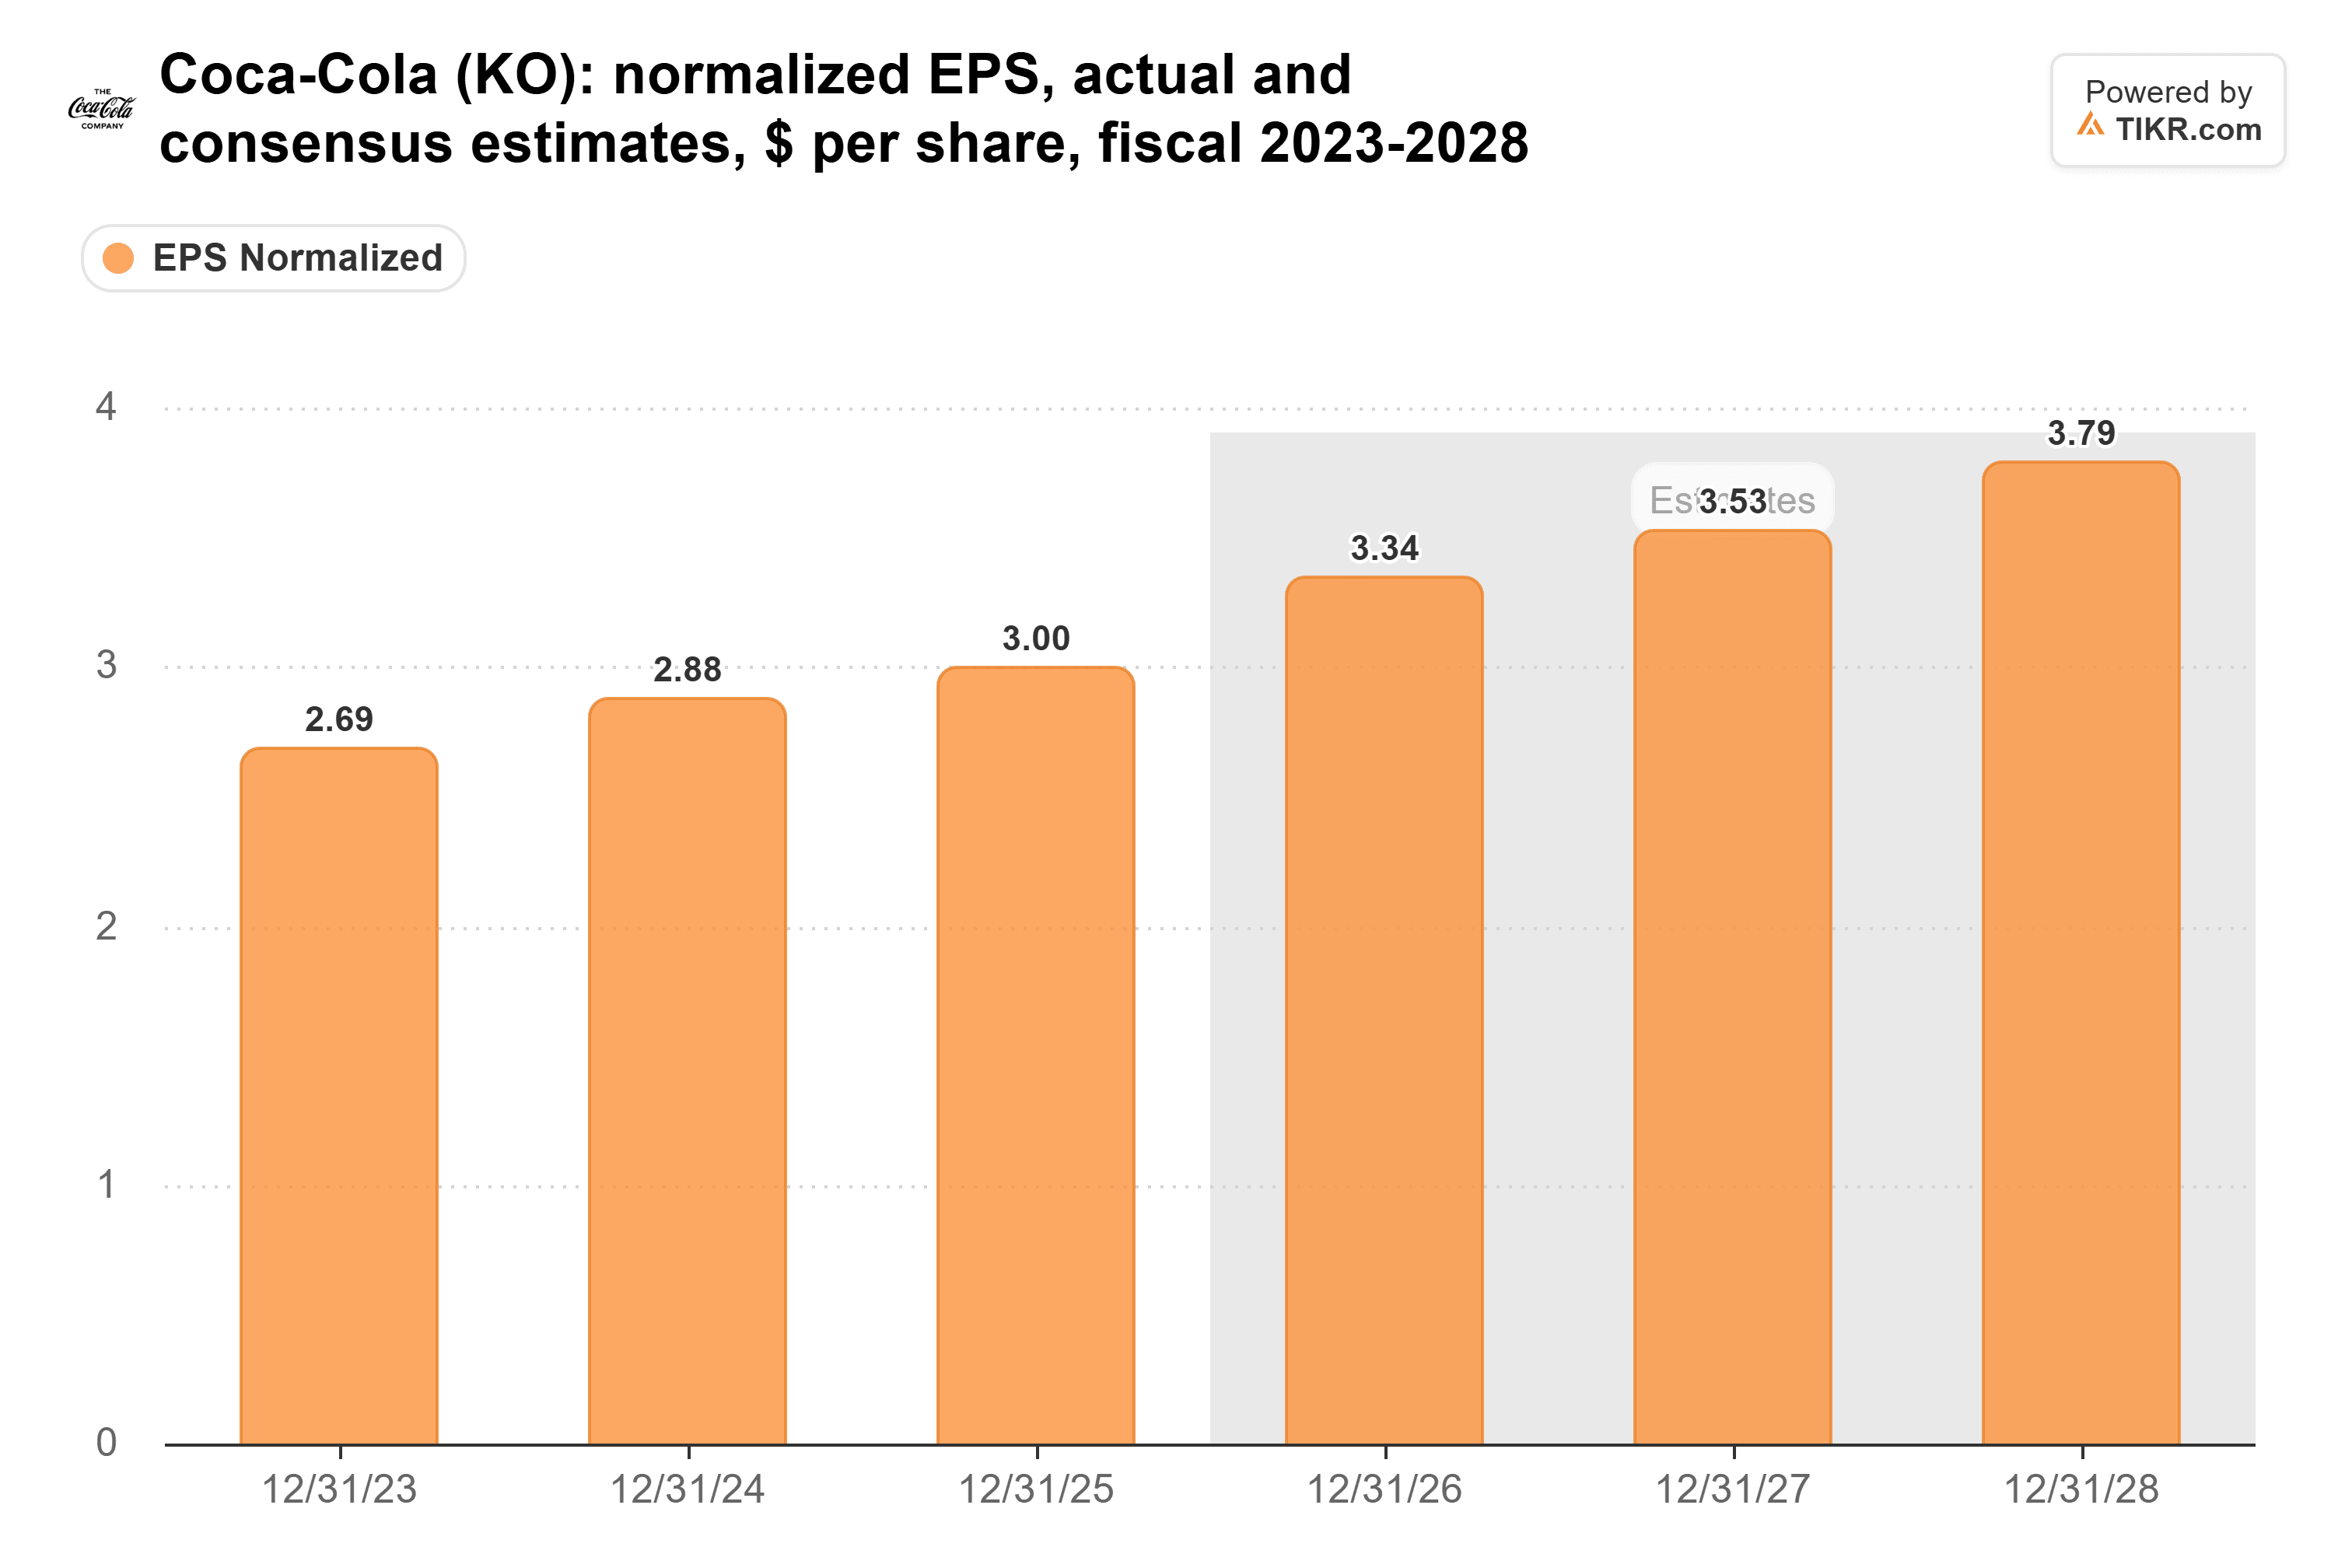
2026年の3.34ドルは、経営陣の新しい業績見通しと一致している。その後、アナリストは2027年に約6%、2028年に約7%の成長を予想している。
決算発表は、その後の年度の予想をほとんど変えなかった。発表前のコンセンサスは、2027年が3.52ドル、2028年が3.78ドルだった。現在はそれぞれ3.53ドルと3.79ドルで、1セントずつ上昇しており、DBSは目標値を8ドル引き上げた。
TIKRはコカ・コーラに関する25人のアナリストを追跡。「買い」は何人?
コカ・コーラの買い、ホールド、売りの評価の完全な内訳と、ウォール街の収益および利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 コカ・コーラのアナリスト評価を見る
目標値は株価に追随した
したがって、目標値引き上げの大部分は株価の上昇によるものだ。コカ・コーラのフォワードPERは5年間のレンジの上限近くにある。
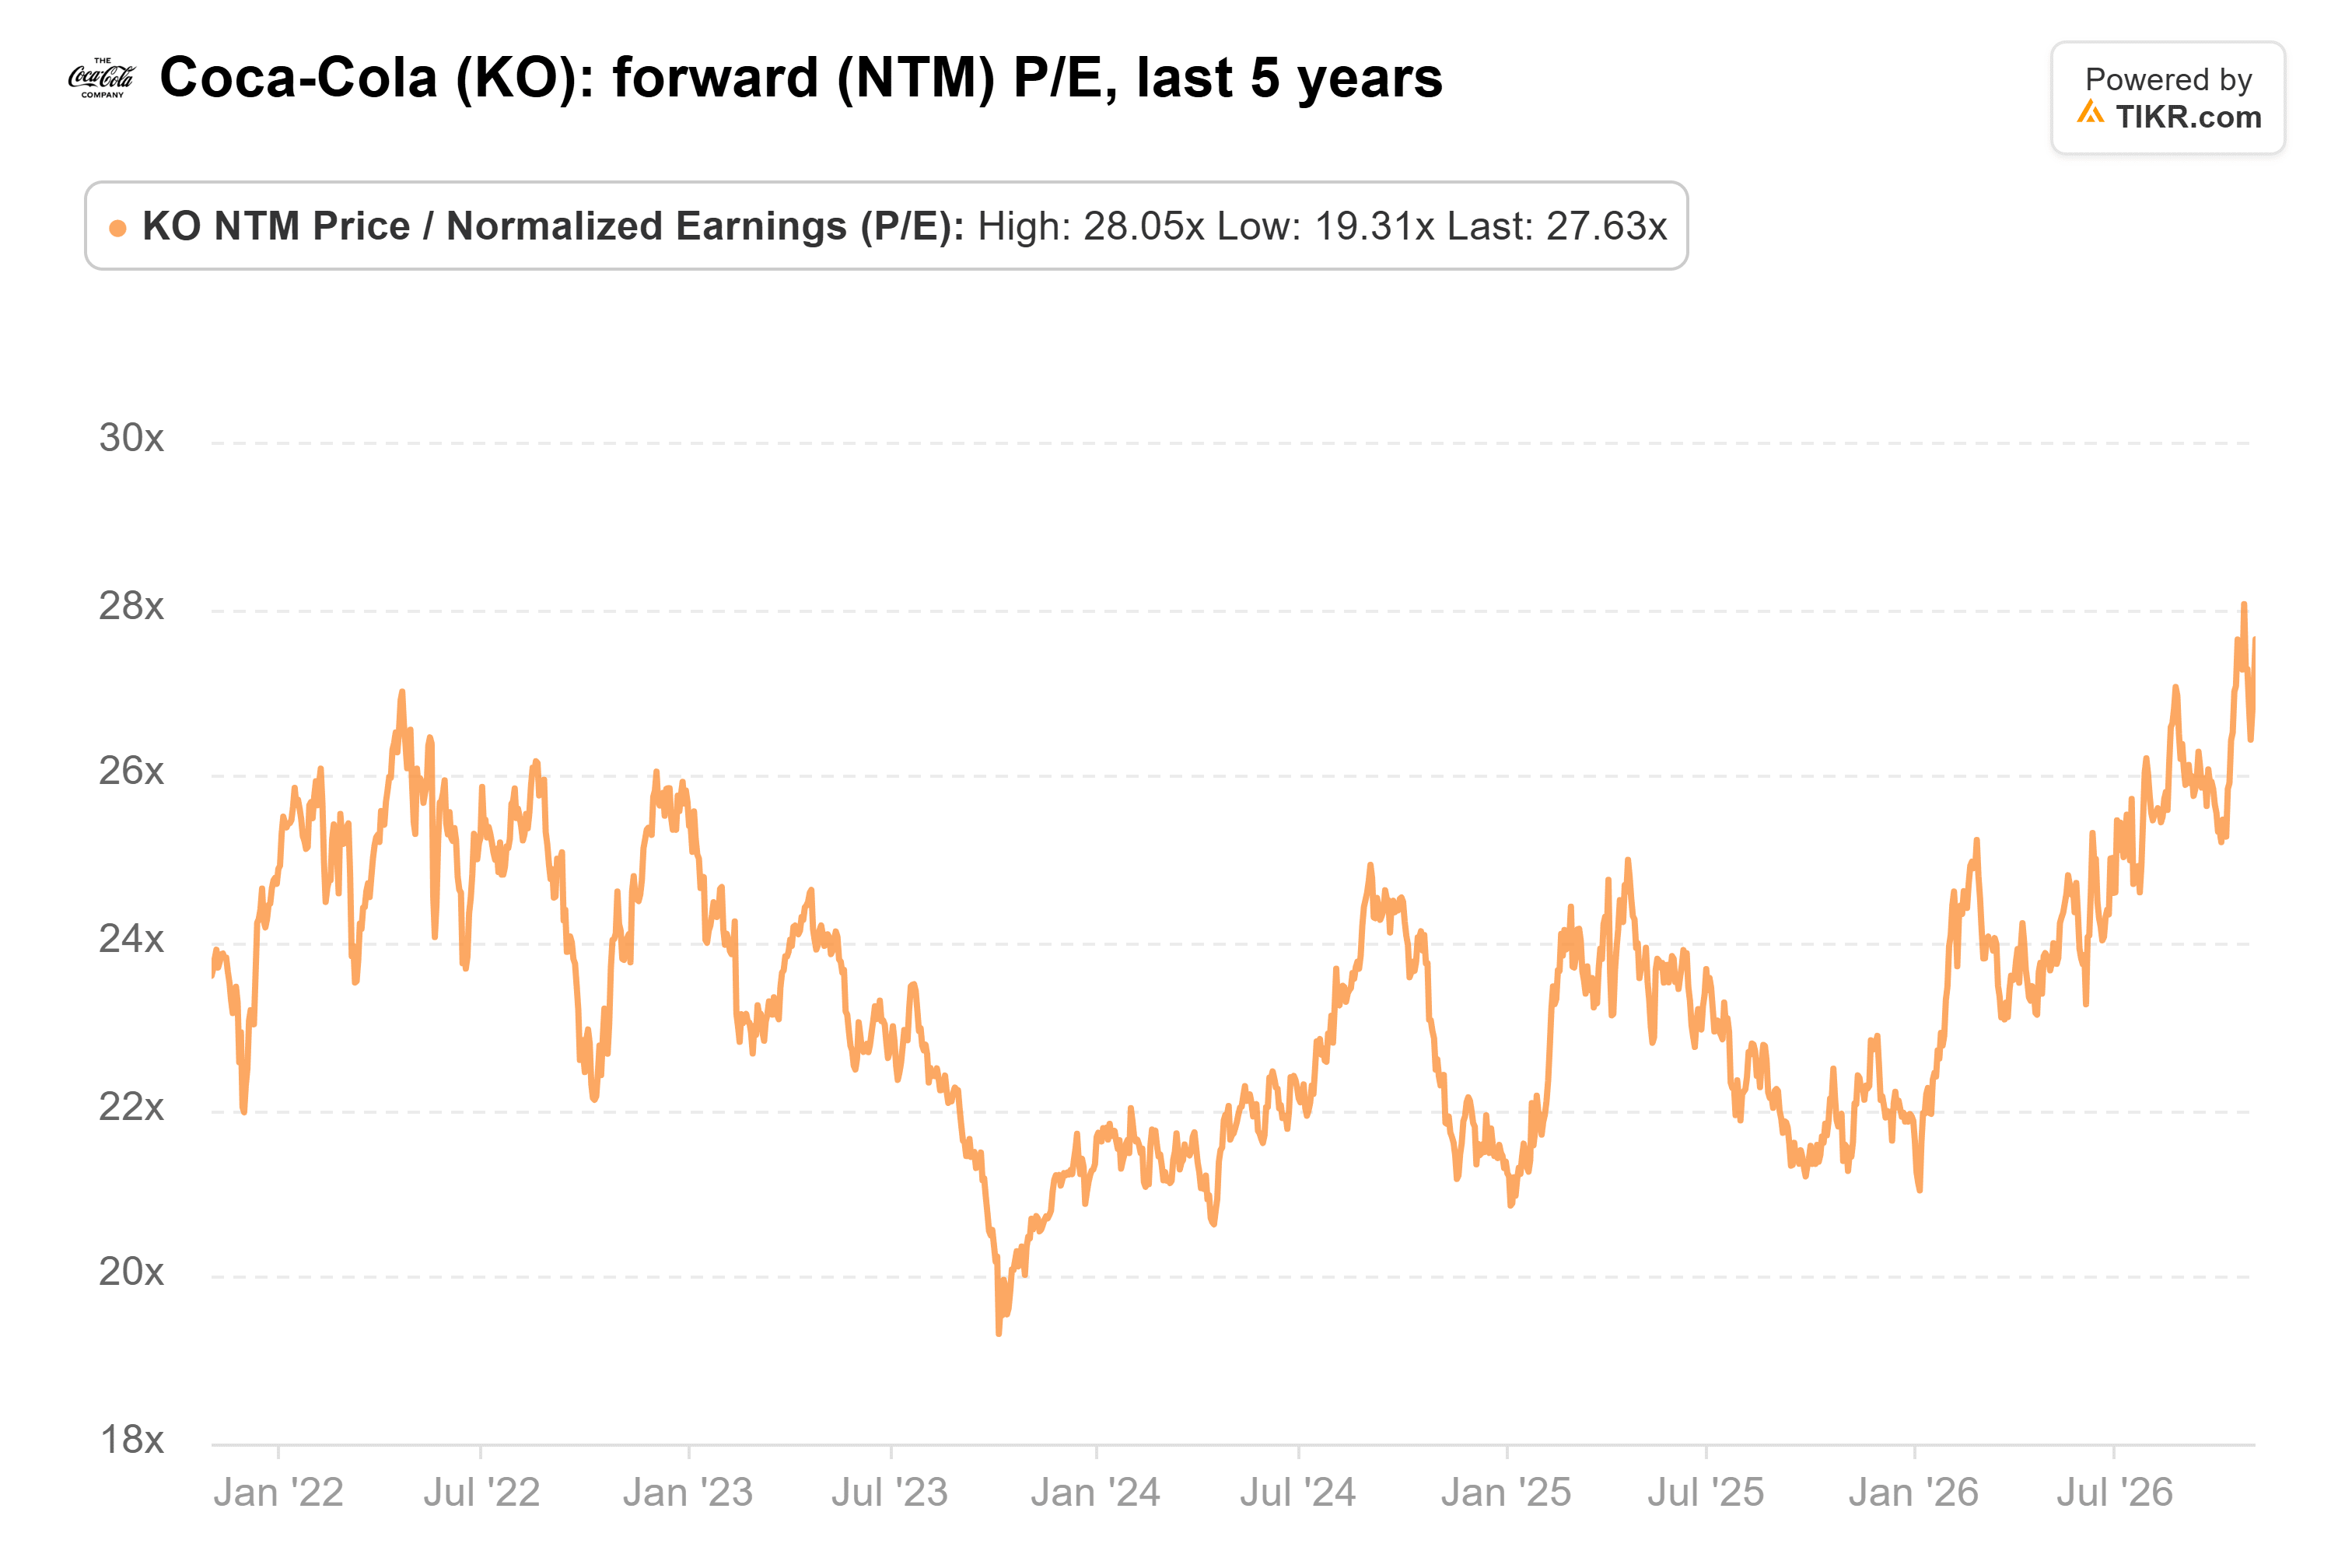
約28倍で、10月22日に記録した5年間の最高値28.1倍をわずかに下回る。これは23.4倍の平均を大きく上回り、2023年10月に記録した19.3倍からは大きく離れている。
1年先の目標値は、主に2028年の利益に基づいて株価を評価する。2028年の3.79ドルに5年間の平均23.4倍を掛けると約89ドルとなり、これはFreedomの目標値だ。5年間の最高値28.1倍を掛けると約106ドルとなり、これはDBSの目標値だ。ストリート自身の予想に基づけば、これらの目標値の最低値と最高値の17ドルの差は、すべてPERの違いによるものだ。
平均PERで106ドルとなるには、4.53ドルのEPSが必要だ。これはアナリストが2028年に予想する値より19.5%多い。
アフリカが次のマージン拡大の鍵
強気派がより速い利益成長を主張する最大の根拠はマージンだ。コカ・コーラの営業利益率は10年間で8ポイント以上上昇している。

その上昇の多くは、低マージンの自社所有ボトラー事業の売却によるものだ。第3四半期の調整後営業利益率は約110ベーシスポイント上昇した。保留中のCoca-Cola Beverages Africaの売却が完了すれば、再びマージンを押し上げるはずだ。しかし、経営陣はこの売却により2027年の収益が約8ポイント減少すると見込んでいる。
そしてIRS(米国国税庁)の問題がある。コカ・コーラは、6月25日に審理が行われた税務控訴に関する第11巡回区控訴裁判所の判決を待っている。コカ・コーラが敗訴した場合、同社は2010年から2025年までの税と利息として約140億ドルを追加で支払う必要があると推定している。
ホールド派の方がコカ・コーラに関する数字に強み
予想はレンジの中間を支持している。2028年の予想に基づくと、Evercoreの100ドルとTD Cowenの104ドルはそれぞれ26.4倍と27.4倍のPERを必要とし、DBSの106ドルは株価が5年間の最高PERをさらに1年間維持することを必要とする。Bernsteinの95ドルでさえ25.1倍を必要とし、これは株価の平均23.4倍を上回っている。
コカ・コーラは1年前よりも優れたビジネスになっている。販売量は再び成長しており、マージンは上昇し続けている。しかし、フォワードPER28倍では、上限価格を支払う前に、より速い成長が見たいところだ。
その証拠はすぐに得られるかもしれない。経営陣は第4四半期決算とともに2027年の業績見通しを発表する予定で、昨年は2月10日に発表された。もし、アナリストが予想する6%を大幅に上回るEPS成長を示唆すれば、買い評価の目標値ははるかに合理的に見え始めるだろう。
では、コカ・コーラ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コカ・コーラの価値がいくらになるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!