主なポイント
- Cloudflareは11月5日の市場終了後に第3四半期決算を発表。5月に従業員の約20%を削減して以来、初の完全四半期となる。
- 人員削減によるコスト削減効果は、すでに経営陣のマージン予想に織り込まれているため、木曜日に注目すべき数字は収益成長率となる。
- 第2四半期の36%成長率を維持するには、Cloudflareは約7億6400万ドルの売上高が必要。これは、同社の予想レンジ上限を約4%上回り、過去3四半期の予想超過幅の範囲内となる。
- AmazonのAWSとMicrosoftのクラウドはともに9月四半期に成長が加速しており、ZscalerはCloudflareのセキュリティ売上に関するコメントに注目するだろう。
Cloudflare (NET) は、11月5日(木)の市場終了後に第3四半期決算を発表する。これは、同社が5月に従業員の約20%を削減して以来、初めての完全四半期となる。
Amazon (AMZN) と Microsoft (MSFT) は先週、いずれもクラウド成長が加速したと発表したため、Cloudflareの成長が鈍化しても需要のせいにはできない。また、企業向けセキュリティ契約でCloudflareと競合する Zscaler (ZS) は、人員削減後のCloudflareの営業チームの状況をいち早く知ることができる。
11月3日、JPモルガンはCloudflareをNeutralからOverweightに格上げし、350ドルの株価目標を維持、評価面を理由に挙げた。この格上げは、ソフトウェア株の売りがクラウド株を直撃した週に株価が14%下落した数日後に行われ、それでも2026年に入ってからの株価上昇率は約35%のままである。
この人員削減には、少なくとも一人の熱烈な支持者がいる。20VCで、SaaStrの創業者Jason Lemkinは、Cloudflareを、人員削減を行う他のCEOが従うべき模範例として挙げた:
「四半期ごとに成長が加速しているが、5月7日に彼らは従業員の20%を削減した。バン、必要ない、大きすぎるんだ。」
彼はさらに、「ビジネスに明らかなデメリットはまだない」と付け加えた。
木曜日の決算発表は、その「まだ」に対する初めての真の試練となる。
Cloudflareは5月7日に削減を発表:従業員の約20%、1100人以上。第2四半期決算説明会によれば、6月末時点の従業員数は約4700人だった。
TIKRは34人のアナリストを追跡。何人が「買い」と言っている?
Cloudflareに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Cloudflareのアナリスト評価を見る
成長加速には約7億6400万ドルが必要
Lemkinの言う「四半期ごと」はほぼ正しい。売上高成長率は、2025年第1四半期の27%から、2026年第2四半期には36%に上昇し、その間2四半期連続で34%を記録した。
経営陣は第3四半期の売上高を7億3600万ドルから7億3700万ドル、成長率31%と予想している。しかし、Cloudflareは過去3四半期連続で、予想レンジ上限を3.0%から4.7%上回っている。
第2四半期の36%成長率を維持するには、売上高は約7億6400万ドルに達する必要があり、1年前にCloudflareが報告した5億6200万ドルから増加する。これは予想レンジ上限を約4%上回り、最近の予想超過幅の範囲内だ。
アナリストは2026年の売上高を28億7000万ドルと予想しており、2025年の21億7000万ドルから32%の成長となる。これは、Cloudflareが2025年に記録した30%成長を上回るペースだ:
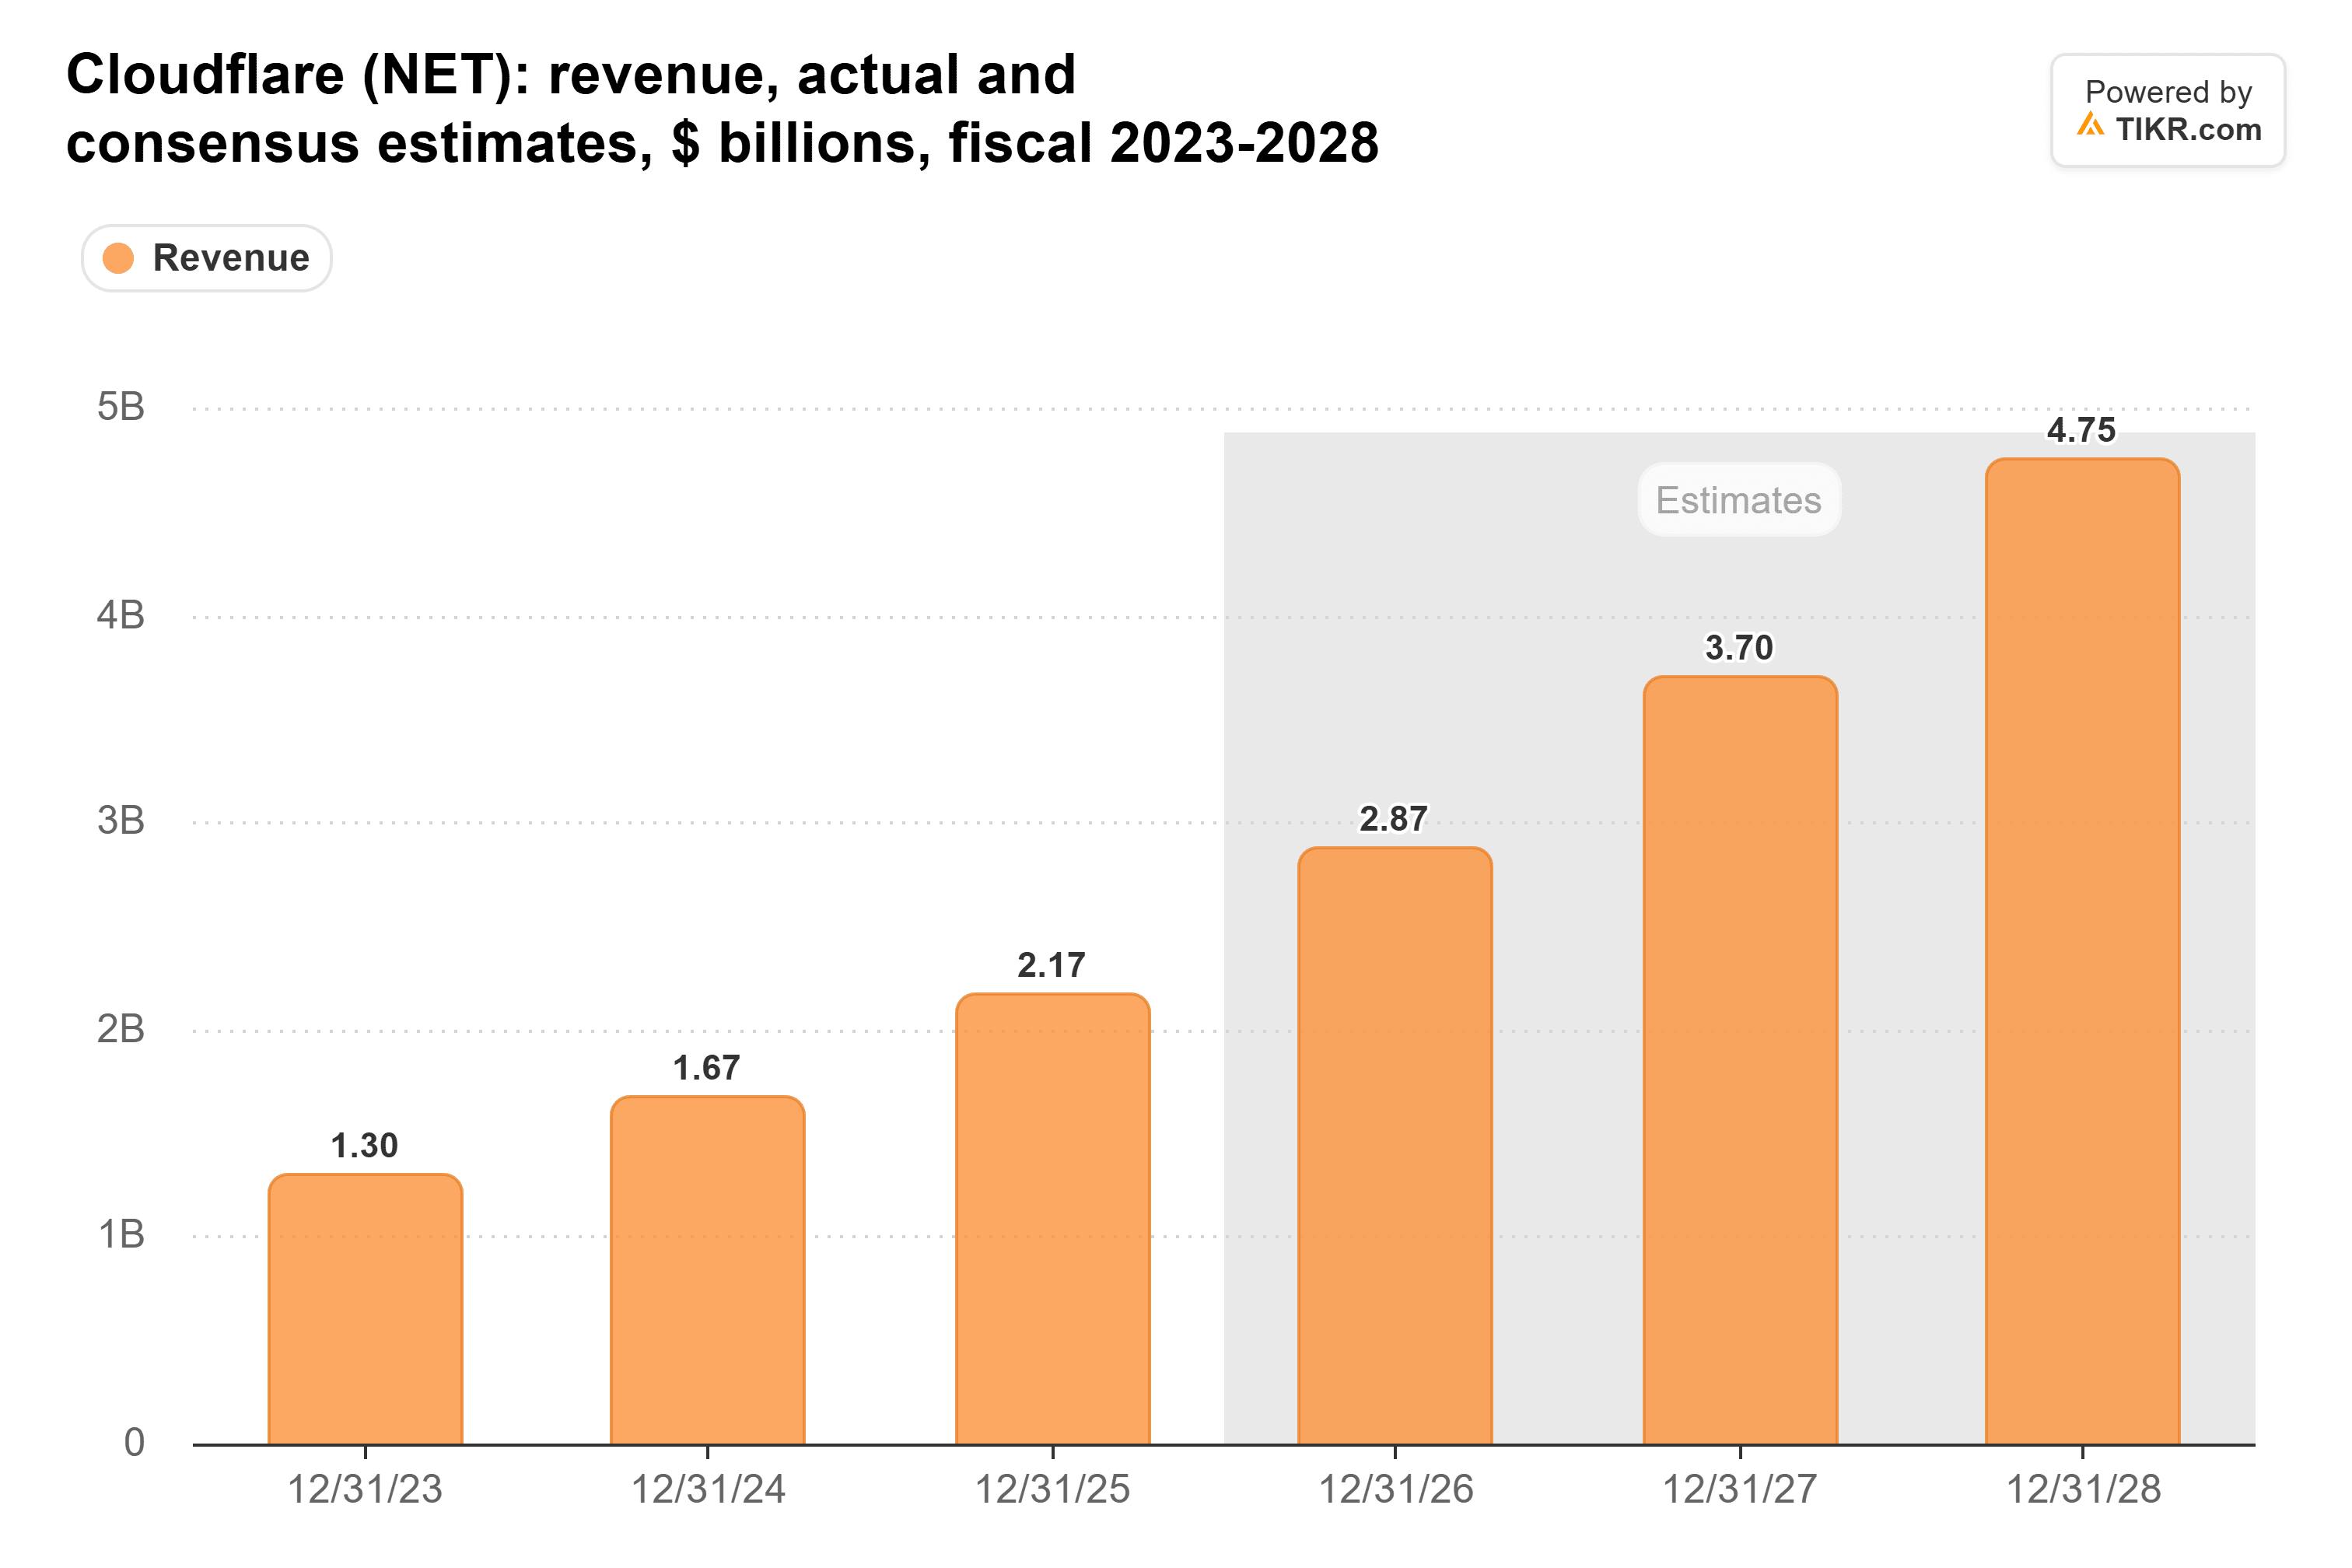
この予想はすでに、経営陣が引き上げた通期予想レンジ28億6400万ドルから28億7000万ドルの上限に位置しており、アナリストはさらなる予想超過を当て込んでいる。第3四半期が7億3700万ドル前後だと、この予想は高すぎることになる。
マージンは簡単な部分
人員削減によるコスト削減効果は、すでに予想に織り込まれている。経営陣は第3四半期の非GAAP営業利益を1億2900万ドルから1億3000万ドルと予想している。これはマージンで約17.5%から17.7%となり、第2四半期の13.8%、1年前の15%から上昇する。
TIKRの指標(株式報酬を含む)では、Cloudflareの営業マージンは8四半期連続で-6.6%から-12.4%の間を推移している:

これらの四半期中で最も良かったのは、2025年第4四半期の-6.6%だった。人員が5分の1減った状態でこれを上回れないなら、削減効果はどこか別の場所に消えたことになる。
フリーキャッシュフローは削減前から上昇傾向にあった。第2四半期には、Cloudflareが1億5070万ドルのリストラ費用を計上したため、一時的に減少した:
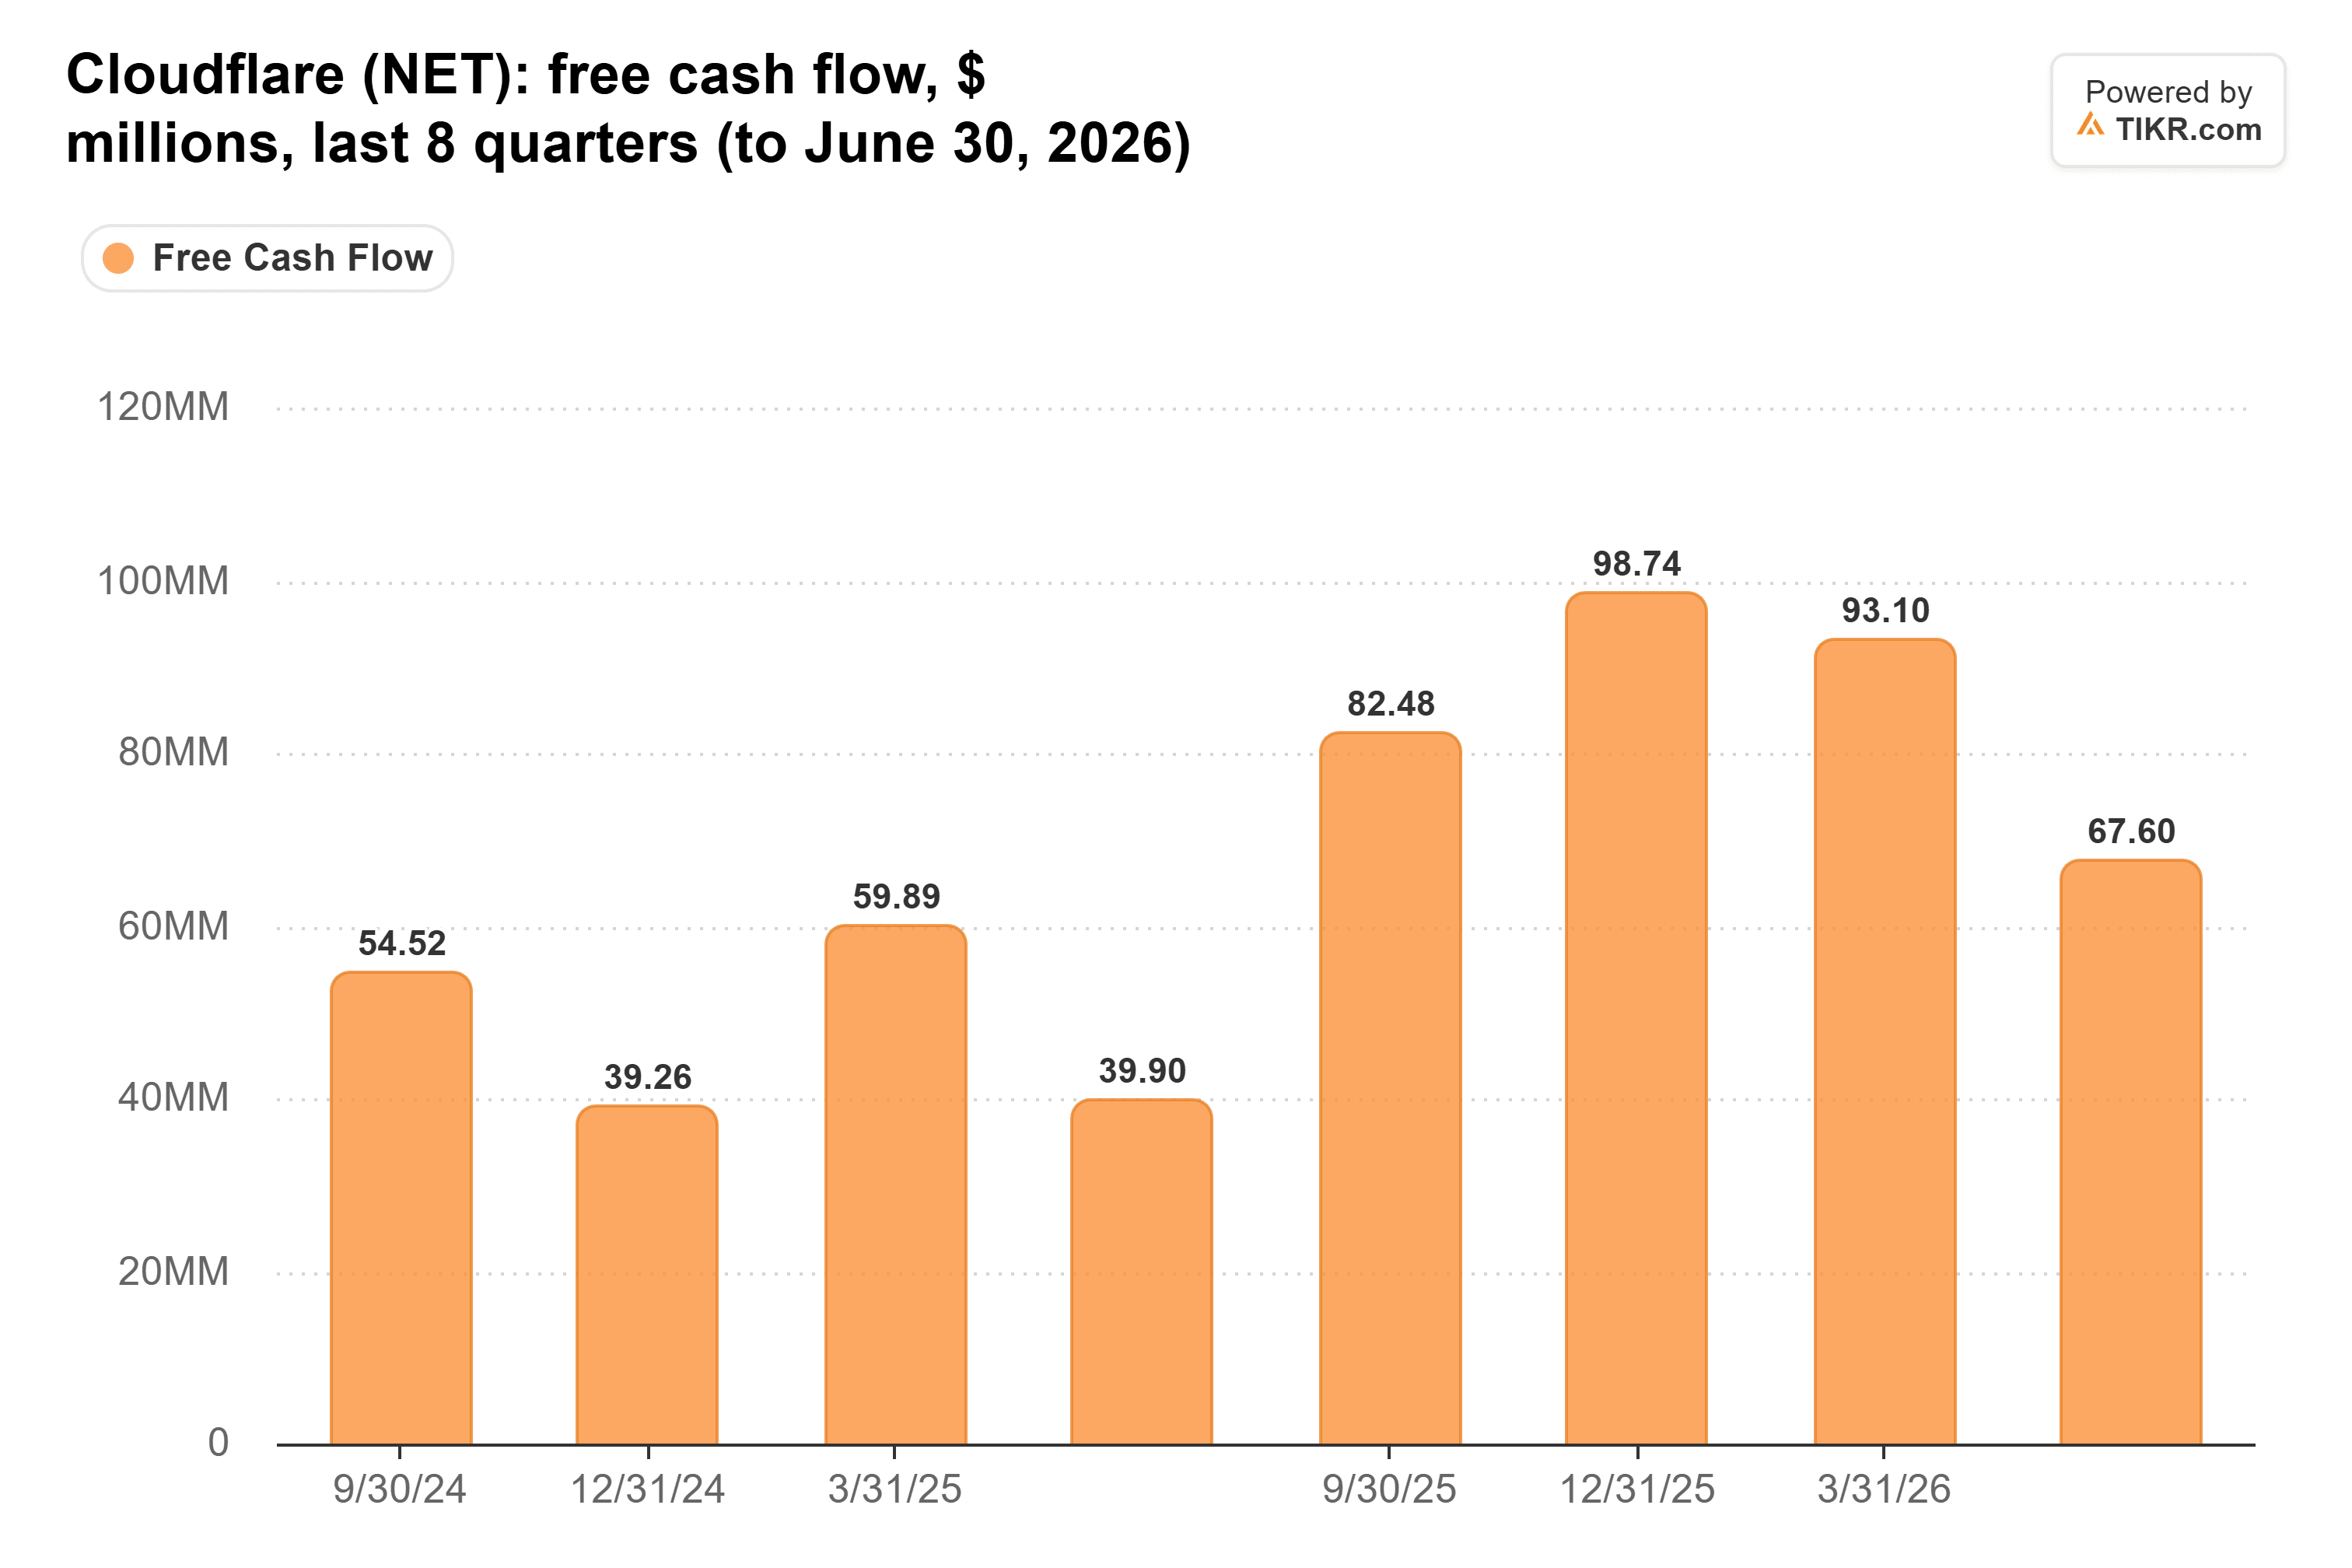
スリム化した会社がより多くのキャッシュを生み出していることを示すには、木曜日に発表される数字が、1年前にCloudflareが報告した7500万ドルを上回る必要がある。
AmazonとMicrosoftが需要の言い訳を奪った
AWSの売上高は9月四半期に39%成長して460億ドルに達し、6月四半期の37%から加速し、約5年ぶりの高い成長率となった。
Azureの売上高はMicrosoftの9月四半期に48%成長し、前四半期の43%から加速し、Microsoft Cloudの成長も30%に加速した。2大クラウドがともに成長を加速させる中、企業は秋になってもクラウドとAIの予算を増やし続けていた。それでもCloudflareの成長が鈍化するなら、まずは削減後の同社の実行力を見るべきだろう。
Zscalerはこの問題の反対側にいる。同社は10月に終了する四半期の売上高を9億3500万ドルから9億3900万ドル(成長率約19%)と予想しており、これはRed Canary買収を含んだ7月四半期の25%成長から鈍化した水準だ。Cloudflareの年間10万ドル以上を支払う顧客数は、第2四半期に27%増加して4,698社となった。このペースが削減後も維持されていれば、Zscalerは決算発表時に証明すべきことが増えることになる。
Cloudflareにはマージン以上の予想超過が必要
木曜日のマージンは、予想がまだ語っていないことをほとんど教えてくれない。売上高こそが、見出しの疑問に答える数字だ。約7億6400万ドル以上であれば、人員が5分の1減っても成長は加速し続けており、Lemkinのケーススタディは成立する。7億3700万ドル前後の数字であれば、成長は約31%に鈍化したことになる。AmazonとMicrosoftが加速する中で、これは削減がCloudflareの販売力をいくらか犠牲にしたと読むべきだろう。
ただし、1四半期で決着がつくわけではない。経営陣が通期予想レンジを3度目の引き上げを行うかどうかに注目したい。2027年の初めての業績見通しは、おそらく2月の第4四半期決算発表まで待たなければならない。
では、Cloudflareの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Cloudflareがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!