主なポイント
- TSMCの第3四半期売上高は前年同期比41.2%増の467億ドルと過去最高を記録し、2026年の売上高成長率は約44%を見込んでいる。
- 第4四半期の業績見通し(ガイダンス)は523億ドルから543億ドルで、中間値で約58%の成長を意味し、2nmチップは既にウェハー売上高の8%を占めている。
- TSMCは中国の輸出規制への依存度を下げるため、レアアース不使用モーターについてサプライヤーに調査を依頼しているが、取り組みはまだ初期段階である。
- 1月14日の決算発表では、2nmプロセスの初期コスト負担(ダイリューション)と最大640億ドルに及ぶ設備投資計画の中で、売上総利益率が66%近辺を維持できるかが焦点となる。
TSMCは史上最高の四半期を経験したばかりだ。今、同社が懸念しているのはモーターだ。
台湾積体電路製造(TSMC)(2330)は10月15日、第3四半期売上高が467億ドル(前年同期比41.2%増)となり、自社の業績見通しの上限を上回ったと発表した。純利益は68.7%増の7,631億台湾ドルとなった。
その1週間後、より静かなニュースが流れた。TSMCは、工場設備のサプライヤーに対し、レアアース不使用モーターについて調査を依頼している。中国の重要物資に対する輸出規制が、TSMCの工場(ファブ)を稼働させ続ける部品の供給を阻害する可能性があるためだ。
水曜日、台北市場でのTSMC株は約1%上昇し、AI関連株の上昇がアジアの半導体株を牽引した。当面、需要は確実に見込める。より難しい問題は、TSMC自身が使用する装置の内部にある。
全ての指標が予想を上回る
売上総利益率は66.4%、営業利益率は58.7%に達し、製品構成は最先端プロセスへとさらにシフトした:
- 3nmチップがウェハー売上高の33%を占め、1年前の23%から上昇。
- 2nmチップが8%を占め、第2四半期の3%から上昇。
- ハイパフォーマンス・コンピューティング(HPC)は前期比22%成長し、現在売上高の68%を占める。
TSMCはまた、通期の成長見通しを「40%強」から「約44%」に上方修正した。第4四半期の業績見通し(ガイダンス)が523億ドルから543億ドルであることは、中間値で約58%の成長を意味する。
四半期ごとの推移を見てみよう…
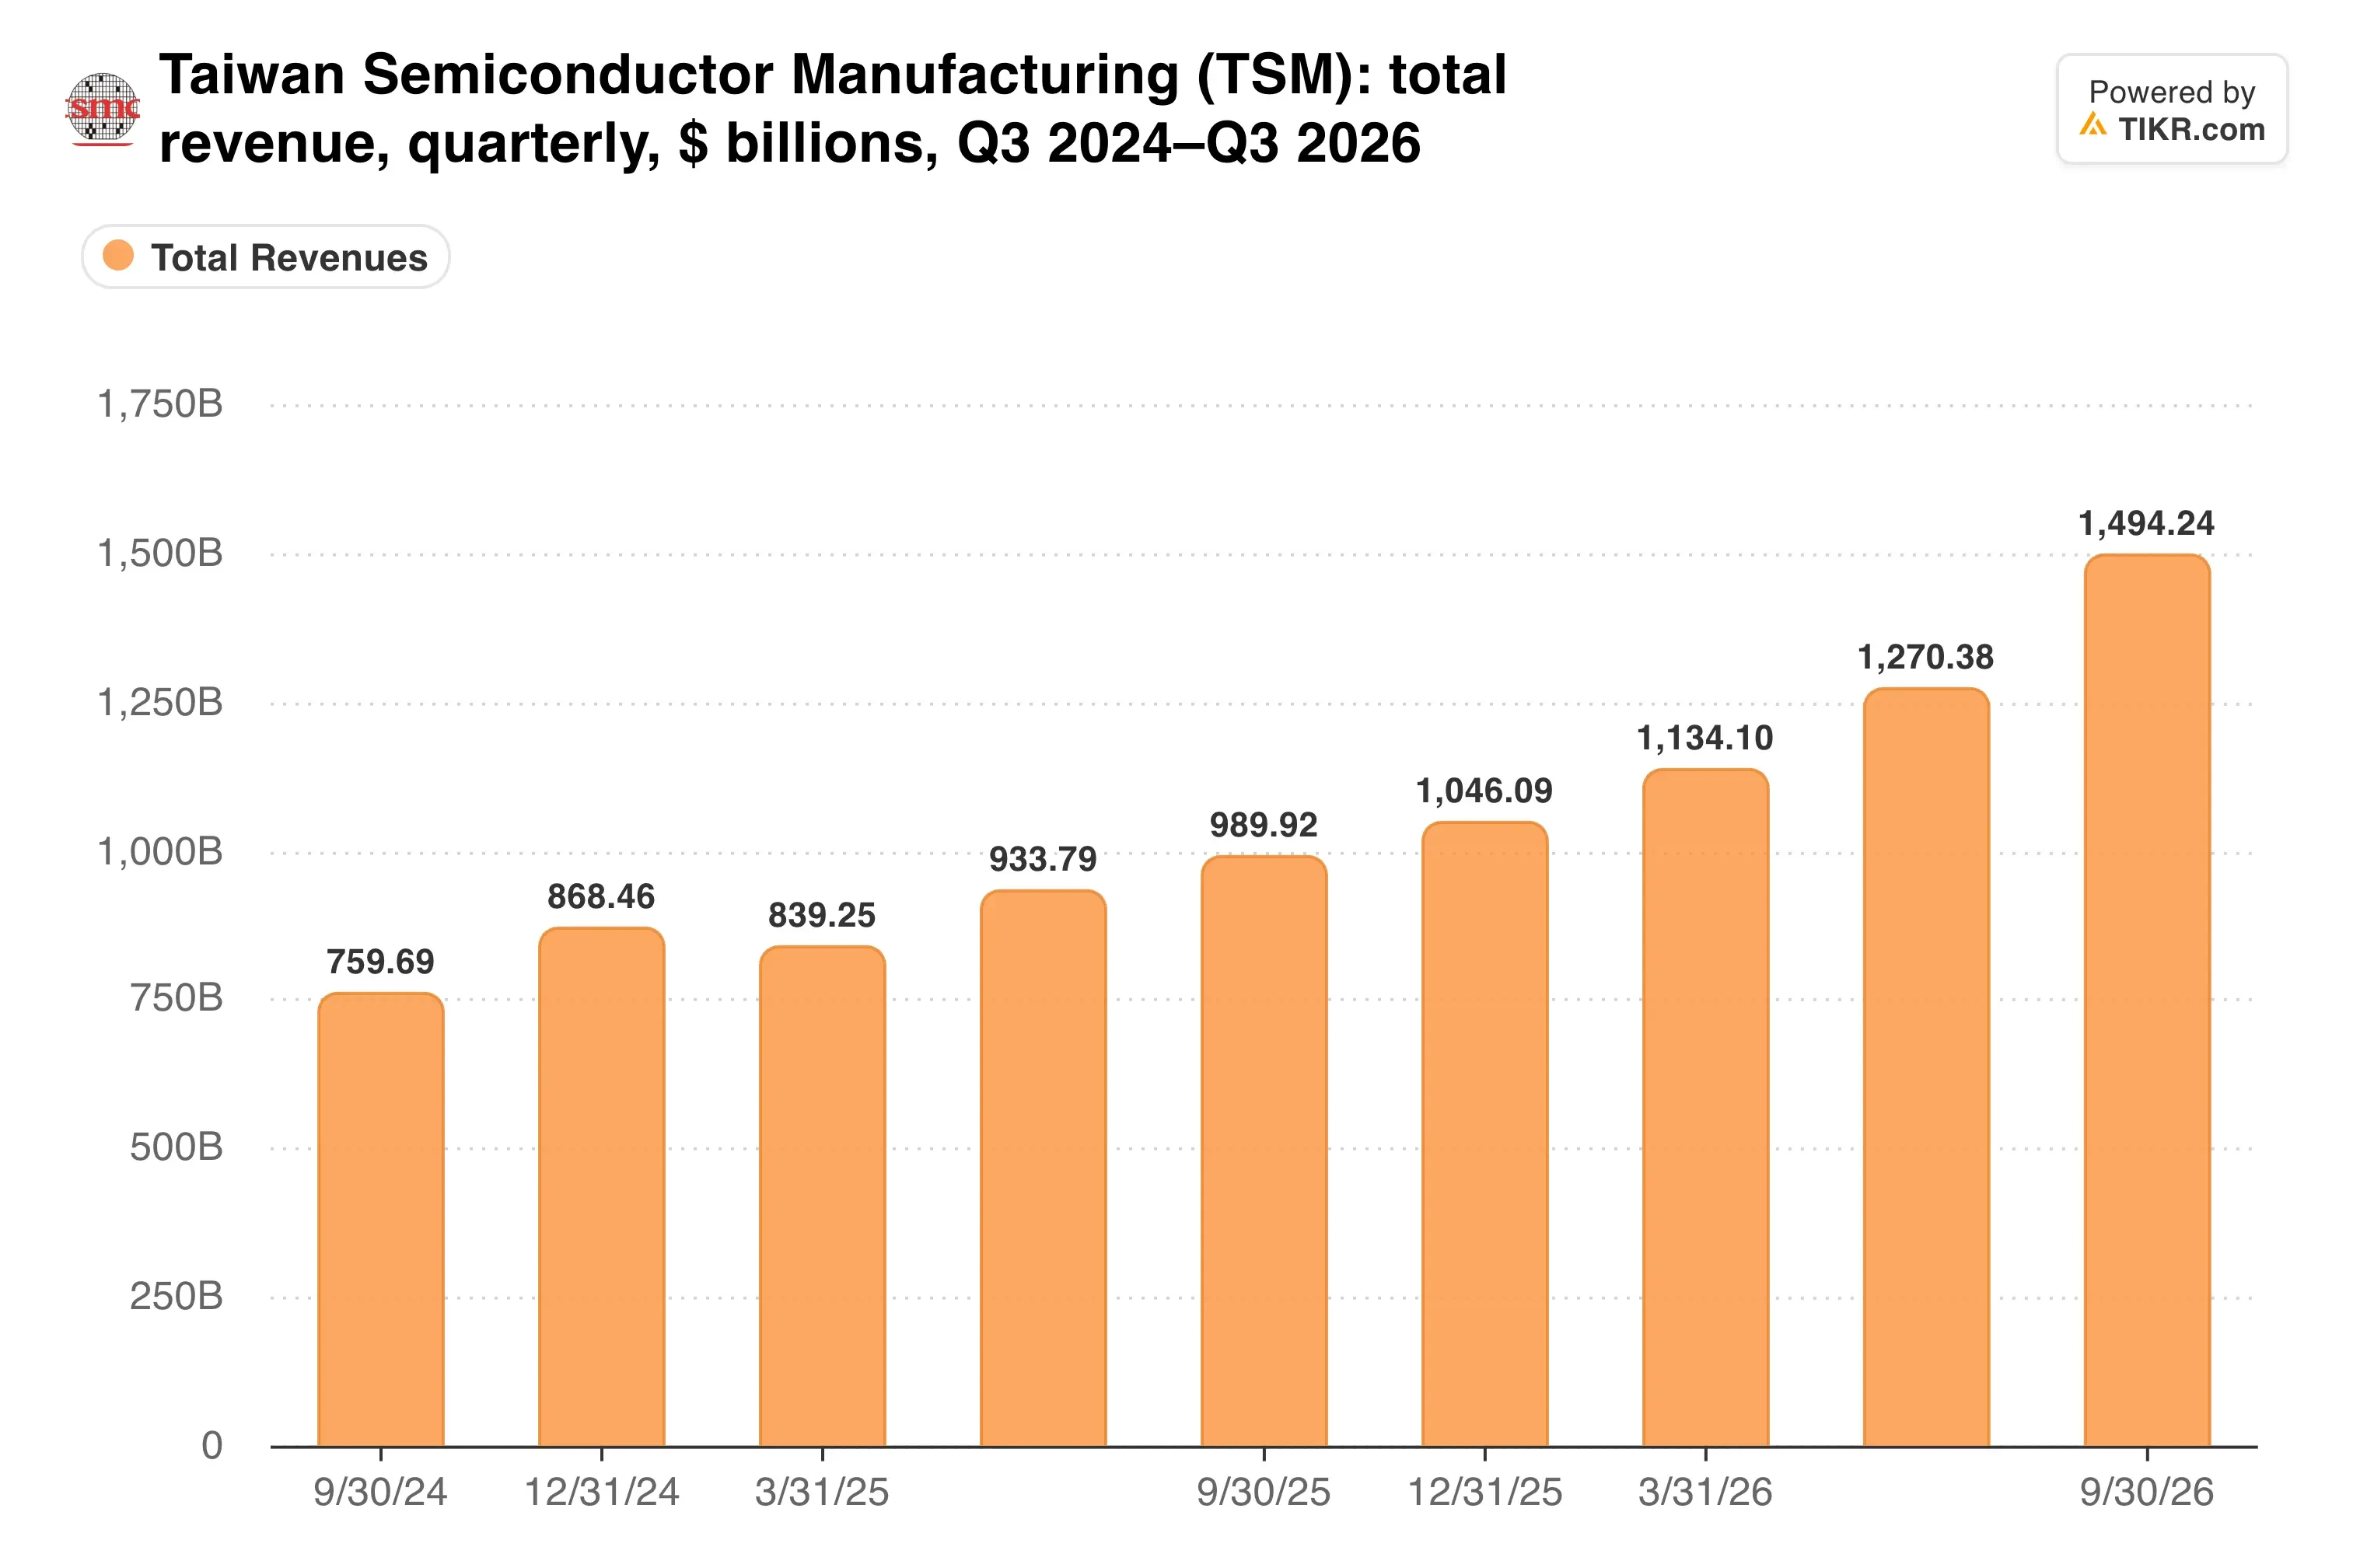
業績見通しの中間値は、既に過去最高を記録した売上高にさらに66億ドルを上積みすることを意味する。これほどの規模の企業にとって、前期比14%の躍進だ。
AIが工場の稼働率を支える
決算発表で、CFOのWendell Huang氏は「2ナノメートル技術の急激な立ち上げを含め、強い需要が継続すると予想している」と述べた。
この立ち上げが重要なのは、新しいプロセス・ノード(世代)ごとにウェハー単価が高くなるためだ。TSMCはまた、見通しを上方修正する際に、エージェントAI市場を含む堅調な複数年にわたる需要を指摘した。
上流では、受注が積み上がり続けている。中国のハイテク大手は**Nvidia (NVDA)** のチップを350億ドル以上発注しており、台湾の9月の輸出受注額は過去最高を記録した。それらのNvidiaチップはTSMCで製造される。
そのためTSMCは、需要に追いつくために投資を続けている。2026年の設備投資予算を520億~560億ドルから600億~640億ドルに引き上げ、第3四半期だけで138億ドルを支出した。
アナリストは既に、ここから利益が複利で成長し続けると予想している:

2027年以降の予想は、2nmプロセスの立ち上げが加速した場合に最初に現れる部分だ。
TIKRはTSMCについて21人のアナリストを追跡している。「買い」と評価しているのは何人か?
TSMCの「買い」「保有」「売り」レーティングの内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。TSMCのアナリスト評価を見る
レアアースが弱点となる可能性
TSMCは、レアアース不使用モーターを搭載した工場設備についてサプライヤーに調査を依頼している。話し合いは初期段階であり、広範な導入はまだない。それでも、特殊部品の不足は、スマートフォン、AI、データセンター、防衛関連の顧客すべてに対する生産を同時に混乱させる可能性がある。
台湾は代替策を構築中だ。同国の工業技術研究院(ITRI)は経済部と協力し、国内需要の約半分を満たす可能性のある試験ラインに取り組んでいるが、完成までには最大3年かかる。
利益率には、より小さく、より馴染み深いコストが伴う。売上総利益率は第2四半期から130ベーシスポイント低下したが、主な原因は2nmプロセスの初期コスト負担(ダイリューション)である。一方、**Micron Technology (MU)** は、メモリ価格の急騰により営業利益率80.7%を記録し、TSMCの58.7%を上回った。
そして、投資額は増え続けている…
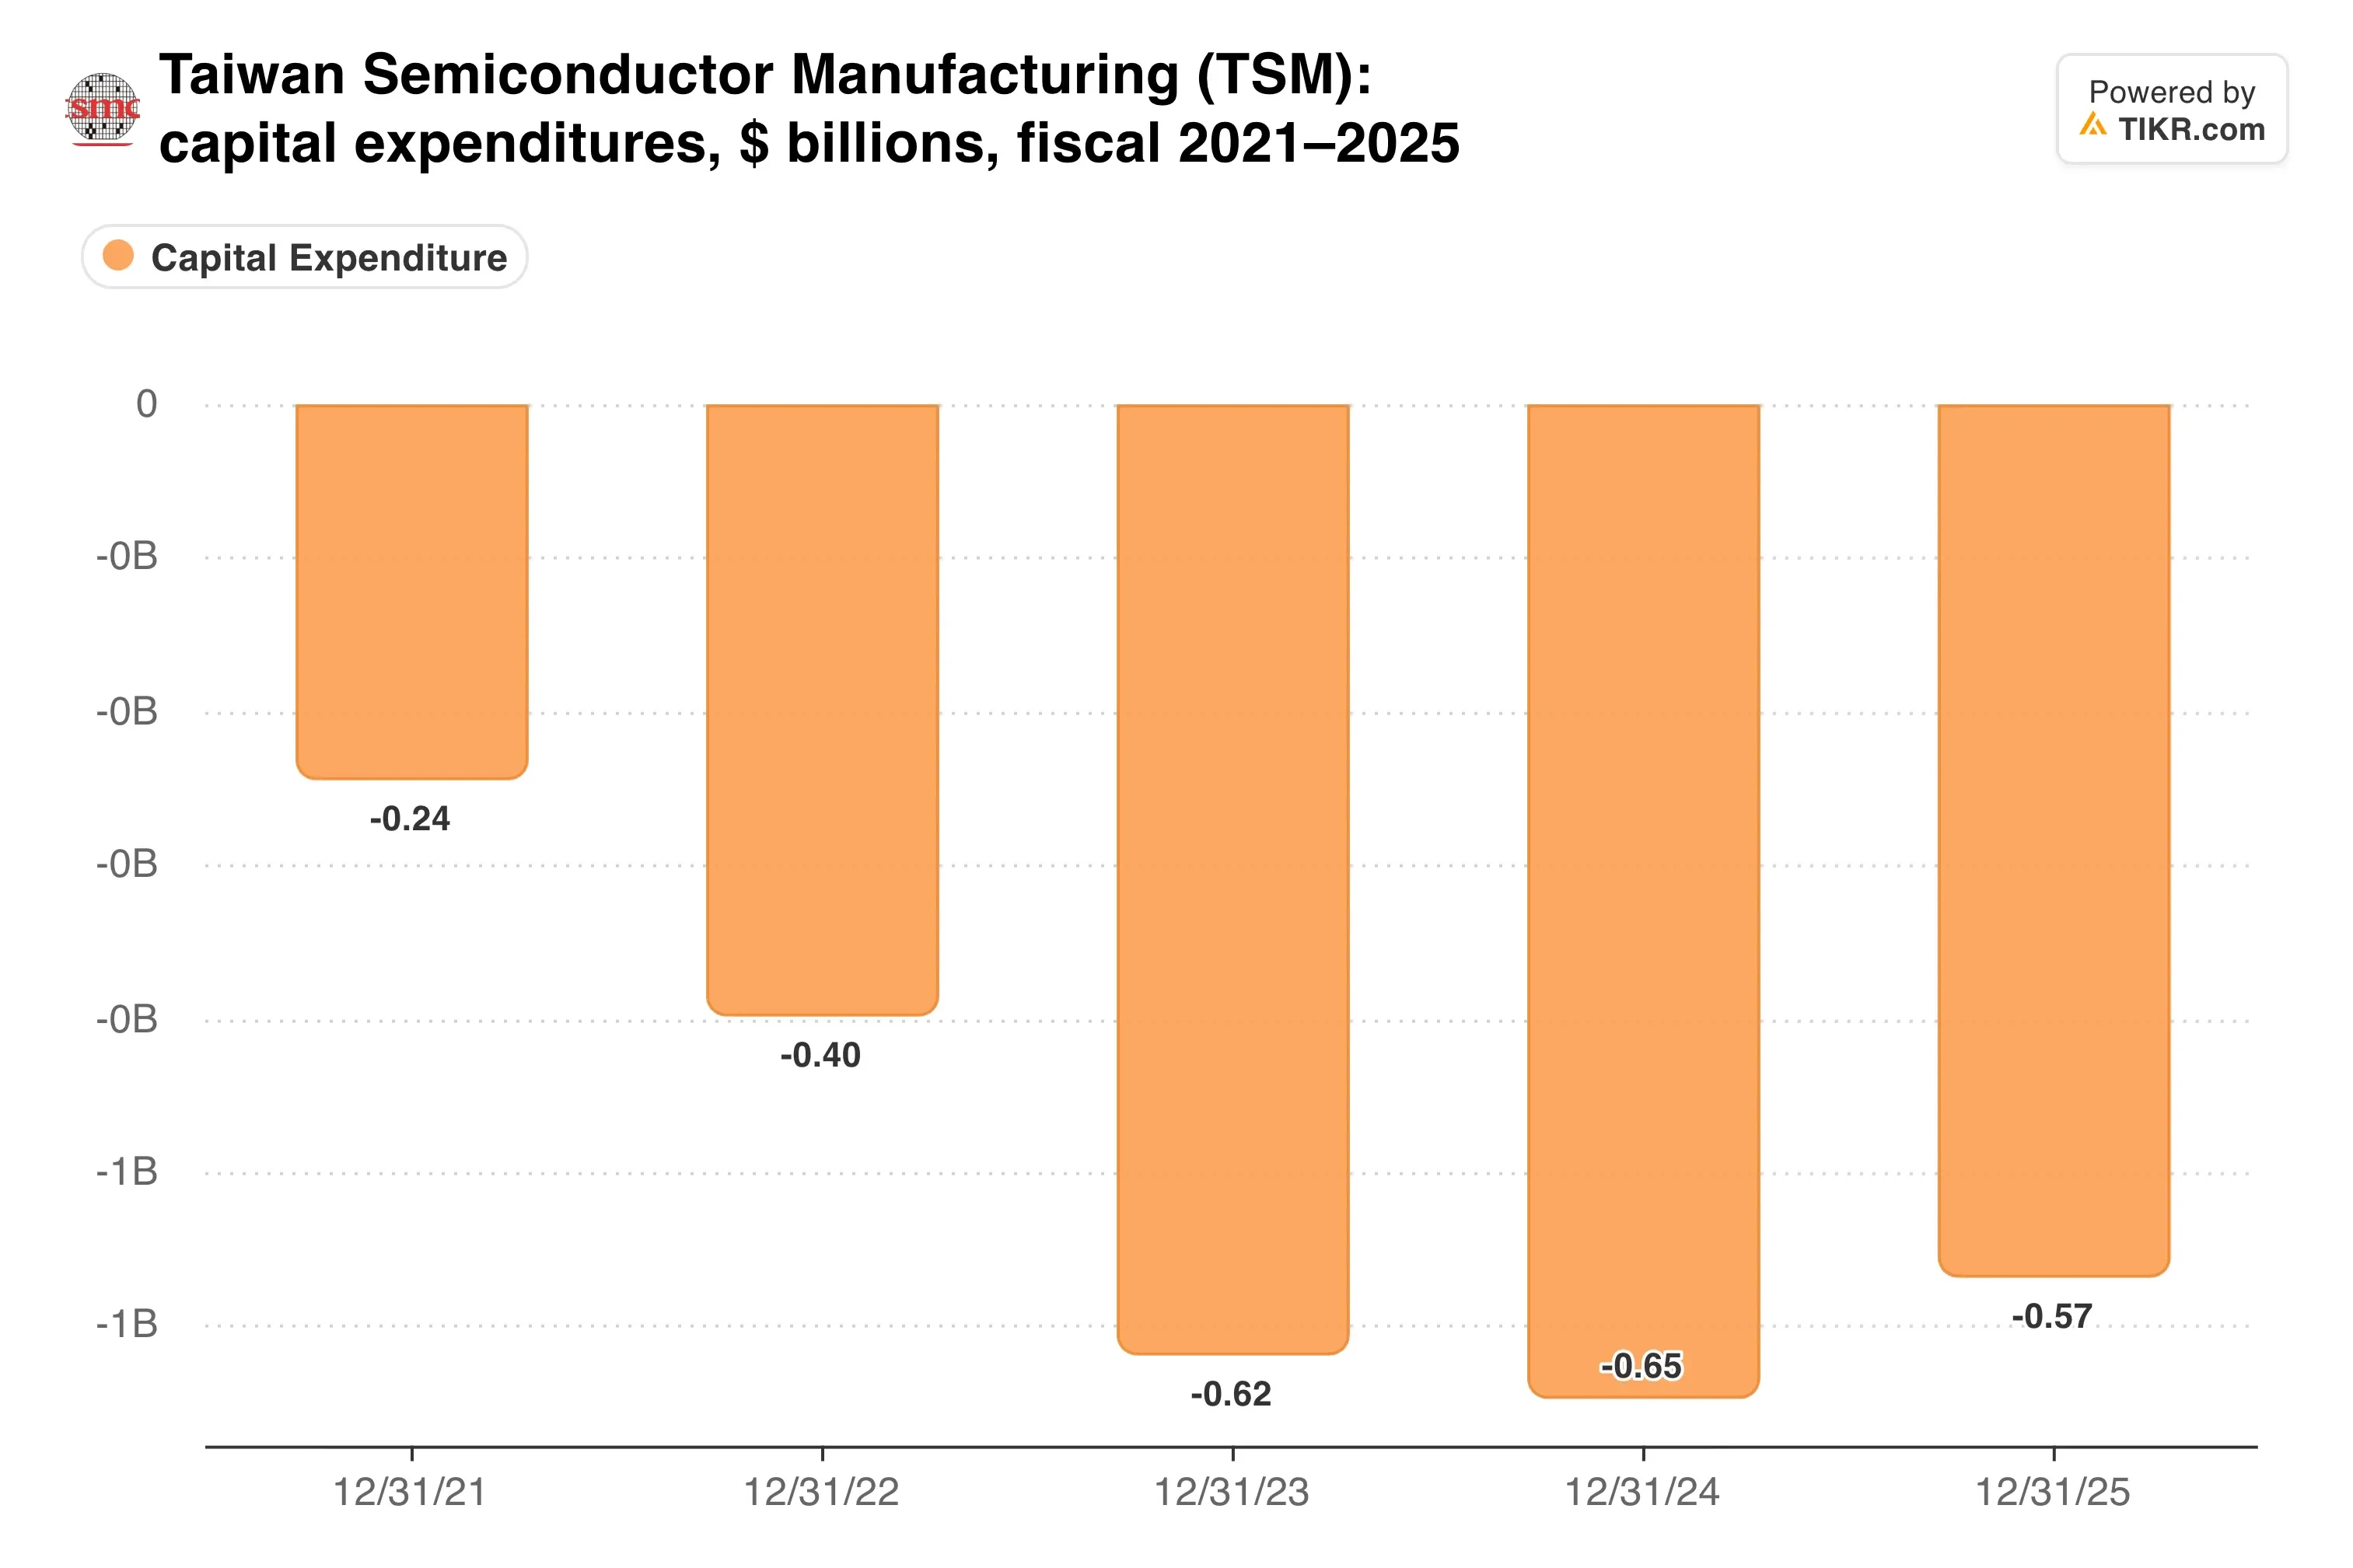
米国での投資計画が2,000億ドルを超える中、いかなる装置の遅延もすぐに高くつく。
私の見解:TSMCの需要に関するストーリーは私の助けを必要とせず、業績見通しは既に新記録を前提としている。私が注視するのは、供給側だ。レアアースの供給逼迫やアリゾナ工場の遅延は生産量に上限を設けることになり、生産能力こそがTSMCが販売するものだからだ。代替品を探すのは正しい動きだが、3年先の試験ラインでは2027年を守ることはできない。
TSMCは1月14日に第4四半期決算を発表する。その報告では、売上高が予想範囲内に収まるかどうか、そして2nmプロセスが拡大する中で売上総利益率が66%近辺を維持できるかどうかが明らかになる。
では、台湾積体電路製造(TSMC)株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、台湾積体電路製造(TSMC)の潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!