主なポイント
- Tradr ETFsは、AI関連銘柄への投資意欲が冷めつつある中、SKハイニックスの米国株に連動する2つのレバレッジ型ファンドを11月12日頃に閉鎖する予定です。
- SKハイニックスの10月28日の決算報告では、営業利益率が第2四半期の76%を上回り続けていることを示す必要があり、これはマイクロンの投資家にとってもメモリブームが継続しているかどうかの指標となります。
- 韓国のアナリストは約78%の利益率を予想しており、RBCはDRAM契約価格が第2四半期比20%上昇すると見込んでいます。
- 予想PER3.1倍という水準はピアック時を織り込んだ株価であり、ハードルをクリアする四半期決算があれば、足踏み状態の通期予想が再び上方修正される余地が生まれます。
SKハイニックス (SKHY) に連動する2つのレバレッジ型ファンドが、AI関連銘柄への投資意欲が減退する中、米国で上場開始からわずか3カ月で閉鎖されることになりました。
これにより、水曜日に発表される第3四半期決算は、SKハイニックスと、同じ景気循環に乗っているマイクロン (MU)にとって、メモリブームが依然として加速しているかどうかを示す最初の確かなデータとなります。
何が起きたか
Tradr ETFsは、SKハイニックスへの2倍ロング型およびインバース型ファンドを11月12日頃に清算すると発表しました。両ファンドは7月28日に上場し、これはSKハイニックスがADRを上場させた数週間後のことでした。両ファンドの合計資産はピーク時から60%以上減少し、約130万ドルとなっていると、ブルームバーグが報じました。
金額は小さいものの、これは市場の雰囲気を反映しています:SKハイニックスの韓国上場株は、史上最高値から56%下落しています。
ブームが終わったと考える者ばかりではありません。RBCは月曜日に、SKハイニックスはAI需要が依然として供給を上回る中、長期化するメモリの上昇サイクルから利益を得るポジションにあると述べました。また、インテルのPushkar RanadeはDwarkesh Podcastで、「世界は可能な限り作られるコンピュート能力を、そして可能な限り作られるメモリを消費するだろう」と述べています。
TIKRはSKハイニックスをカバーする16人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
SKハイニックスの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。SKハイニックスのアナリスト評価を見る
利益率に注目
SKハイニックスの2026年の急騰は、数量よりも価格による部分が大きいものでした。DRAM価格は第1四半期にビット出荷量が横ばいの中、60%台半ばで上昇し、第2四半期にはさらに約30%上昇しました。コストがほぼ固定されているため、前年同期比での第2四半期の売上高増加分の約90%が営業利益に達しました。
営業利益率は、2025年第2四半期の41%から、2026年第1四半期に72%、第2四半期に76%へと上昇しました。
マイクロンも同じ上昇を遂げています:同社のクラウドメモリ部門の営業利益率は、会計年度第3四半期までの1年間で46%から78%に上昇しました。そして、価格が下落する際には、このレバレッジは逆方向に同じように強く働きます。
水曜日のハードル
経営陣は、今四半期のDRAMビット出荷量が約10%増加するとの見通しを示しており、RBCはDRAM契約価格が第2四半期比20%上昇すると予想しています。FnGuideがまとめた韓国のコンセンサスでは、営業利益は₩77.0兆円、利益率は約78%とされています。
利益率が76%を上回り、DRAM価格が再び二桁で上昇すれば、上昇サイクルが依然として継続していることを示します。利益率が横ばい、またはDRAM価格の上昇が一桁であれば、価格がピークに達した最初の兆候となります。
通期予想はさらに多くのことを必要としています:それらは下半期に約₩168兆円の営業利益を暗示しており、これは上半期の₩98兆円と比較したものです。そして、これらの予想は沈静化しています。2026年の1株当たり利益(EPS)コンセンサスは6月30日以降12%上昇していますが、9月30日以降では1%未満の上昇に留まっています。
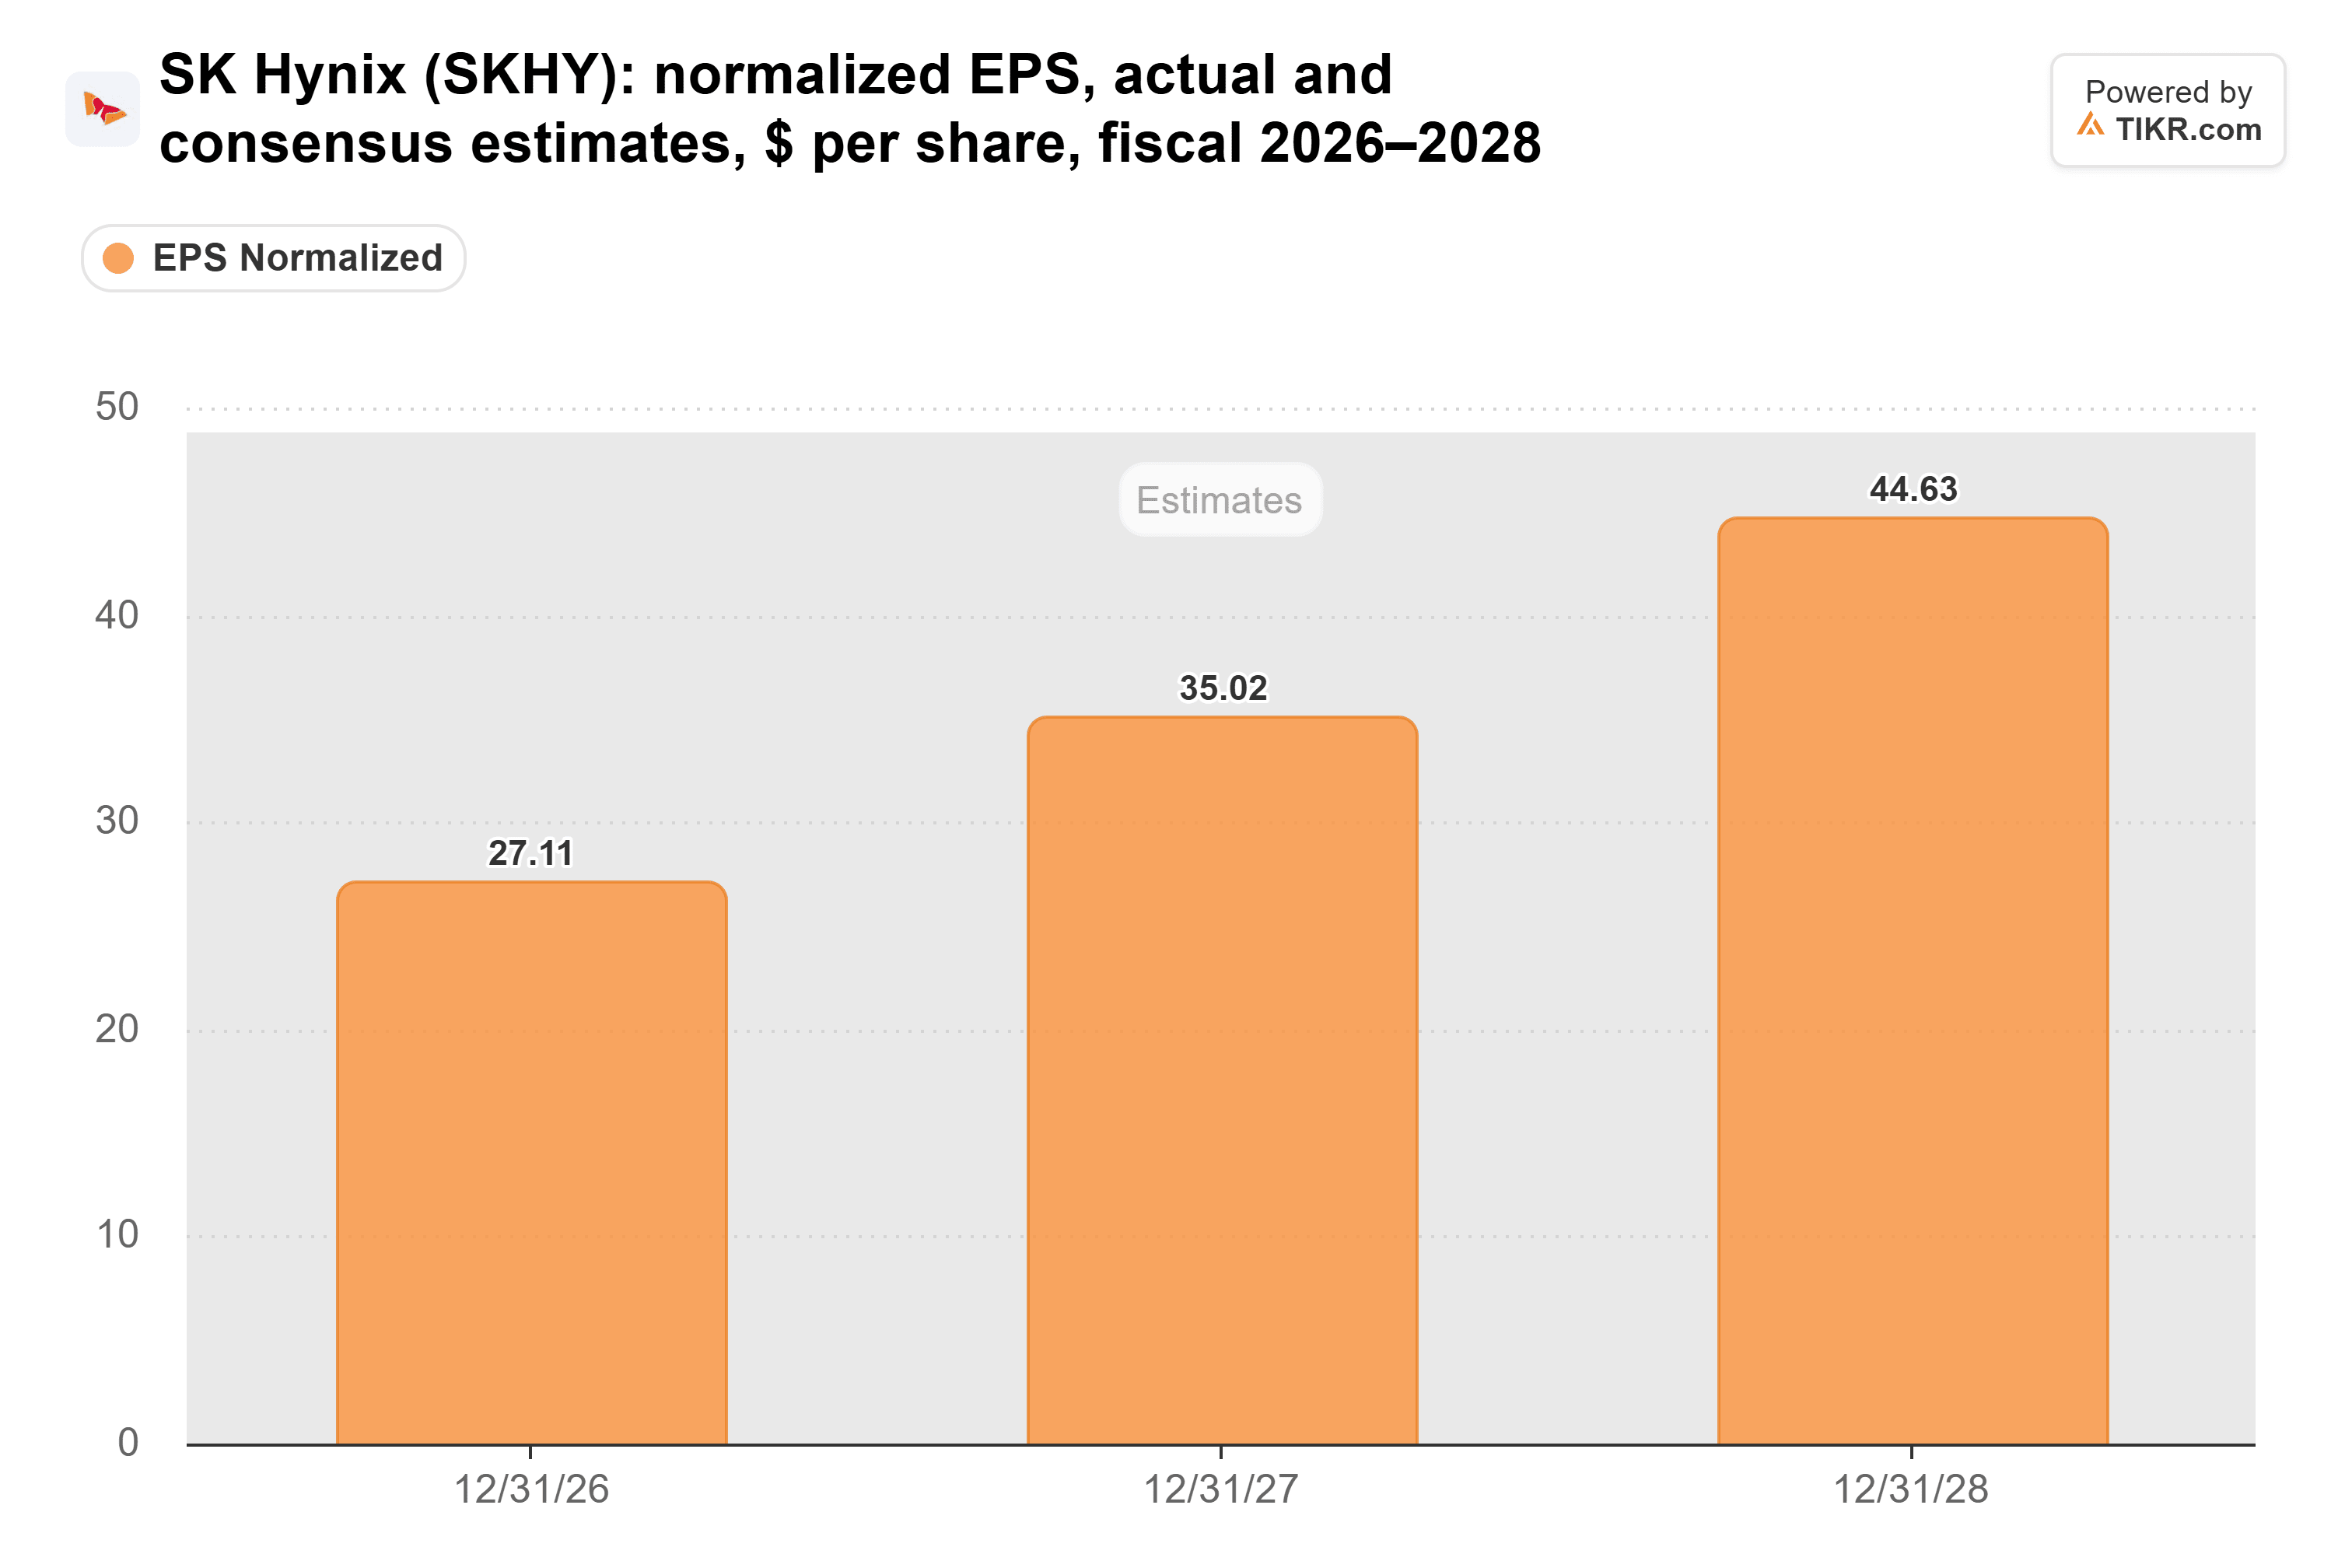
アナリストは今年の1ADR当たり利益を$27.11、2027年を$35.02と予想しています。韓国株については、1年前の2026年EPS予想は₩53,224でしたが、現在は₩354,500です。上昇する四半期決算があれば、この数字が再び上昇する余地が生まれ、足踏みする決算であれば下落リスクにさらされます。
ピークを織り込んだ株価
SKハイニックスのADRは予想PER3.1倍で取引されており、上場以降の平均である4.0倍を下回り、10月20日の3.0倍という安値近辺に位置しています。
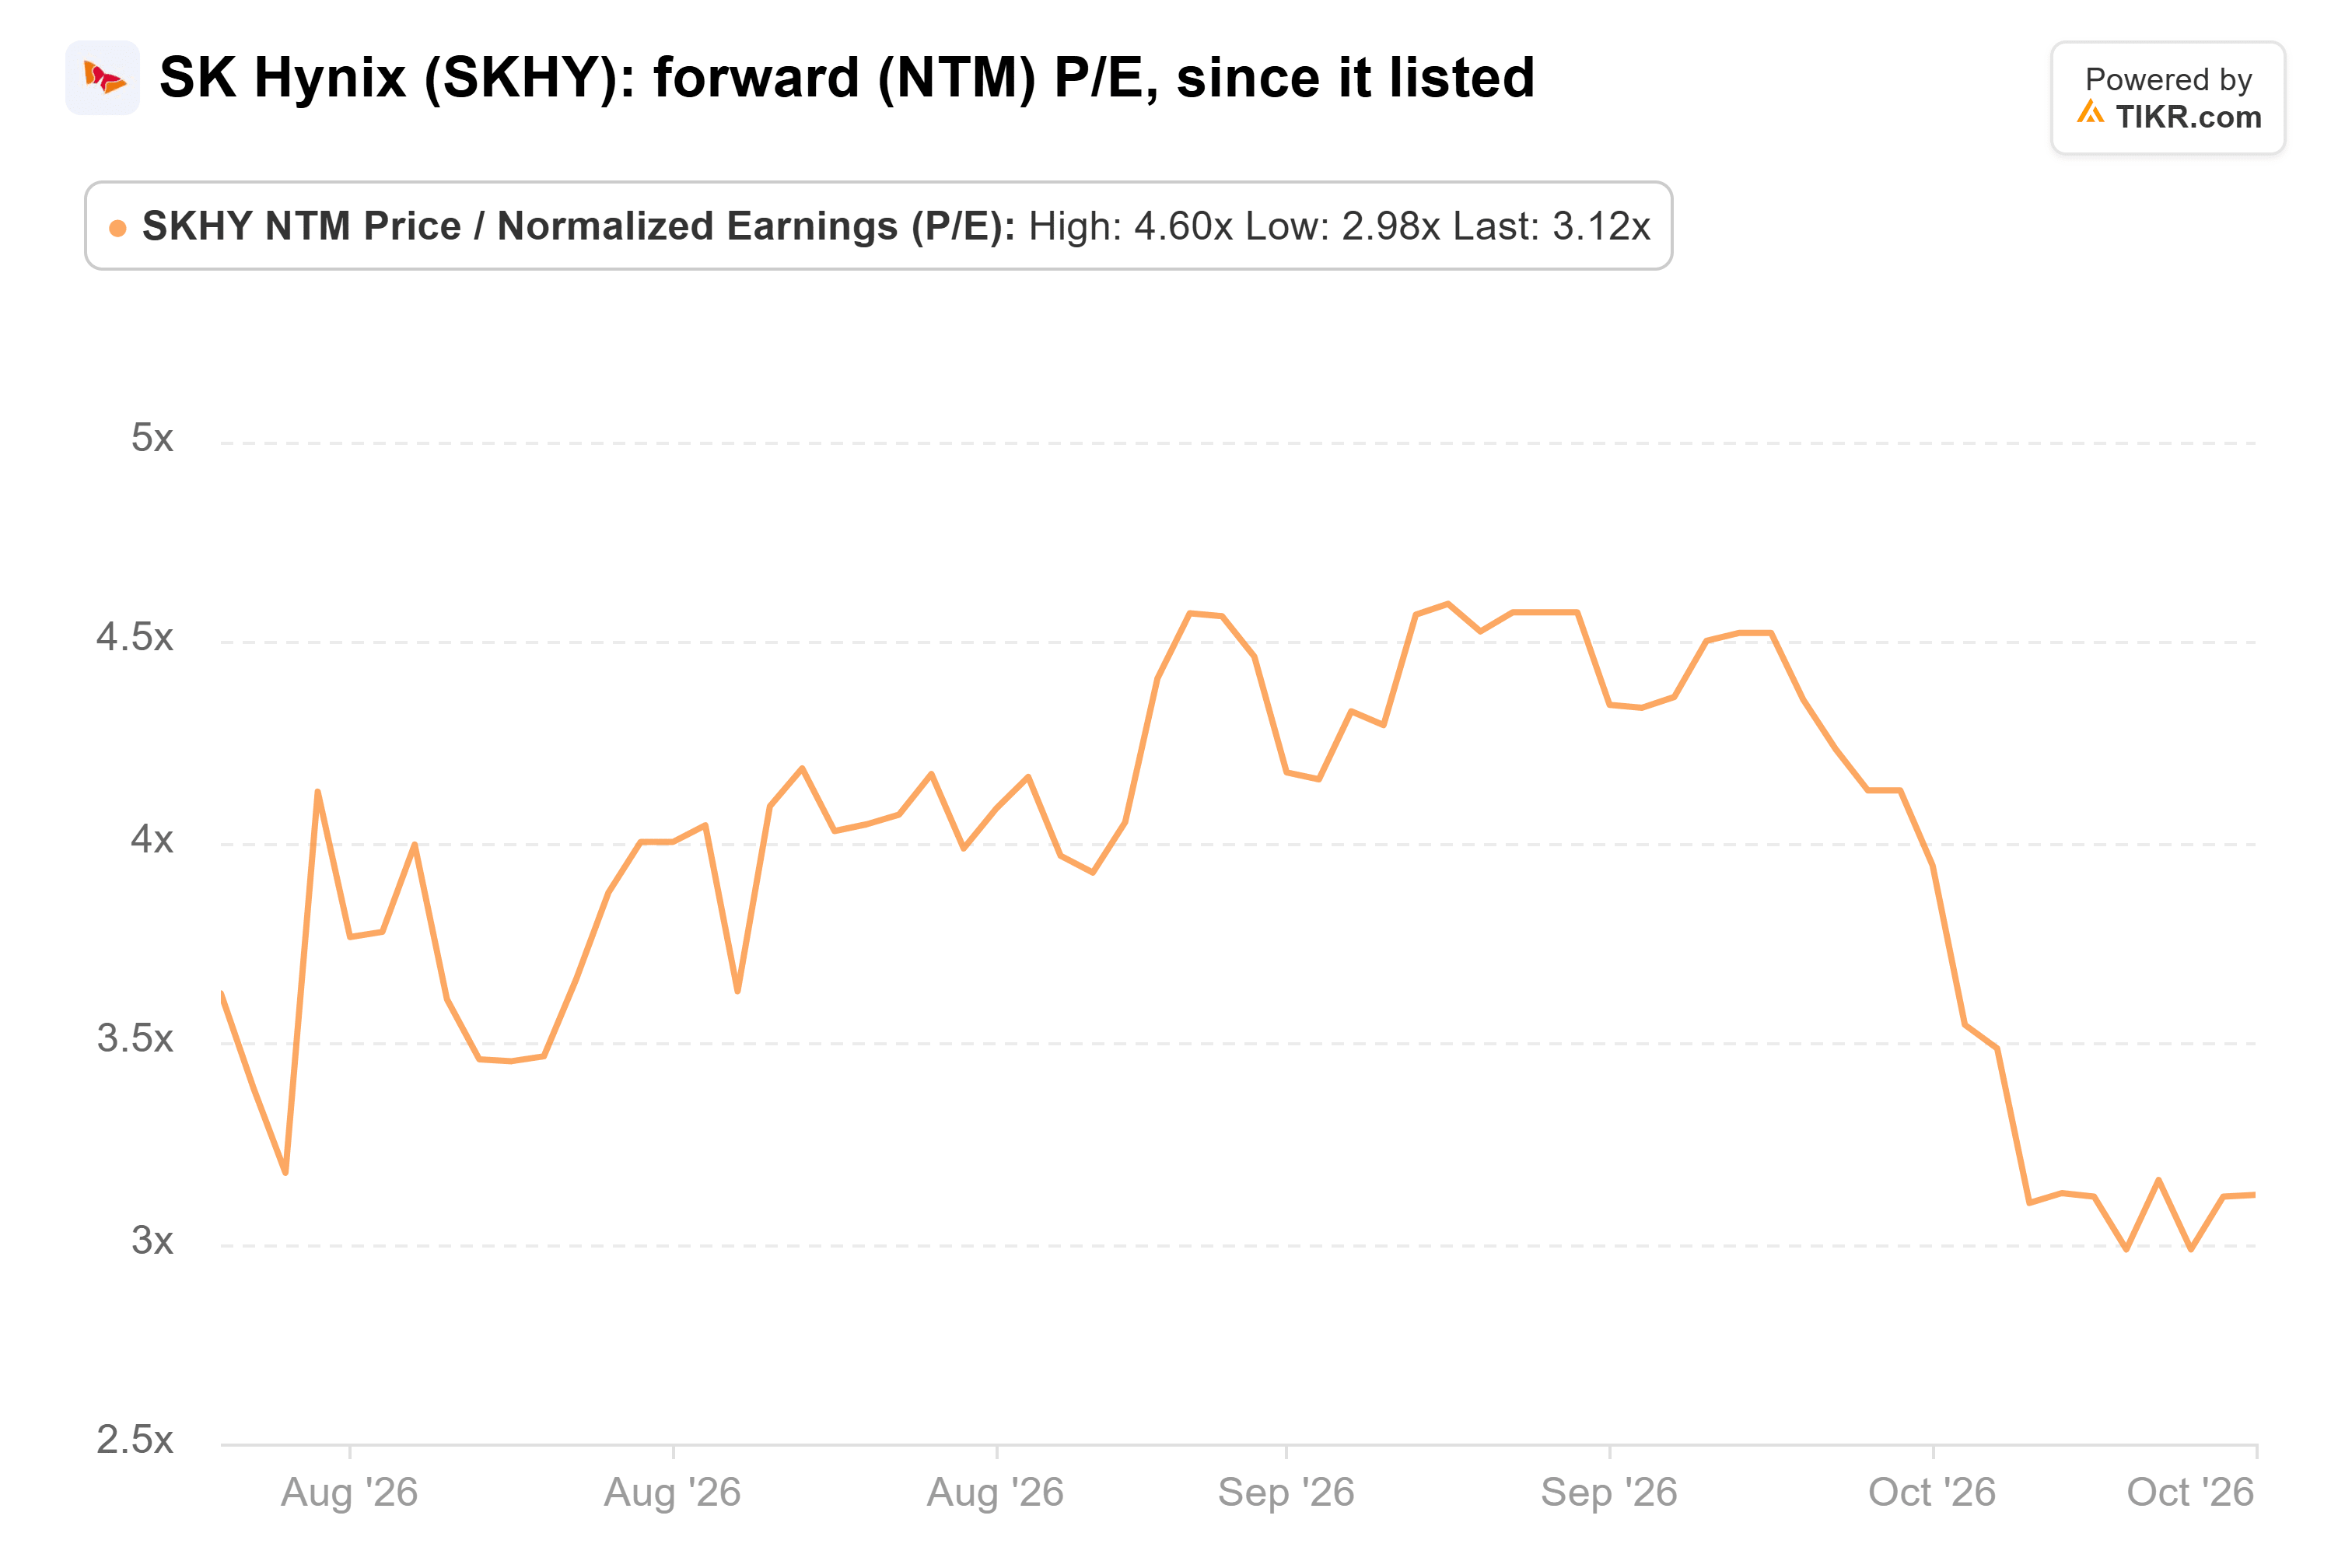
韓国株のより長い記録も同じことを示しています:PERは2014年以降のレンジの下限近くにあり、2018年の水準に近く、これは営業利益が2019年に87%減少する直前の水準です。
配当に関するニュースが水曜日の見出しをさらう可能性はまだあります:東亜日報が約₩16兆円の特別配当を[報じた](リンク必要)後、SKハイニックスは決算とともに新たな株主還元策を発表すると確認しました。しかし、その規模の配当はキオクシア株の売却益から捻出されることになるため、来年のメモリ価格については何も教えてくれません。
私の見解:3.1倍という水準は、市場が崖(急落)を織り込んでいることを示しています。しかし、経営陣は顧客のHBM需要が今後3年間で自社の生産能力をはるかに上回ると述べており、最初の新しい龍仁クリーンルームは2027年2月まで開設されません。水曜日に利益率が76%を超えれば、その見通しは過度に悲観的だったように見えるでしょう。
もちろん、1四半期で景気循環が決着するわけではありません:SKハイニックスはまだ2027年のHBM価格を示しておらず、経営陣は従来型DRAMの価格がHBM価格に影響を与える可能性があると述べています。
では、SKハイニックスの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SKハイニックスの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。投資を楽しんでください!