


主要なポイント
- OpenAIは年末までに年間収益を700億ドルに達するか上回ると見込んでいると報じられており、投資家のギャビン・ベイカーは、シェア獲得に伴う成長はAIインフラ需要に悪影響を及ぼすと主張している。
- ベイカー氏は、オープンウェイトのトークンはフロンティアトークンと同様のコンピュートコストがかかるが、OpenAIとAnthropicが価格を押し下げる交渉力を持つため、クラウド事業者により高いマージンをもたらすと述べている。
- MicrosoftはCoreWeaveの2025年収益の約67%を占め、CoreWeaveは大半が長期契約に縛られている一方、Nebiusは短期契約を利用して価格を引き上げてきた。
- アナリストは、Nebiusの収益が2025年度の5億3000万ドルから2028年度には230億ドルに増加すると予想しており、CoreWeaveの次の売上総利益率が注目すべき数字である。
もしあなたがAmazon (AMZN)、Microsoft (MSFT)、またはCoreWeave (CRWV) を保有しているなら、OpenAIの最新の数字は素晴らしいニュースに見えたことだろう。
ChatGPTの開発元は、年末までに年間収益を700億ドルに達するか上回ると見込んでいると、ブルームバーグが10月9日に報じた。これは、9月末時点で約500億ドルだった数字からの増加である。これにより、700億ドルは結果ではなく目標となった。その前日、フィナンシャル・タイムズは、OpenAIが投資家にそのrun rate(年間換算収益)が500億ドル近くになっていると伝えたと報じており、9月下旬に流れた700億ドルという数字を大きく下回っていた。
OpenAIの成長は、クラウド事業者からのコンピュートリースの増加を意味するはずだ。そうではないのか?
Atreides Managementのギャビン・ベイカーは「より極端な見方」を持っている。彼は10月9日、Xに投稿した:
「OpenAIとAnthropicの加速が、たとえ部分的にシェア獲得に起因するものであっても、AIインフラ需要にとっては純粋にマイナスになると考えている。」
これは、この2大AI研究所をクラウド事業者にとっての最高の顧客と見なしてきた人々にとっては、意外な展開だ。
同じコンピュート、より太いマージン
ベイカーはコストから始める。彼の言葉によれば、「あるトークンの生産コスト(コンピュートとエネルギー面)は、それがオープンウェイトのトークンであろうとクローズドフロンティアのトークンであろうと同じである。」
変わるのは支払う側だ。彼は次のように述べている:
「そして、AnthropicとOpenAIの交渉力と規模を考えると、オープンウェイトのトークンはクラウドおよびネオクラウド事業者にとって最もマージンの高いトークンである。」
簡単に言えば、OpenAIとAnthropicは価格交渉でクラウド事業者同士を競わせられるほどのコンピュートを購入する。レンタルGPU上でオープンウェイトモデルを実行するスタートアップにはそれができない。
そして、そうした顧客が殺到している。Social Capitalによれば、9月の最終週、DeepSeekモデルはOpenRouter上で、OpenAI、Google、Anthropic、xAIのモデルを合わせたよりも多くのトークンを処理した(出典)。
CrusoeのCEOチェイス・ロックミラーも、自社のマネージド推論ビジネスで同じ分断を目にしている。彼は10月3日の20VCで、「人々はオープンソースよりもクローズドソースのフロンティアモデルにより多くのお金を費やしているが、生成されるトークン数はオープンソースの方がクローズドソースよりも多い」と語った。
ベイカーは以前にも同様の指摘をしている。8月のスレッドで、彼はクローズドフロンティアトークンが最終的に「経済的価値の60〜90%を占めるが、トークン数の15〜25%に過ぎない」と予測した。クラウド事業者にとって、トークン数はワークロードであるため、これはその大部分のボリュームが交渉力の乏しい顧客からもたらされる未来を意味する。
CoreWeaveの数字が示すもの
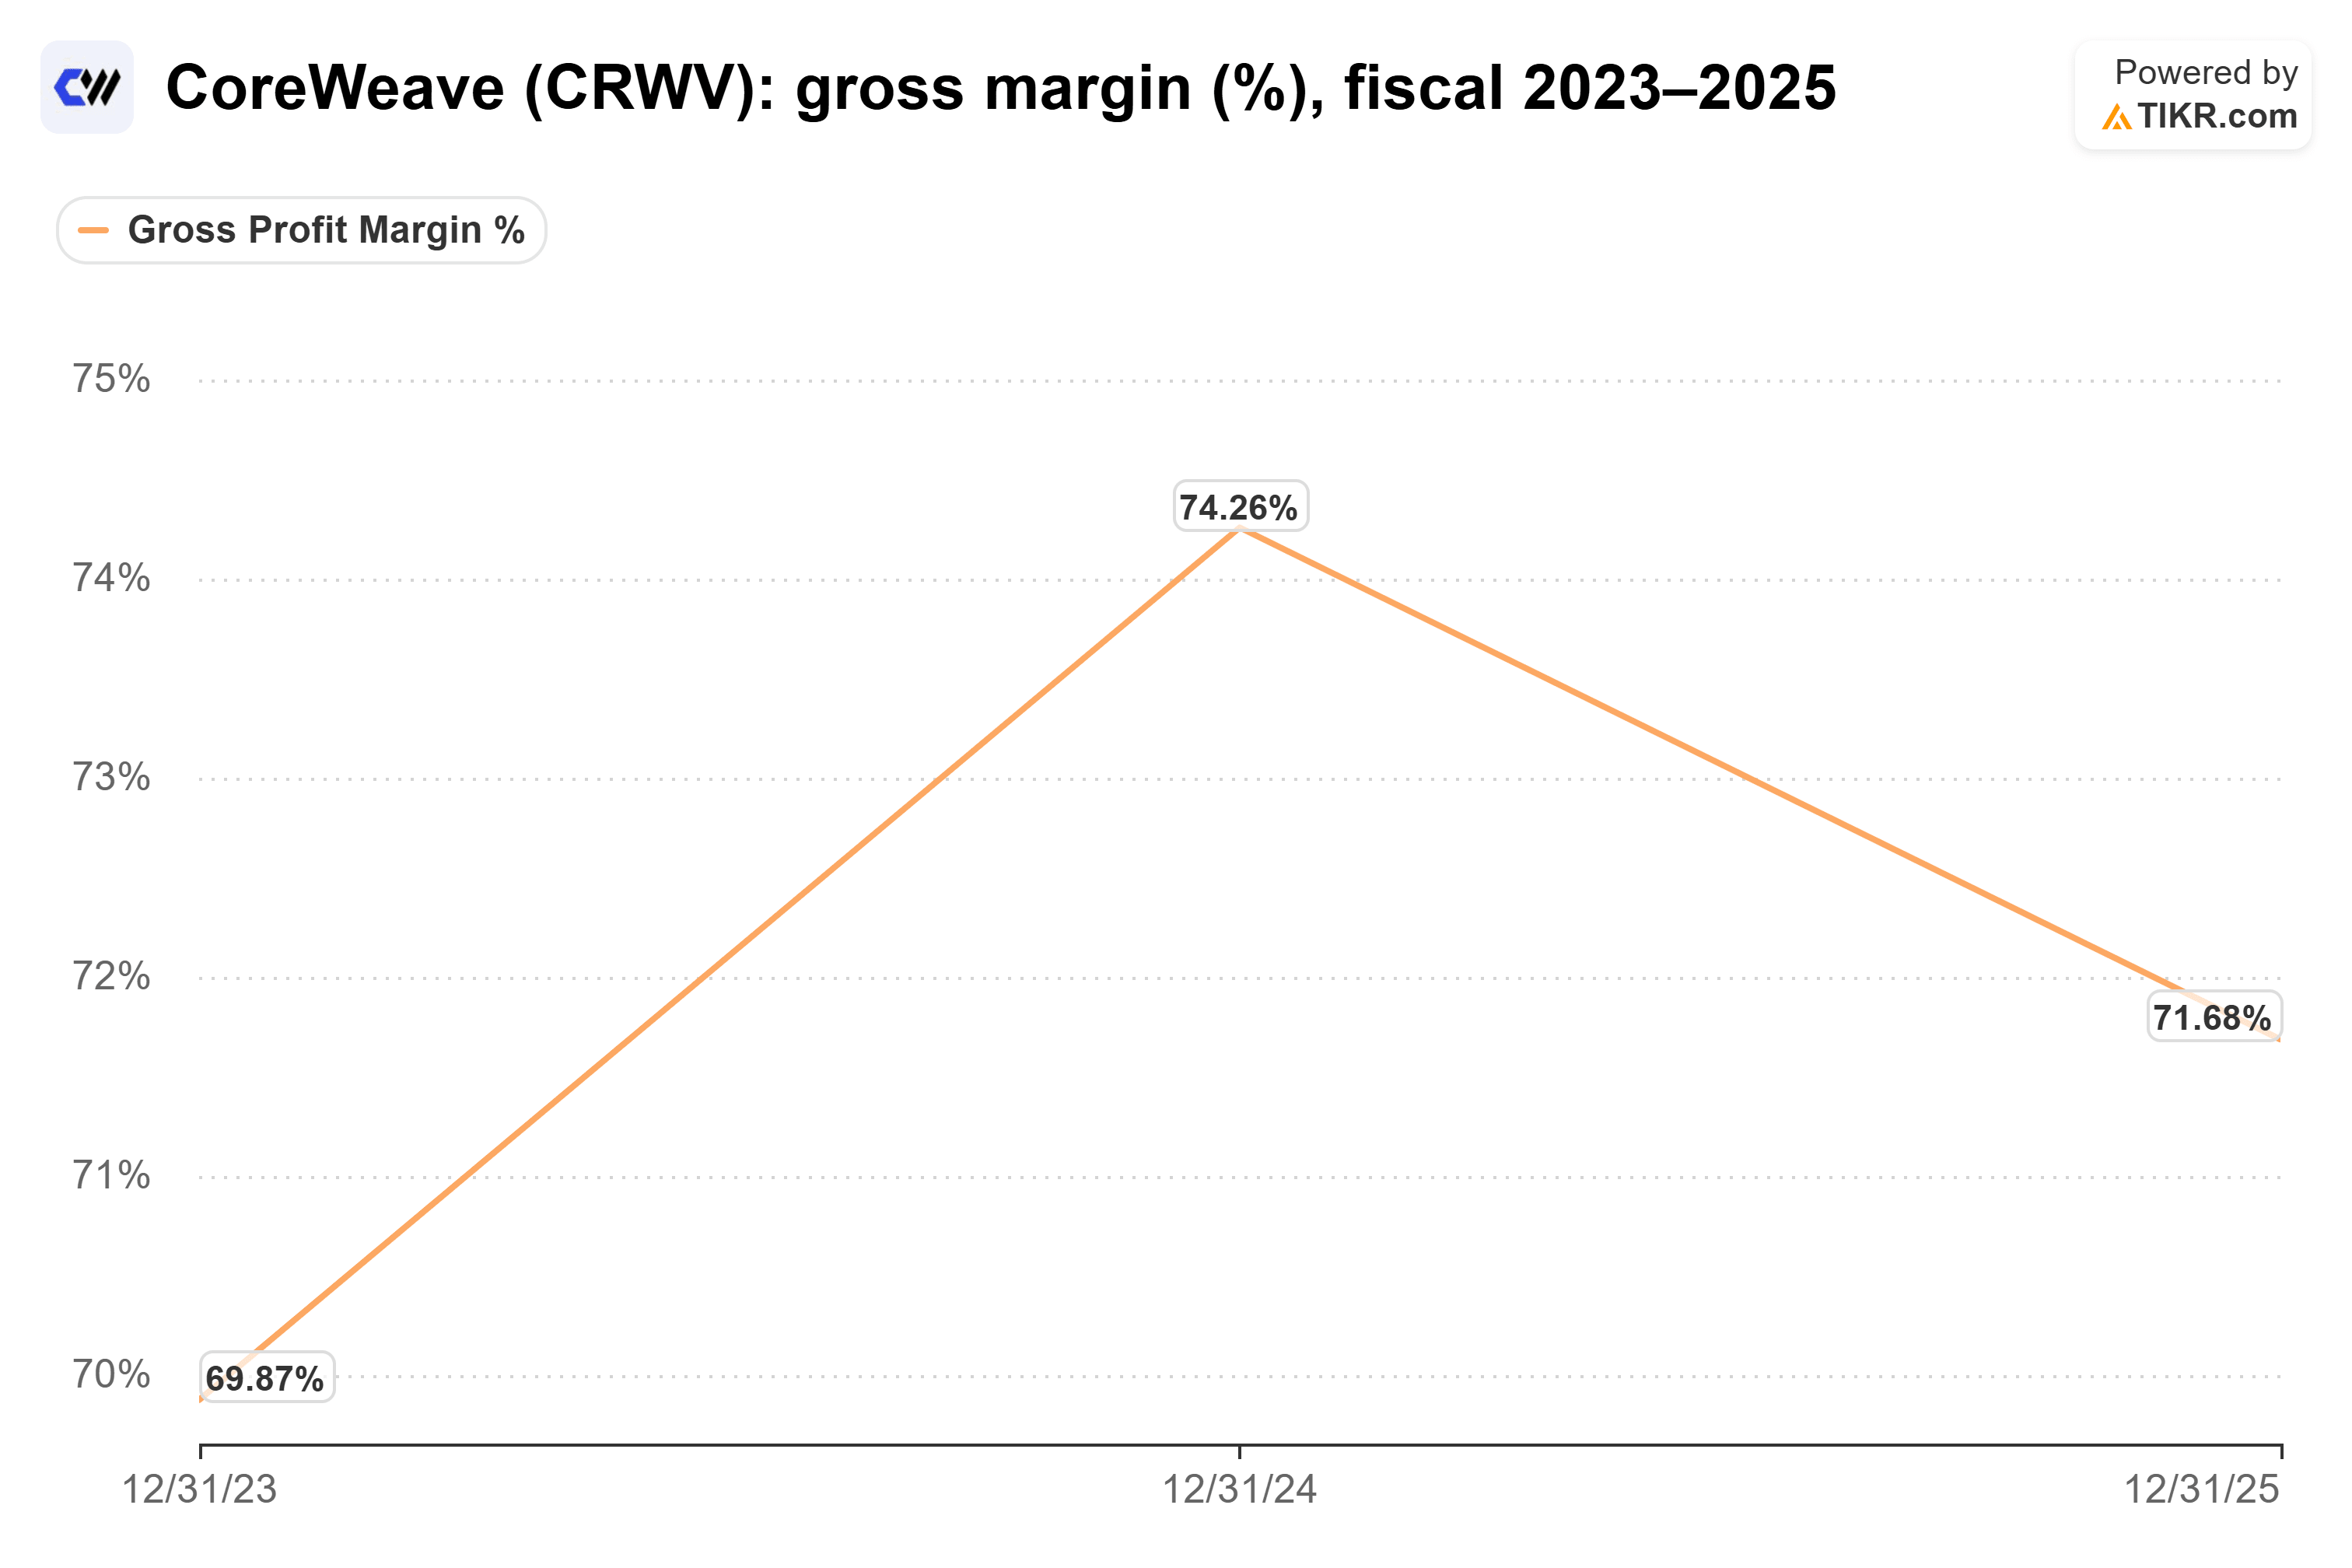
CoreWeaveは最も明確な検証例である。なぜなら、単一の支配的な買い手がどのような影響を与えるかを示しているからだ。CoreWeaveの年次報告書によれば、MicrosoftはCoreWeaveの2025年収益の約67%をもたらし、2024年の62%から増加した。同じ期間に、CoreWeaveの売上総利益率は74.3%から71.7%に低下した。
この報告書は、この低下をMicrosoftの交渉力に帰因させてはいない。また、71.7%という売上総利益率はサーバーおよびネットワーク機器の減価償却費を除外している。顧客集中度はその後低下しており、CoreWeaveの最大顧客は2026年第2四半期の収益の36%を占めた。
ここにMicrosoftの複雑な立場がある。同社は巨大クラウドの一つであるAzureを運営しており、オープンウェイト需要の拡大に伴い利益を得るべき立場にある。同時に、CoreWeaveに対して交渉力を持つ大口買い手でもあり、ベイカーの議論の両側に位置することになる。
Nebiusがより有利な立場にある理由
Nebius (NBIS) は対照的な例である。SemiAnalysisのディラン・パテルはBig Technology Podcastで、NebiusはSemiAnalysisのClusterMaxレーティングにおいて「トップクラウド事業者の中で最も短い平均契約期間」を持っていると指摘し、次のように付け加えた:
「Nebiusはこの状況を利用して価格を大幅に引き上げることができた。」
彼によれば、CoreWeaveは自身を主に長期契約に縛り付けてしまったため、同じように利益を得ることができなかったという。
パテルは契約期間について話していた。それでも、短期契約こそが、ベイカーが述べる価格設定をクラウド事業者が捕捉することを可能にするものだ。もし小規模顧客からの需要が増え続ければ、Nebiusは数年ではなく数ヶ月で価格を再設定できる。
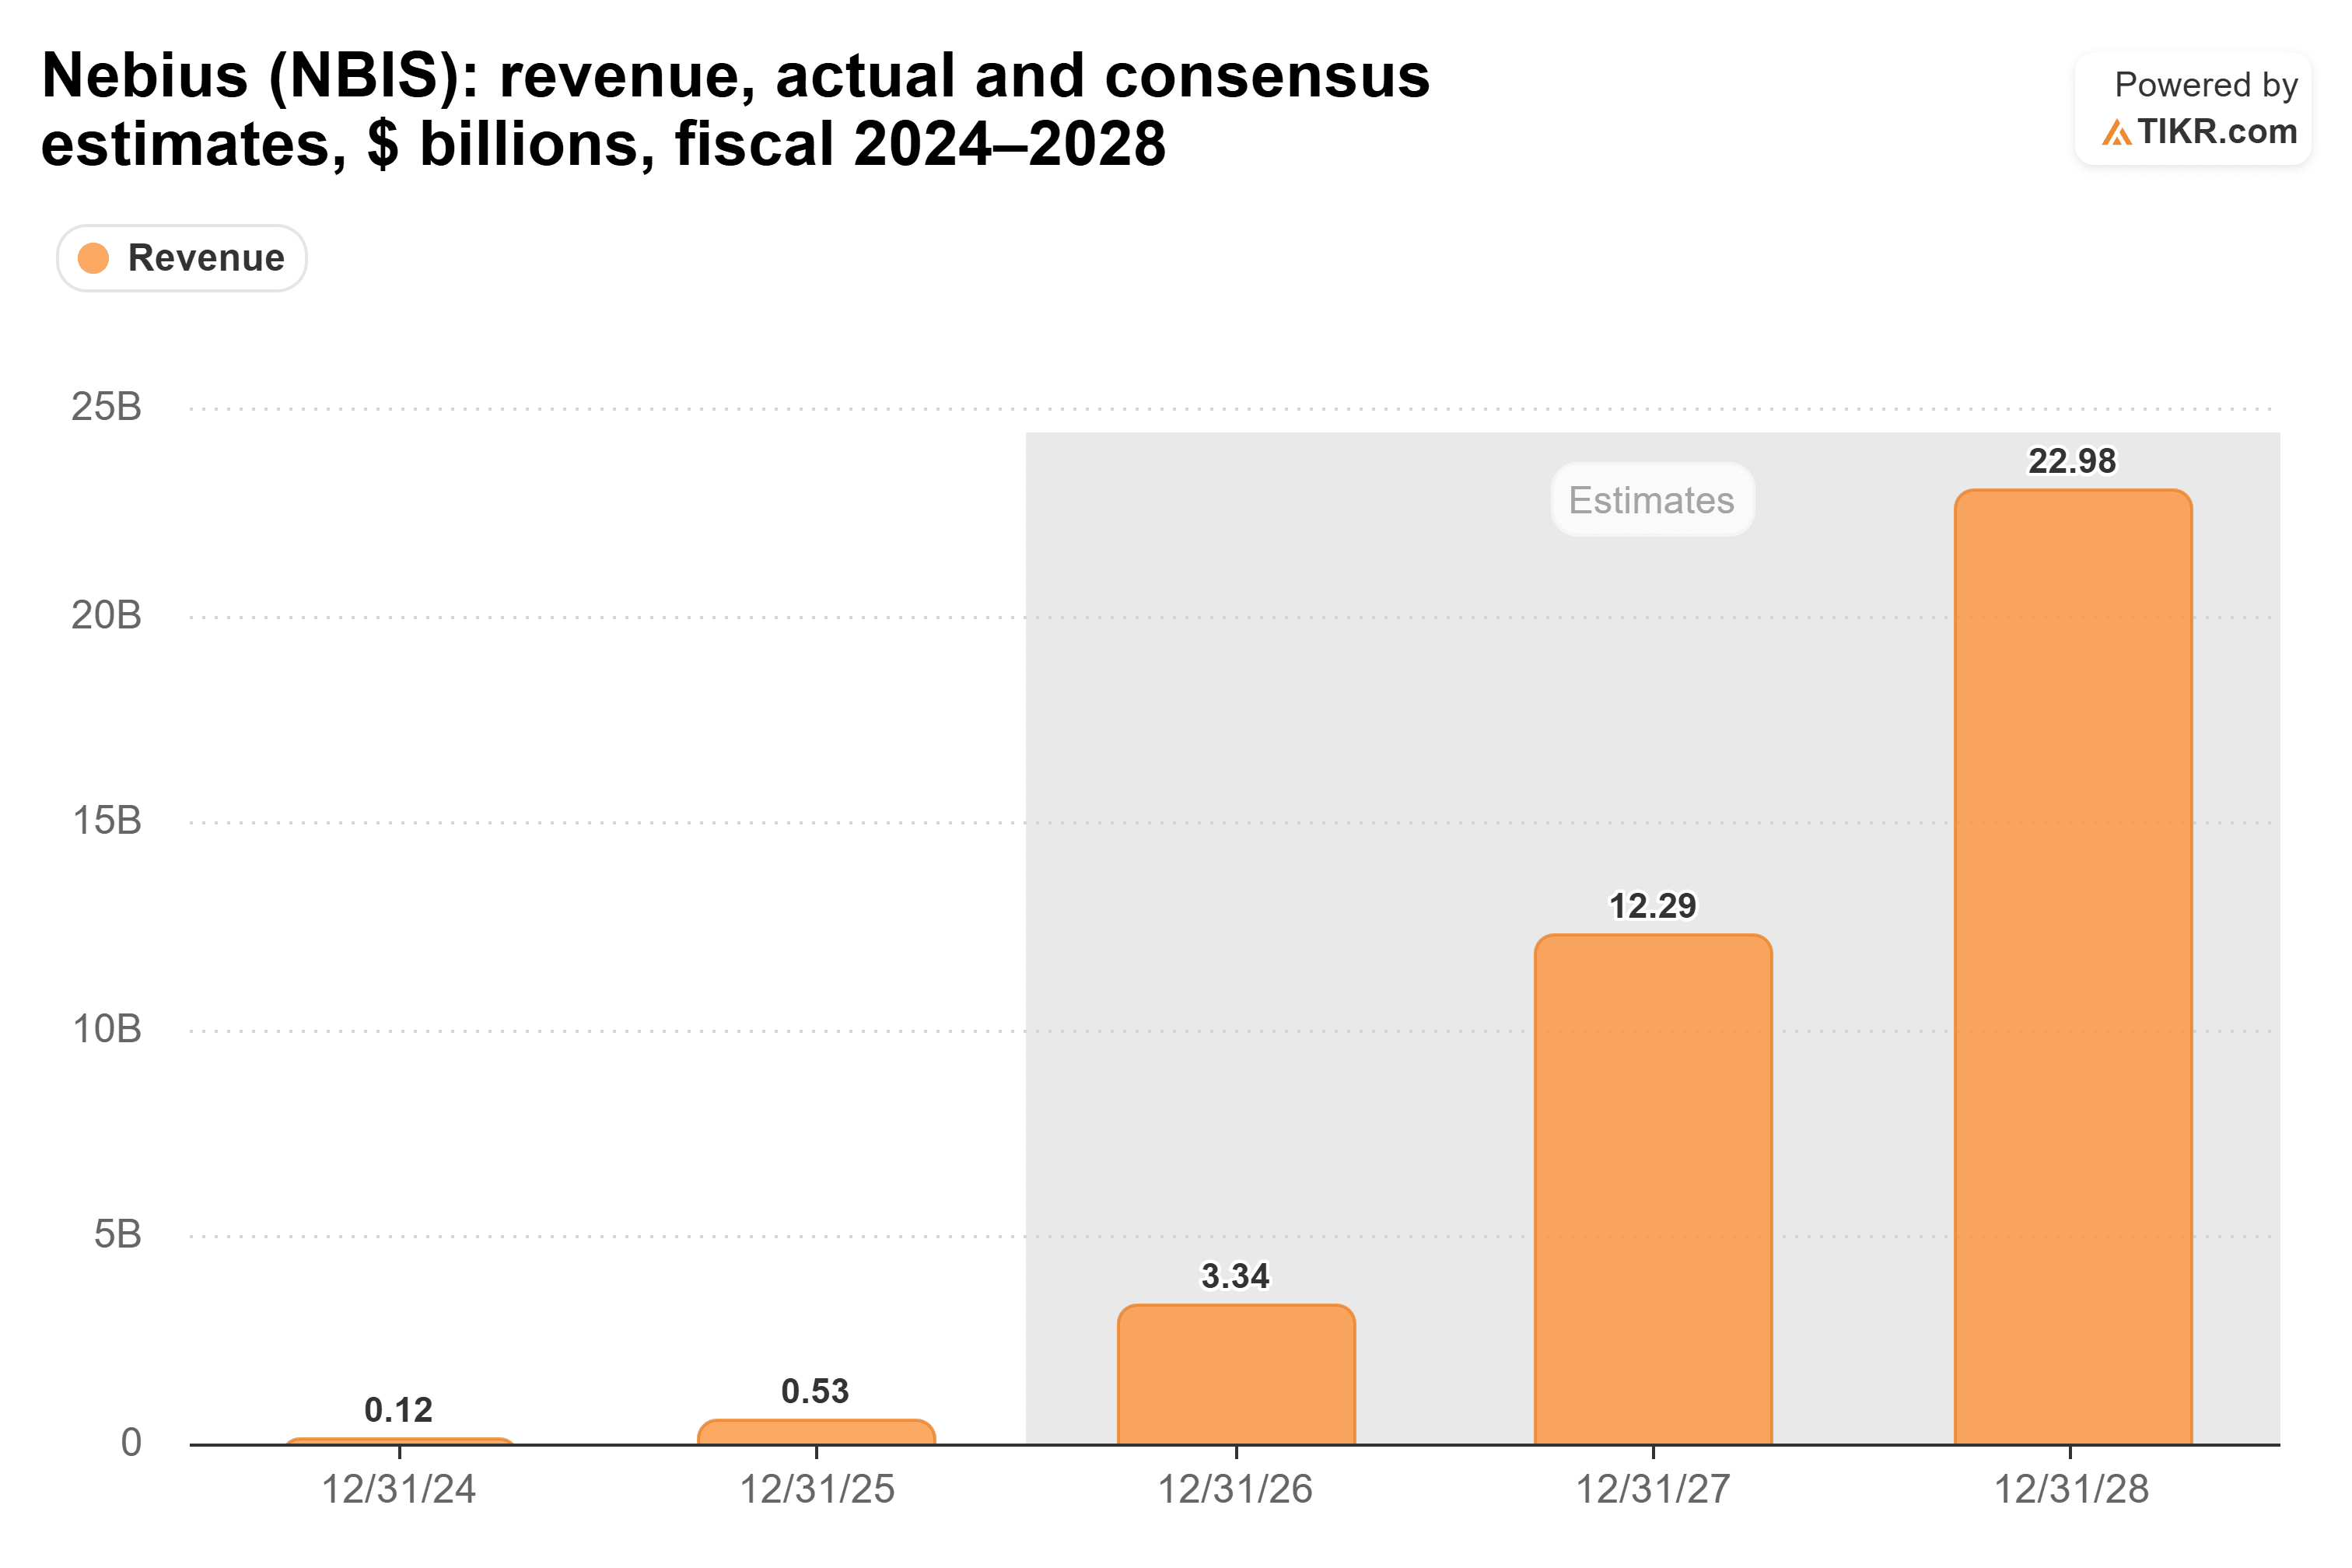
アナリストは、Nebiusの収益が2025年度の5億3000万ドルから、今年度は約6倍の33億4000万ドルに、そして2028年度には230億ドルに達すると予想している。
これらは予想に過ぎず、これを達成するには多くのことがうまく行かなければならない。しかし、市場はすでに価格設定力を高めていく企業を期待している。
Amazonの位置づけ

Amazonのケースは規模に関するものだ。同社の企業全体の営業利益率は、2021年度の5.3%から2025年度の11.2%へとすでに2倍以上に拡大している。
この利益率はAI以外の小売や広告なども含むため、それだけではベイカーの主張を証明することはできない。しかし、売上高1ドルあたりの利益をすでに増やしつつあるビジネスを示している。交渉力の弱い顧客からのトークン数増加は、同じ方向に押し進めるだろう。
研究所が依然として最大の小切手を切る
ベイカーの主張に対する最も強い反論は、オープンウェイトモデルがすべての事業者のトークン価格を押し下げるという点だ。もしそれがOpenAIとAnthropicの収益を圧迫するなら、彼らがこれらの同じクラウド事業者と結んだ巨大なコンピュート契約も縮小する可能性があり、そのスピードはオープンウェイトのボリュームがそれを置き換えるよりも速いかもしれない。
ベイカーの返答はこうだ:「サプライチェーン全体がオープンウェイトモデルから利益を得る。」別のユーザーが、研究所は利益を再びトレーニングに投入すると指摘したとき、彼は答えた:「トレーニング需要は必然的にコンピュート需要全体の中で無視できる割合に収束するだろう。」
これは、推論ボリュームが他のすべてを上回る成長を見せるとの賭けだ。しかし現在、CoreWeaveは依然として大口買い手に依存しており、700億ドルを達成するOpenAIは市場のより多くの部分を研究所の手に戻すことになる。
結論
ベイカーの論理は成立する。クラウド事業者が最も利益を得るのは、単一の顧客が価格を決定できないときであり、オープンウェイトの急増はまさにそのような顧客をより多くもたらす。
Nebiusの短期契約は価格改定の機会を提供するが、同社はMicrosoftとMetaとの間で主要な複数年契約も結んでいる。CoreWeaveの長期契約は既存ビジネスの価格改定を制約するが、新規ビジネスでは価格引き上げを報告してもいる。これらの開示情報だけでは、オープンウェイト需要からどの企業が最も、または最も早く利益を得るかを確立することはできない。
あるゲートウェイでのDeepSeekの1週間分のデータは、まだトレンドとは言えない。CoreWeaveの次の報告書は価格とコストに関する手がかりを提供するかもしれないが、売上総利益率の低下だけでは大口買い手からの圧力やオープンウェイトワークロードの収益性を明らかにすることはできない。
では、Nebiusの株価は実際にいくらの価値があるのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Nebiusがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものではないことにご注意ください。当社の分析は、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!


