ファイザー株の主要統計
- 現在株価: $27.93
- 目標株価(中間): ~$29
- ストリート・ターゲット: ~$29
- 潜在トータルリターン: ~5%
- 年率化IRR: ~1.2% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう(無料です) >>>
何が起きているのか?
ファイザー(PFE)は$27.93で取引されており、52週高値から約4%下がり、利回りは6%を超えていますが、市場は依然として、今後5年間の年間リターンがほとんどゼロであるかのように評価しています。9月22日、同社のインターナショナル・コマーシャル部門の最高責任者が、この見方が間違っている可能性がある理由について、これまでで最も具体的な説明を行いました。彼の説明と株価の間にあるギャップこそが、注目すべき理由です。
今年に入って株価は約12%上昇していますが、今週ファイザーを探していた投資家たちは、急騰を追いかけていたわけではありません。彼らは、配当によって支えられて何年も横ばいが続いているこの企業に、真の成長エンジンが隠れているのかどうかを問うていたのです。経営陣はそれが存在すると主張しています。TIKRのバリュエーションモデルは、市場がまだその成長に対して対価を支払う用意ができていないことを示唆しています。
インターナショナル事業のエンジンは5億ドルから40億ドルへ
9月22日のJPモルガン・カンファレンスで、ファイザーのEVP兼最高インターナショナル・コマーシャル責任者であるアレクサンドル・ド・ジェルメイ氏は、多くの投資家が見逃している再構築の規模に数字を付けました。彼の担当するインターナショナル事業に限ると、新製品および新規取得製品による売上高は2023年に約5億ドルでした。現在では約40億ドルに達しています。同じ期間に、インターナショナル営業部隊の生産性は3倍になりました。これは、非生産的な製品ローンチから資金を引き揚げ、上位4カ国でインターナショナル売上の40%を稼ぎ出す分野に集中投資した結果です。
この仕組みは第2四半期に世界的に現れました。同社の決算資料によると、ファイザーのローンチおよび取得ポートフォリオは第2四半期に全世界で32億ドルを生み出し、第1四半期の22%増加に続き18%成長しました。ド・ジェルメイ氏は、新規および取得製品ベースの年間売上高を約130億ドルと位置づけました。これは3年前にはほとんど存在せず、パンデミック関連事業が縮小する中で成長している基盤です。
彼が説明したワクチンの残存成長余地は、モデルが最も保守的に扱っている部分です。高齢者向けワクチンにおいて、ファイザーはPrevnarおよびABRYSVOファランチャイズの対象となる65歳以上人口のうち、フランスでは約25%、ドイツでは28%、日本ではわずか3%しか接種を完了していません。これらの市場はほとんど手つかずの状態であり、LORBRENAがその転換がどのようなものかを示しています:現在約10億ドルの製品となり、フランスでのファーストラインシェアは77%を占めています。

ファイザー株の過去実績と将来予測を見る(無料です!) >>>
株価を安く抑え続ける「崖」
ファイザーの最大のファランチャイズであるエリキスは、2028年頃に米国での独占権を失います。ファイザーの第2四半期10-Q報告書は、独占権喪失による2026年の売上高への不利な影響を約11億ドルと見通しており、同社はこの影響がその後2年間で急激に加速すると予想しています。CEOのアルバート・ブーラ氏は、2028年に同社は小幅な減収となるが、2029年には成長が再開すると警告しています。2026年と2027年に特許保護を失う製品は、2024年の売上高で約214億ドルを生み出しており、売上高の約3分の1に相当します。
これが、コンセンサスが売上高の小幅な減少を指摘し、株価が予想収益の約10倍で取引されている理由です。これは同業他社を大きく下回っています。TIKRのデータによると、ジョンソン・エンド・ジョンソンは約24倍、ノバルティスは約15倍で取引されているため、この割安感は現実のものであり、2028年に対する真の懸念を反映しています。問題は、ド・ジェルメイ氏の商業再構築と、肥満および腫瘍学分野の製品が、横ばいの基盤を成長に転じさせるのか、それとも単に現状を維持するだけなのかということです。
肥満分野は、経営陣が最も強く頼りにしている変動要因です。ド・ジェルメイ氏は、2030年までに市場規模が1,200億ドルから1,500億ドルに達し、単一のセグメントではなく多くのセグメントに分断されると見ています。ファイザーのベロベナチドは、2025年11月に約70億ドルの前払い金とマイルストーンを含めて最大約100億ドルでメセラ買収で取得したもので、第3相試験中にあり、アミリン併用療法の結果は年末に発表される予定です。経営陣は、この併用療法が重症度の高い患者向けに月1回投与という差別化された選択肢を提供する可能性があると示唆していますが、試験結果はまだ発表されておらず、グーゲンハイムのアナリストは、以前のベロベナチドのデータは堅調だが、市場に既にあるものと比較して相対的に差別化されていないと指摘しています。

TIKRでファイザーが同業他社と比較してどのようなパフォーマンスを示しているかを見る(無料です!) >>>
TIKRアドバンストモデル分析
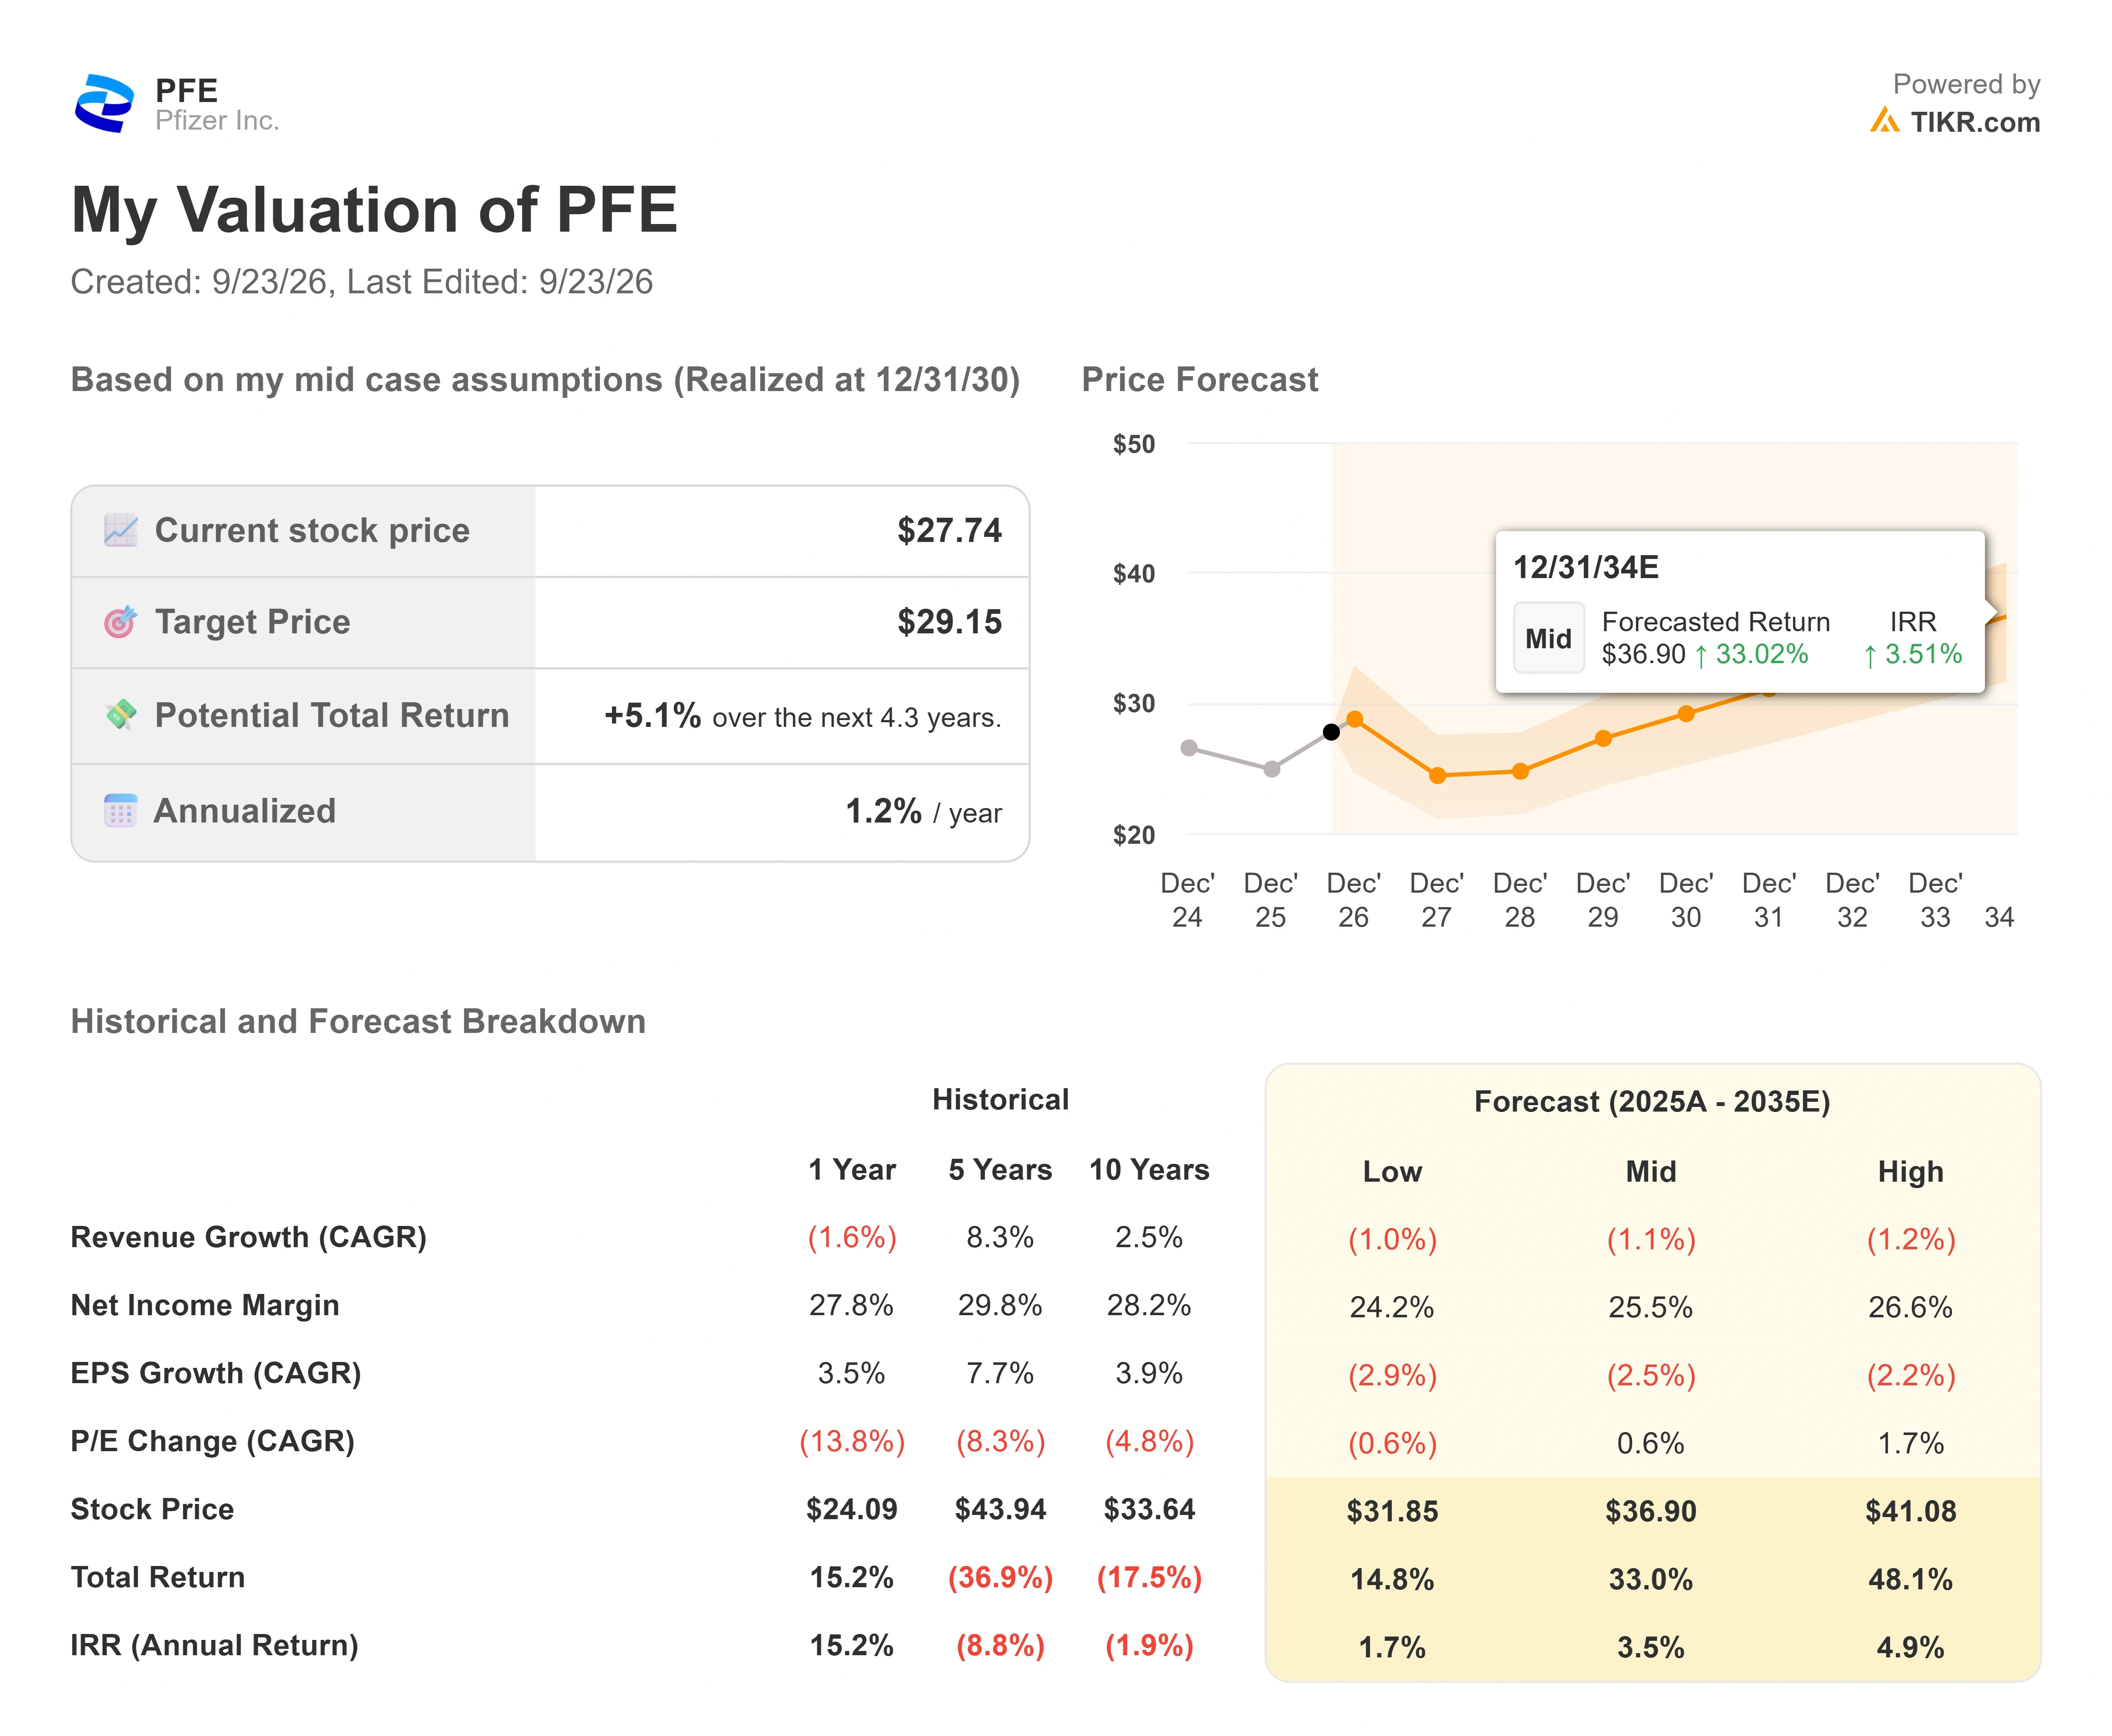
- 現在株価: $27.93
- 目標株価(中間): ~$29
- 潜在トータルリターン: ~5%
- 年率化IRR: ~1.2% / 年
ファイザー株のアナリスト成長予測と目標株価を見る(無料です!) >>>
モデルのエントリー価格である$27.74は、現在の株価のわずか下に位置しています。上昇の背後にある2つの売上高ドライバーは、シーゲン腫瘍学やLORBRENAなどの製品が牽引するローンチおよび取得ポートフォリオと、ワクチン接種率が低い先進国市場における残存成長余地です。マージンのドライバーは、経営陣が非効率的に支出していたと認めた組織から大幅な営業費を削減したファイザーのコスト削減プログラムです。主なリスクは、新しいエンジンと肥満パイプラインが売上高を支える前に、エリキスの「崖」が到来することです。
上振れシナリオ:ベロベナチドと腫瘍学製品が成功すれば、モデルが想定する横ばい基盤が真の成長に変わり、収益の10倍からのリレーティングが残りを担います。下振れシナリオ:「崖」が2027年と2028年に新製品の立ち上がりよりも早く襲いかかり、6%の利回りだけが唯一の支えとなります。
結論
次の真の試練は年末に訪れます。ベロベナチド・アミリン併用療法の結果が発表される時です。この単一のデータセットは、四半期決算よりも多くのファイザーに関する議論に決着をつけるでしょう。明確な成功は、市場に肥満ファランチャイズを希望ではなく成長ドライバーとして評価する最初の確固たる理由を与え、ド・ジェルメイ氏の商業再構築は、投入する価値のある製品を突然手にすることになります。曖昧な結果は、株価を現在の場所に留めます:高値付近で、6%の利回りを出し、2028年を待ち続けることになります。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーに追随しましょう。
ファイザーに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ファイザーを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と収益に何を期待しているか、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは、ファイザーとあなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーに追随しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買推奨でもないことにご注意ください。私たちはTIKRターミナルの投資データとアナリストの予測に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!