主なポイント
- ZIMの取締役会は、2026年第3四半期の業績を受けて配当を決定するとCFOのSami Jubran氏が述べ、その支払いを2026年後半の展開に直接結びつけた。
- 1株当たり配当は前期の0.31ドルから0.88ドルに上昇したが、2024年末に支払われた3.17ドルのピークには遠く及ばない。
- 現在、-123.37%という配当性向が12.46%という利回りと並んでおり、これはZIM自身の過去平均利回り4.48%の約3倍に相当する。この組み合わせは持続的な収入源というよりも、不安定な足場を示している。
- TIKRが追跡するストリートアナリストは、ZIM株の平均目標株価を28ドルとしている。これは、2026年9月18日の終値30ドルに対する目標株価比率が94%であり、評価は買い1件、ホールド2件、アンダーパフォーム1件に分かれている。
ZIMの配当は、今後発表される第3四半期の業績に依存しており、配当性向はすでにマイナスに転じている。TIKRで全推移を無料で確認 →
ZIM株の配当は、経営陣がまだ下していない第3四半期の判断に委ねられた
ZIM Integrated Shipping Services (ZIM) は、配当問題を明確に次の四半期の手に委ねた。同社の2026年第2四半期決算発表において、CFOのSami Jubran氏は、予想される改善が「当社の取締役会が第3四半期の業績に基づいて株主への配当を検討することを可能にするだろう」と述べた。
この発言は、すでに急激に上向いた四半期を受けたものだ。第2四半期の純利益は6,400万ドルで、前年同期の2,400万ドルから増加し、経営陣はこれを170%の増加と報告した。調整後純利益は7,700万ドルに達し、前年比226%増となった。調整後EBITDAは4%増の4億9,100万ドルとなった。
7月からCEOを務めるChen Lichtenstein氏は、自らの言葉でその使命を次のように述べた。「私の焦点は明確です。現在の市場機会を最大限に活用しながら、会社のリソースを規律と効率性をもって配分することです」
その規律と対照的に、経営陣は2026年通期の調整後EBITDAを20億ドルから24億ドルの範囲、調整後EBITを7億ドルから11億ドルの範囲と業績見通し(ガイダンス)を発表した。四半期で3億8,600万ドルのフリーキャッシュフローは、バランスシートに余裕をもたらしている。ネットレバレッジは1.6倍で、第1四半期末の1.7倍から低下した。
それでもなお、2026年前半はより厳しい状況を示していた。ZIMは上半期で2,200万ドルの純損失を計上した(前年同期は純利益3億2,000万ドル)。売上高は前年同期の36億4,000万ドルから31億8,000万ドルに減少した。
この、弱い前半と強い単四半期とのギャップこそが、Jubran氏が配当決定を現在宣言するのではなく、まだこれから出る業績に結びつけた理由である。
将来の配当にはもう一つ制約がある。ZIMのHapag-Lloydによる買収案件(2026年2月合意、現金1株35.00ドル、第4四半期完了予定)は、将来の配当が取締役会だけでなく、合併契約にも従うことを意味する。
ZIMの取締役会は、Hapag-Lloydによる1株35.00ドルの買収案件が将来のあらゆる配当に影響を与える中でも、配当を第3四半期の数字に結びつけた。TIKRで書類を無料で詳しく調べる →
ZIM株の配当性向は、3四半期で2065.79%からマイナス123.37%へと振れた
配当の推移だけを見ても、足場をまだ固めつつある支払いの様子がわかる。
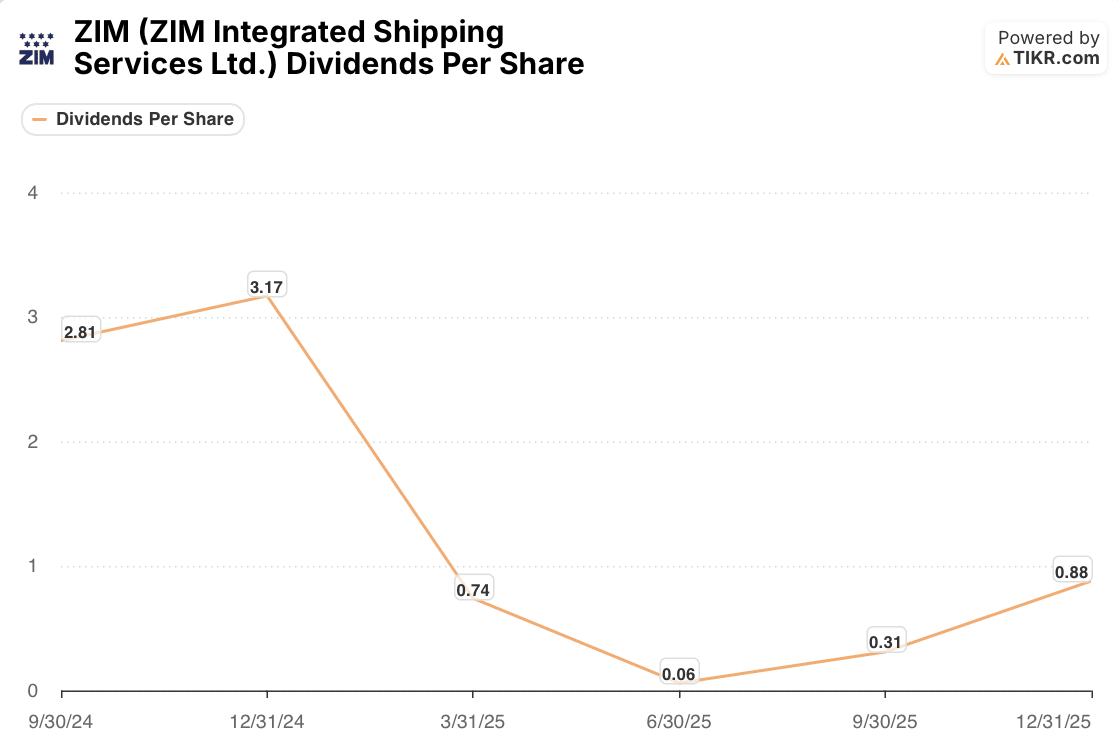
ZIMは2024年9月期四半期に1株2.81ドルを支払い、年末までに3.17ドルに達したが、その後、2025年3月には0.74ドルに急落し、2025年6月には0.06ドルで底を打った。それ以来2四半期連続で上昇し、2025年9月には0.31ドル、2025年12月には0.88ドルに達したが、この回復は3.17ドルの高値には遠く及ばない。
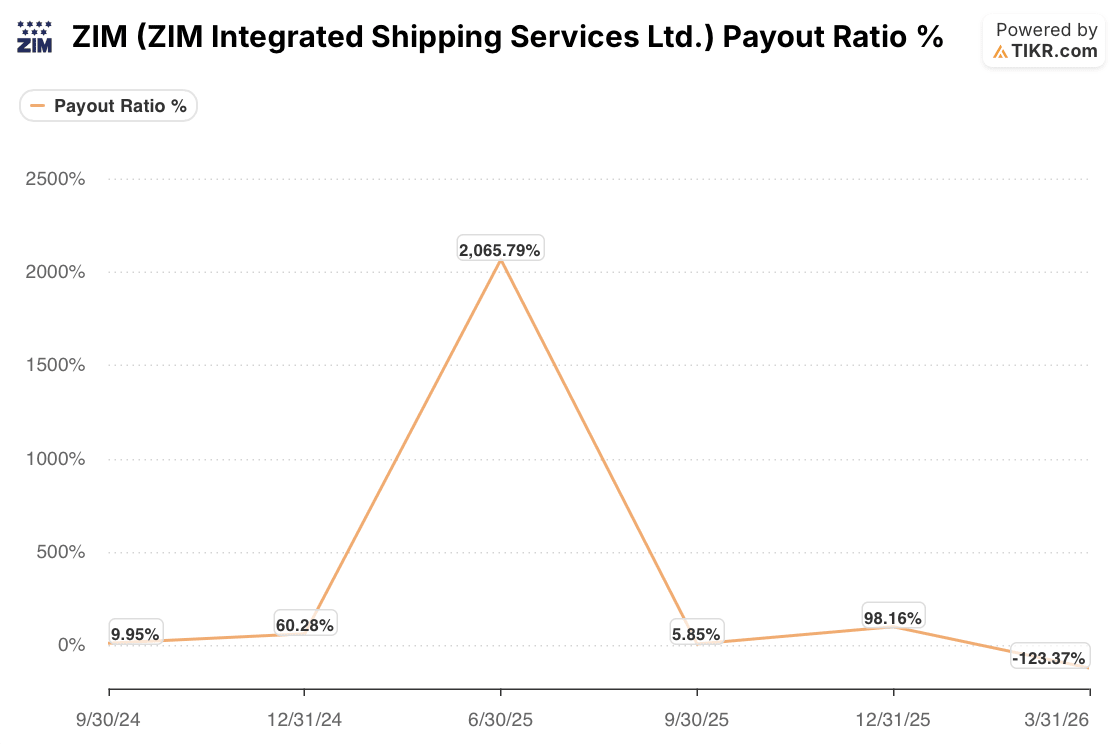
配当性向は、その推移がいかに不安定であるかを明確に示している。2024年9月には9.95%で推移し、年末までに60.28%に跳ね上がり、その後、2025年6月には2065.79%まで急上昇した。これは、その四半期の配当が会社の稼ぎの約20倍に相当することを意味する。
2025年9月には5.85%まで戻り、12月には再び98.16%に上昇したが、2026年3月にはマイナス123.37%に転じた。この数値は、会社が利益ではなく純損失を計上しているにもかかわらず配当を支払った場合にのみ発生する。これは引き上げに向けて構築されている比率ではない。これは、6四半期連続で一貫したパターンに落ち着いていない比率である。
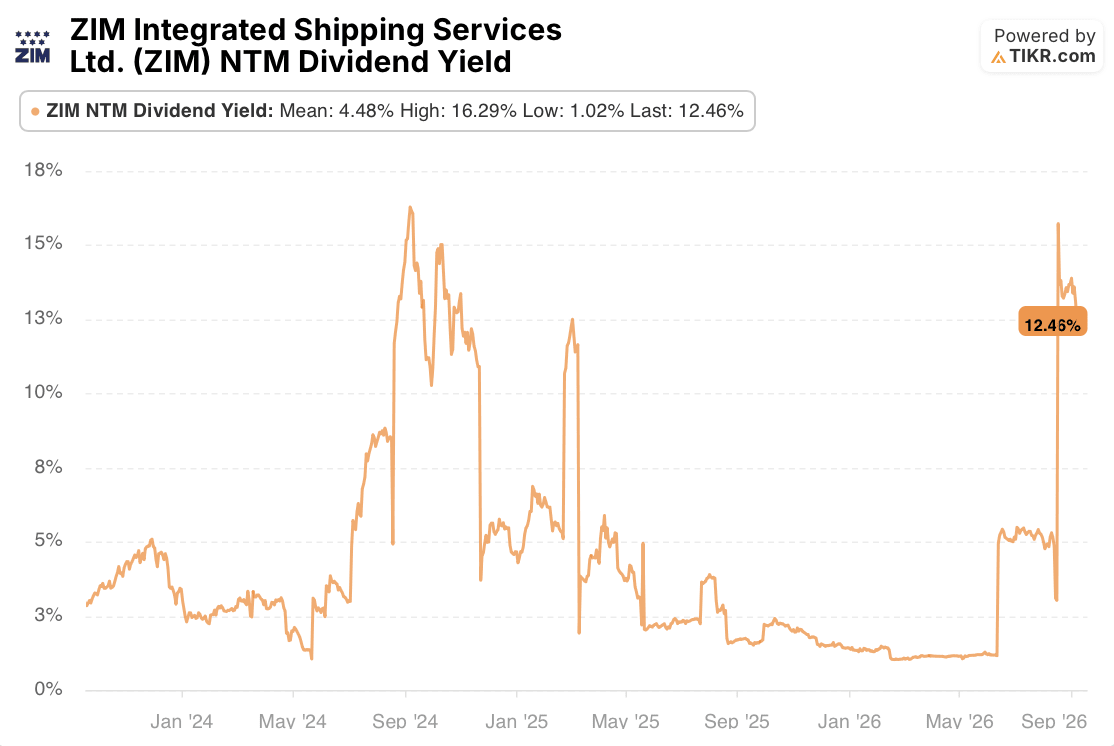
その不安定性の上に乗っている利回りは、一見すると寛大に見える。ZIM株の利回りは前回12.46%で、自身の高値16.29%に近く、平均4.48%の約3倍である。この水準は、意図的なインカムポリシーというよりも、ボラティリティの高い循環的な株価に負うところが大きい。
今日、その数字の強さを理由に購入する人にとって、より有用な質問は、Jubran氏が約束した第3四半期の配当決定が実際に実現するかどうかである。なぜなら、これほど不安定な配当性向に基づく利回りは、持続的な収入源として確約できるものではないからだ。
ストリートアナリストはZIM株の目標株価を28ドルとし、現在の株価を下回る
TIKRがまとめたストリートアナリスト目標株価によると、ZIM株の平均目標株価は28ドルで、2026年9月18日時点の終値30ドルに対する目標株価比率は94%である。
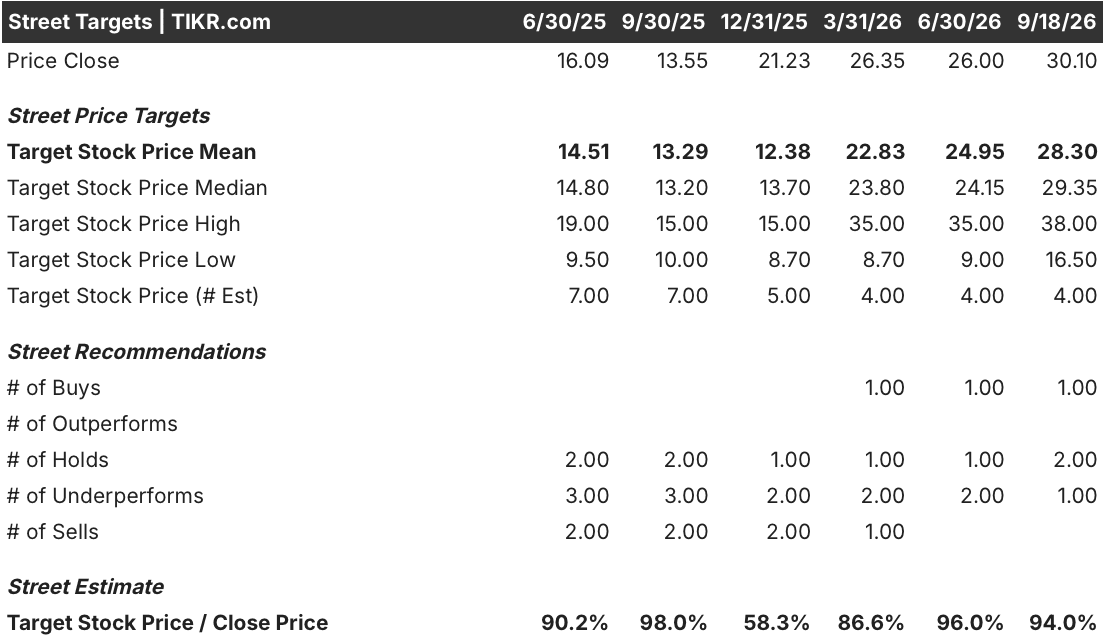
この比率と、買い1件、ホールド2件、アンダーパフォーム1件という評価の内訳は、アナリストがZIM株に対して市場の現在の株価が示唆する以上に慎重な姿勢をとっていることを示しており、平均目標株価は株がすでに取引されている水準を下回っている。
未決の買収案件と比較すると、その差はさらに広がる。Hapag-Lloydによる全株の現金買収提案価格35.00ドルは、30ドルの終値と28ドルの平均目標株価の両方を上回っており、このスプレッドは、ZIMが発表した調整後EBITDA20億ドルから24億ドルという業績見通し(ガイダンス)の範囲が、単体事業に対するストリートの見方と、戦略的買収者がそれに対して支払おうとする価格との距離を完全には埋められていないことを反映している。
ストリートアナリストはZIM株の平均価値を28ドルと評価しており、未決の35.00ドルの買収価格を大きく下回っている。TIKRで全ての予想を比較する →
ZIM Integrated Shipping Services Ltd.に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関向け品質の財務データに無料でアクセスできる。
ZIM株を呼び出せば、何年分もの過去の財務実績、ストリートアナリストが今後数四半期の売上高と利益をどう予想しているか、評価倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
ZIM Integrated Shipping Services Ltd.を、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
ZIM株を分析するプロ向けツールにTIKRで無料アクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、賢い資金の動きをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!