Shopify株の主要統計
- 現在株価: $147.74
- モデル推奨エントリー価格: $137.92
- 目標株価 (中間ケース): ~$372
- ストリートの目標株価: ~$173
- 潜在的な総リターン: モデルエントリーから ~170%
- 年率化IRR: ~26% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の潜在的上昇余地を発見しよう (無料です) >>>
何が起きたのか?
Shopify (SHOP) は9月22日、7.12%上昇して$147.74で取引を終えた。これは、CEOのTobi LütkeがMetaの新AIエージェント「Muse」がShopifyの加盟店ネットワーク全体でShop Payを通じて購入を完了することを発表したことで始まった2日間の上昇を延長するものだ。Metaは前日、Museのローンチ自体で11%以上上昇しており、構図は一致している。Metaが買い物客向けのエージェントを構築し、Shopifyがその実行基盤となる決済を提供した。この取引がShopifyの投資家にとって意味を持ったのは、Amazonが同じエージェントを自社マーケットプレイスからブロックしたばかりだったこととの対比によるものだ。
1週間のうちに、この株に重くのしかかっていた2つの最大の懸念、すなわちAIがShopifyをディスインターミディエーション(仲介者排除)する可能性と、デフォルトの決済機能を失う可能性は、競合他社がShopifyを迂回するのではなく、その基盤の上に構築することを選択したことで解消された。株価は厳しい1年から強く反発したが、それでも株価は過去利益の約93倍で取引されており、エージェント型コマースが本物の収益源なのか、それとも高価なオプション性なのかについて投資家の見解は分かれている。
取引が現実になる前に経営陣が語っていたこと
Museの発表は唐突なものではなかった。その11日前、ゴールドマン・サックスのCommunacopiaカンファレンスで、CFOのJeff Hoffmeisterは、Shopifyがなぜエージェント型への移行で勝者になると予想しているのかを正確に説明しており、Metaとの取引はその実演のように読める。
彼の中心的な論点は経済的なものだった。買い物客がLLM内で買い物を始め、商品を発見し、加盟店のサイトにたどり着いた場合、「我々にとっての経済性は変わらない」とHoffmeisterは述べた。「このLLMで始めようが、あのLLMで始めようが、あなたは依然として加盟店にとってのチャネルなのです。」決済は依然としてShop Payを通じて行われる。これが、Metaとの提携が脅威ではなく強気材料として読まれる理由だ。Museは新たなトップ・オブ・ファネル(認知段階)のチャネルとなり、Shopifyは決済を保持する。これが、ドイツ銀行がこの取引を、AIプラットフォームがShopifyのインフラ内で稼働することを選択している証拠として特徴づけた理由である。
コンバージョンデータはこれを単なる論点以上のものにしている。Hoffmeisterによれば、LLMから流入する買い物客は、直接商品ページにたどり着く可能性が2.5倍高く、コンバージョン率は約80%向上するという。成長部門責任者のArchie Abramsは、AIで開始された検索の大半はShopifyの上位100製品カテゴリー外に属するため、中小規模の加盟店のロングテールがエージェント型発見が最初に到達する場所だと付け加えた。

Shopify株の過去の実績と将来の予測を見る (無料です!) >>>
四半期決算とストーリーの裏にあるプレミアム
このストーリーが成立するのは、数字がそれを支えているからだ。8月5日に発表された2026年第2四半期(Q2)は、34%前後の前年同期比増となる35億8000万ドルの収益を達成し、ストリートの予想を4%上回った。フリーキャッシュフローは6億5400万ドルに達し、21%の上方サプライズとなり、マージンは18%超を維持、EBITマージンは17.4%に拡大した。この決算が、Museの取引ではなく、最近の目標株価引き上げを牽引した。Piper Sandlerは9月8日に$180に、Rosenblattは$175に、RBCは$180に引き上げ、Bernsteinは9月10日にアウトパフォームでカバレッジを開始し、$160の目標株価を設定、AIが起業の障壁を下げ、Shopifyの市場を拡大すると主張した。コンセンサスは現在、31の買い、11のアウトパフォーム、11のホールドに対して売りは1件のみで、平均目標株価は$173前後となっている。
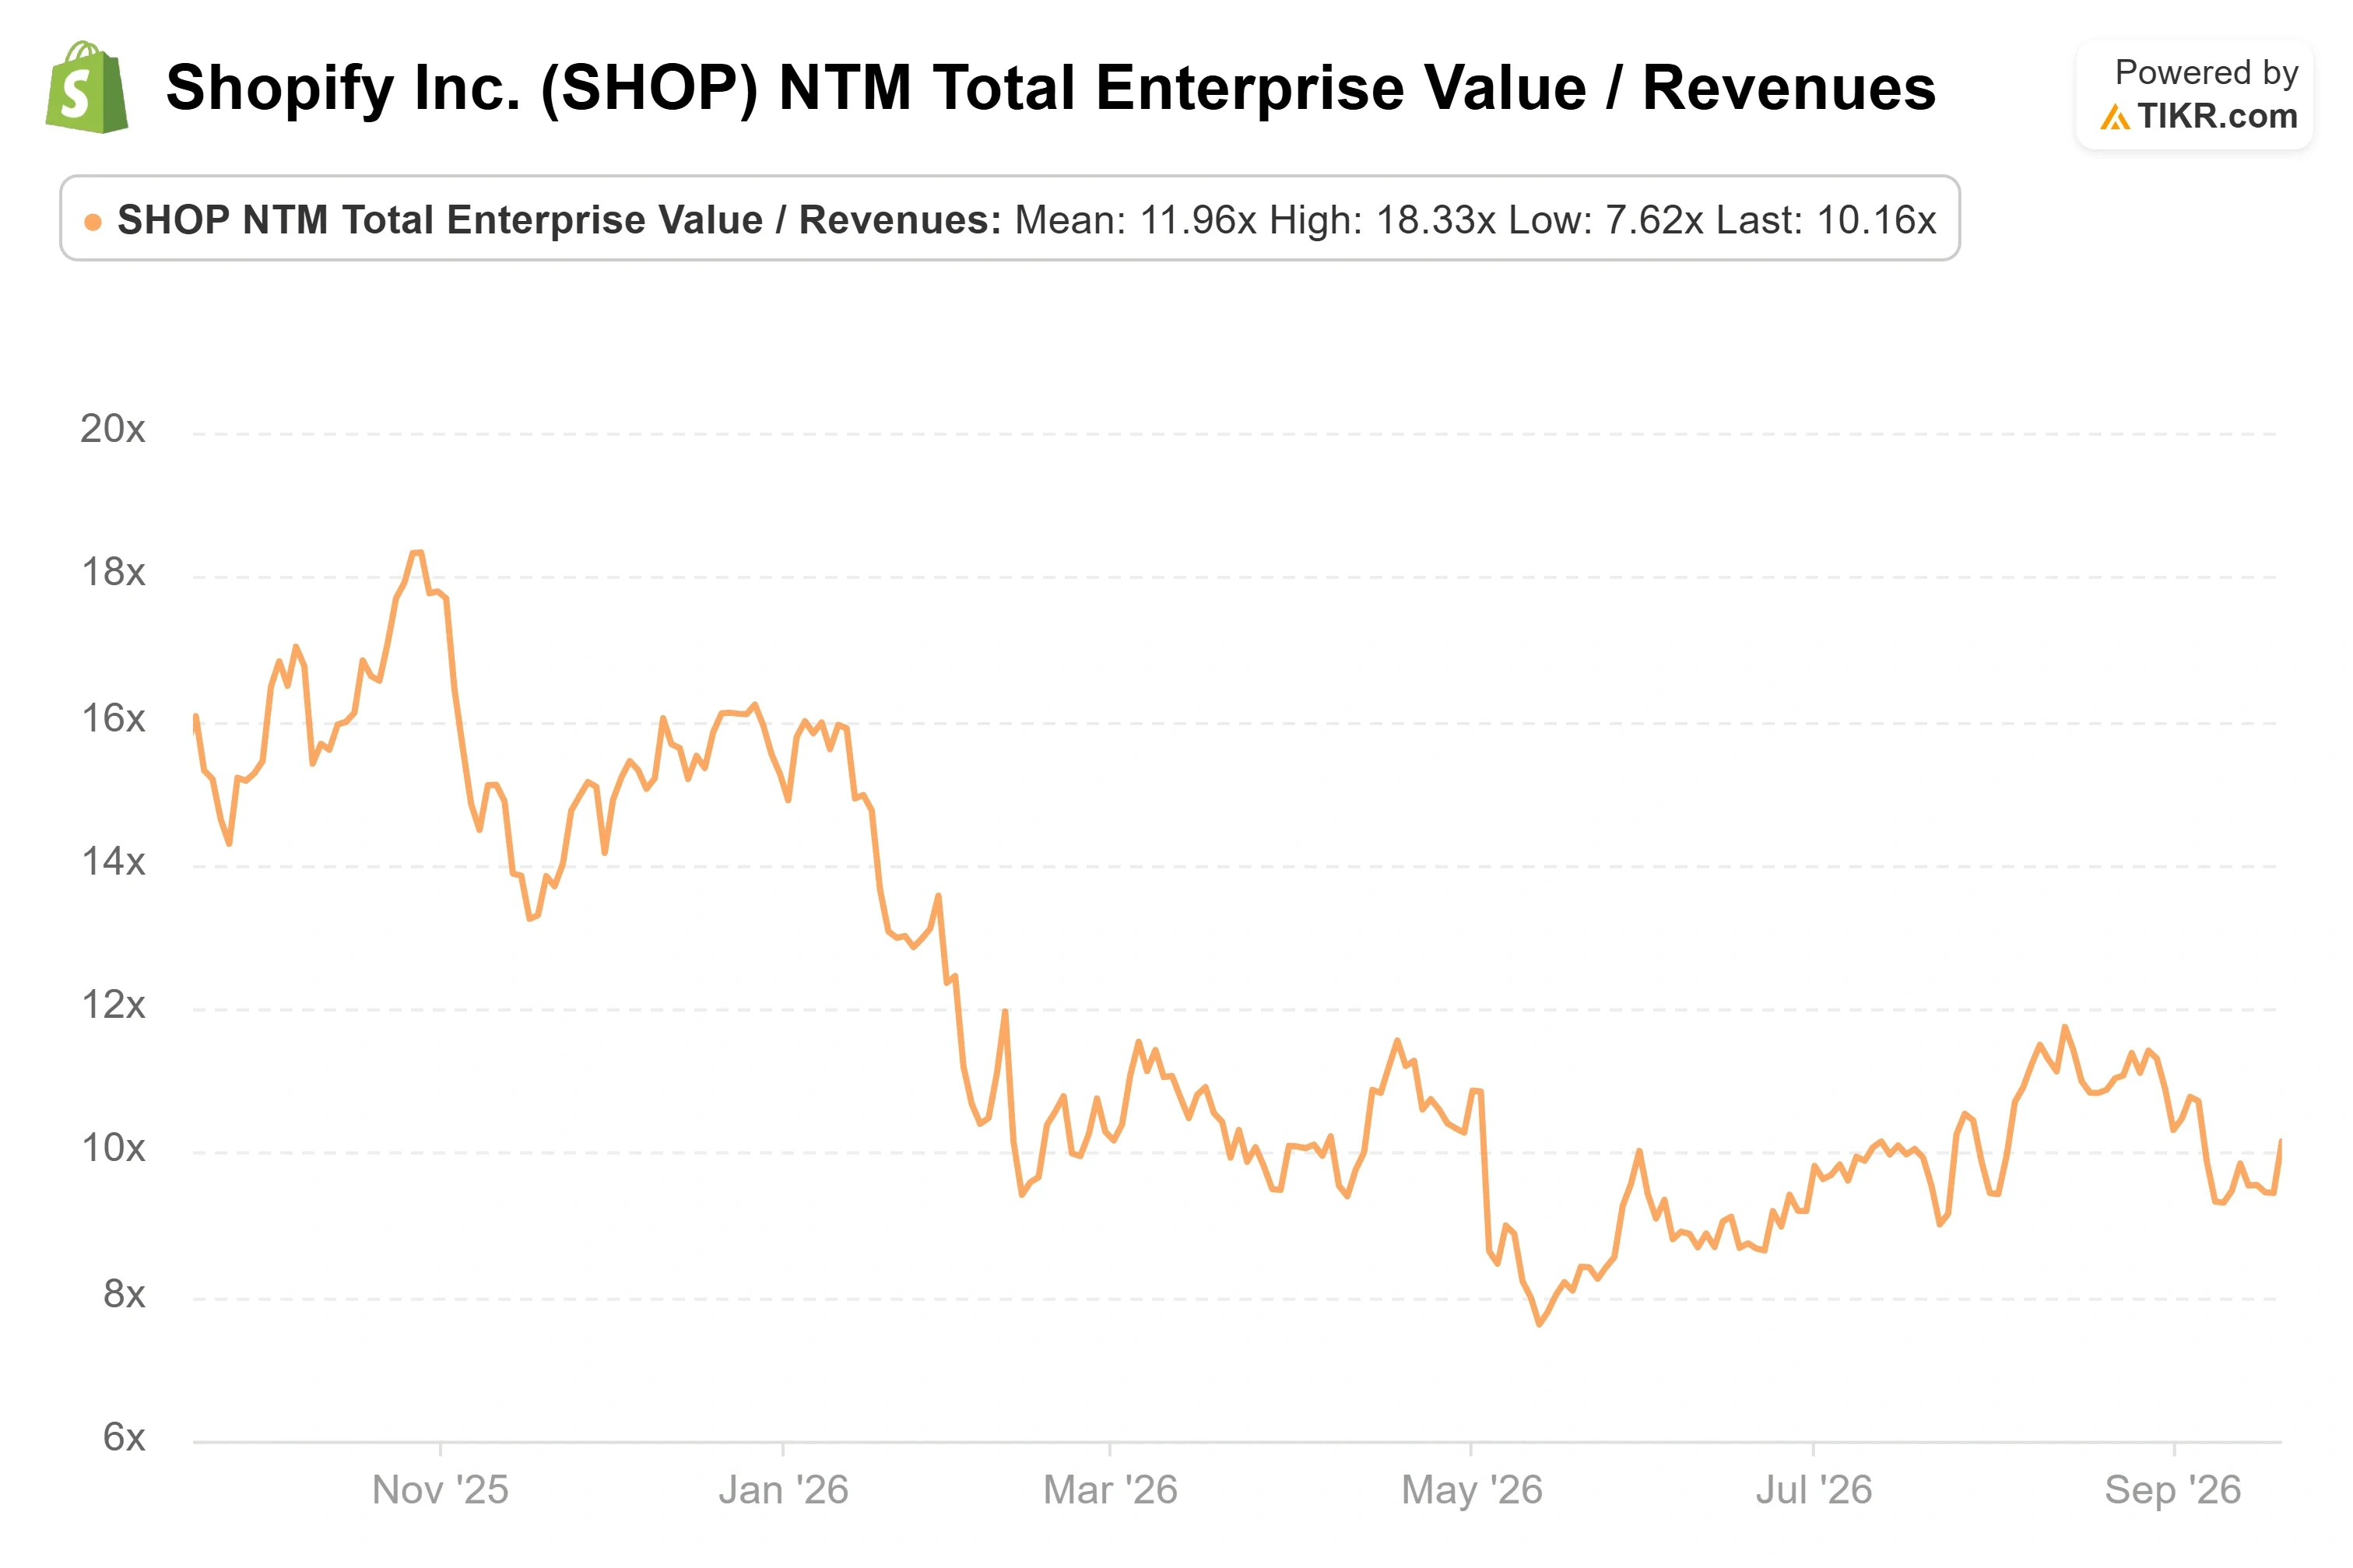
新規の買い手にとって、プレミアムが真の疑問であり、同業他社とのギャップがそれを浮き彫りにする。Shopifyは前進収益の約10倍で取引されているが、IBMは3.8倍、GoDaddyは3.0倍、Wixは1.9倍だ。これらの同業他社はいずれも低~中30%台で収益を複利成長させているわけでも、エージェント型決済の議論の中心にいるわけでもないため、プレミアムは正当化できるが、誤差の余地は残さない。リスクは強気のケースを牽引するのと同じストーリーの中にある。Hoffmeisterは、Sidekickの利用が増えるにつれてLLMコストの上昇がサブスクリプション・ソリューションの粗利益率を圧迫していると率直に認めており、同社は価格引き上げではなく、モデルの蒸留やキャッシングを通じてこの緊張関係を管理している。エージェント型取引量がShopifyがトークンコストをコントロールする速度よりも速く拡大した場合、モデルが必要とするマージン拡大は鈍化する。
TIKRでShopifyが同業他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンスト・モデル分析
- 現在株価: $147.74
- モデル推奨エントリー価格: $137.92
- 目標株価 (中間ケース): ~$372
- 潜在的な総リターン: モデルエントリーから ~170%
- 年率化IRR: ~26% / 年

アナリストの成長予測とShopify株の目標株価を見る (無料です!) >>>
TIKRの中間ケースモデルは、2030年末までに約$372の目標株価に収束する。9月21日の終値$137.92を起点とすると、約170%の総リターンと26%の年率化IRRを意味する。現在の$147.74から測定すると、上昇余地は約152%に近い。この結果は2つの収益ドライバーに基づいている。より多くのGMVがShopify PaymentsとShop Payを経由するようになることによる決済浸透率の上昇と、Metaの取引が開くチャネルであるエージェント型発見による加盟店ファネルの拡大だ。マージンのドライバーはオペレーティング・レバレッジであり、純利益率は約17%とモデル化されている。主なリスクは、Hoffmeisterが指摘したLLMコスト圧力であり、これはそのマージンの拡大経路を圧縮する可能性がある。
上振れシナリオは、エージェント型決済がデフォルトのインターフェースとなり、Shopifyがそれを経由するすべての取引の経済性を保持することだ。下振れシナリオは、利益の成長よりも速く株価収益率(PER)が圧縮され、利益の93倍で取引されている株が収益が実現する前に最近の上昇分を失うことだ。
結論
Metaとの取引はこのテーゼを裏付けた。次の決算は、それがドルに転換するかどうかを試すものだ。11月3日の第3四半期(Q3)決算に注目せよ。重要な数字は見出しの収益ではなく、加盟店ソリューションの成長率と、サブスクリプション・ソリューションの粗利益率に関するコメントだ。加盟店の収益化ペースが維持され、経営陣がLLMコストが抑制されていると示唆すれば、エージェント型のストーリーは予定通りに複利成長していることになる。コストが上昇する一方でマージンが低下すれば、市場は、まだ自らを支えるに至っていないチャネルに対して利益の93倍を支払ったと判断するだろう。
億万長者投資家がどの株を買っているかを見て、TIKRでスマートマネーを追従しよう。
Shopifyに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Shopifyを呼び出せば、何年分もの過去の財務実績、今後数四半期の収益と利益に関するウォール街アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたのレーダーにある他のすべての銘柄と一緒にShopifyを追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新たな機会を探している?
- 億万長者投資家がどの株を買っているか を見て、スマートマネーを追従しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル株、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、またいかなる株式の売買推奨でもないことにご注意ください。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!