主なポイント
- ピーター・シフ氏は、10年債利回りが5%近くに達する中、銀行が2兆ドルの未実現住宅ローン損失を抱えていると指摘。
- バンク・オブ・アメリカの帳簿上の損失は1,090億ドルを超え、その資本が圧迫要因となっている。
- JPモルガン・チェースは、有形簿価に対する高い倍率に近い水準で取引されている。
11月10日の強いインフレ指標を受けて10年債利回りは再び5%近くに戻ったが、ピーター・シフ氏によれば、これは見た目以上に銀行にとって大きな問題だという。低金利の住宅ローン債券を大量に保有するバンク・オブ・アメリカ (BAC) のような大口保有者が最初にその影響を受け、JPモルガン・チェース (JPM) の株主がどれだけの悪材料を織り込んでいるかが試される。
ユーロ・パシフィック・アセット・マネジメントのチーフエコノミストであるシフ氏は、Xで銀行が「2兆ドルの住宅ローン損失」を抱えていると投稿した。さらに付け加えて、「たとえ1件も債務不履行が発生しなくても、銀行は保有する住宅ローンの100%で損失を出している」と述べた。
シフ氏の数字はFDICの6倍
FDICは6月末時点での銀行の有価証券の未実現損失を3,267億ドルと推計しており、これはシフ氏の数字の約6分の1だ。しかし、シフ氏は銀行の有価証券ポートフォリオ内の債券だけでなく、住宅ローン全体について語っているため、両者の数字は直接比較できない。10年債の利回りが5%のとき、3%の住宅ローンの価値は、支払いが滞っていなくても低下する。
バンク・オブ・アメリカの債務証券の未実現損失は、第3四半期に1,090億ドルを超え、6月末から28%増加した(開示資料による)。これらの債券の大部分は満期保有目的で保有されているため、売却しない限り損失は簿価に影響しない。1株当たり有形簿価は1年間で3%上昇し、29.14ドルとなった。
同社株は有形簿価の1.7倍で取引されており、過去5年間の平均である1.6倍に近い。この損失が1,310億ドルを超えた2023年10月には、1.1倍まで下落した。
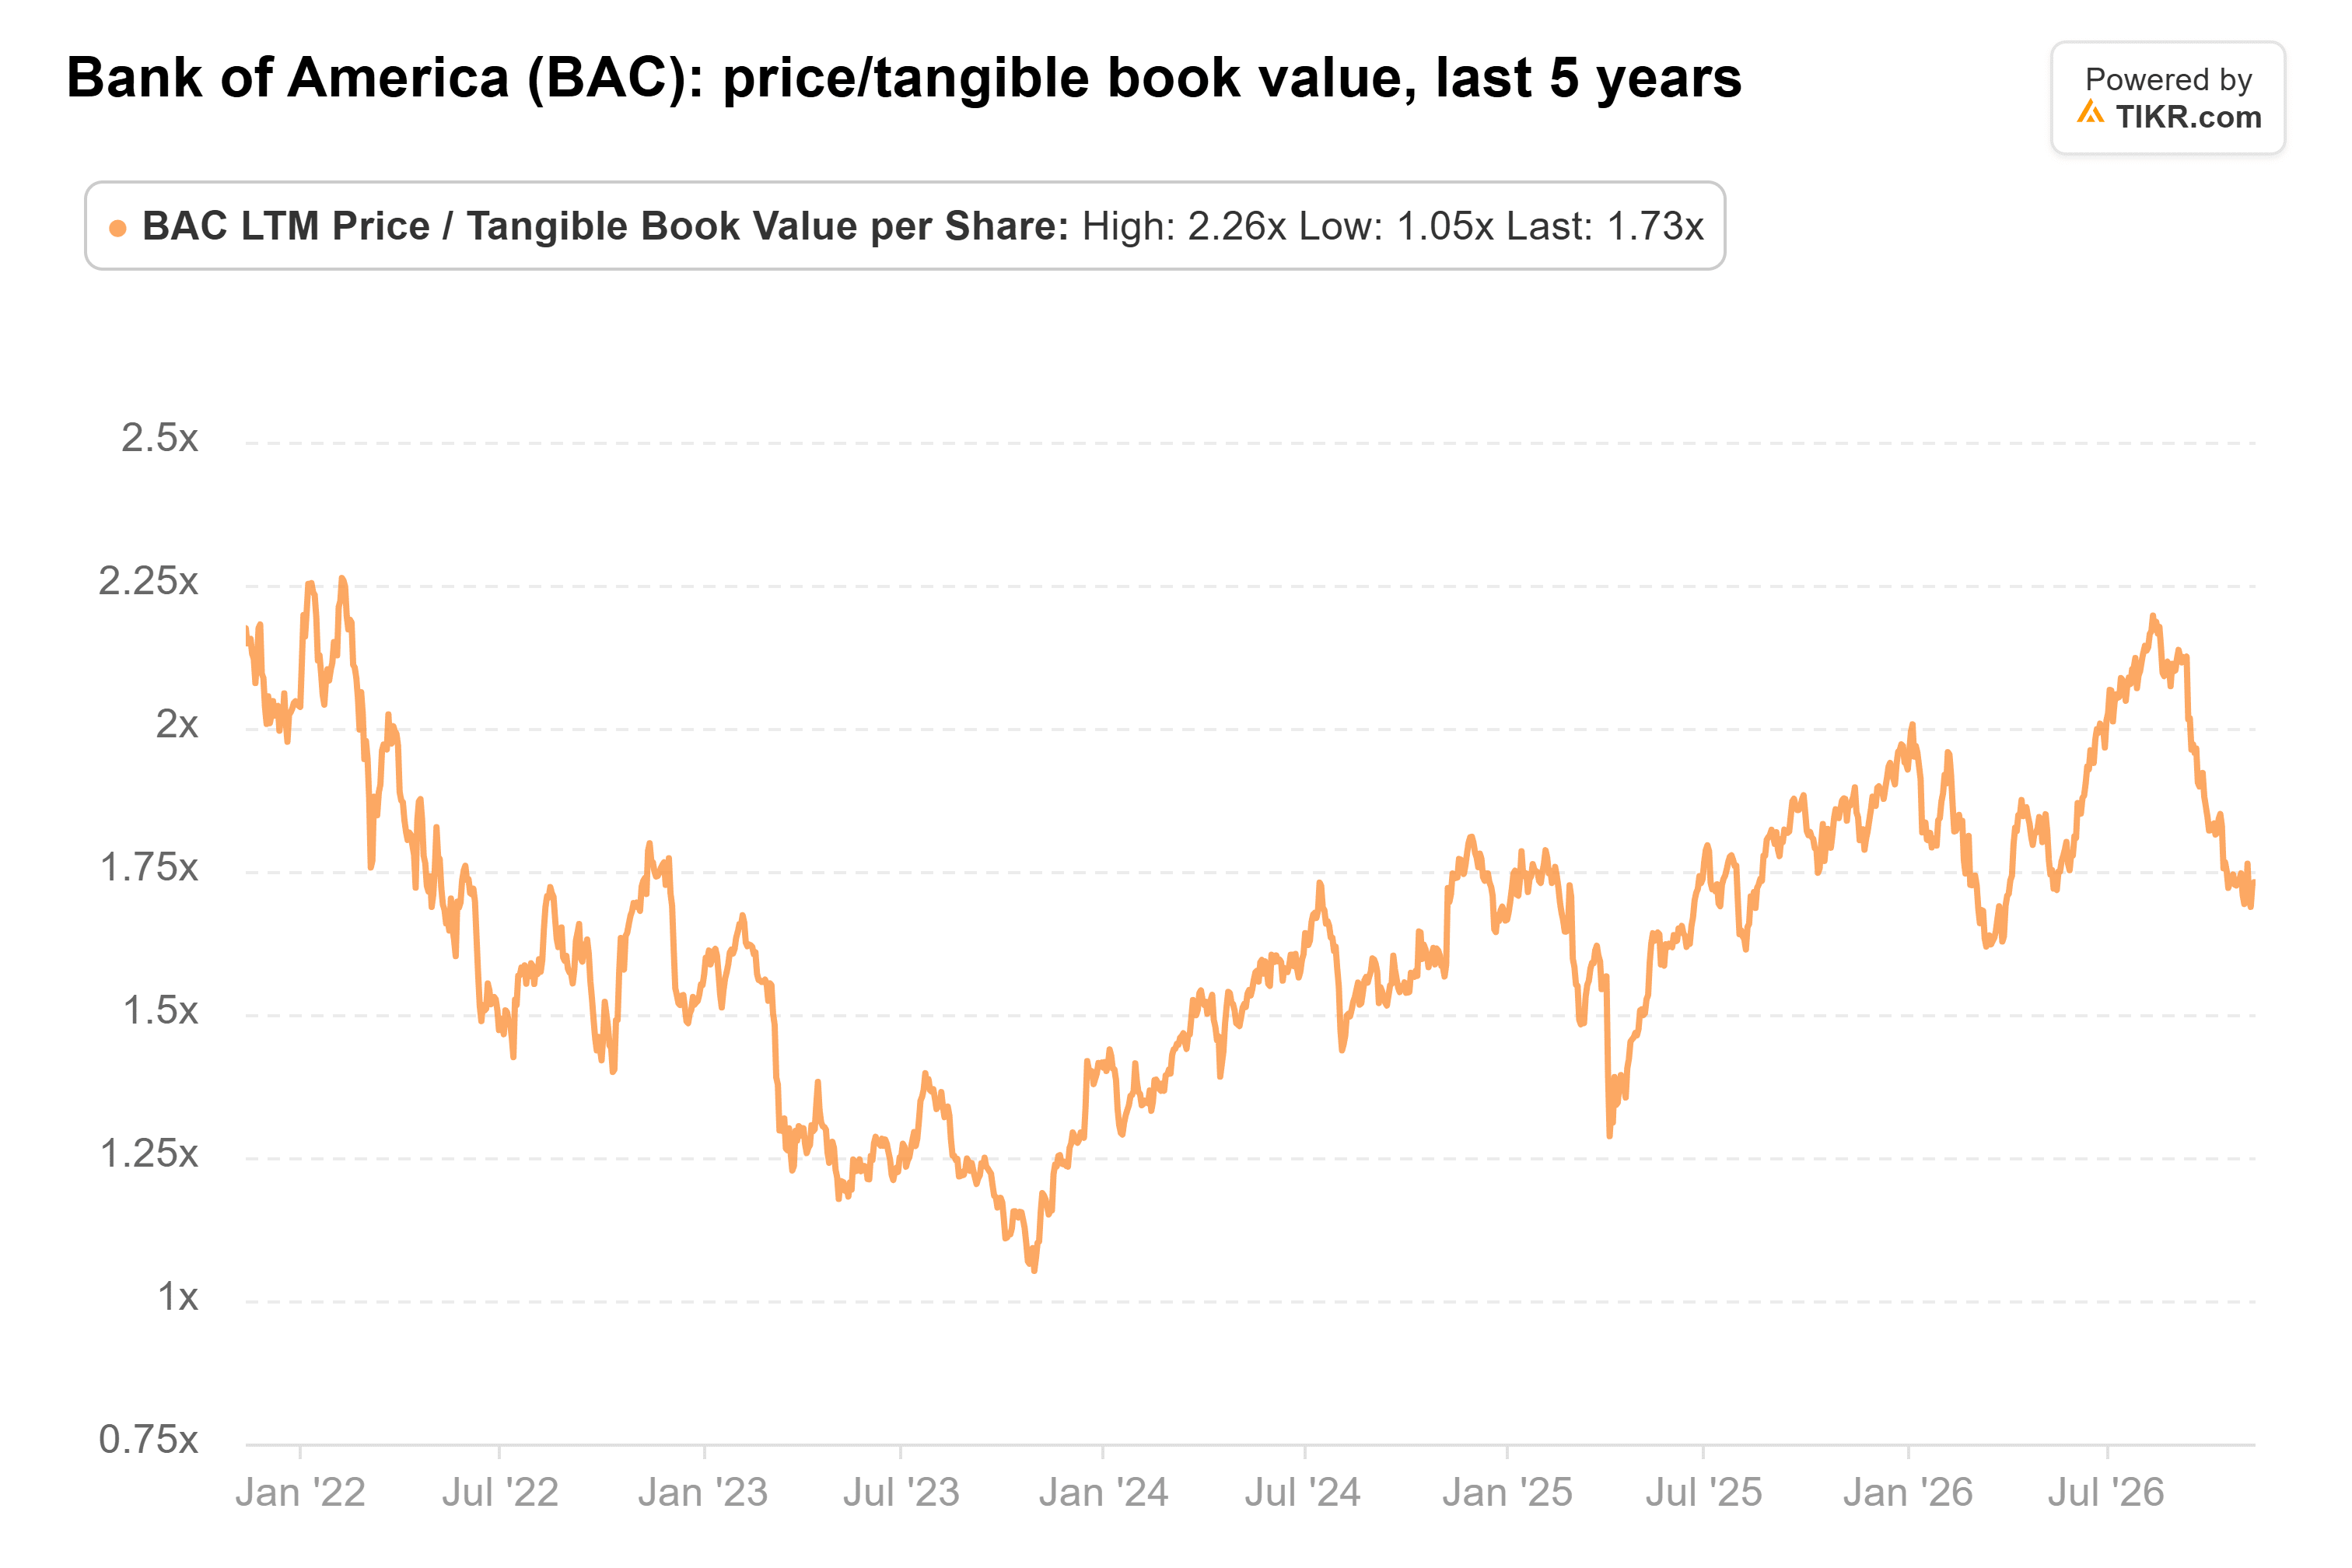
損失は収益の機会損失として顕在化
真のコストは、バンク・オブ・アメリカが低利回りを固定化したことで得られなかった収益であり、それらの債券が償還されるにつれて縮小していく。経営陣は1月、今年は四半期ごとに120億ドルから150億ドルの住宅ローン証券とローンが償還され、150から200ベーシスポイント高い利回りで再投資するか、高コストの短期債務を返済できると述べた。第3四半期の純利息収益は8%増加し、164億ドルとなった。
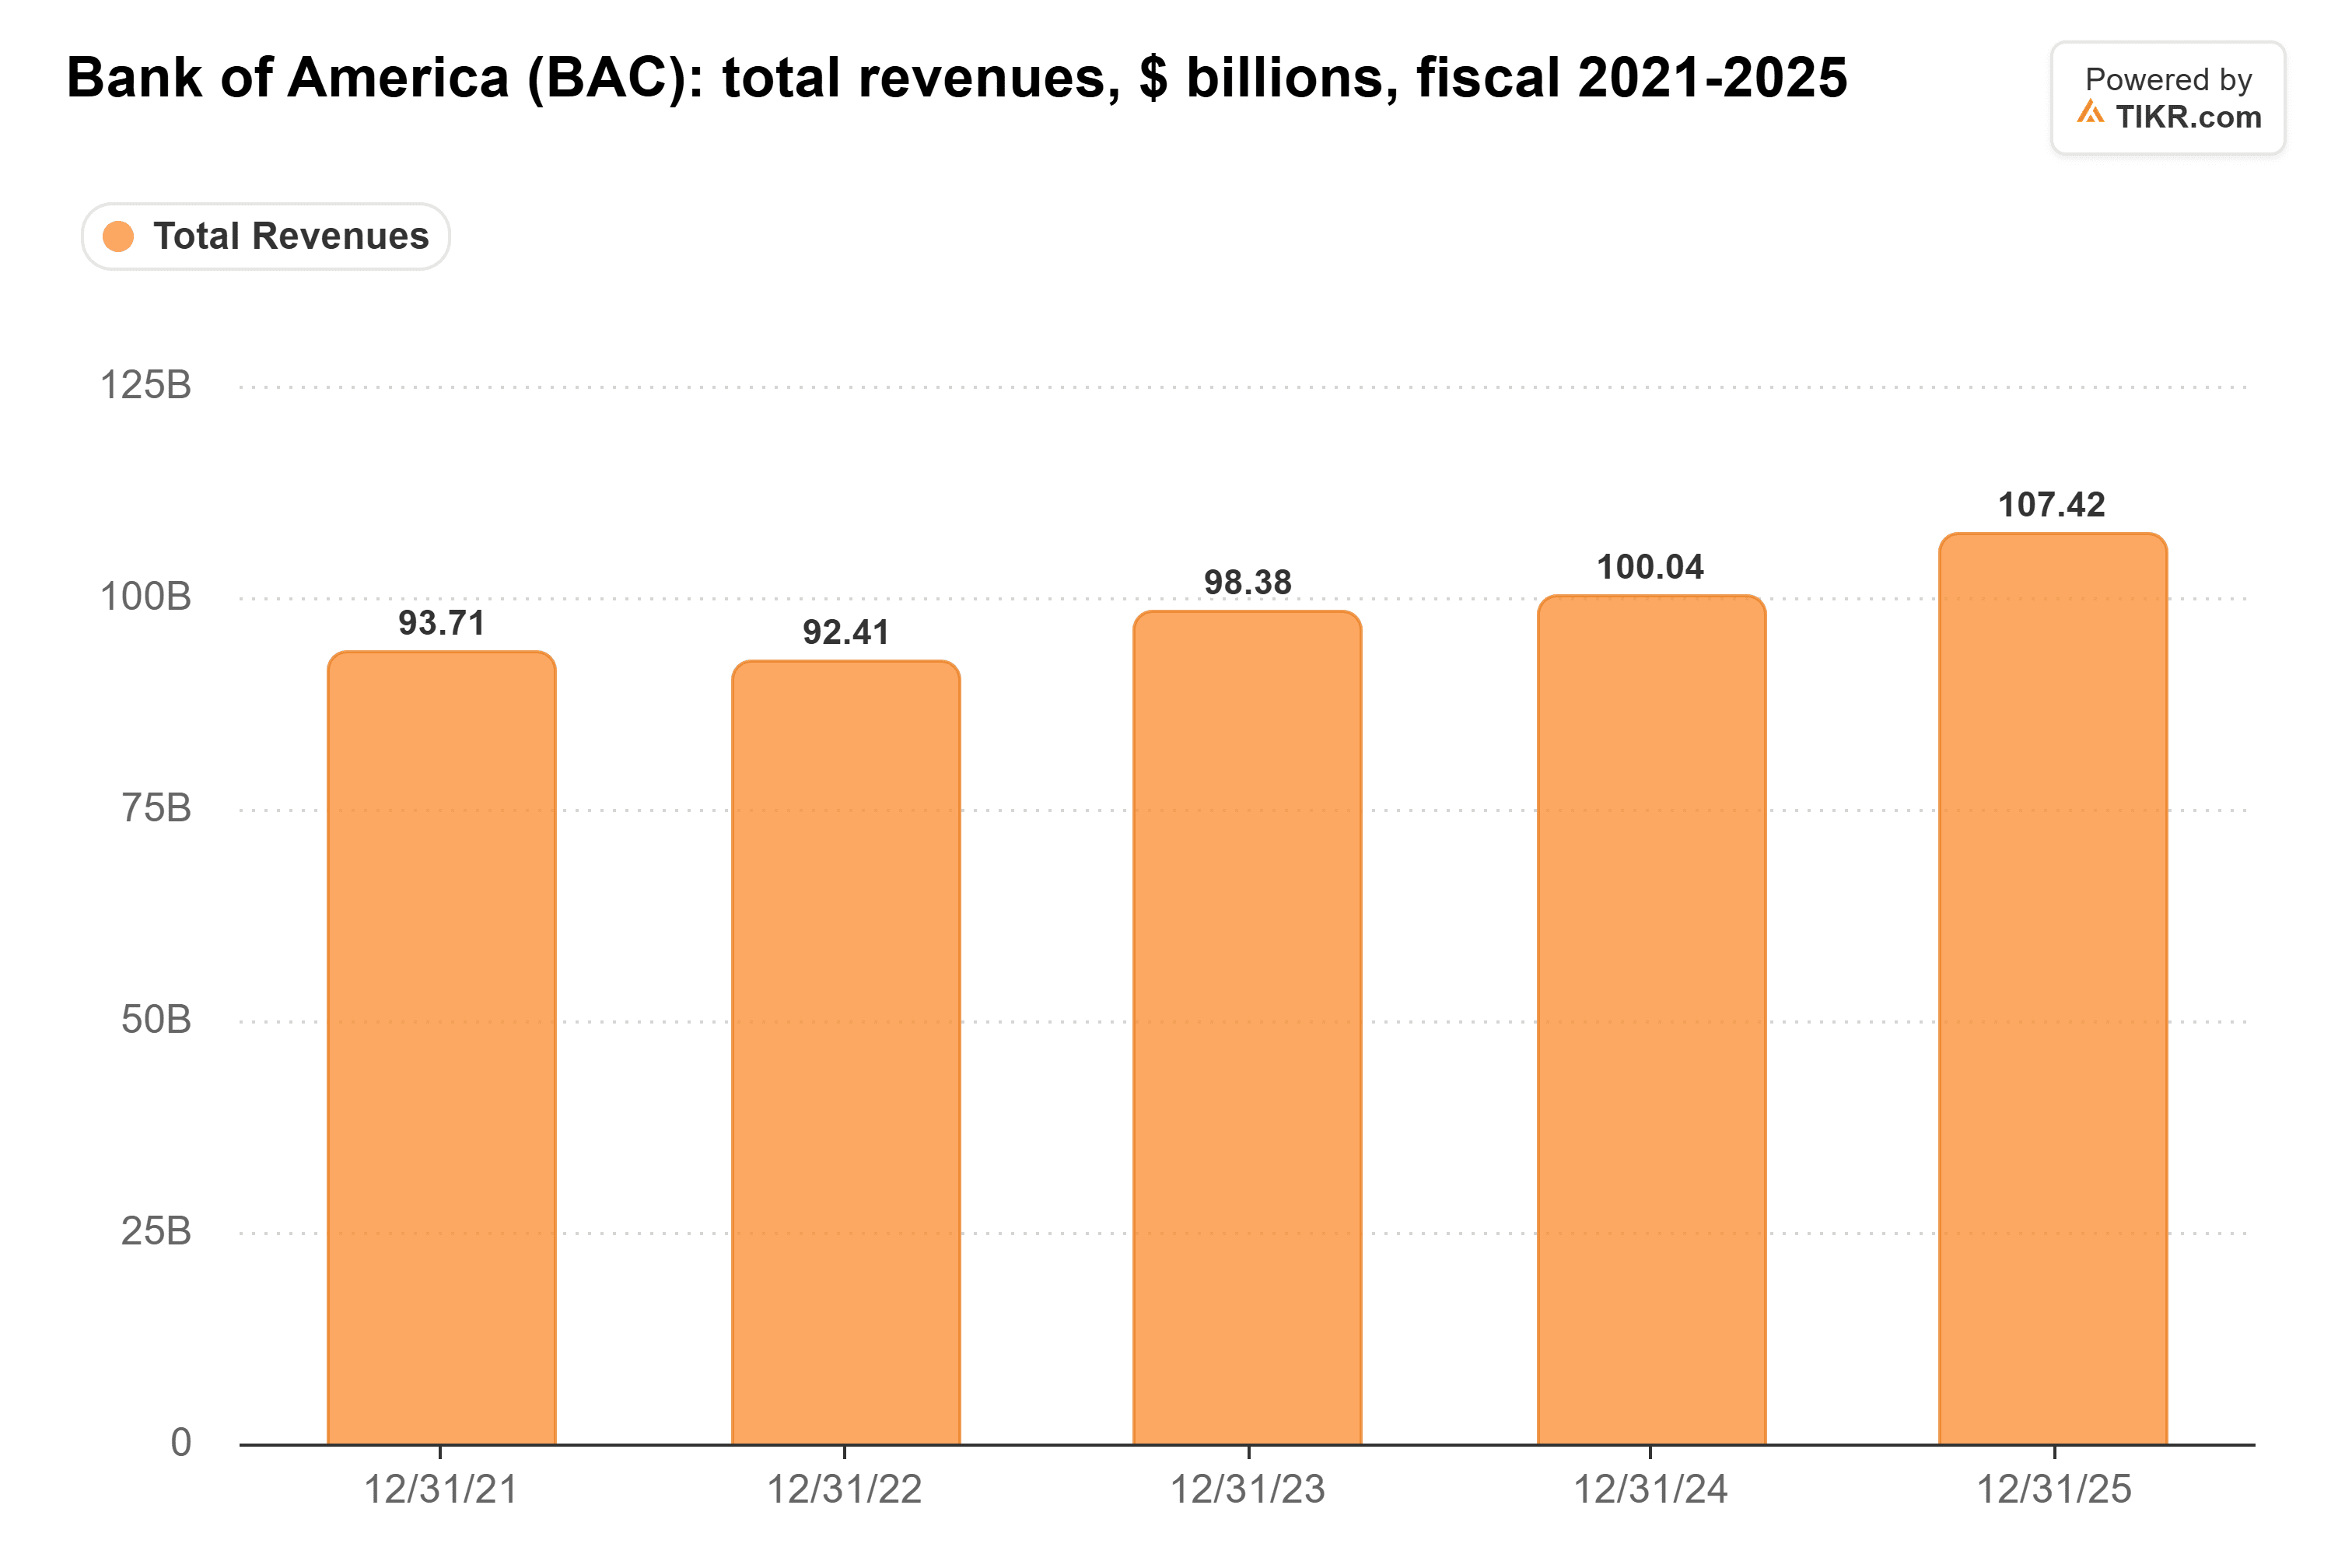
総収益は2022年の924億ドルから2025年には1,070億ドルに成長した。
TIKRはバンク・オブ・アメリカについて25人のアナリストを追跡。「買い」と評価するのは何人?
バンク・オブ・アメリカの買い、保有、売りの評価の詳細な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。バンク・オブ・アメリカのアナリスト評価を見る
バンク・オブ・アメリカの資本が圧迫要因
バンク・オブ・アメリカのCET1比率は、1年前の11.6%から10.9%に低下し、CET1資本は6月から32億ドル減少した。1月1日には、その最低比率が10.5%に引き上げられ、経営陣が設定する50ベーシスポイントの余裕を考慮すると11.0%が目標となる。これにより、四半期あたり60億ドルを費やしてきた自社株買いの余地が狭まる。
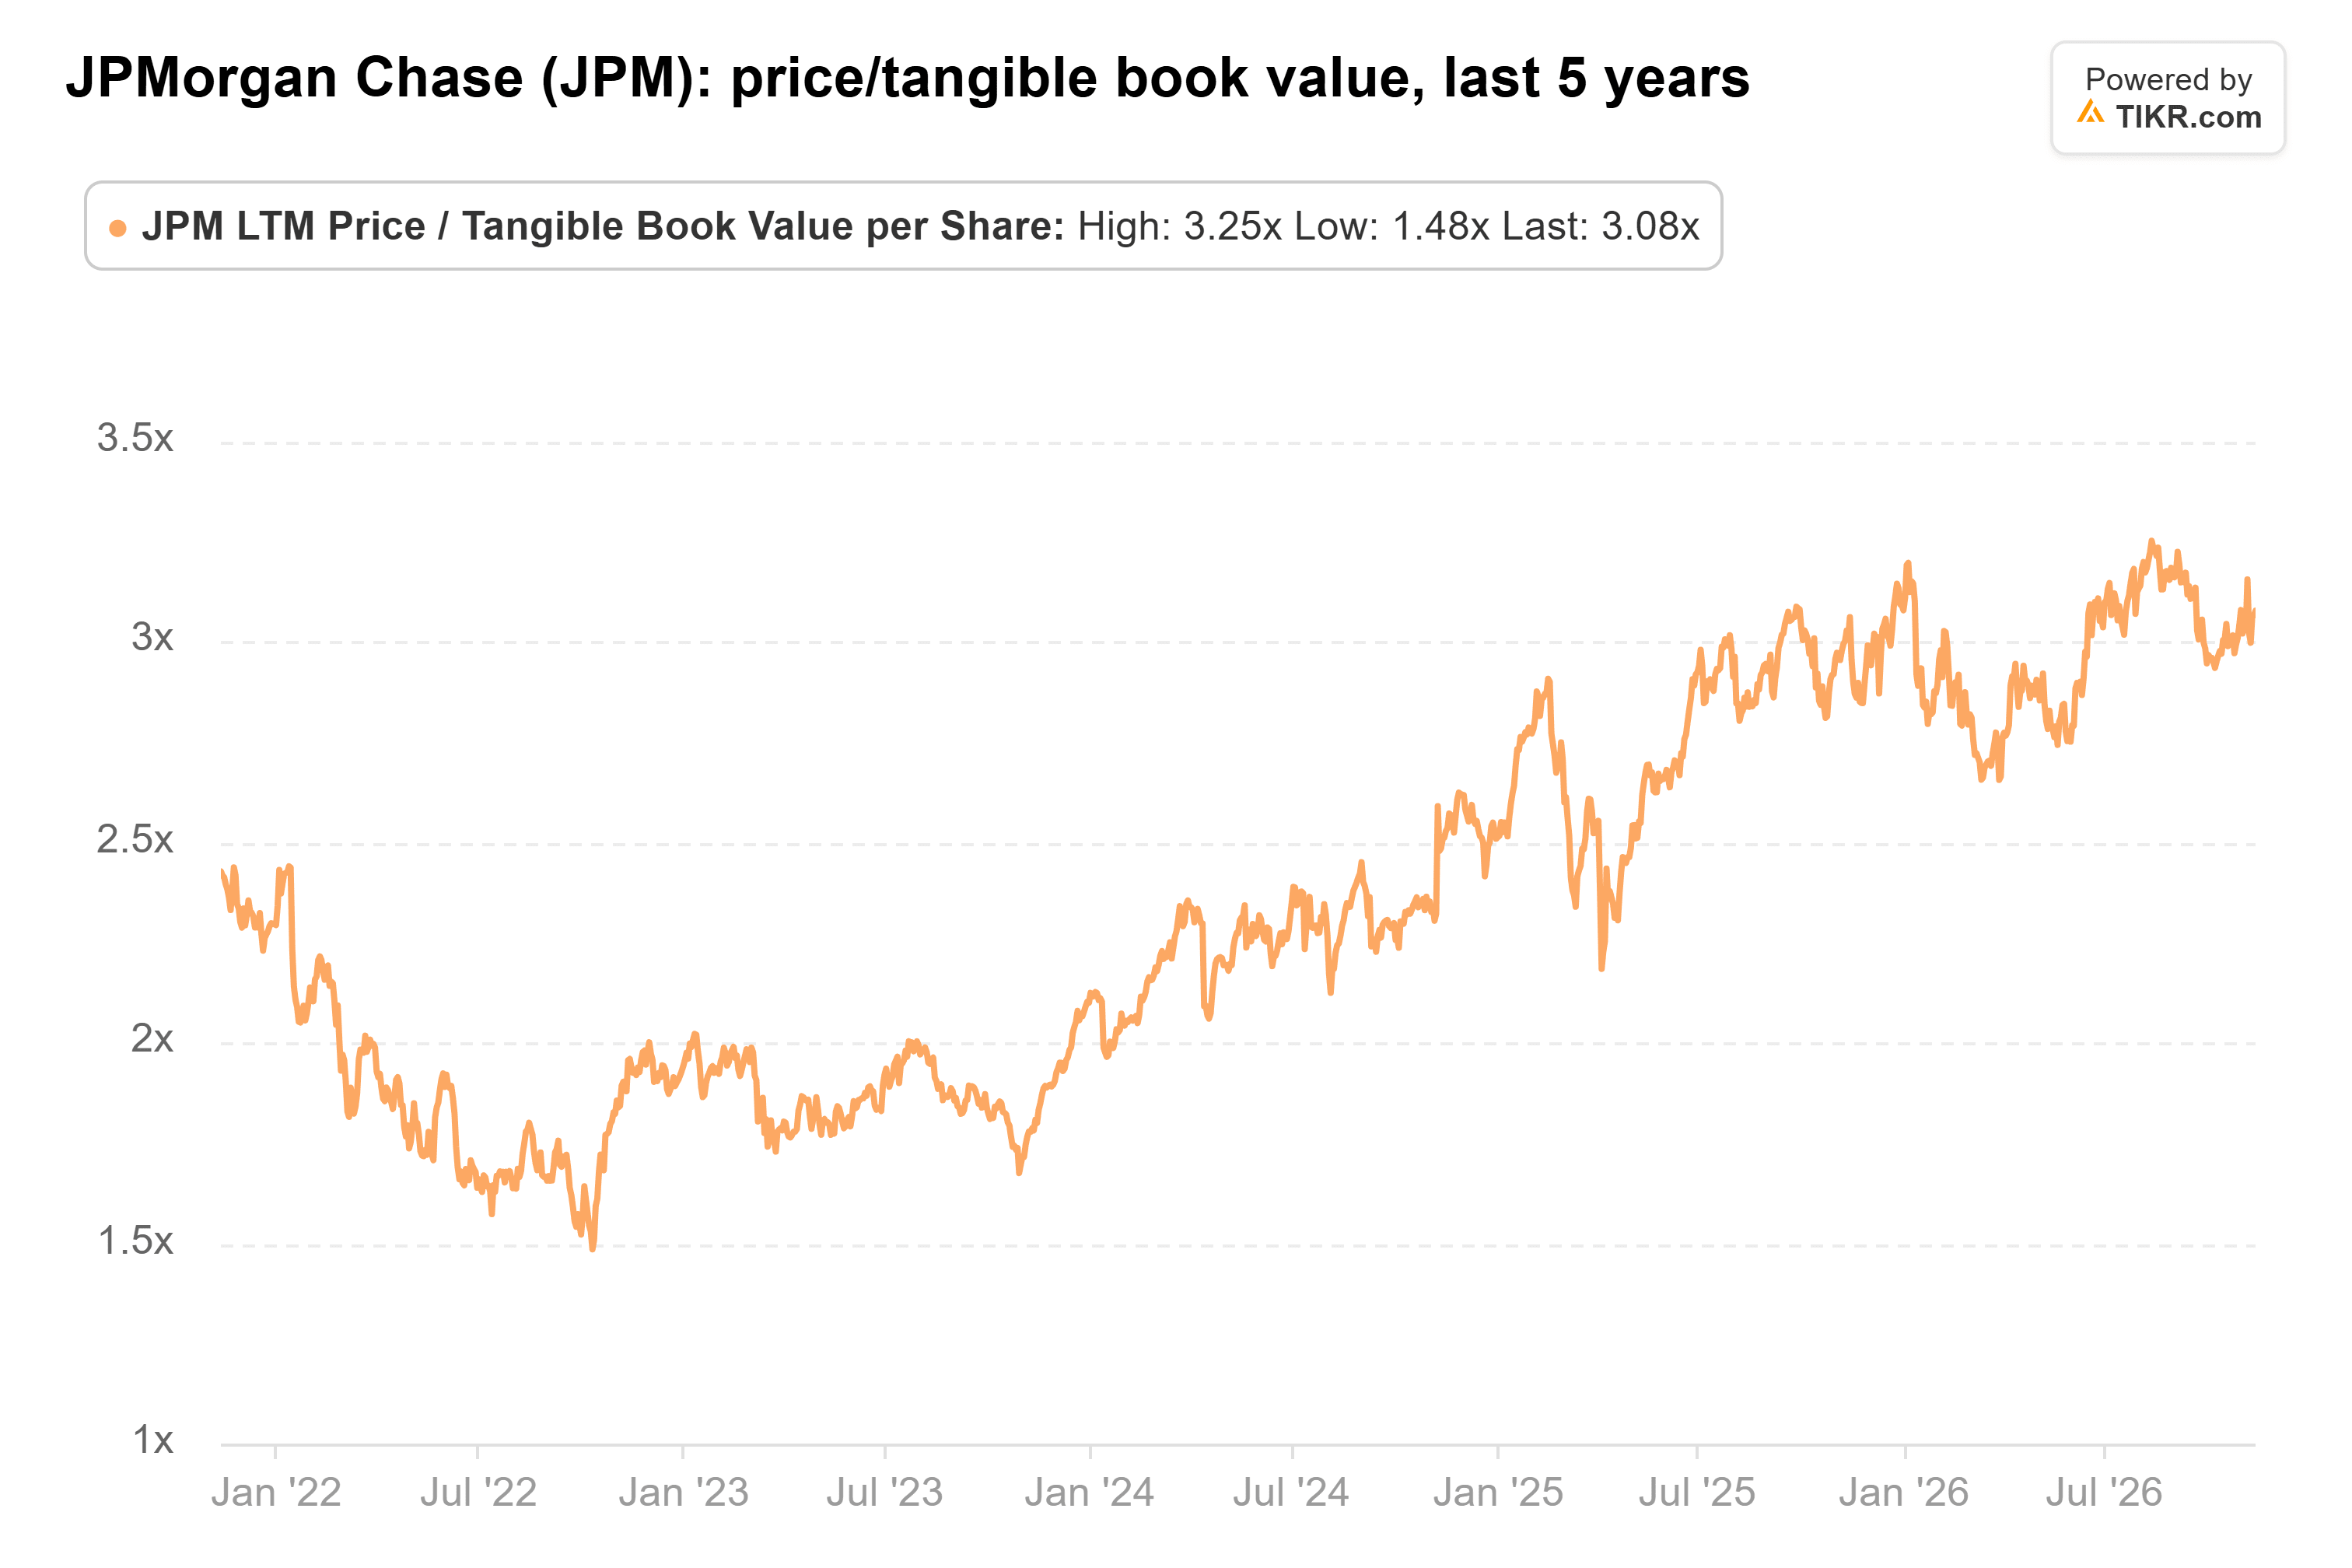
JPモルガン・チェースははるかに強固で、CET1比率は13.9%、1株当たり有形簿価は7%増の112.64ドルとなった。前四半期の純自社株買い額は6億6,400万ドルに削減された。投資家はその強さに対してプレミアムを支払っている。有形簿価の3.1倍で取引される同社株は、過去5年間の平均である2.3倍を大きく上回り、8月の高値である3.3倍に近い水準にある。
シフ氏の指摘する銀行損失は緩やかな漏出
シフ氏が指摘するように、銀行は積み上げた低利の住宅ローンの代償を払っており、10年債利回り5%はその負担を増大させる。しかし、その支払いは何年にもわたって、より低い収益と減速する自社株買いという形で行われる。バンク・オブ・アメリカの満期保有目的の損失は主に収益の機会費用を表しており、その狭まった資本の余裕は、時価評価有価証券の損失、株主への還元、ローン増加など、別の圧力も反映している。有形簿価の1.7倍という水準では、そのリスクの一部は株価に織り込まれていると考える。JPモルガンのバランスシートはシフ氏の指摘する損失を吸収できる。しかし、3.1倍という水準では、他に何か問題が起きた場合、その株価はそれ以上を吸収することはできないだろう。
バンク・オブ・アメリカの中旬の1月の決算発表は、10年債利回りが5%以上を維持した場合、その資本が追いつけるかどうかを示すことになる。
では、バンク・オブ・アメリカ株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、バンク・オブ・アメリカの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!