主なポイント
- 136億2000万ドルを運用するファンドが、最新の13F報告書によると、第3四半期にJPモルガン・チェース (JPM)、アドバンスト・マイクロ・デバイセズ (AMD)、ファースト・ソーラー (FSLR)への保有株数を増やした。
- アナリストの平均目標株価は、JPモルガンで9%、AMDで19%、ファースト・ソーラーで43%の上昇余地を示している。
- ファースト・ソーラーは3銘柄の中で最も割安で、予想PERは約8倍だが、2026年の売上高予想を引き下げたばかりで、受注残高は縮小している。
- AMDは最も有力なケースで、利益予想は依然として上昇しており、株価は過去1年の平均PERを下回っている。
136億2000万ドルを運用するファンドが先四半期に何を買ったかを明らかにし、JPモルガン・チェースに大きく投資するとともに、アドバンスト・マイクロ・デバイセズとファースト・ソーラーへの保有を増やした。
そのファンドはMirova USで、11月5日に提出された9月30日終了の四半期の13F報告書によると、これらが新規または追加された3つの最大のポジションである。
13Fはファンドが四半期最終日に保有していたものしか示さないため、ファンドがいつ買ったのか、いくらで買ったのかはわからない。
JPモルガンは目標を大きく上回る収益を上げている
同ファンドは、四半期中に保有株数を2,066%増やし、9月30日時点で6億8,556万3,000ドル相当のJPモルガン株68万5,563株を保有し、13F保有額の2.5%を占めた。同株は9月30日の株価から4%上昇している。
同銀行の第3四半期の有形普通株主資本利益率(ROTCE)は20%で、景気循環を通じて目標とする17%を上回った。
10月13日、同社は2026年の純利息収入見通しを約972億ドル(マーケッツ除く)に引き上げた。
しかし、経費は12%増の273億ドルとなり、1株当たり利益(EPS)5.57ドルは、アナリストが予想していた約5.91ドルを下回った。同銀行の予想未達は約3年ぶりだった。
それでもアナリストは過去1年間で平均目標株価を328ドルから373ドルに引き上げている。
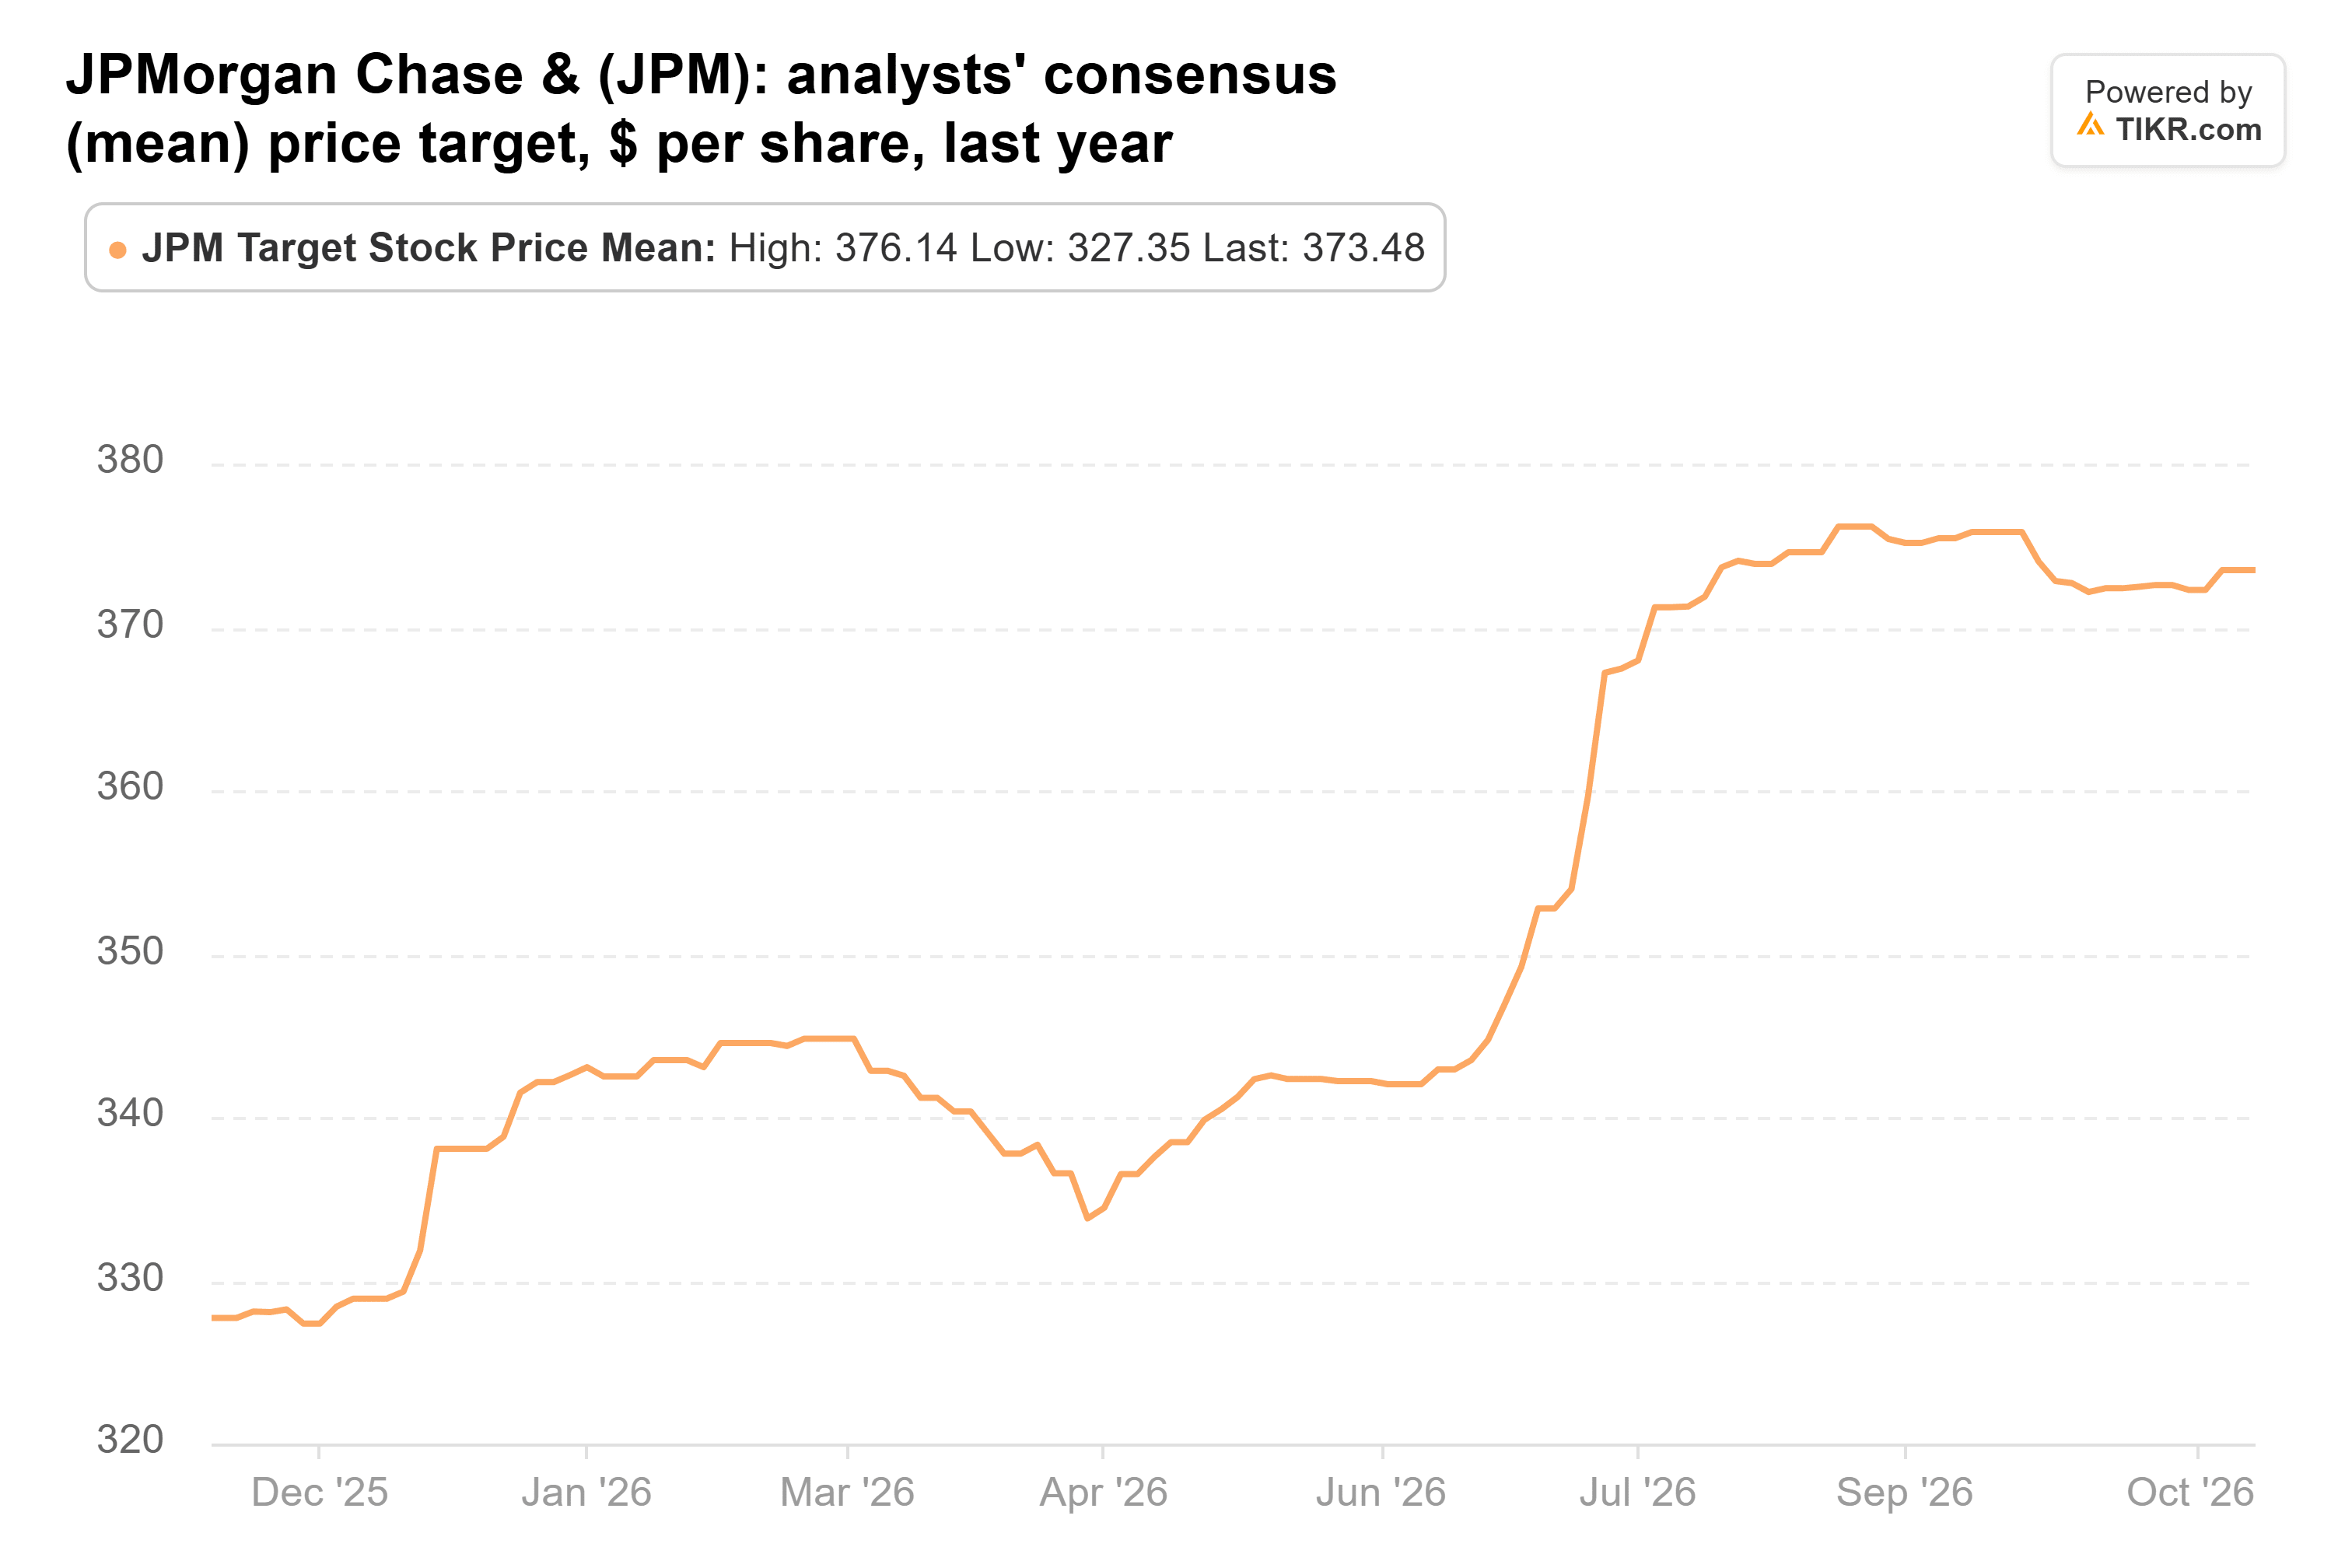
予想PER約14倍で、JPモルガンは過去1年の平均と同水準で取引されており、5年間の平均である12倍を上回っている。
これは、有形株主資本利益率20%を達成し、ストリートの平均目標株価まで9%の上昇余地がある銀行にとっては適正な価格だ。
ただし、すべてのファンドが買っているわけではない。MKPキャピタル・マネジメントは同じ四半期にJPモルガンの保有全株を売却した。
TIKRはJPモルガン・チェースについて27人のアナリストを追跡。「買い」と言っているのは何人?
JPモルガン・チェースの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。JPモルガン・チェースのアナリスト・レーティングを見る
AMDの予想は上昇を続ける
JPモルガンは安定した収益企業として評価されている一方で、AMDは将来の成長に期待した評価を受けている。
同ファンドは保有株数を46%増やし、9月30日時点で2億2,200万ドル相当の36万3,655株を保有し、13F保有額の2.4%を占めた。AMD株は9月30日の株価から10%下落し、52週高値から16%下回っている。
株価が下落しても事業は減速していない。AMDは11月3日に第3四半期の予想を上回る業績を発表し、第4四半期の業績予想をコンセンサスを上回る水準に設定した。
リサ・スーCEOは決算説明会で「需要が供給を上回っている」と述べた。アナリストは現在、2027年の調整後EPSを11月3日時点の16.01ドルから17.69ドルと予想している。
彼らの平均目標株価は1年間で272ドルから659ドルへと2倍以上に上昇した。
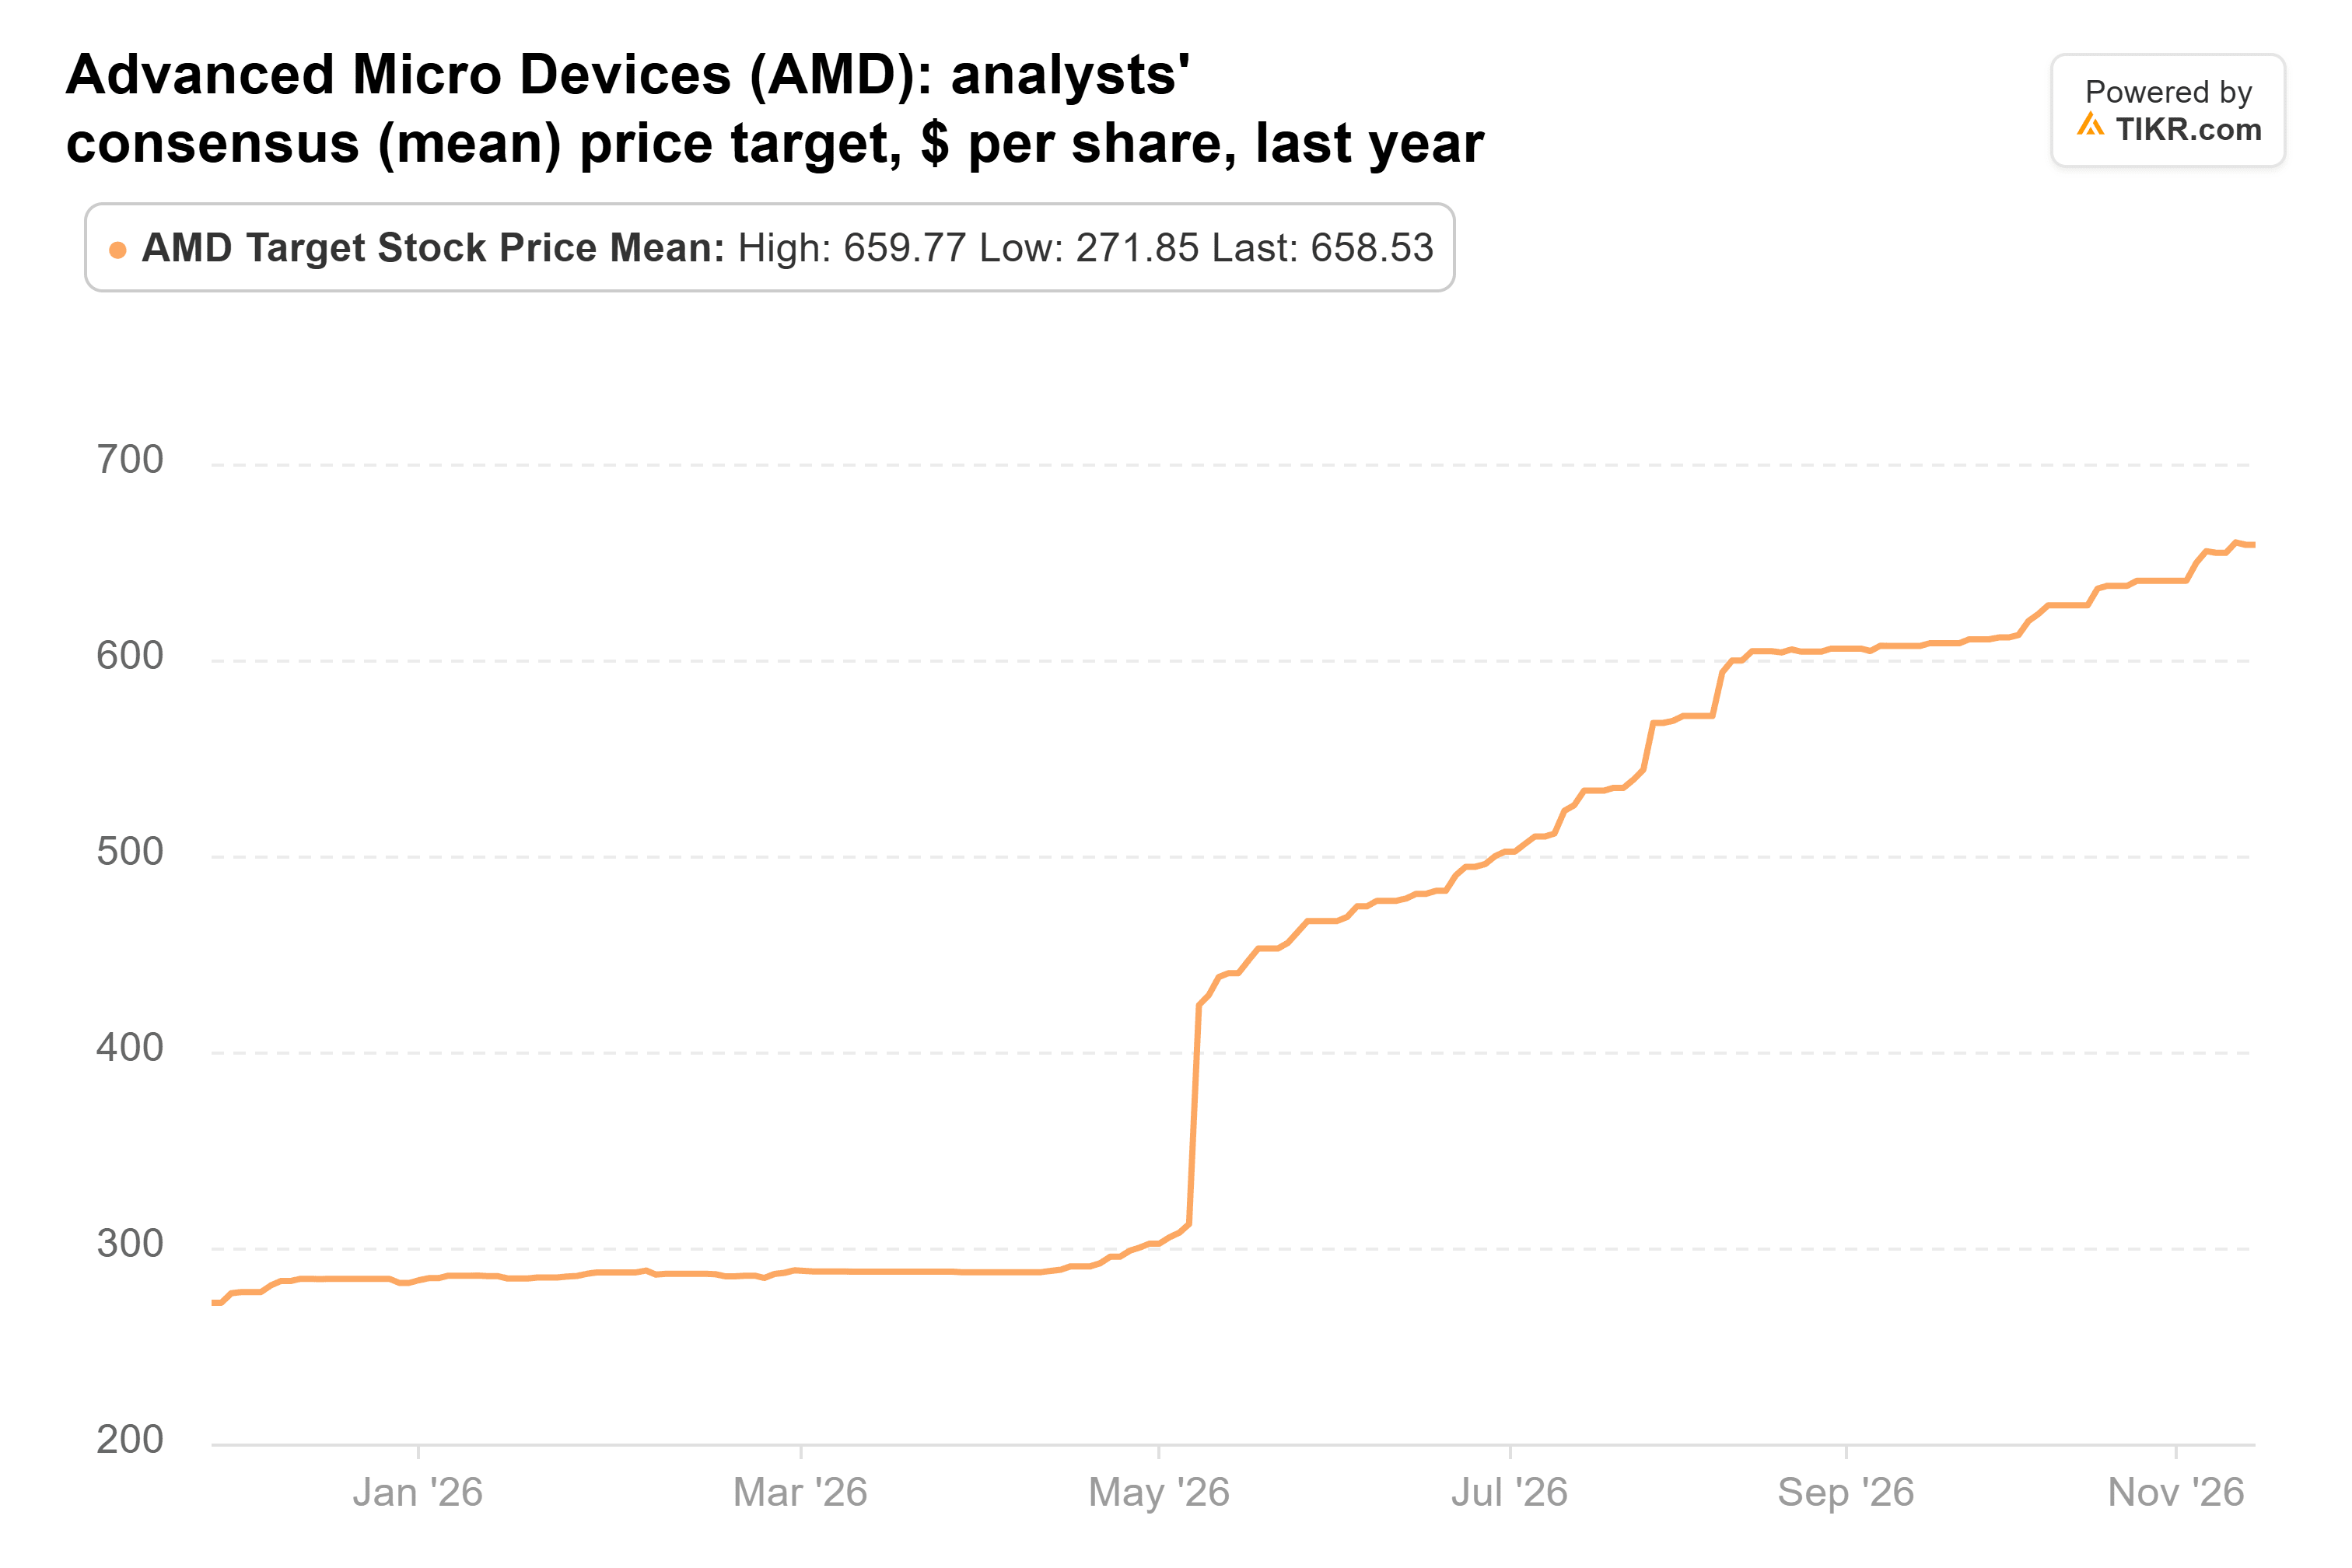
予想PER約37倍で、AMDは過去1年の平均である45倍を下回って取引されており、5年間の平均である35倍をわずかに上回っている。
成長にはコストが伴う。AMDはOpenAIとMetaに、発行済み株式数の19.6%に相当する最大3億2,000万株のワラントを付与した。
第3四半期には、最初のワラント費用として11億ドルを計上し、経営陣はこの費用が増加すると見込んでいる。
ファースト・ソーラーは割安だが縮小している
ファースト・ソーラーは他の2銘柄よりも小さなポジションで、株価もはるかに割安だ。
同ファンドは保有株数を37%増やし、9月30日時点で1億5,700万ドル相当の89万7,172株を保有し、13F保有額の2%を占めた。同株はその後2%下落したが、依然として52週高値から43%下回っている。
10月29日の第3四半期決算は良し悪しだった。1株当たり利益(EPS)は25%増の5.30ドルとなり、取締役会は5億ドルの自社株買いを承認した。
しかし、モジュール出荷量の減少により純売上高は23%減の12億3,000万ドルとなり、同社は2026年の売上高予想を49億ドル~52億ドルから46億ドル~49億ドルに引き下げた。契約済み受注残高は3月31日時点の47.9GWから9月30日時点の44.0GWに減少した。
アナリストは過去1年間で平均目標株価を272ドルから254ドルに引き下げており、グッゲンハイムが決算発表直前に独自の目標を299ドルに引き上げたにもかかわらず、この状況だ。
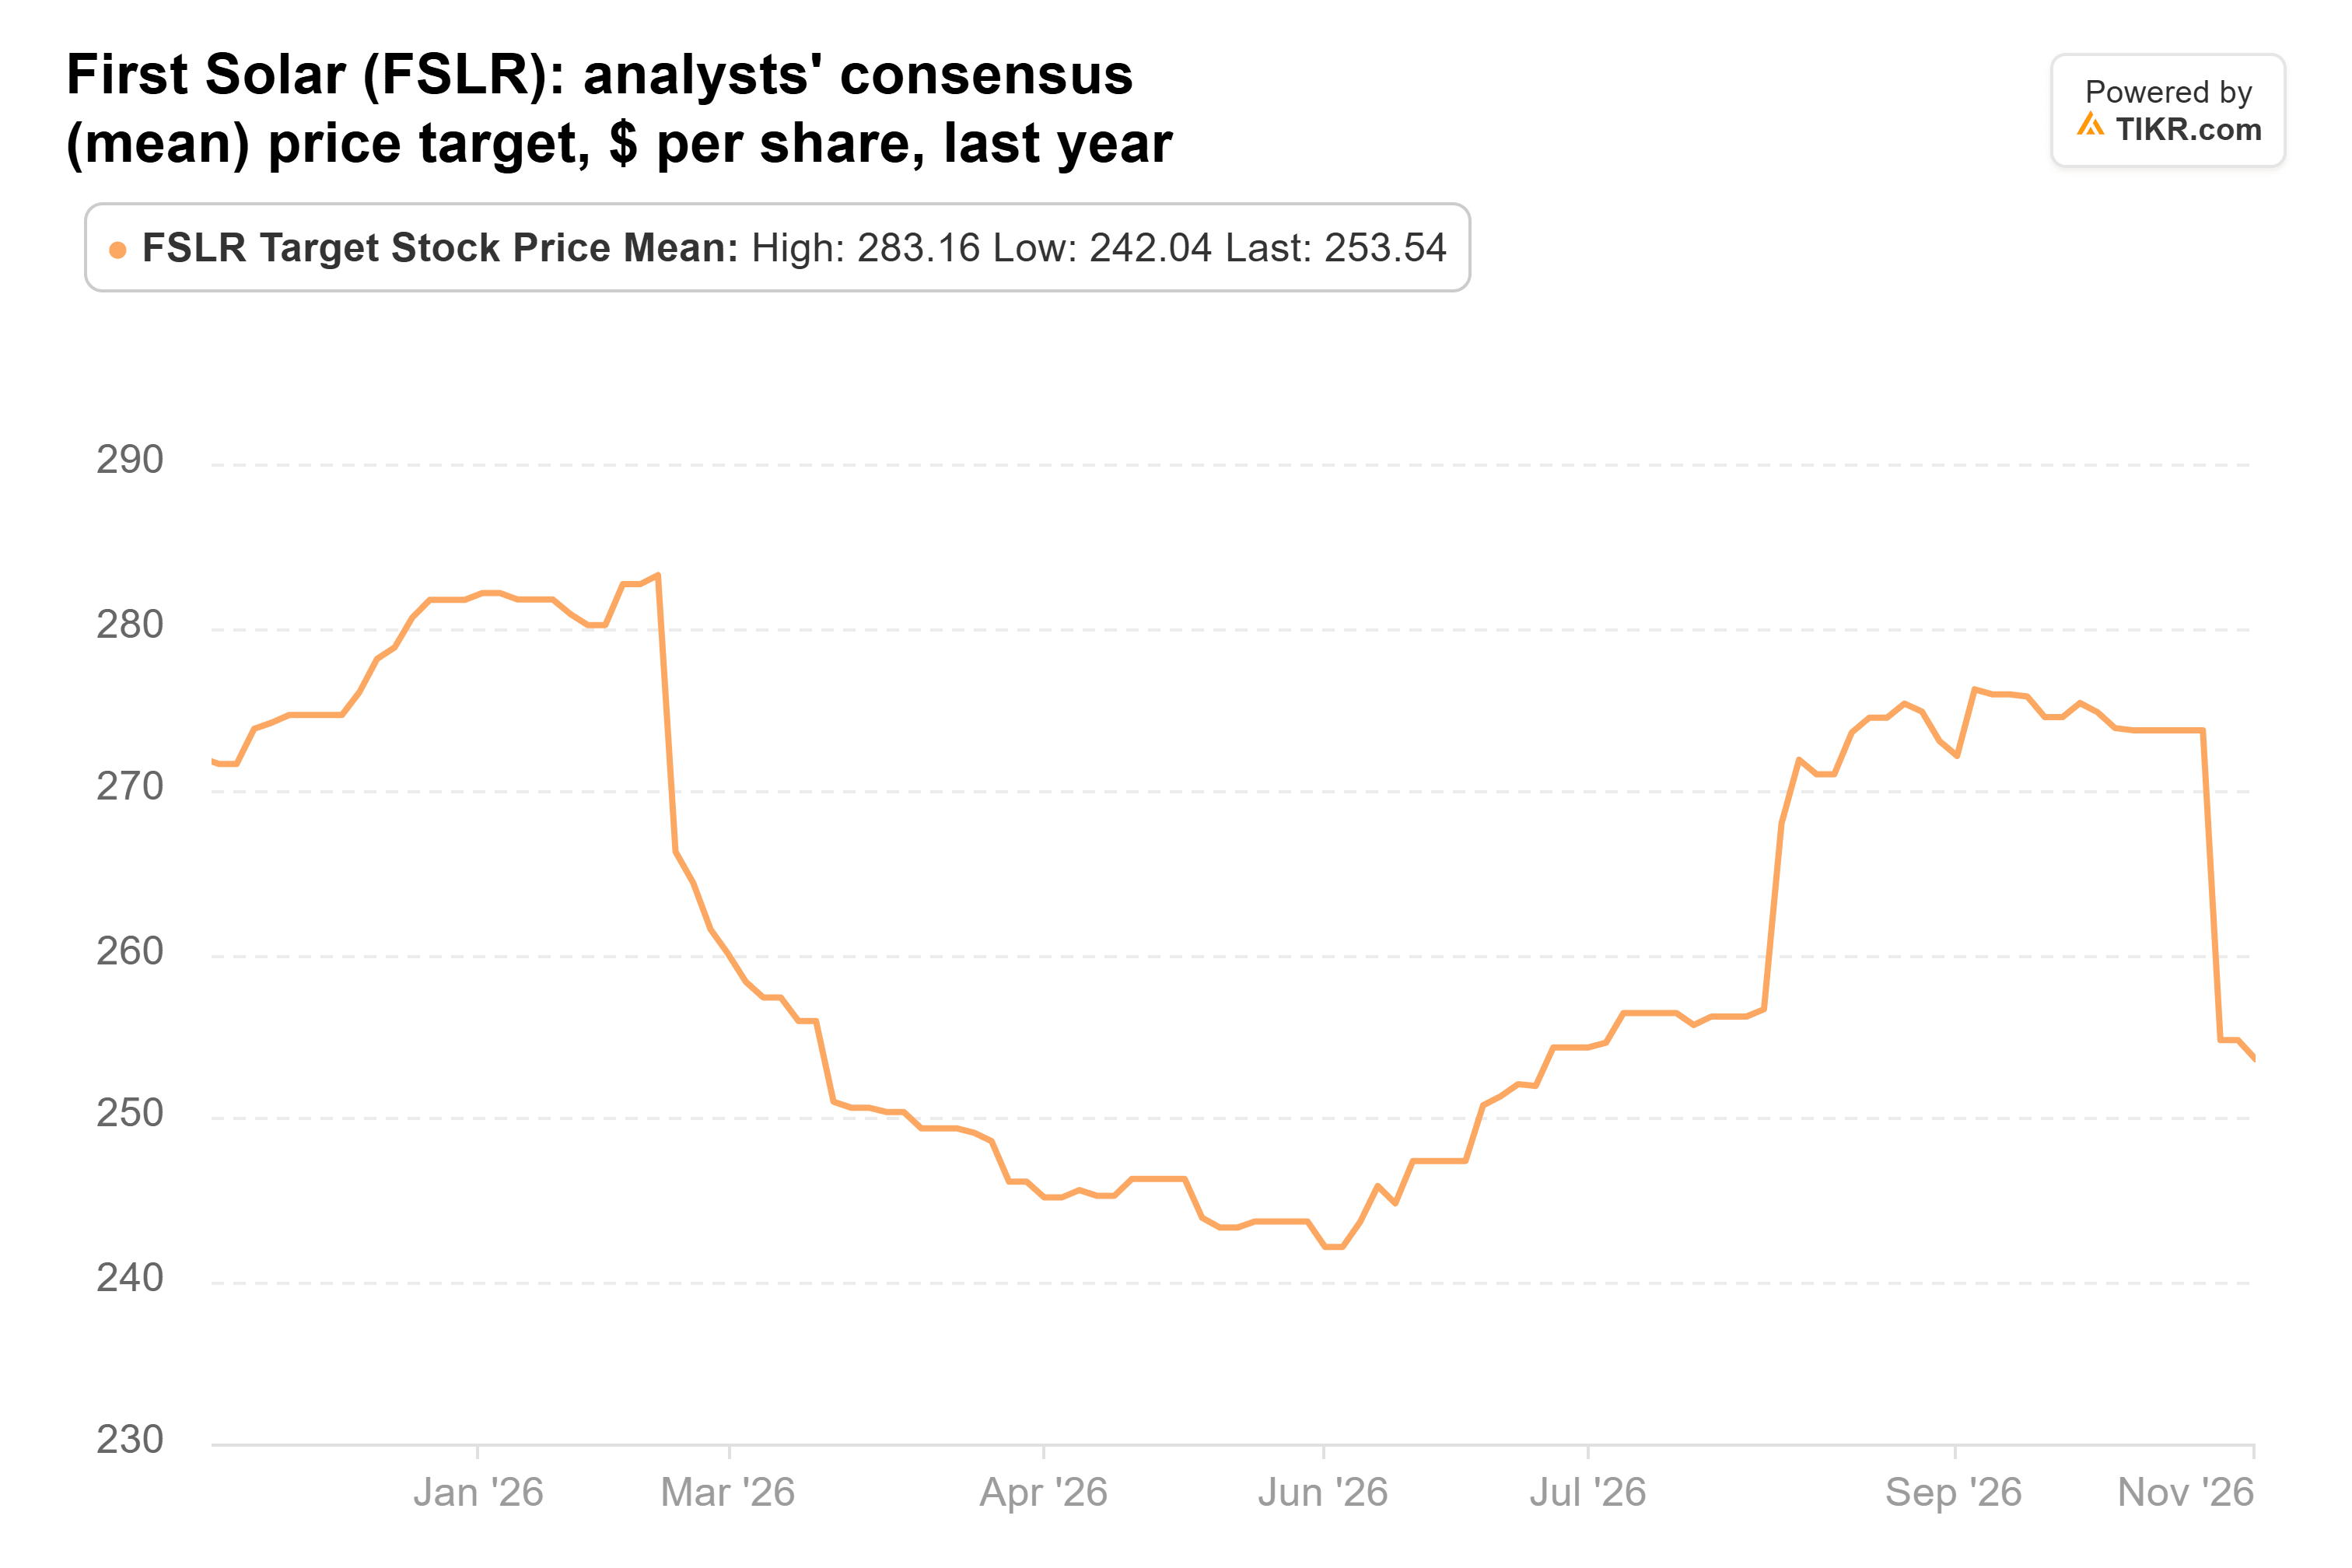
この平均値は依然として43%の上昇余地を示している。予想PER約8倍では、同株は多くのことがうまくいかないことを織り込んだ評価だ。しかし、37人のアナリストの目標株価の中で最も低い169ドルは、直近の終値よりも低い。
私はこのファンドに倣ってAMDを買う
もし今、3銘柄のうち1つだけを買うことができるなら、それはAMDだ。
2027年の予想は依然として上昇しており、株価は過去1年の平均PERを下回って取引されている。JPモルガンは適正な価格で取引されている優良銀行だが、上昇余地は少ない。
ファースト・ソーラーは数字の上では最も上昇余地が大きいが、私は買う前に受注残高の縮小が止まるのを確認したい。
AMDのリスクは、これらの予想が、同社のラックスケールAIシステム「Helios」がOpenAI、Meta、Anthropicに予定通り、大量に出荷されることを前提としている点だ。何らかの遅延があれば、引き上げられたばかりの数字に打撃を与えるだろう。
AMDの第4四半期決算(2月上旬発表予定)は、意味のあるHeliosの出荷量が初めて含まれるものとなる。そして、同ファンドの次の13F報告書(2月中旬までに提出)は、3銘柄すべてを保有し続けたかどうかを示すだろう。
では、JPモルガン・チェースの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、JPモルガン・チェースがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!