主なポイント
- Rosenblatt Securitiesは11月13日、Nebius Groupに対し、買い評価と目標株価$304を維持した。これは、6月の高値から55%下落した後の株価の136%上方にある。
- Nebiusの第3四半期売上高は571%増加したが、コロケーションサイト(Microsoft向けキャパシティを構築中のニュージャージーサイトを含む)での遅延により、2026年の売上高見通しはガイダンスの下限(30億ドル~34億ドルの範囲)に押し下げられた。また、2027年の資本支出を400億ドル~450億ドルと予想している。
- 売上高予想は維持されているが、アナリストは3ヶ月前よりも2027年の損失が拡大すると見ており、Rosenblattの目標株価は約14倍の予想売上高倍率を必要とする。これは、同社の過去5年間の平均倍率11倍を上回る水準だ。
- 1年以内に$304に到達するのは遠すぎる目標に見える。Nebiusの自社サイトが予定通りに稼働し始めるまでは、投資家が平均以上の倍率を支払う可能性は低いだろう。
Nebius Group (NBIS) の株価は、6月18日の終値高値$286.69から55%下落したが、Rosenblatt Securitiesは自らの見解を変えていない。同社は11月13日、買い評価と目標株価$304を維持した。これは、11月12日の終値$128.64の136%上方にあたる。
遅延と増大するコストが株価を押し下げた
11月5日、BloombergはMicrosoft (MSFT)が、Nebiusや他のネオクラウド企業からのプロジェクトに対する監視を強化していると報じた。
11月12日、Nebiusは第3四半期売上高が571%増の9億8080万ドルに達したと報告したが、その日、株価は16.8%下落した。一部のコロケーションサイトで遅延が発生し、Microsoft向けキャパシティを構築中のニュージャージーサイトも含まれるため、Nebiusは現在、2026年の売上高を30億ドル~34億ドルの範囲の下限と見込んでいる。また、年間化された売上高のrun-rate(年間換算ペース)が2月に70億ドルを超えると予想しており、これは12月までに70億ドル~90億ドルに達するとの従来のガイダンスを修正したものだ。
Nebiusはまた、2027年の資本支出を400億ドル~450億ドルと予想していると発表した。FactSetによれば、アナリストの予想は287億7000万ドルだった。
Rosenblattは2030年を見据えている
Rosenblattは、第2四半期から68%売上高が増加したことを示すレポートを受けて、自らの評価を維持した。
同社が10月にカバレッジを開始した際は、2030年まで年間98%の売上高成長を続けるという前提で、10年間の割引キャッシュフローに基づいてNebiusを評価した。したがって、目標株価は数年先のキャッシュフローに依存しているが、アナリストはフリーキャッシュフローが2028年まで深いマイナスを続けると見ている。また、第3四半期売上高の約3億2500万ドル(総額の3分の1)は、資産軽量モデルによるものであり、Nebius自身が非継続的と位置付けているものだ。
TIKRはNebiusをカバーする22人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Nebiusに対する買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Nebiusのアナリスト評価を見る
$304という価格は妥当か?
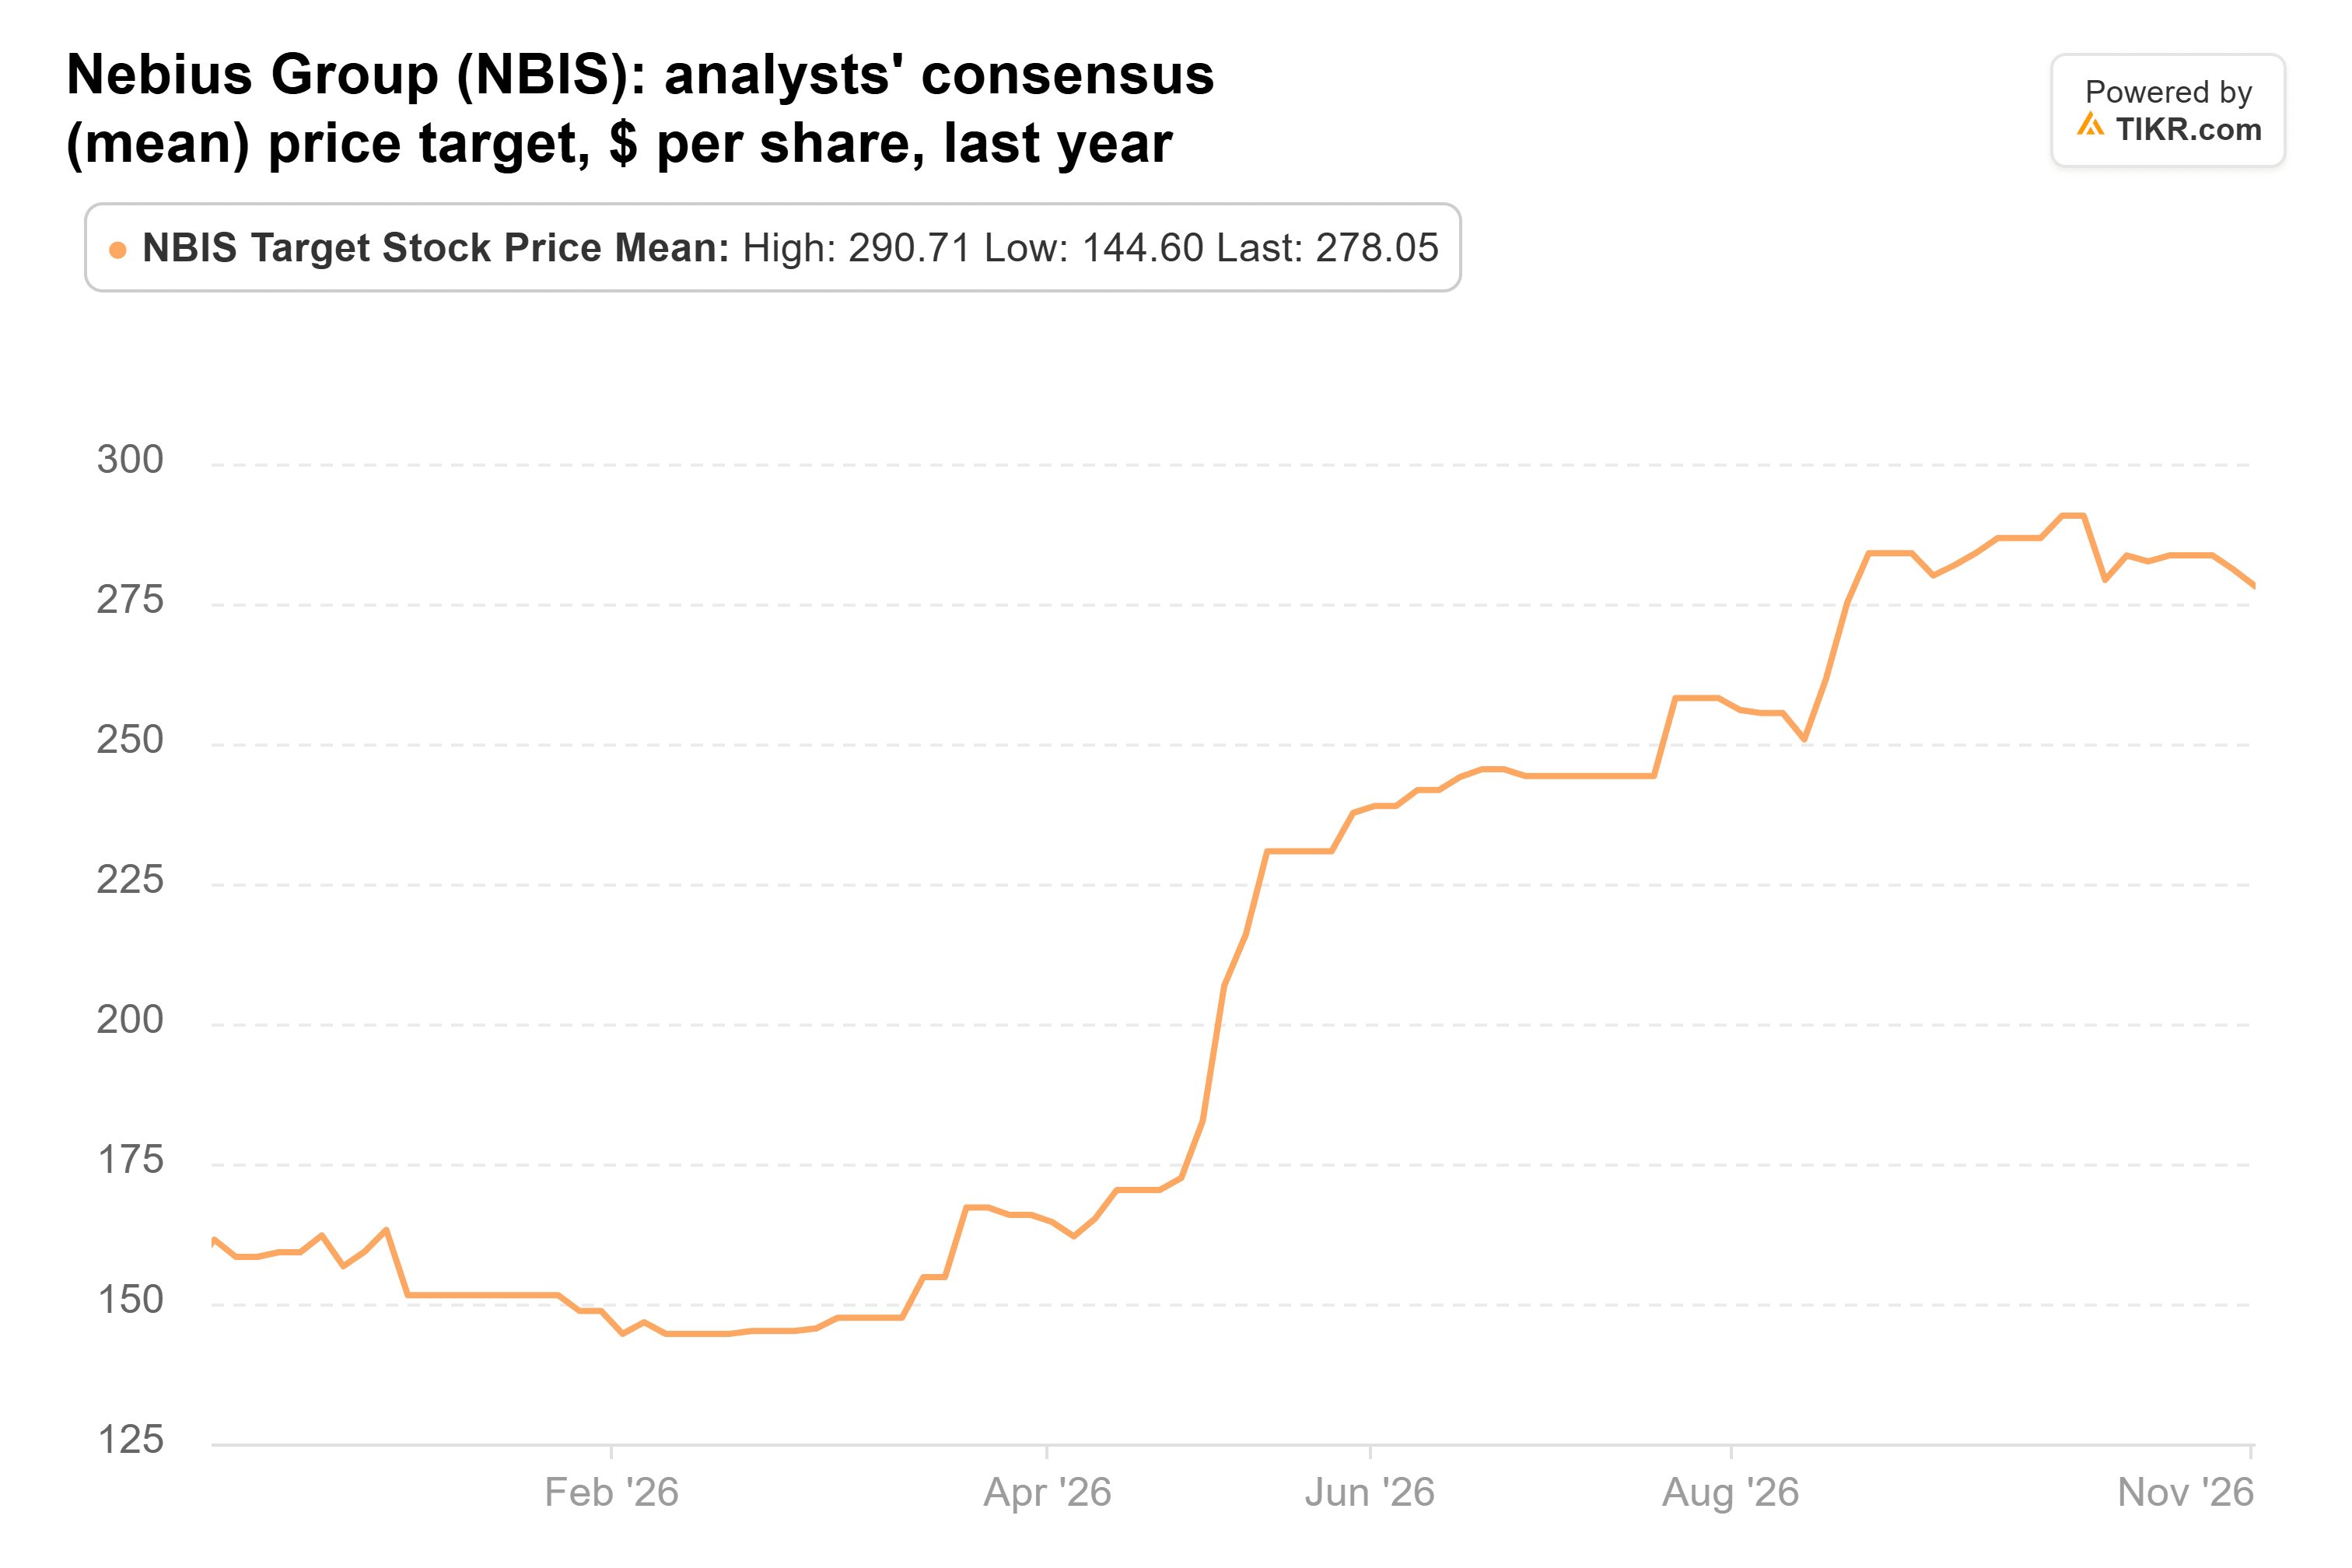
23人のアナリストがこの銘柄をカバーしており、目標株価は$84から$410の範囲にある。彼らのコンセンサス目標株価は1年前の$161から$276に上昇し、現在の株価の115%上方にある。
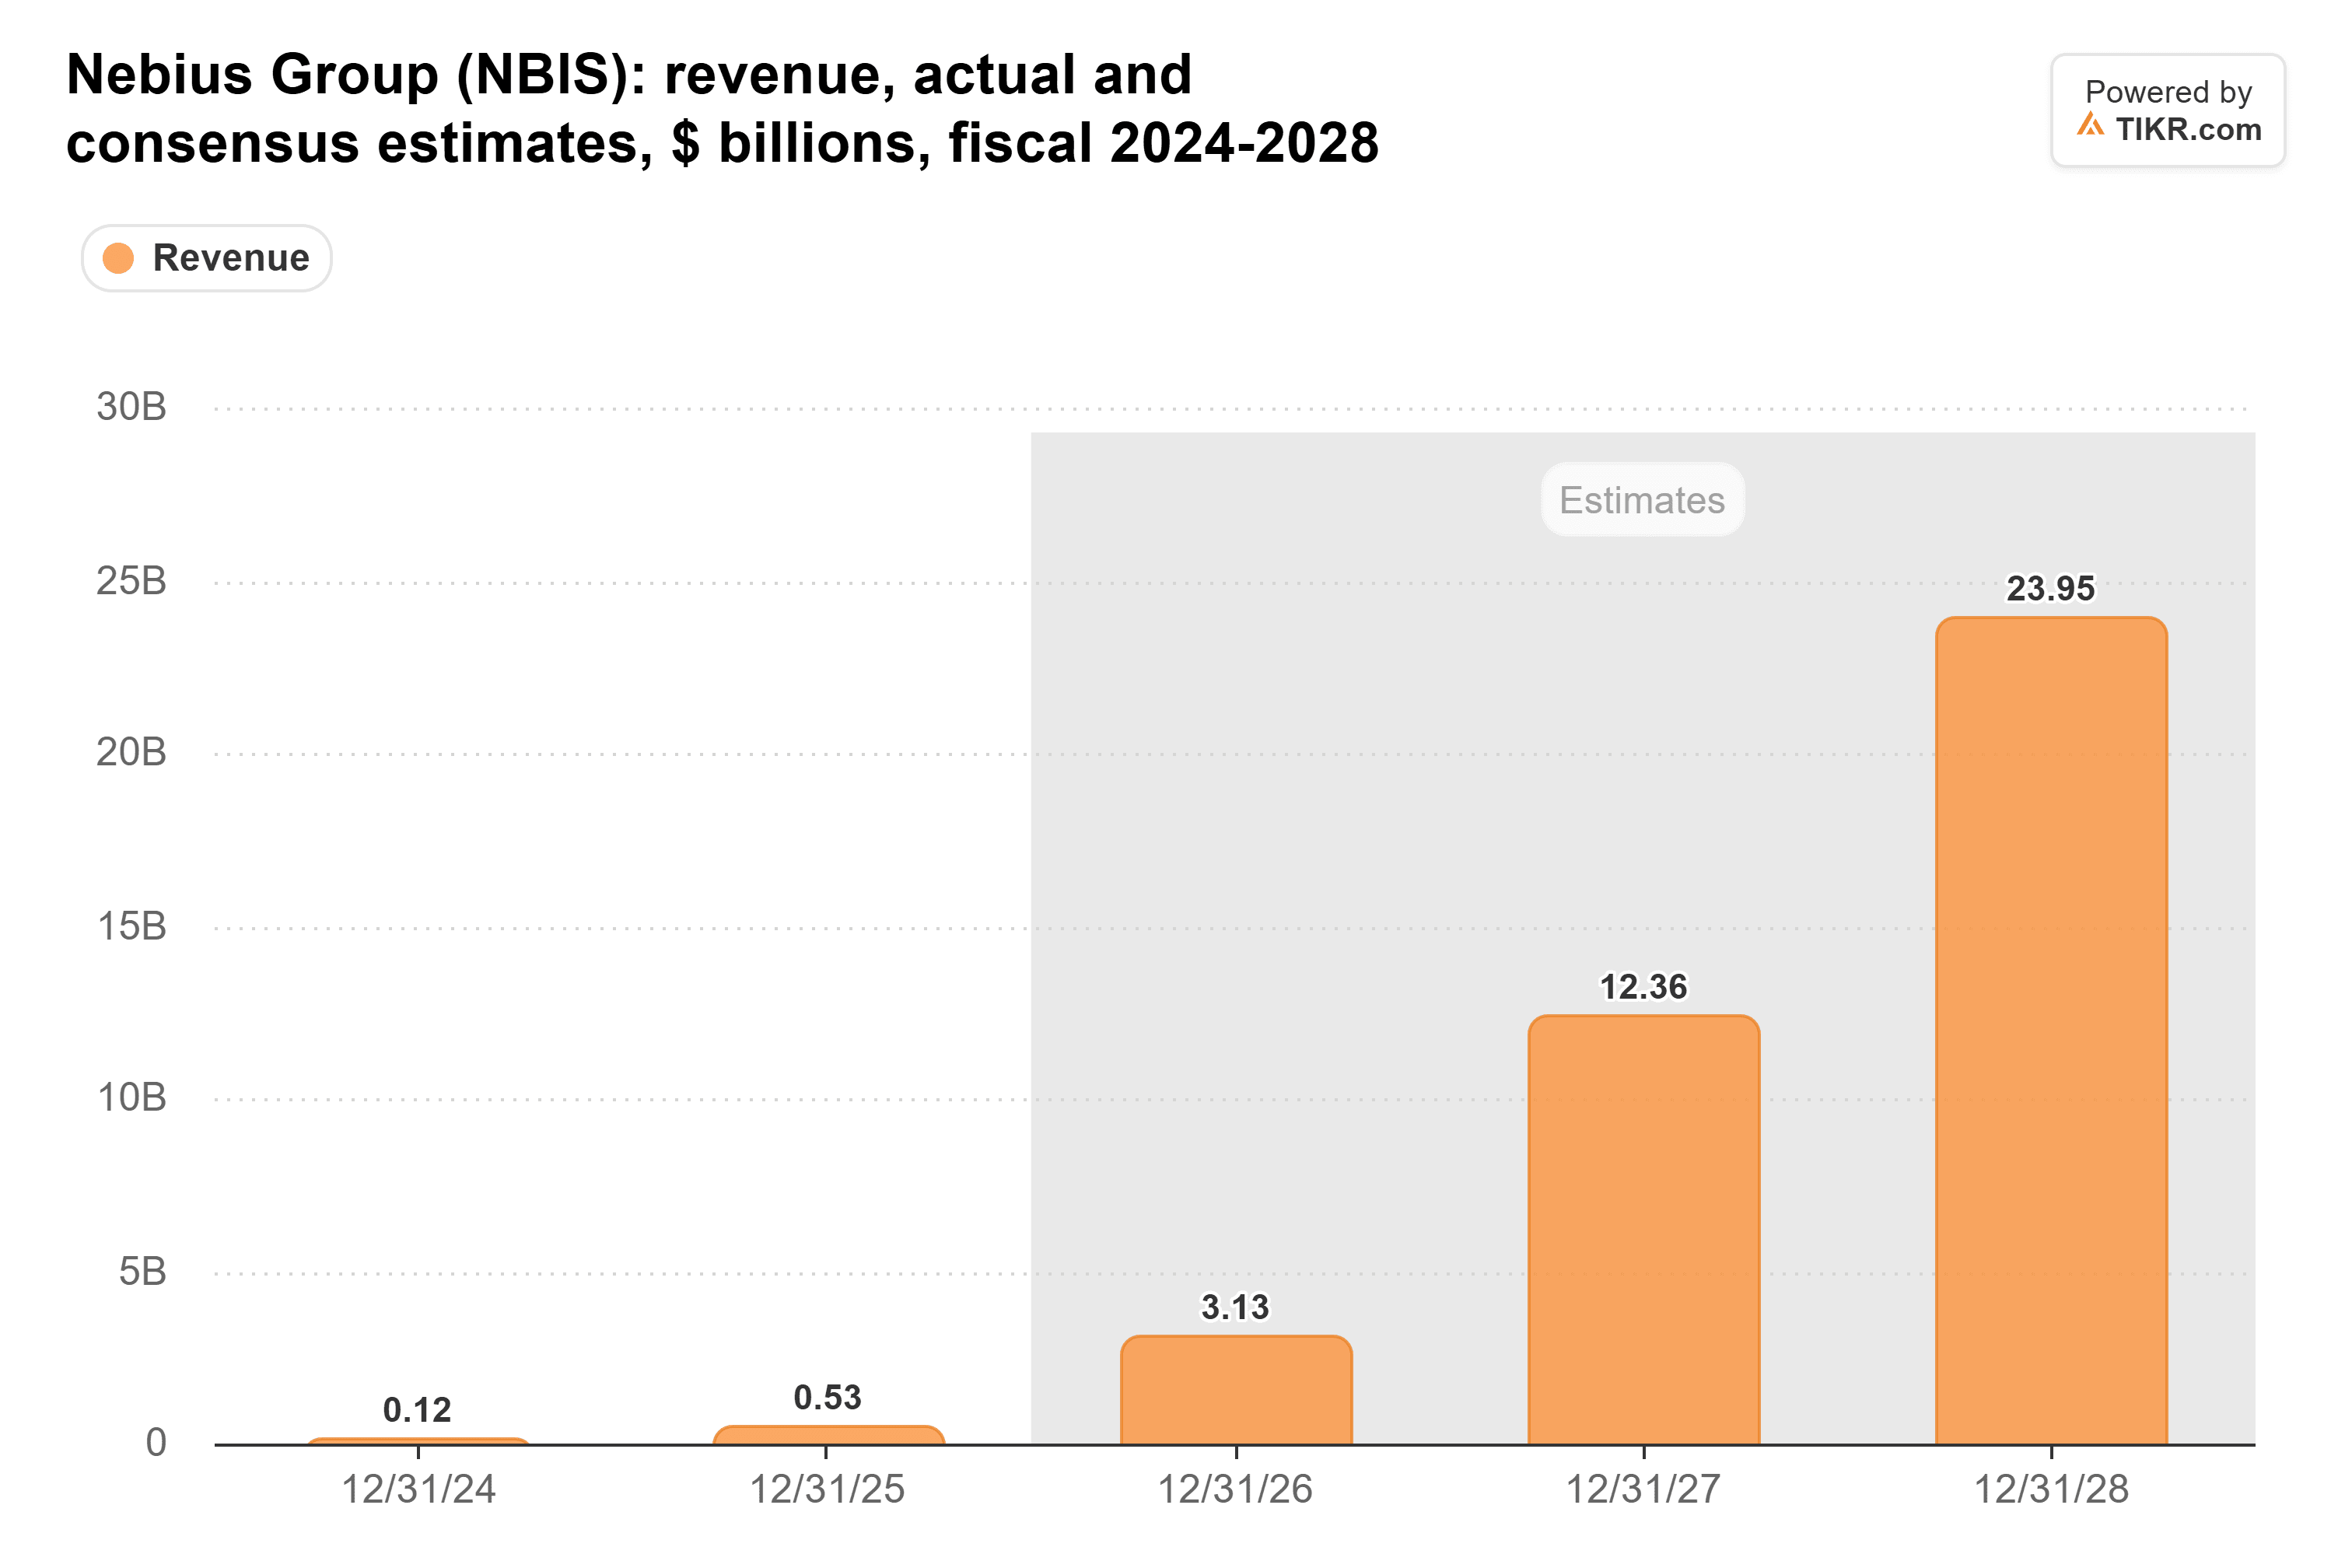
アナリストは2027年の売上高を124億ドルと予想しており、これはNebius自身のガイダンス(120億ドル~130億ドル)の範囲内にある。2028年は240億ドルと見込まれている。
しかし、アナリストの2027年の損失予想は、売上高予想が上昇したにもかかわらず、3ヶ月前の1株あたり$4.66から$6.01へと深まっている。
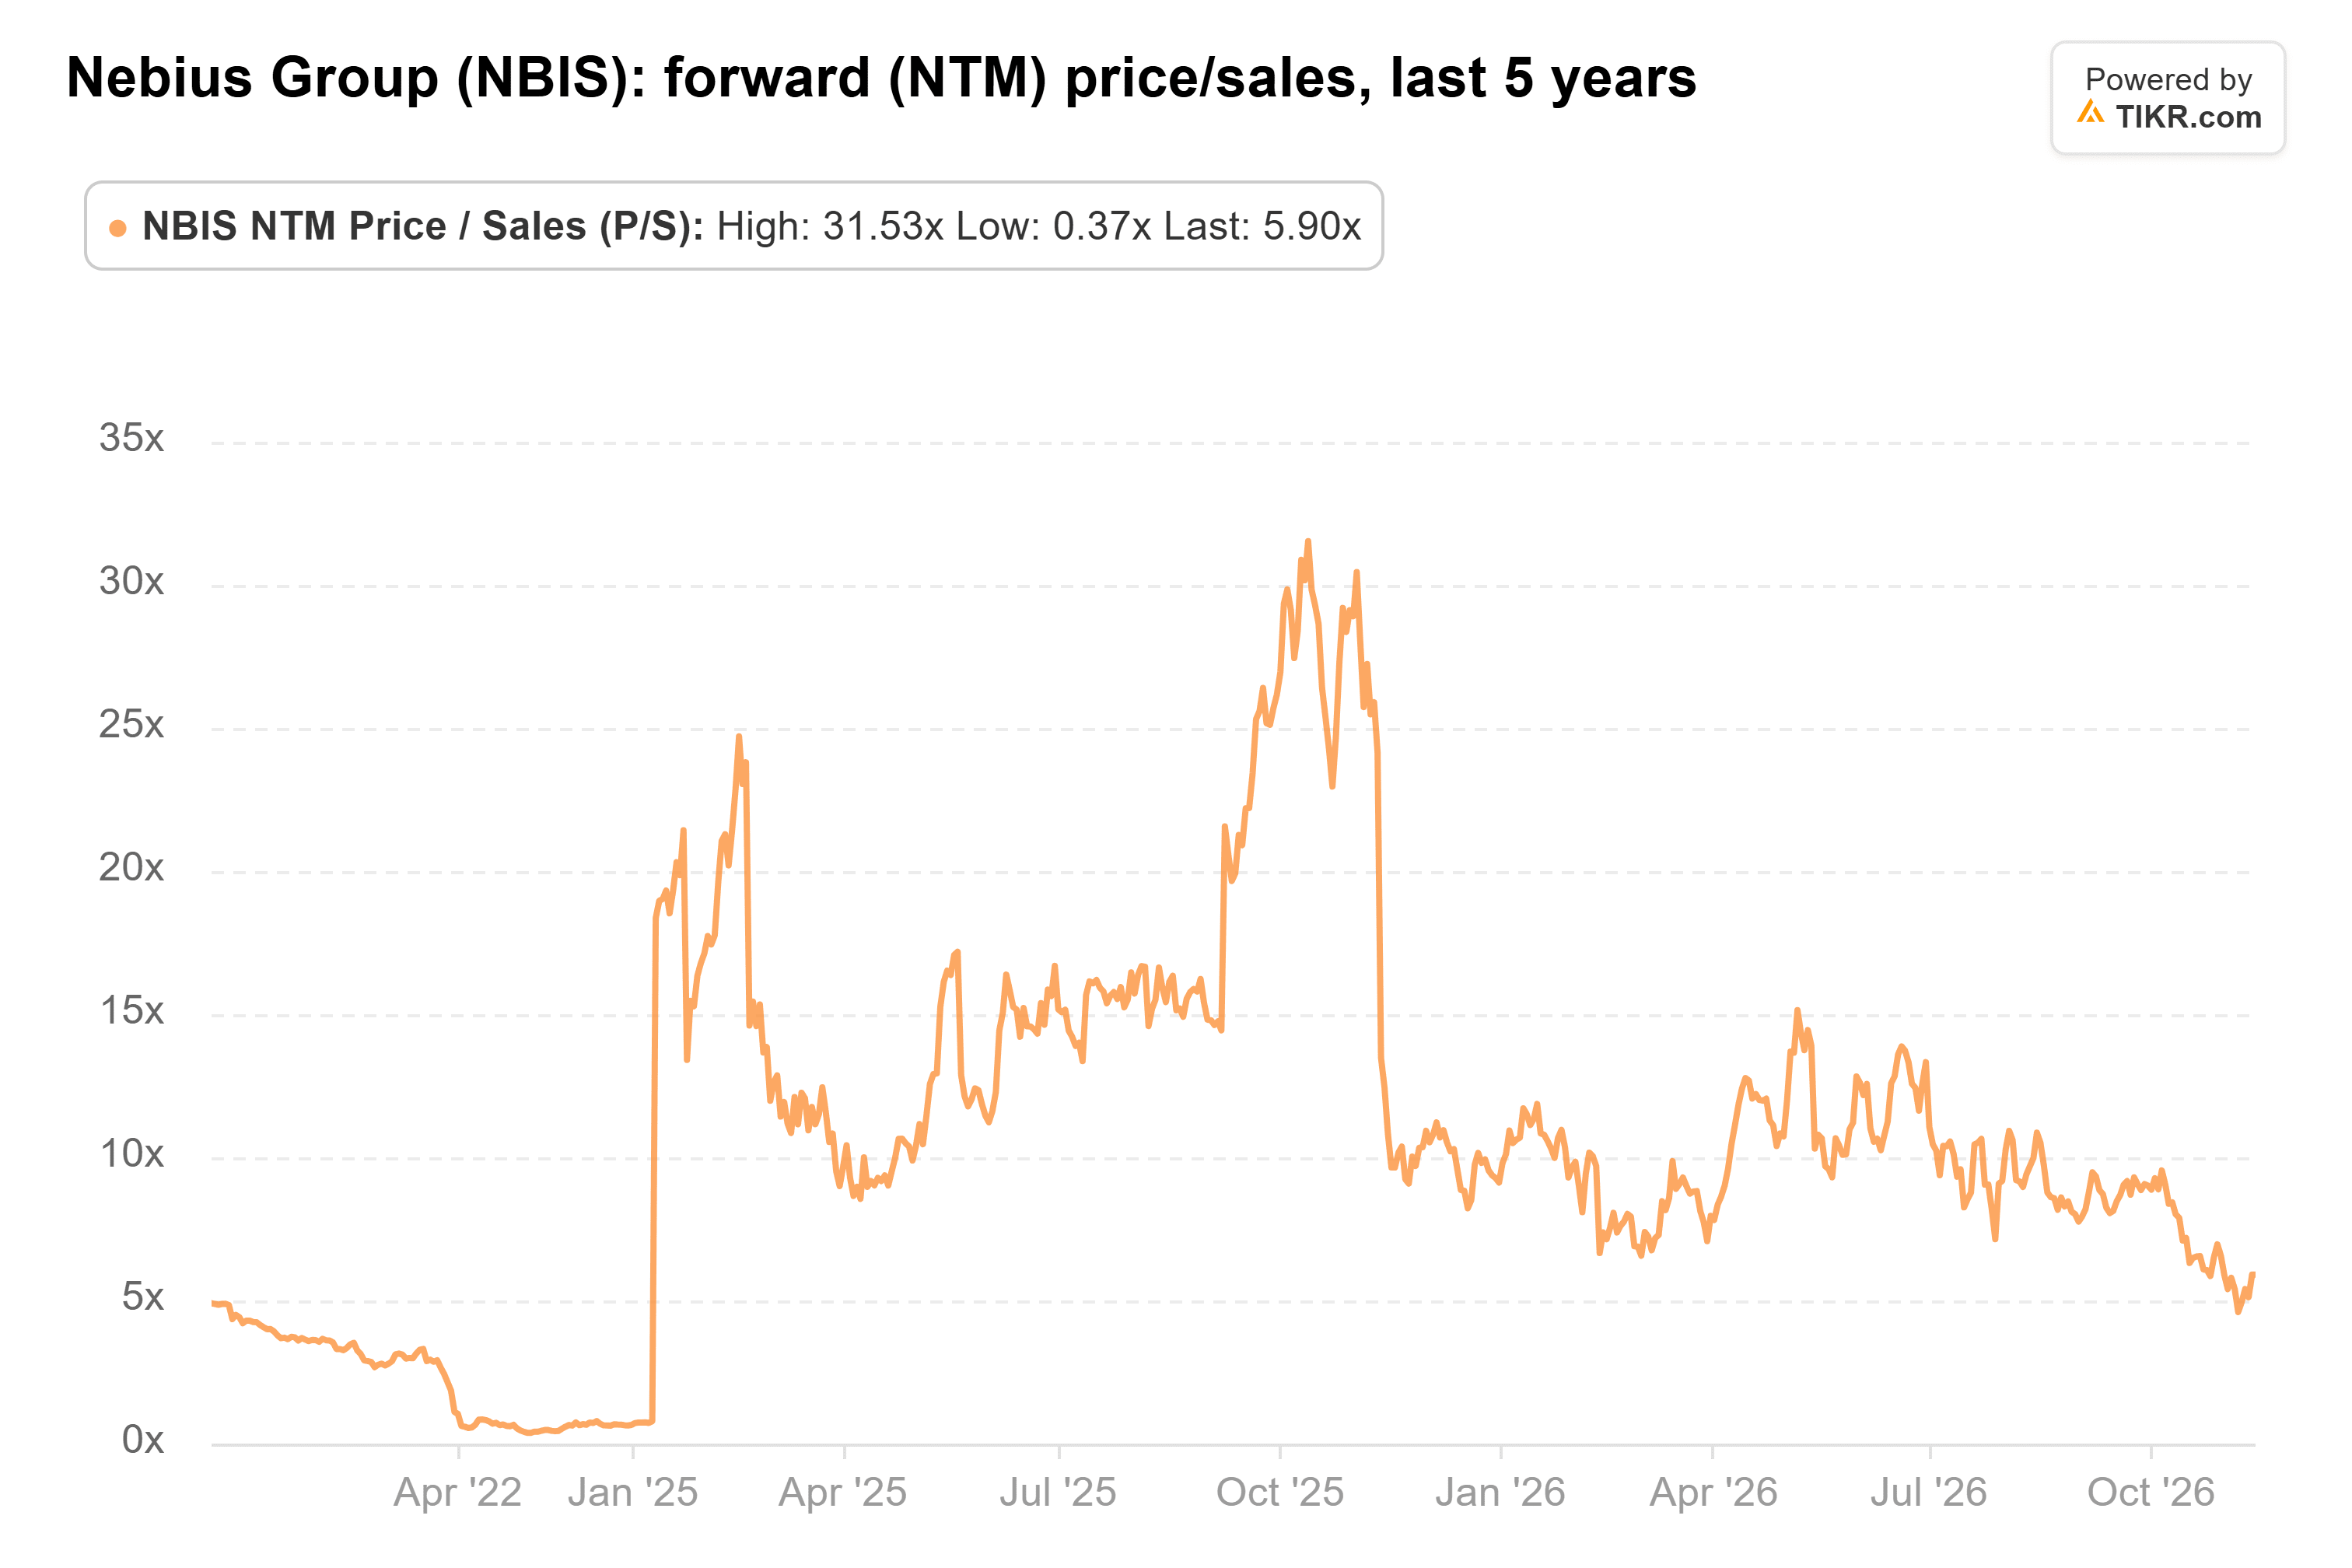
投資家は現在、予想売上高のわずか5.9倍しか支払っておらず、過去5年間の平均倍率11倍を下回っている。Rosenblattの$304は約14倍に相当する。これは平均を上回るが、2025年10月のピーク時の32倍には遠く及ばない。
1年という期間は短すぎる
Nebiusの第3四半期の取引における前払い金は、それらの資本支出の100%以上をカバーしたが、完全な構築は別問題だ。Nebiusは、前払い金と資産担保ファイナンスが2027年の資本支出の75%から85%しかカバーしないと見込んでいる。
Rosenblattは需要の見通しは正しいが、タイミングは間違っている。ここから株価が2倍以上になるためには、投資家が、2027年の予想損失が深まっている企業に対して平均以上の倍率を支払わなければならない。これは、Nebiusの自社サイトが予定通りに稼働し始めるまでは起こりそうにない。
次のチェックポイントは、来年初めに発表されるNebiusの第4四半期決算だ。もし、ニュージャージーサイトの残りの区画が2027年第2四半期に予定通り進捗していること、そして2027年の損失予想が拡大しなくなっていることが示されれば、$304という価格ははるかに妥当に見えてくるだろう。
では、Nebiusの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nebiusがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、また、いかなる株式の購入または売却を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!