主なポイント
- フィッシャー・インベストメンツの最新13F報告書によると、52億ドル相当のエクソンモービル新規ポジションが開設され、第3四半期における新規・追加ポジションの中で最大となり、GE VernovaやCiscoへの追加を上回った。
- エクソンモービルは予想PER12倍で、5年平均の13倍をわずかに下回るが、これは戦争特需による利益水準である。
- アナリストは、戦争による原油価格と精製マージンへの押し上げ効果が薄れるにつれ、エクソンモービルの利益が2026年から2028年にかけて毎年減少すると予想している。
- 配当は十分にカバーされているが、戦争終結後のエクソンモービルの稼げる利益が12月の計画更新で示されるまでは、株価は適正水準に見える。
ケン・フィッシャー率いるフィッシャー・インベストメンツは第3四半期末に、石油への大きな新規投資を仕掛けた。9月30日締めの四半期報告書(13F)は、11月6日に提出され、エクソンモービル(XOM)を3,193万株(四半期末時点の価格で52億ドル相当)保有していることを示している。フィッシャーは6月30日時点ではこの株を保有していなかった。
これは同報告書における新規・追加ポジションの中で最大だ。フィッシャーはまた、GE Vernova(GEV)の株を38%、Cisco(CSCO)の株を22%追加した。
エクソンモービル、いきなりトップ20入り
この新規ポジションは、フィッシャーの13Fが保有する1,054銘柄、3,482.6億ドル相当の米国株の1.5%を占める。これによりエクソンモービルはフィッシャーの第16位の保有銘柄となった。3か月前にはポートフォリオに存在しなかった銘柄にとっては大きな位置づけだ。(同社の最新Form ADVによると、運用資産総額は3,866.7億ドル。)
エクソンモービル株は9月30日以降4%上昇している。これは四半期末の価格からの測定であり、報告書はフィッシャーがいつ購入し、いくらで購入したかは示していない。フィッシャーが大きく追加した2銘柄のパフォーマンスはそれほど良くない:GE Vernovaは同期間で14%下落、Ciscoは5%下落している。
TIKRはエクソンモービルについて26人のアナリストを追跡しています。「買い」と言っているのは何人?
エクソンモービルの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エクソンモービルのアナリスト・レーティングを見る
今年の利益では割安、2028年の利益では割高
アナリストは、2026年の調整後1株当たり利益(EPS)を13.70ドルと予想しており、これはエクソンモービルが2025年に計上した6.99ドルのほぼ2倍だが、その後は2028年までに10.40ドルへと着実に減少すると見ている:
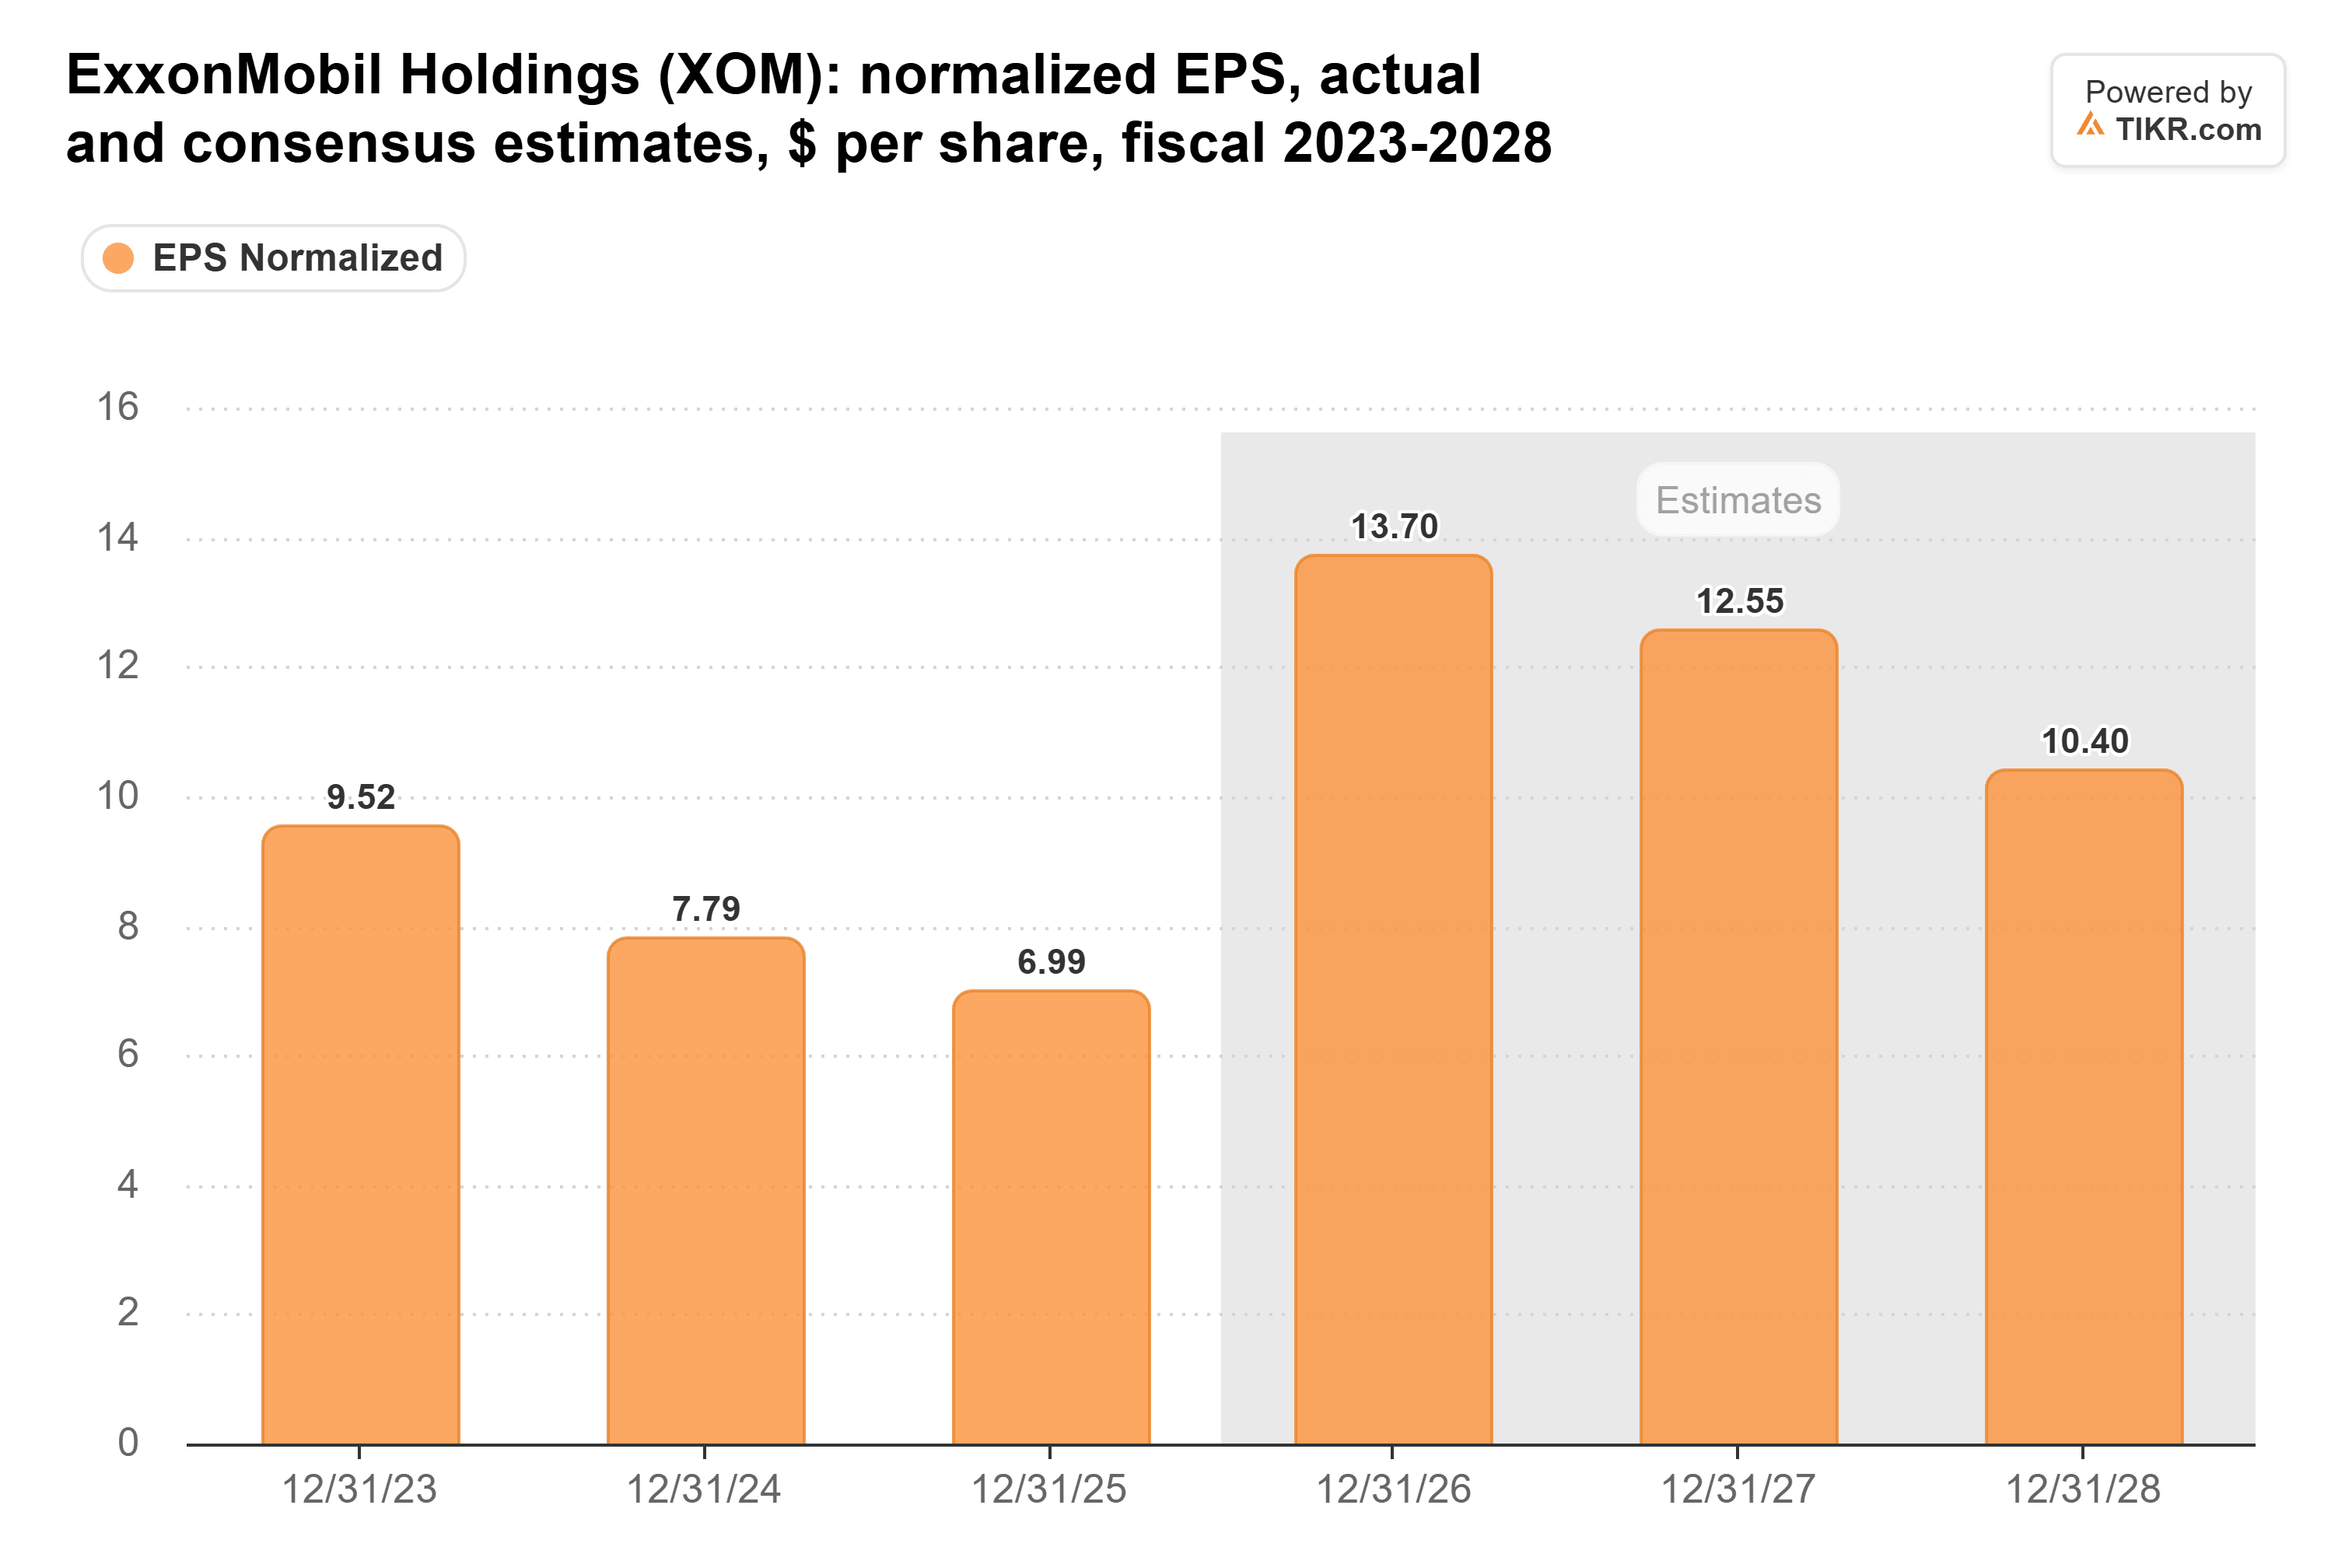
この急増の多くは戦争によるものだ。第2四半期だけでも、価格上昇が上流部門の利益に46.5億ドルを追加し、精製マージンの強化がエネルギー製品部門の利益に31.8億ドルを追加したと、エクソンモービルは10-Qで述べている。トランプ大統領が戦争が間もなく終結する可能性があると発言した後、今週ブレント原油が一時90ドルを割り込んだことを考えると、それ以降の予想が上方修正されるとは思わない。
それでも、10.40ドルはエクソンモービルが2025年に計上した利益を大きく上回っており、アナリストは特需後の底値が高くなると予想している。経営陣も同じ主張をしている。同社の2030年計画では、一定価格のもとで、パーミアン盆地とガイアナからの生産量増加およびコスト削減により、2024年比で250億ドルの追加利益を生み出すとしている。
今年の利益ベースでは、エクソンモービルは予想PER12倍で取引されており、5年平均の13倍をわずかに下回る:
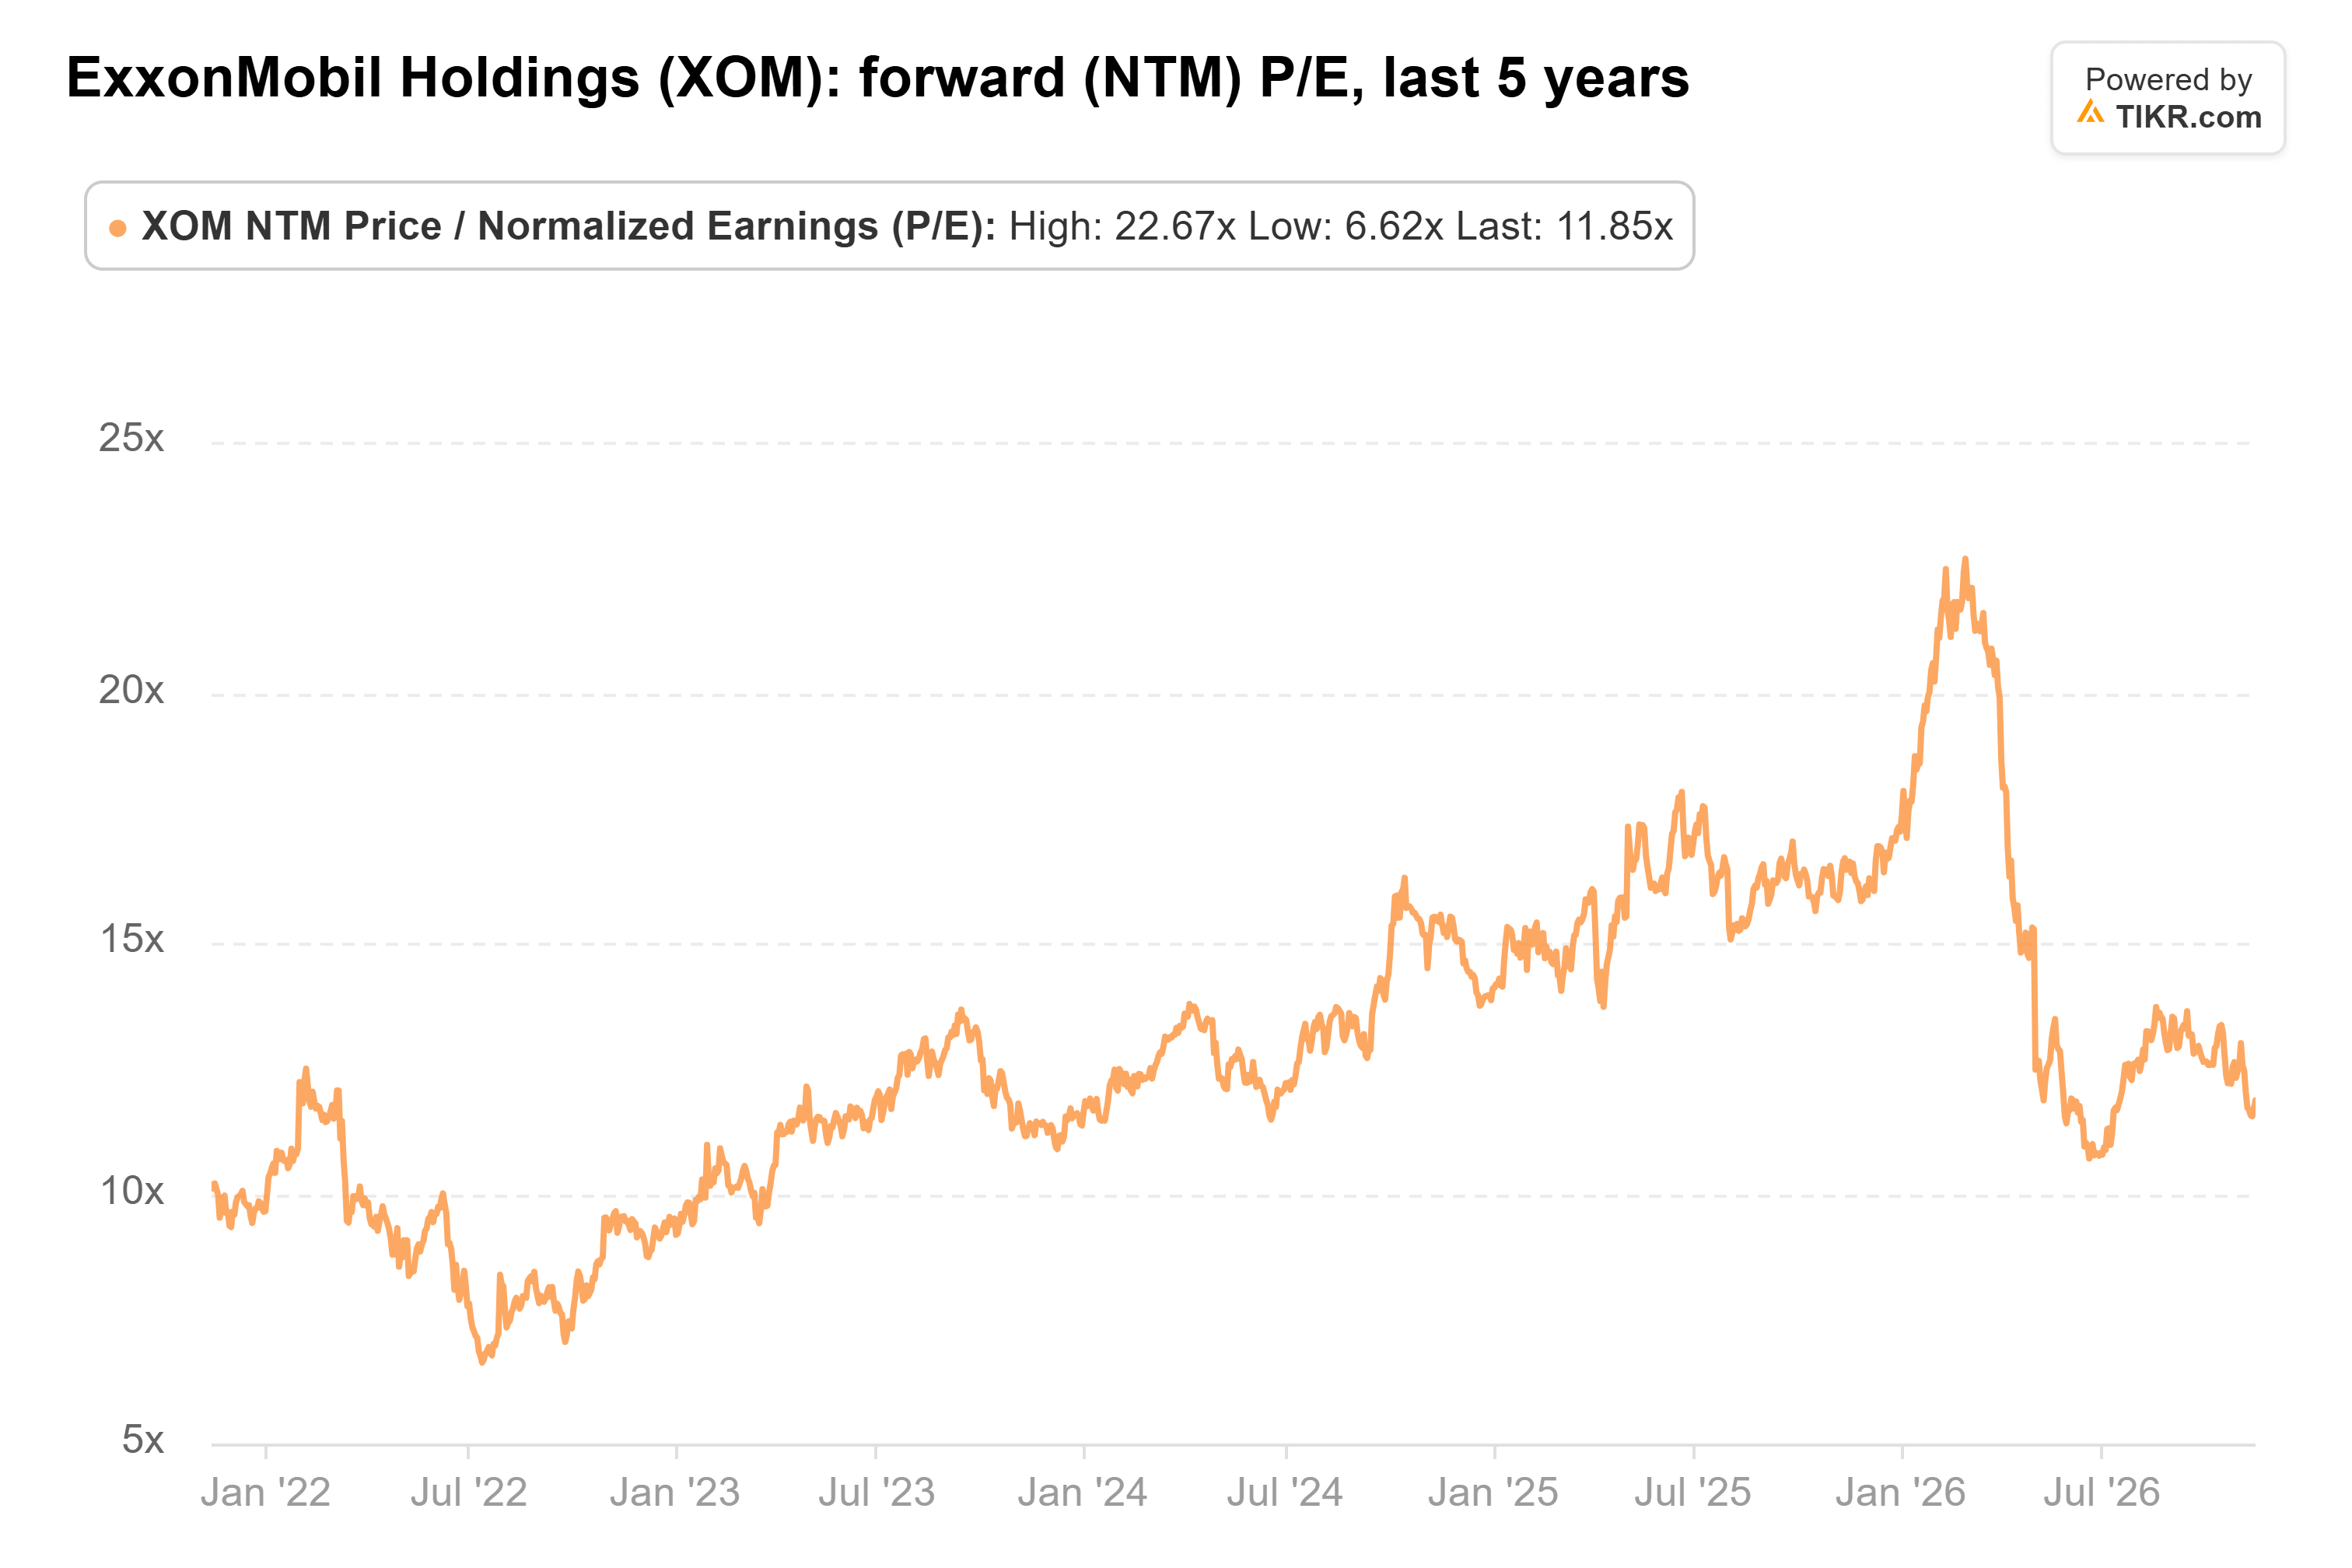
しかし、その予想利益は特需の年から来ている。代わりに2028年のコンセンサスで株を評価すると、その倍率はその平均を大きく上回る。投資家はこれを以前にも経験している:予想PERは、前回原油利益がピークに達した2022年7月に、過去5年で最低の6.6倍を記録した。
コンセンサス・ターゲットは1年前の129ドルから184ドルに上昇している:
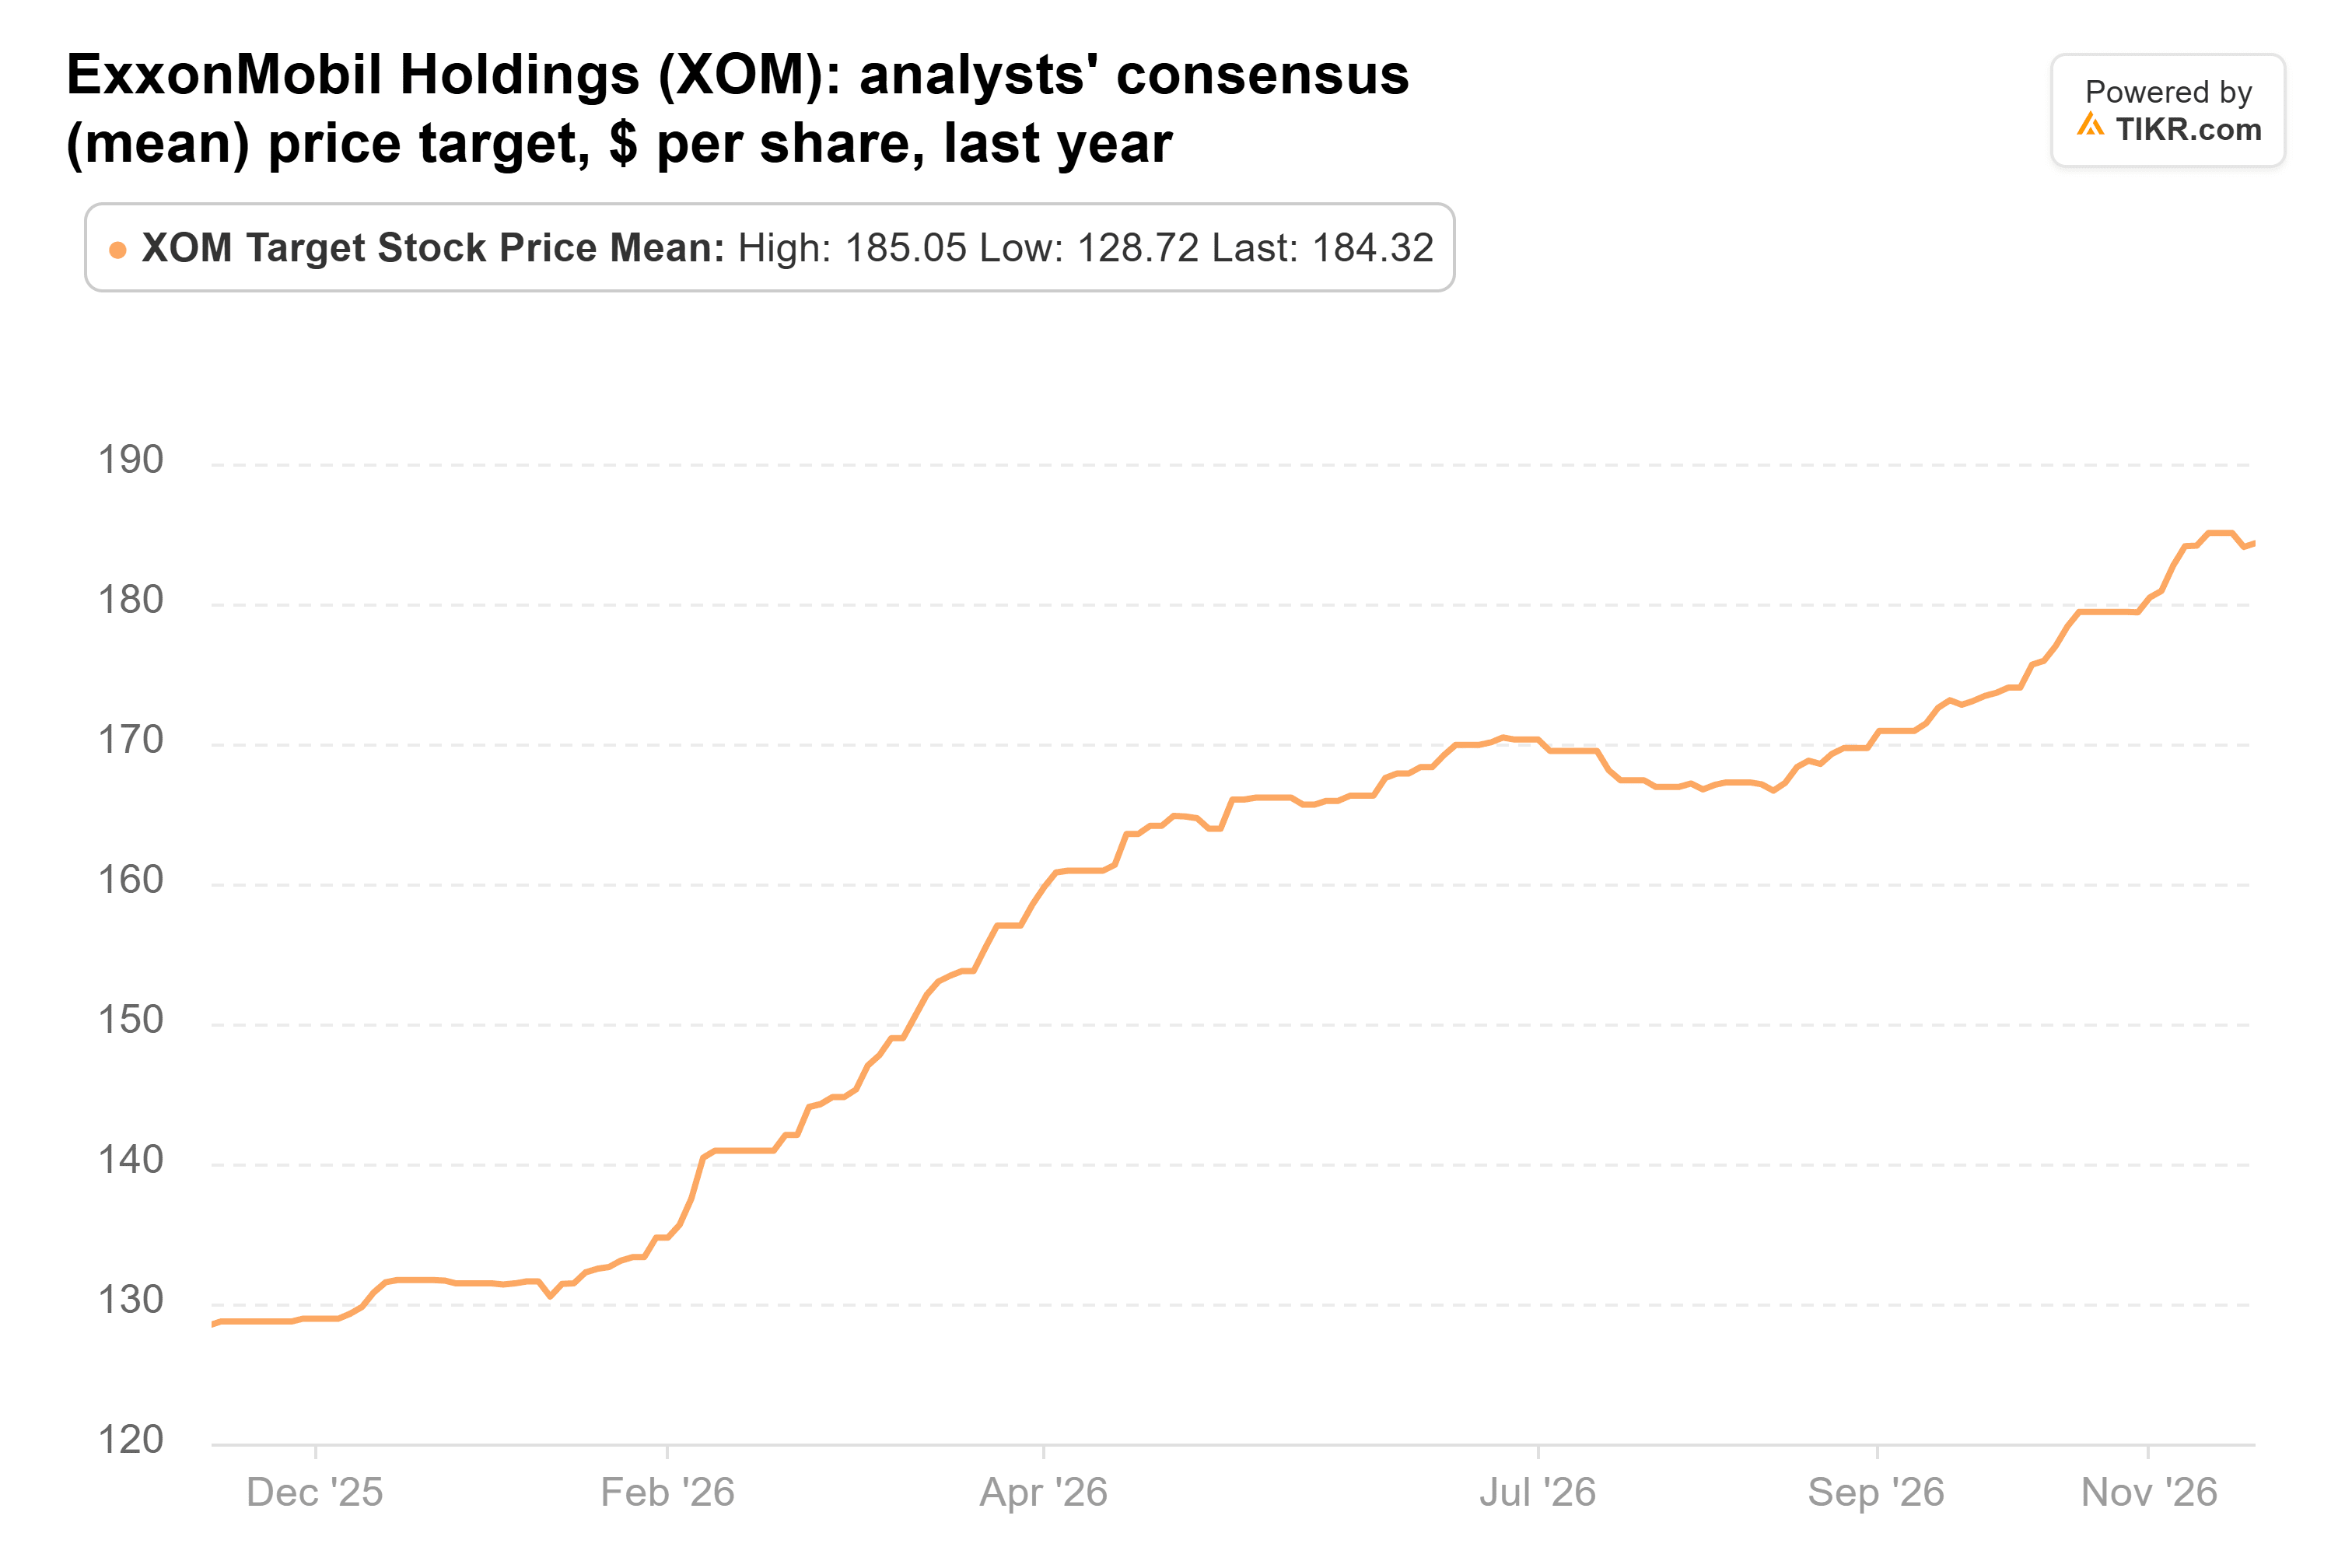
これは前日終値より9%高い。26人のアナリストのターゲットは160ドルから213ドルの範囲にある。アナリストが利益が2年連続で縮小すると予想している銘柄にとって、一桁の上昇余地は薄い。
安全な配当だが、割高な株価
フィッシャーがエクソンモービルのキャッシュフローを好む理由は十分にある。同社の配当は、9月30日までの12か月間のフリーキャッシュフローの40%を占めており、これは2025年度の73%から低下しており、十分にカバーされている。また、同社は2027年に200億ドルの自社株買いを計画している。ダレン・ウッズCEOは第3四半期決算説明会で、発行済み株式数を減らすことで1株当たり配当を増やしながらも総配当支払額を安定させられると述べた。
しかし、エクソンモービルは依然として、通常の原油価格水準でも十分な利益を上げられることを示さなければならない。同社の米国上流部門(パーミアン盆地を含む)は、全株式取引によるパイオニア買収で資本ベースが大幅に拡大した後、2025年に平均資本1,181億ドルに対し4%のリターンを上げた。
フィッシャーの買いは、確実なキャッシュリターンを求める巨大ファンドにとっては理にかなっている。しかし、戦争特需の利益ベースで12倍、ストリートのターゲットより9%安い水準では、ここでエクソンモービルを追いかける気にはならない。次の試練は、12月に予定されている企業計画の更新だ。エクソンモービルが2030年の目標(2025年の9.3%から向上した17%超の資本利益率を含む)を維持すれば、現在の株価ははるかに妥当に見える。フィッシャーの次の13F報告書(2月中旬提出予定)は、買い続けたかどうかを示すだろう。
では、エクソンモービル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、エクソンモービルがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!