主なポイント
- Armは第2四半期(会計年度)の売上高が過去最高の14億4000万ドル(前年比27%増)を記録したが、半導体株が売られたため翌日株価は約12%下落した。
- ライセンス収入は50%増の7億7300万ドルに急増した一方、ロイヤルティ収入は8%増にとどまり、スマートフォン市場へのメモリ価格の影響もあり予想を下回った。
- バンク・オブ・アメリカはソフトバンクとの関係について「循環融資への懸念」を指摘したが、関連当事者からの収入割合は前年より縮小していた。
- Armは第3四半期の売上高見通しを15億4000万ドルとし、CEOはAGI CPUの売上高20億ドル達成は「現在、非常に現実的」と述べた。
Arm Holdings (ARM)は史上最高の第2四半期業績を発表したばかりだが、それでも株価は打撃を受けた。
9月30日までの四半期の売上高は27%増の14億4000万ドルとなり、アナリスト予想の13億8000万ドルを上回った。しかし、半導体株が2020年3月以来の最悪の一日を迎えた11月5日、株価は約12%下落した。Advanced Micro Devices (AMD)(Armがサーバー市場シェアを奪い続けているx86のライバル)はその日に15%下落した。
長期的なストーリーは強化された。Oracle (ORCL)は、2027年に自社クラウドでArmのAGI CPUを提供する計画を発表した。また、Rene Haas CEOはロイターに対し、AGI CPUの売上高20億ドル達成は「現在、非常に現実的」と述べた。
しかし、今四半期は収益構成の偏り、弱まったキャッシュフロー、そして消えないソフトバンクに関する疑問も露呈した。
ライセンス収入が全体の押し上げ役
今四半期の押し上げの大部分はライセンス収入によるものだった:
- ライセンスおよびその他収入は50%増の7億7300万ドルとなり、約6億2500万ドルという予想を上回った。
- ロイヤルティ収入は8%増の6億7000万ドルとなり、約7億2100万ドルという予想を下回った。
- 調整後EPSは1株当たり0.52ドルで、コンセンサス予想の0.47ドルを上回った。
ロイヤルティはより安定した収入源であるため、この予想未達はより重要だった。メモリ価格がスマートフォン市場を圧迫し、前年比で倍増したデータセンター向けロイヤルティの伸びを相殺した。Armはライセンス収入をロイヤルティ収入の先行指標と位置づけており、今四半期の50%増は後にロイヤルティ収入に反映されるはずだ。
利益面では、トレンドはより明確に見える…
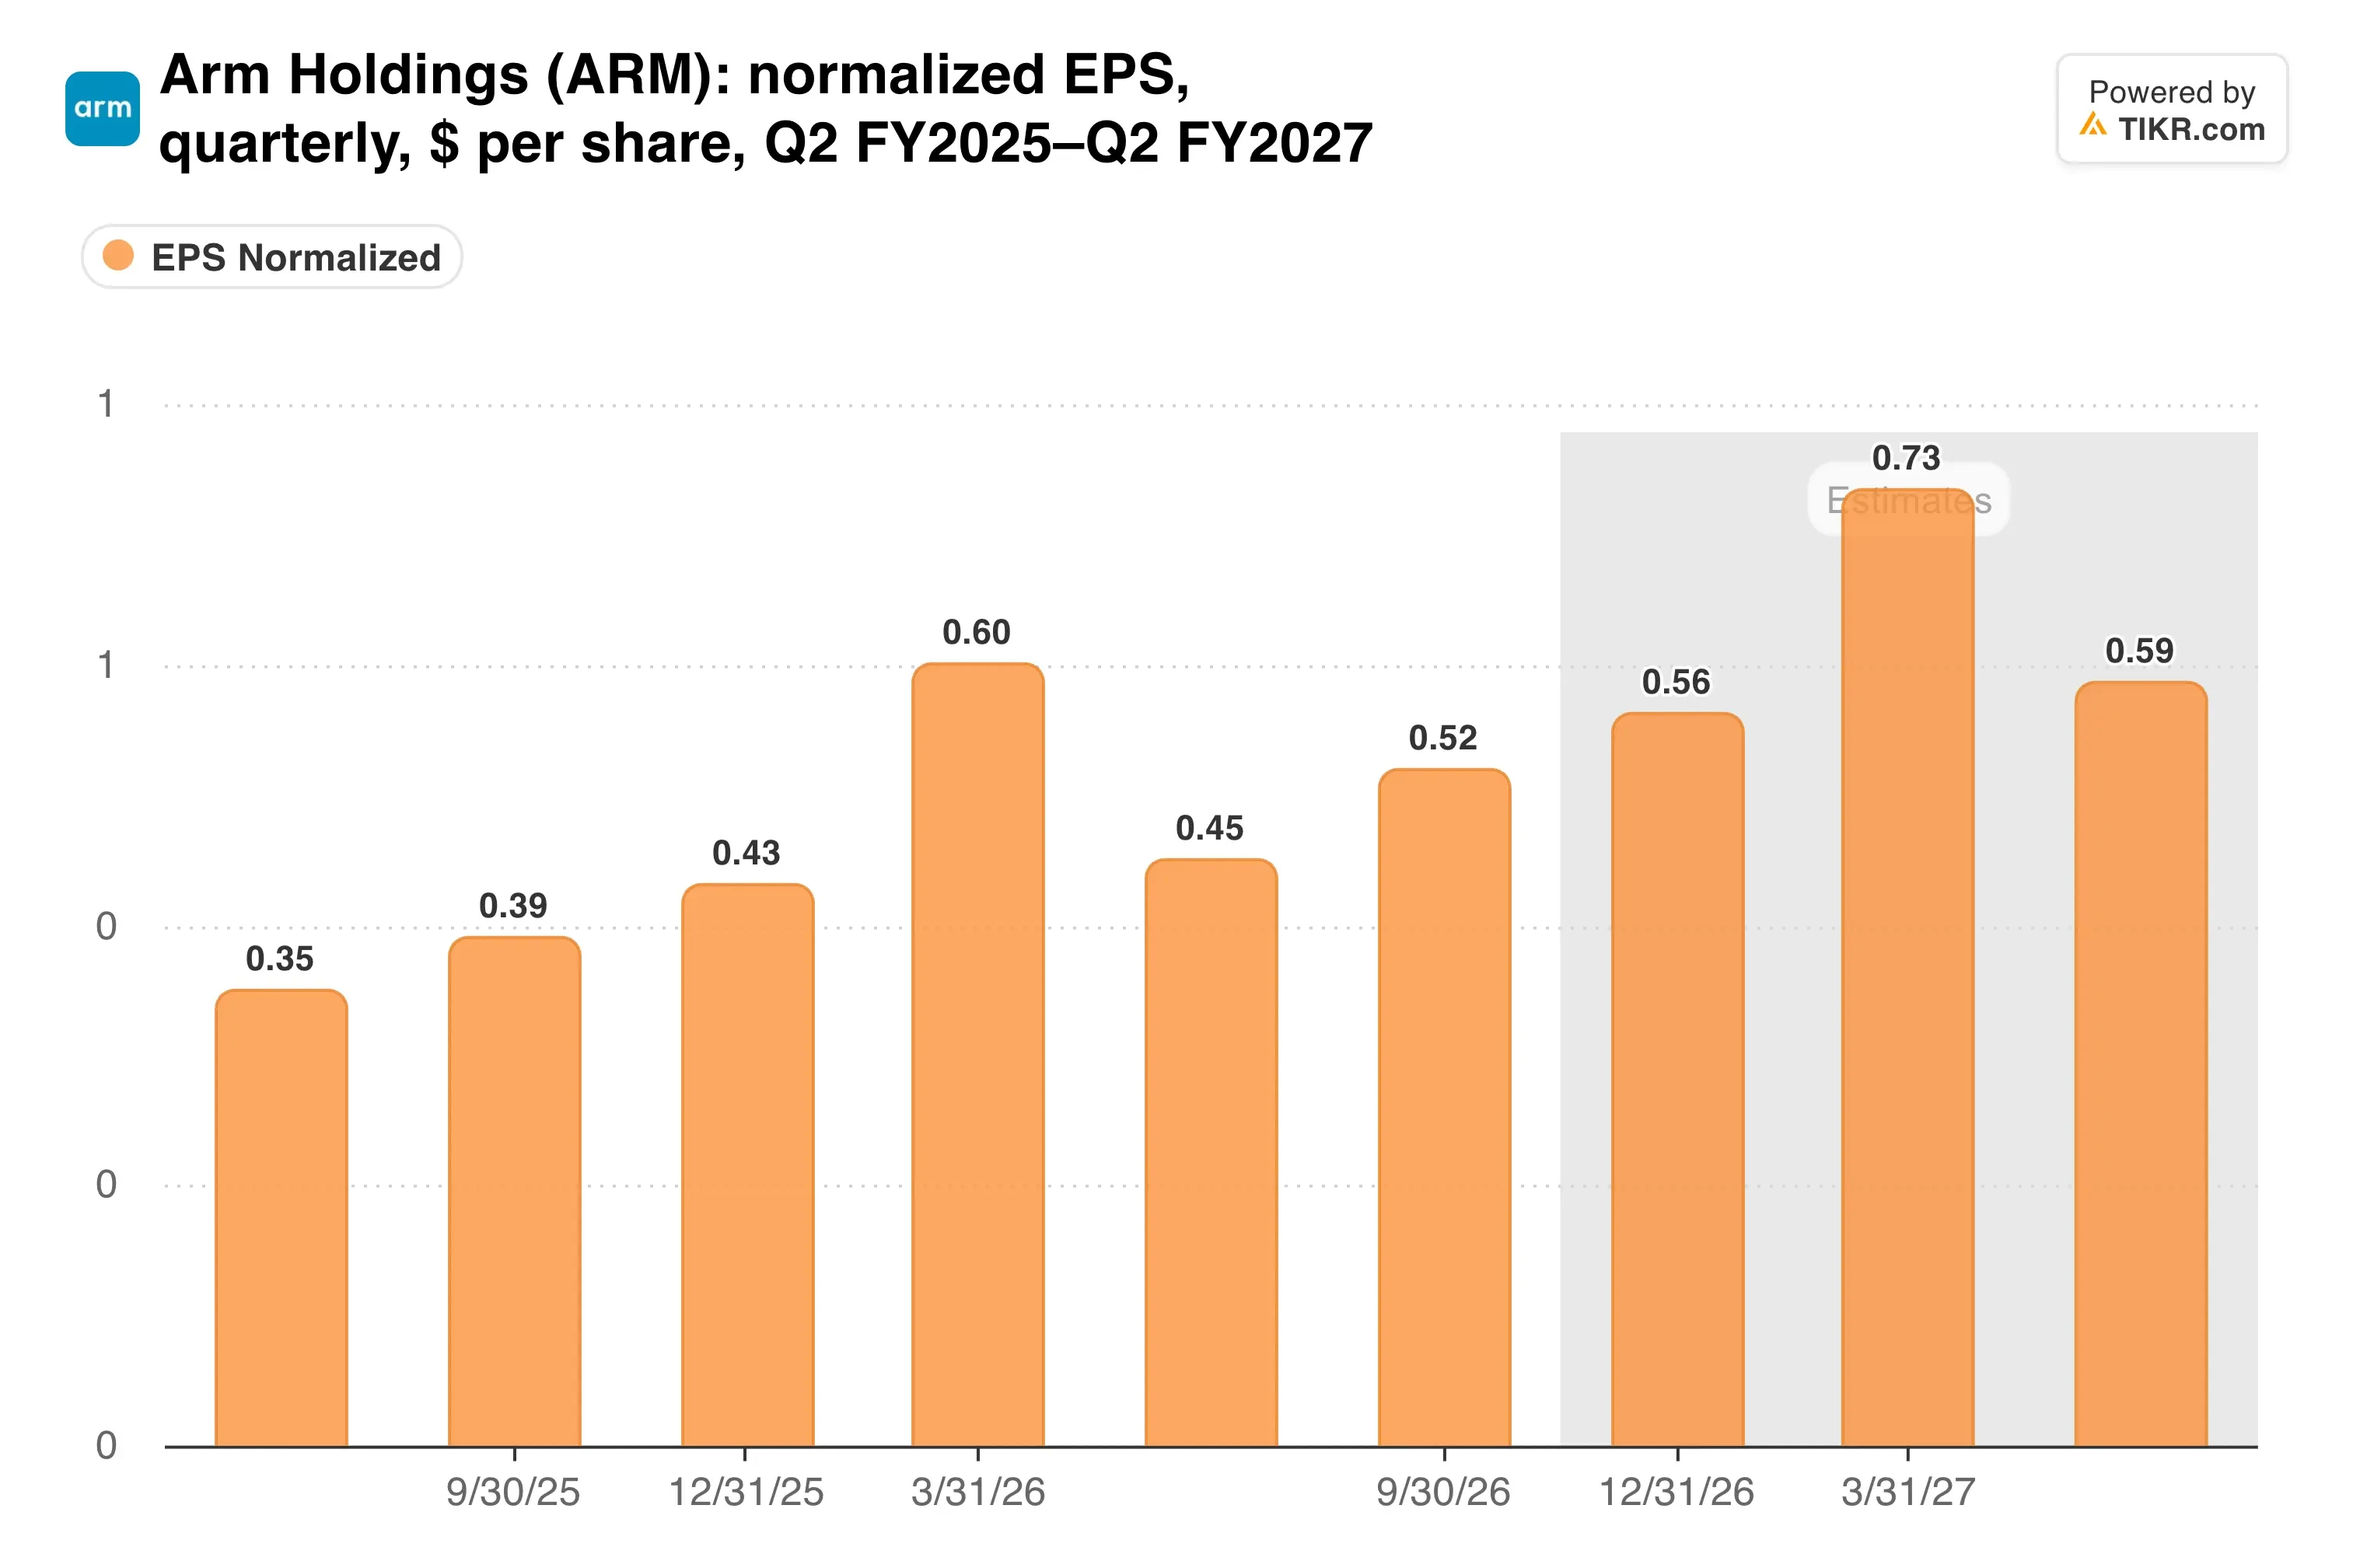
調整後EPSは前年同期の0.39ドルから33%増加し、これはArmが研究開発費を増やし続けている中でのことだ。
データセンターにおける2つのエンジン
強気のシナリオはデータセンターにかかっている。Armベースのチップは、トップハイパースケーラーにおけるサーバー導入シェアが、2024年の15%から2025年には50%以上に増加した。Armは、このシェアが2026年末までに60%を超えると予想している。
AGI CPUが2つ目のエンジンだ。Armは3月に10億ドルの受注とともにこれを発表し、最初の出荷は会計年度第4四半期に予定されている。Armが引用したテストでは、このチップはAMDのEPYC 9755と比較してラック当たりの性能が約2倍だった。
では、ここから売上高はどうなるのか?
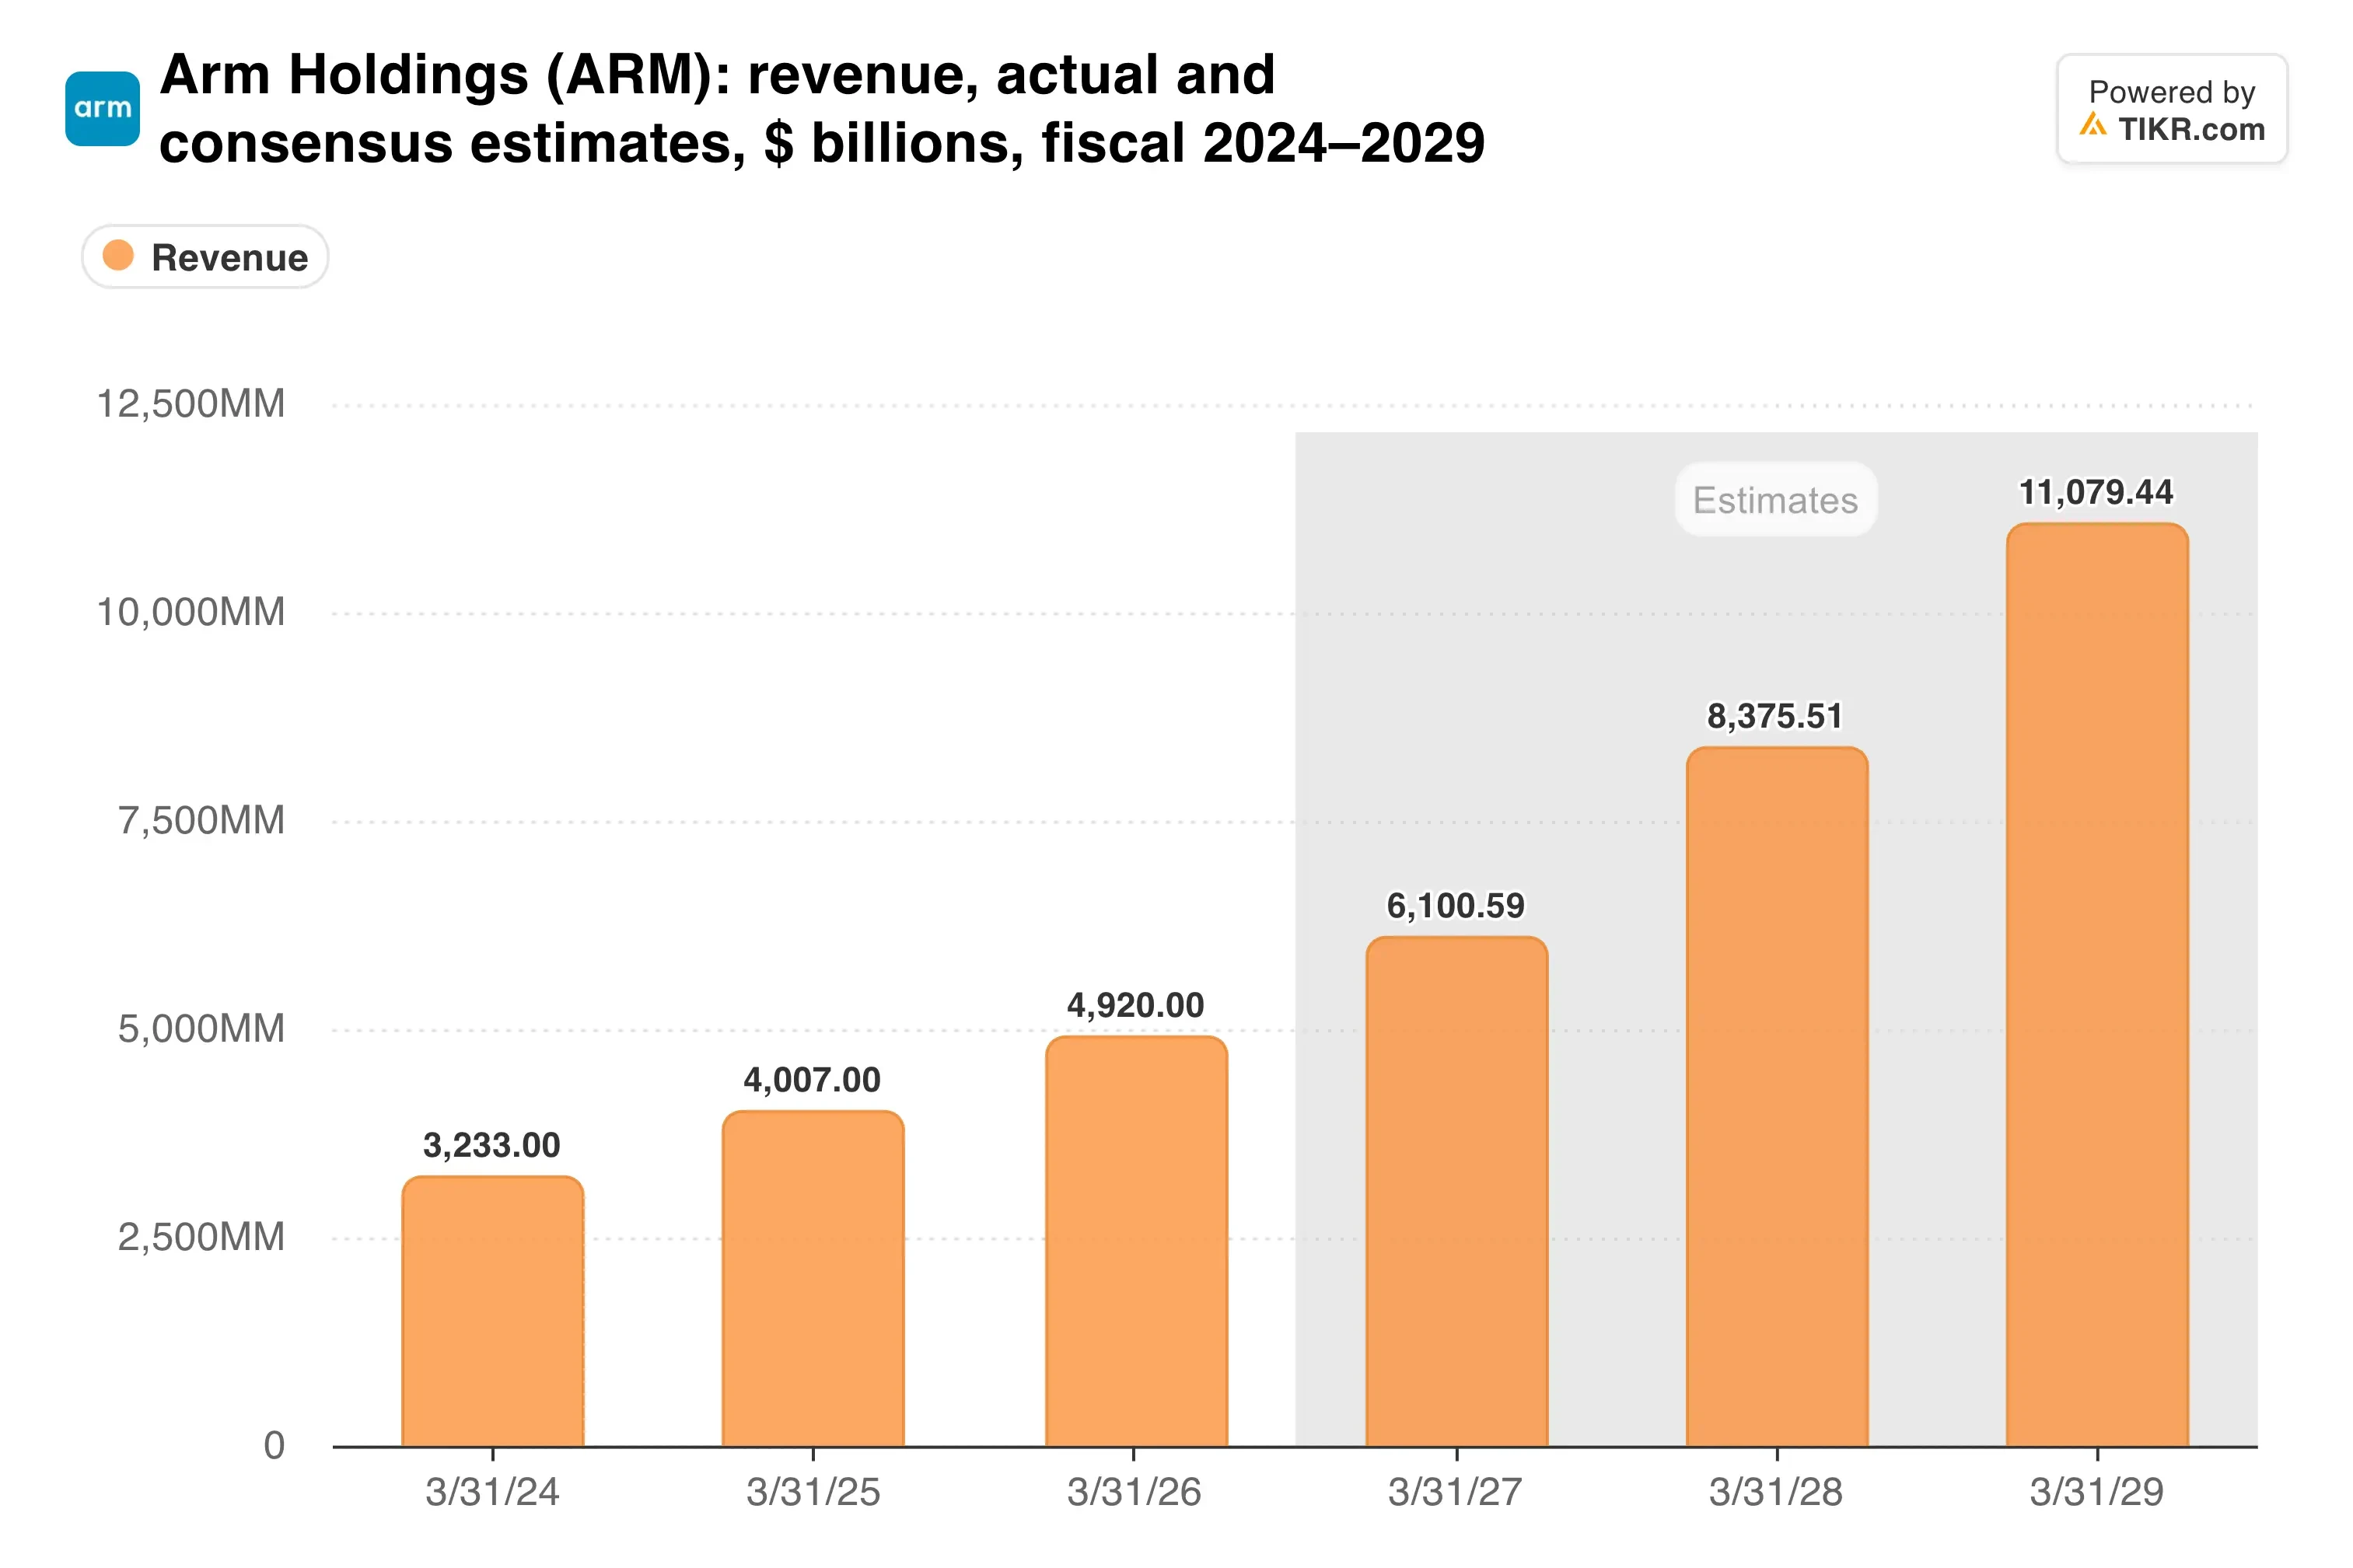
第3四半期の売上高見通し15億4000万ドルは、約24%の成長を意味する。アナリスト予想は15億3000万ドルだったため、この見通しはかろうじてハードルを越えたに過ぎない。
TIKRはArm Holdingsについて43人のアナリストを追跡している。「買い」と評価しているのは何人か?
Arm Holdingsの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Arm Holdingsのアナリスト評価を見る
キャッシュとソフトバンクが状況を曇らせる
GAAPベースの業績ははるかに弱く見える。株式報酬が2億6500万ドルから3億7600万ドルに増加したため、純利益は45%減の1億3000万ドルとなった。それでも、調整後営業利益率は41.1%から44.2%に拡大した。
一方、キャッシュフローは逆の方向に動いた。
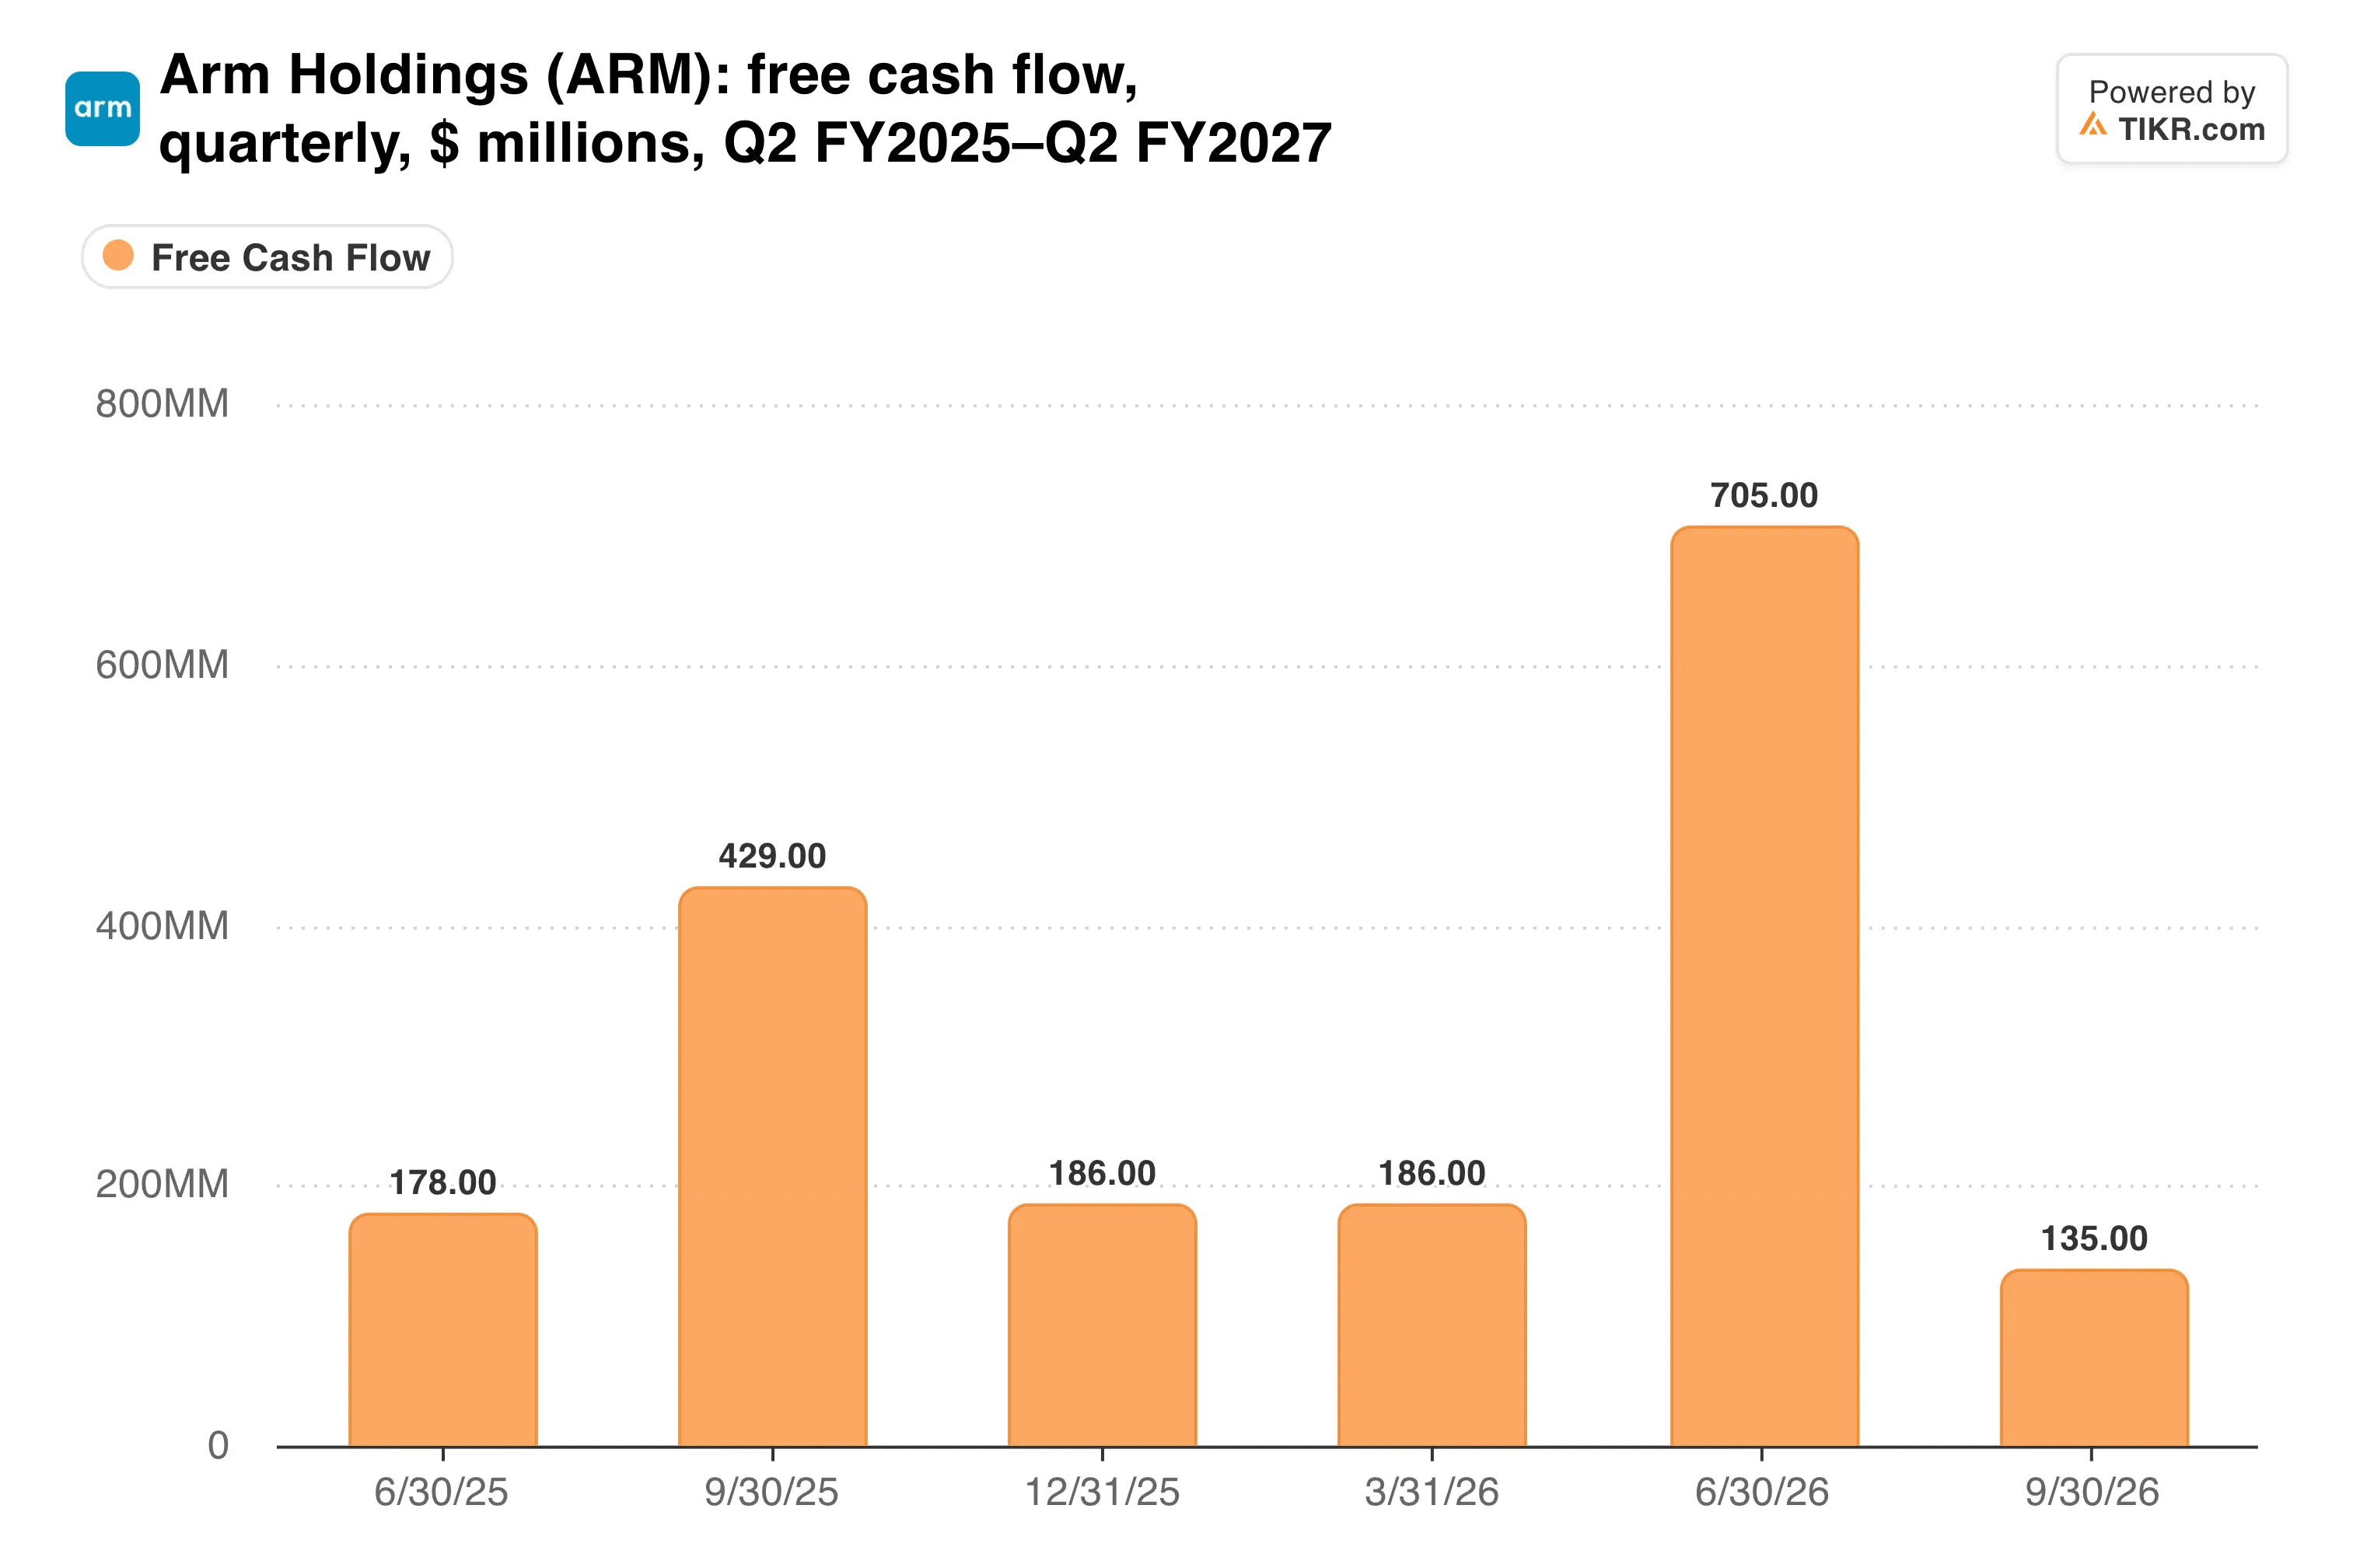
フリーキャッシュフローは前年同期の4億1100万ドルから1億1000万ドルに減少したが、過去12ヶ月の合計は約11億ドルでほぼ横ばいだった。
そしてソフトバンクの問題がある。バンク・オブ・アメリカのVivek Arya氏は、「Armのライセンス収入に対するソフトバンクへの依存度の高まりは、循環融資への懸念を引き起こす可能性がある」と記した。提出書類はこの見方を複雑にする。関連当事者からの収入は4億2400万ドル(売上高の29%)で、前年の37%から減少し、外部顧客からの収入は43%増加した。
Qualcommの問題も残っている。デラウェア州の陪審は同社にわずか2ドルの賠償を認めたが、ロイヤルティに関する紛争は裁判官に委ねられたままだ。
私の見解:Armのビジネスは、一日で12%下落したことを示唆するよりも健全に見え、データセンターでのシェア拡大は現実的だ。しかし、ライセンス収入は不規則になりがちであり、予想を上回ったことを信じる前に、ロイヤルティ収入が再加速するのを見たい。完成品チップの販売は、約98%で推移してきた粗利益率も試すことになる。
次の試練は、2027年2月初旬に発表が予定されている会計年度第3四半期の決算だ。ロイヤルティ収入が追いつくかどうか、そしてAGI CPUの出荷が予定通り進むかどうかが示されるはずだ。
では、Armの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Armの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!