Pegasystems株の主要統計データ
- 現在の株価: $37.63
- 目標株価(中間): ~$50
- アナリスト平均目標株価: ~$43
- 潜在的な総リターン: ~33%
- 年率化IRR: ~7% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入り銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
Pegasystems (PEGA) は、低迷するソフトウェア企業の多くが避けることをした。つまり、平易な言葉で、なぜ自社がこの1年を失ったのかを明確に説明したのだ。9月8日のシティグループ主催グローバルTMTカンファレンスで、CFOのケン・スティルウェルは、年間契約価値(ACV)成長率が2026年に約10%に落ち着くと認めた。これは1月に示した15%という業績見通しから下方修正であり、その原因は需要の急落ではなく、販売実行上のつまずきにあると説明した。株価は9月15日に$37.63で取引を終え、1年前の水準から約46%下落した。
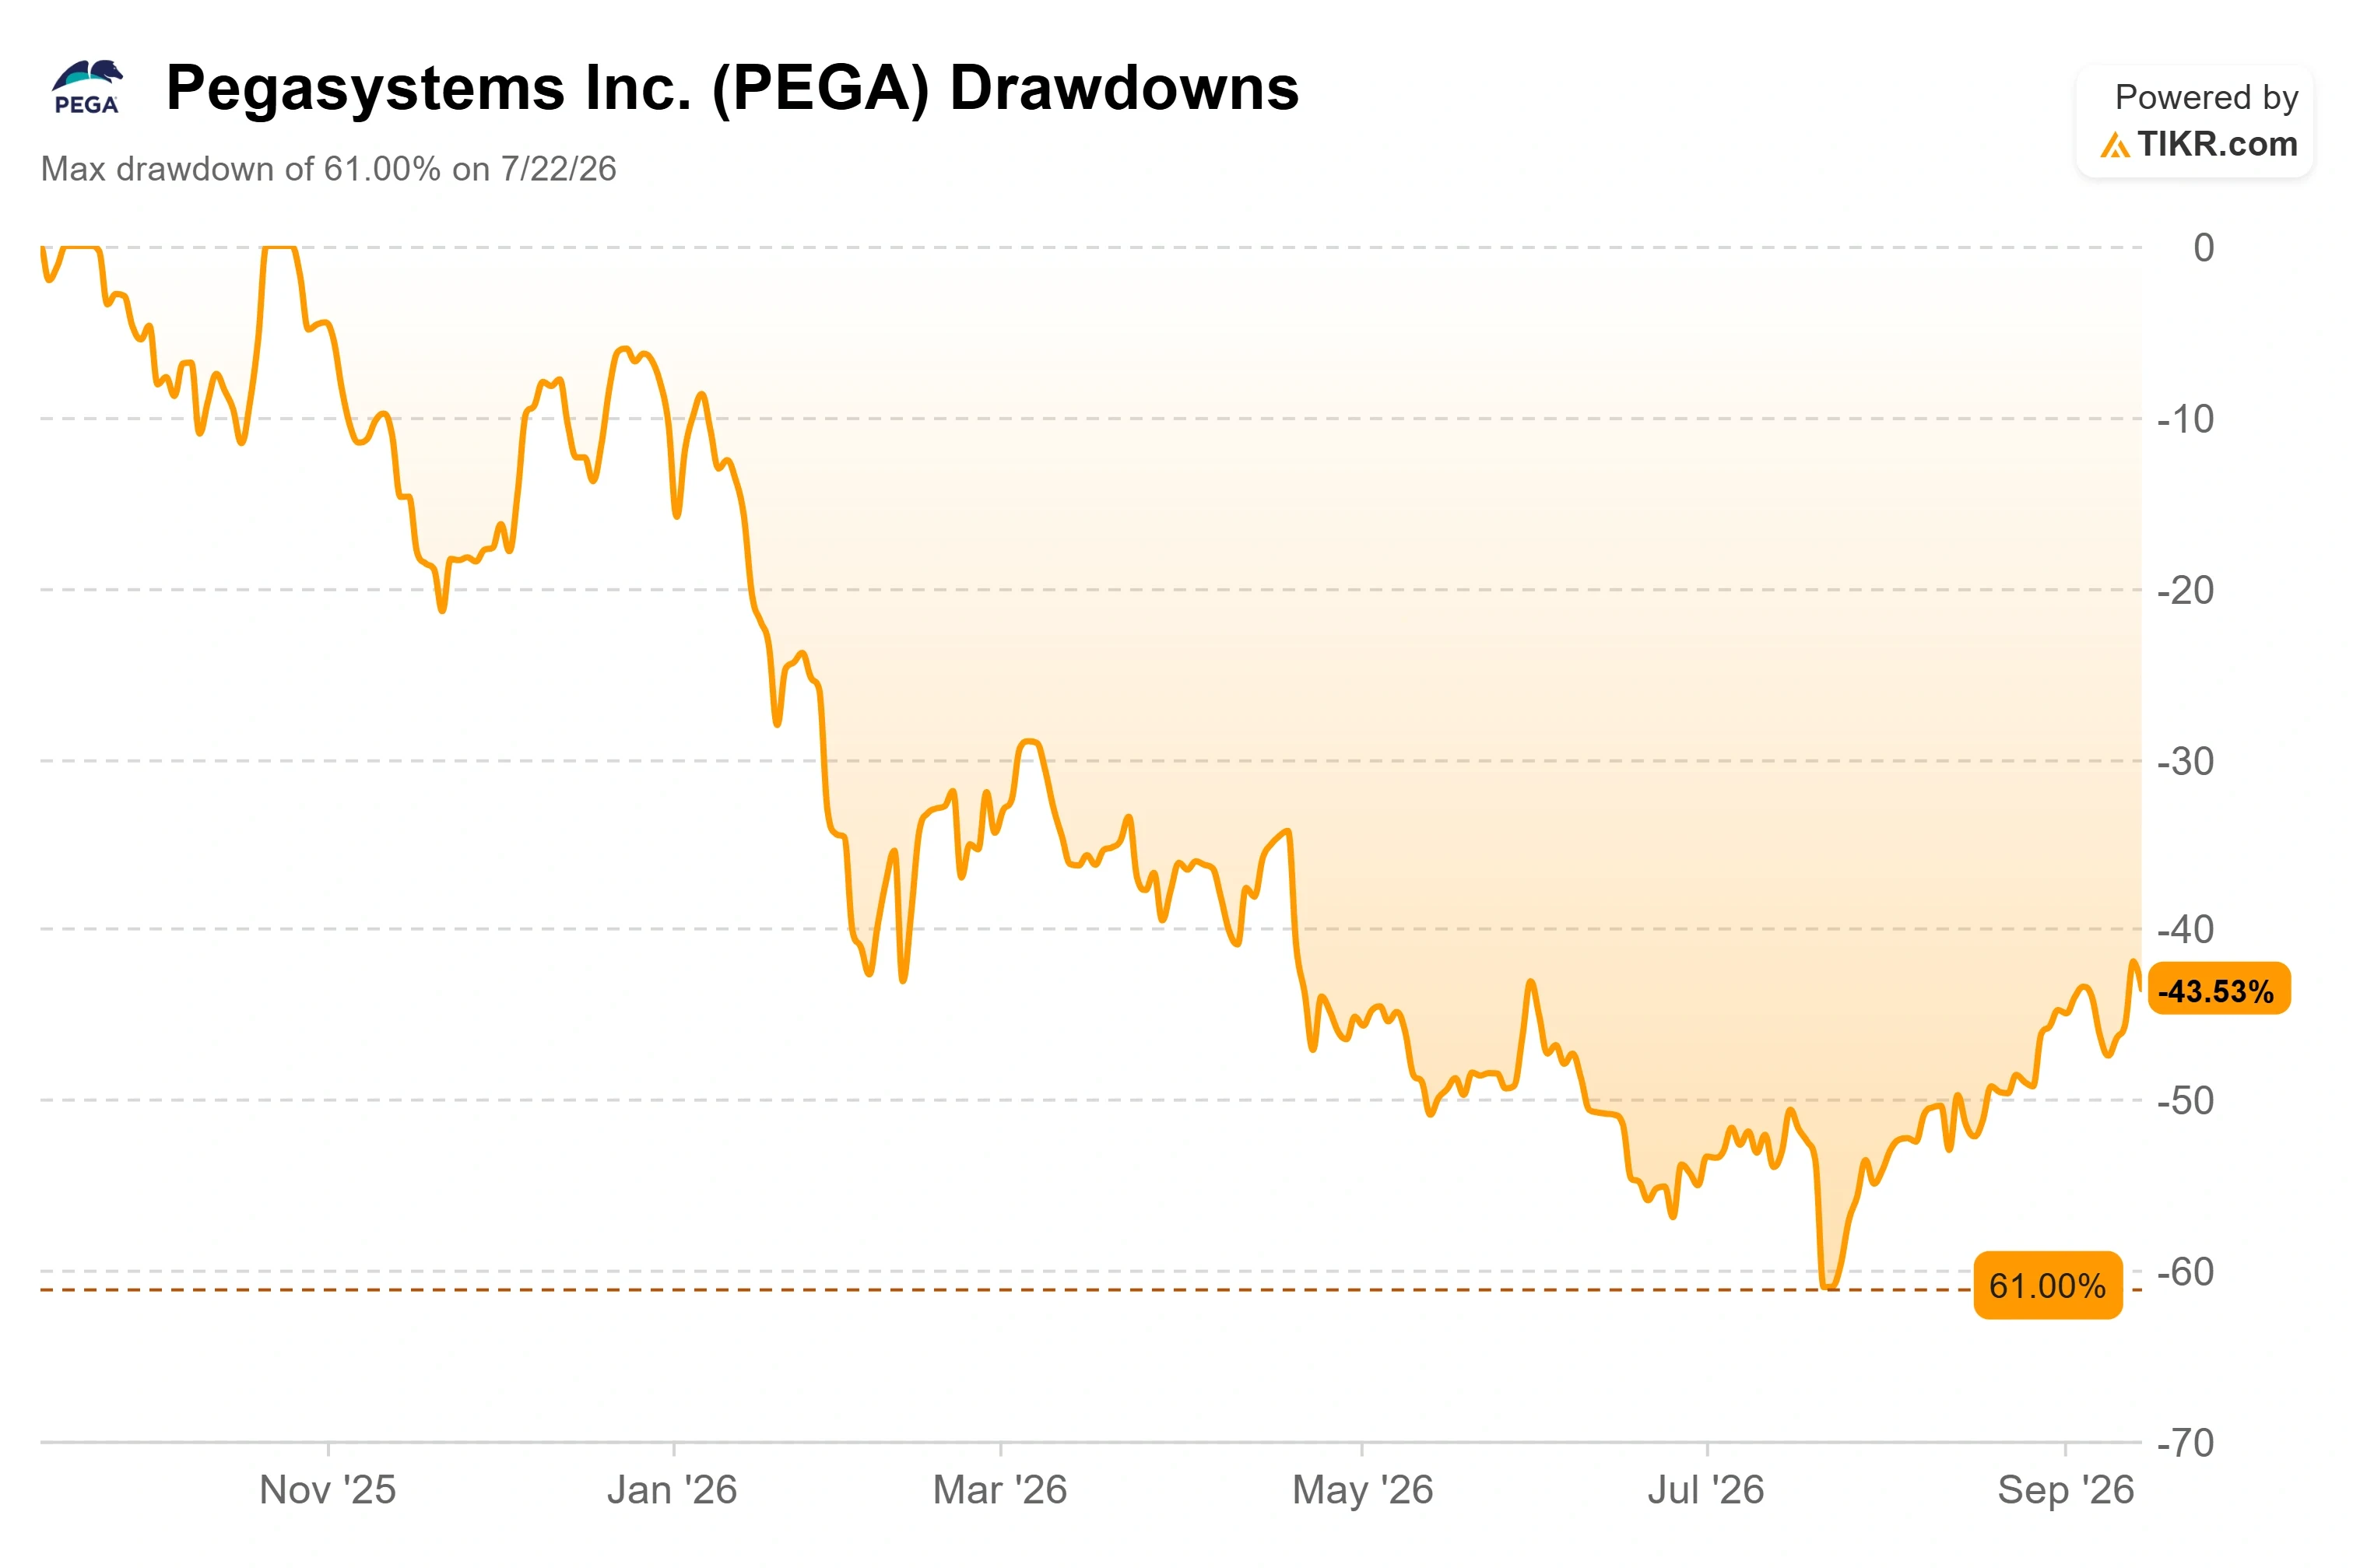
この、壊れた株価と単に成長が鈍化しただけのビジネスとの間のギャップが、投資家が評価しようとしているものだ。株価は、弱い第2四半期決算発表後の7月22日に61%のドローダウンで底を打ち、その後$30台後半まで回復した。今回のカンファレンスは、何が間違っていたのか、何が修正可能なのか、どのコストが一時的なものなのかについて、経営陣自身の説明という不足していたピースを埋めた。
Pegasystems株の過去の実績と将来の予測をTIKRで確認しましょう(無料です!) >>>
下方修正は自業自得であり、経営陣もそう認めた
スティルウェルはマクロ要因に責任を転嫁しなかった。彼は、これまで既存の顧客に販売してきた歴史を持つ会社、20年にわたる関係性に基づくアカウントマネージャー主導の営業手法が、今年初めにAIへの混乱が買い手を襲った際に十分に迅速に転換できなかったと説明した。「我々はそれをうまく実行できなかったと思う」と、2026年の優先事項として設定された新規顧客開拓のアウトバウンド推進について語った。チームが本格的に取り組み始めたのは6月下旬で、「第2四半期に実際に差をつけるには遅すぎた」という。内部の失敗を具体的に名指しすることは、投資家が追跡できるものであり、市場への漠然とした非難とは異なる。
彼はまた、なぜこの1年で自力で修正できなかったのかも説明した。Pegaのキャンペーンは2〜3四半期にわたって実行されるため、下半期に決済される案件は数か月前にパイプラインに入っている必要がある。短期間で成約に至るパイプがないため、同社は純新規ACVを十分に前倒しできず、年内に回復するための残存キャッシュ期間がなかった。需要の急落であれば様相は異なるはずだ。総ACVは依然として成長し、クラウドの勢いは続き、報告された第2四半期の売上高4億2072万ドルはアナリスト予想をわずか1.8%下回っただけだった。問題は市場規模ではなく、年間の成長の形にあった。
自社製品としてPegaを販売するパートナー
8月28日、Coforgeは戦略的パートナーシップの拡大を発表した。これにより、同社は単にソフトウェアを再販するのではなく、自社のブランド名でPegaを基盤としたソリューションを構築、パッケージ化、ブランディング、商業的に提供できるようになる。株価の反応は限定的だったが、この戦略的な読みは、スティルウェルが成長の鍵と呼んだ「新たなワークフロー、新たな買い手」への拡大と軌を一にする。グローバルサービス企業が自社ブランドをプラットフォームに付けることで、Pegaが営業担当者を追加することなく、ファネルの上部を広げることができる。
これは公表された商業契約であるため、数字としてではなく、販売チャネル拡大の追い風として投資テーゼに組み込まれるべきものだ。これは、Pegaの修正が、これまで触れたことのない購買部門に到達することにかかっているため重要である。スティルウェルは、成長には「これまで販売したことのない新たなユースケース」、Pegaが一度も取引したことのない金融機関を含む顧客への販売が必要であると明確に述べた。
Pegaは、カンファレンスの約30日前に、AIネイティブの開発環境である Infinity ’26をリリースした。スティルウェルは印象的な実証例を示した。かつて約2,000時間かかっていたアプリの構築が、新しいツールを使ったPega自社のエンジニアによって45時間で完了したという。彼は、クライアントはまだそこまで到達していないこと、残るハードルは導入であることを率直に認めたが、構築サイクルの短縮こそが、より広いファネルを確実な売上に変える方法である。

Pegasystemsが競合他社と比較してどのようなパフォーマンスを示しているか、TIKRで確認しましょう(無料です!) >>>
キャッシュストーリーは健全、ただし2027年に解消される1つの例外事項あり
フリーキャッシュフローこそが強気の根拠が実際にある場所であり、スティルウェルはそれを直接擁護した。彼は、2026年のFCFが当初の5億7500万ドルという業績見通しを下回ると認めた。その理由の一部は、ACVの低さが年内に回復する余地をほとんど残さないためだ。しかし、彼は投資家が見落としがちなより大きな歪みを指摘した。Appian訴訟に関連する法務コストだ。Pegaは今年、株主訴訟および派生訴訟を和解し、約3000万ドルの法務費を見込んでいたが、現在では7000万〜9000万ドルを見込んでおり、この変動は彼が業績見通しを発表する際に加算調整しなかった。彼は、この逆風は「非常に一時的なもの」であり、2027年および2028年には繰り返されないこと、2027年第1四半期に残るAppianの再審のみが未解決であることを明確にした。バランスシート上の純現金は、再建が進む間、経営陣の手を縛るものがないことを意味する。
恒久的なマージンの問題と一時的な法務費用は、単年のキャッシュフローでは同じように見えるが、非常に異なる倍率で評価される。同業他社との比較は、市場がどれだけ割り引いているかを示す。PegaはNTM EV/EBITDAで10.7倍で取引されており、Workdayの12.2倍、SAPの15.9倍、法廷上のライバルであるAppianの24.0倍というはるかに高い倍率と比較されている。この割引は、成長のリセットが永続的であることが証明された場合にのみ維持される。
それが永続的でないかもしれない、あまり議論されていない第二の理由がある。スティルウェルはカンファレンスの多くを、PegaがAIにどのように価格設定するかに費やしたが、それは真の差別化要因である。同社は取引ごとに固定コストを請求し、トークンリスクを自ら吸収し、各ステップを仕事を完了させる最も安価なモデルに振り分ける。「AIの予測可能性は、無料のAIを意味するのではなく、予測可能なAIを意味する」と彼は述べた。暴走するモデル請求を恐れるエンタープライズの買い手にとって、コストを固定するベンダーは、競合他社が容易に真似できないものを販売しており、それが新規アカウントに持ち込むことを意図した営業体制再構築の価格設定の楔である。
TIKR 高度モデル分析
- 現在の株価: $37.63
- 目標株価(中間): ~$50
- 潜在的な総リターン: ~33%
- 年率化IRR: ~7% / 年

アナリストの成長予測とPegasystems株の目標株価を確認しましょう(無料です!) >>>
TIKRバリュエーションモデルは中間シナリオを使用している。それによると、2030年末までに公正価値は約$50に近づき、総リターンは約33%、現在の価格からのIRRは年率約7%となる。このリターンは目覚ましいというよりは着実なものであり、成長のリセットは現実であるがキャッシュエンジンは壊れていない銘柄についての正直な見方である。
売上高ラインを支える2つの要因がある。固定されたバックログを定期的な売上高に変換するクラウドACVと、Coforge取引とInfinity '26が加速することを意図した新規顧客と新規ワークフローへの拡大だ。モデルは、将来の売上高成長率を年率約7%と仮定しており、これはPegaの歴史的なペースを下回るが、リセットされた業績見通しと一致する。マージンの要因は、収益認識の遅れを超えて成熟するサブスクリプションの構成比であり、モデルはこれを純利益率約22%に向かって進めている。主なリスクは、業績見通しの下方修正が指摘したもの、つまり実行修正がACVに現れるまでに1年以上かかり、リセットが構造的に見えてしまうことだ。上振れシナリオでは、下半期のパイプラインが成約に転じ、法務コストの逆風が解消され、正常化されたキャッシュフローにより全ての競合他社に対して割安で取引されている株価が再評価される。下振れシナリオでは、ACVが一桁台後半で停滞し、競合他社との割引差が固定化され、忍耐強い保有者が待つ間に得るのはその年率約7%のリターンとなる。
結論
次の決算、10月20日発表予定の2026年第3四半期決算が、この問題を解決する場となる。見出し以上の1つの数字に注目せよ。純新規ACVだ。経営陣は1年全体を下半期への集中という枠組みで説明したため、第3四半期でアウトバウンド活動が確約契約に転換していることが示されれば、修正が機能していることが確認され、業績見通しの下方修正はノイズと読まれる。もしACVが再び軟調で新規顧客の獲得が進まなければ、リセットは構造的に見え始め、今日は機会に見える割引はバリュートラップに見え始めるだろう。
億万長者投資家がどの株を買っているかTIKRで確認し、スマートマネーを追いかけましょう。
Pegasystemsに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供する。
Pegasystemsを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と収益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上向きか下向きかがわかる。
あなたは、Pegasystemsを、レーダーに捉えている他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家がどの株を買っているか を確認して、スマートマネーを追いかけましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できるでしょう。 TIKRで10万以上のグローバル株、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!