主なポイント
- 544億ドルを運用するPalestra Capital Managementは、6月30日締めの四半期の13F報告書によると、第2四半期にAmazon (AMZN)、Lam Research (LRCX)、Advanced Micro Devices (AMD)を購入しました。
- 6月30日以降、Amazonは9%上昇している一方、AMDは23%下落、Lam Researchは半導体株の売りが広がる中54%下落しています。
- アナリストは依然として3銘柄すべてに大きな上昇余地を見ており、Amazonの26%からLam Researchの82%まで幅があります。
- Amazonは3銘柄の中で最も買いと見なされます:通常の予想株価収益率を下回る水準で取引されている一方、アナリストはその利益予想を引き上げ続けています。
ファンドは9月末時点の保有状況を11月16日までに提出する必要があります。それまでは、Palestra Capital Managementの最新の状況は、8月14日に提出された6月30日締めの四半期の13F報告書となります。
その四半期における同社の3つの最大の買い付けは、その後、非常に異なる道をたどっています。
同社は合計544億ドルを運用しており、その13F報告書では21のポジションで29.5億ドルの米国株を保有していました。Amazonを最大の保有銘柄の一つに育て上げ、Lam Research とAdvanced Micro Devicesに新規ポジションを開設しました。
(13F報告書は、ファンドが四半期最終日に保有していたもののみを示すため、以下の各動きは6月30日の株価からの変動となります。)
Amazonが成果を上げている銘柄
Palestraは6月30日時点で、942,732株のAmazon株を2億2500万ドル相当保有していました。これは13F保有額の7.6%を占め、同四半期に保有株数を465%増やした後の第4位の大きなポジションでした。同株はその後9%上昇しています。
投資家には留まる理由がありました。Amazon Web Services (AWS)は第3四半期に39%成長し、その受注残高は5780億ドルに達しました。
アナリストは年間を通じて目標株価を引き上げています:
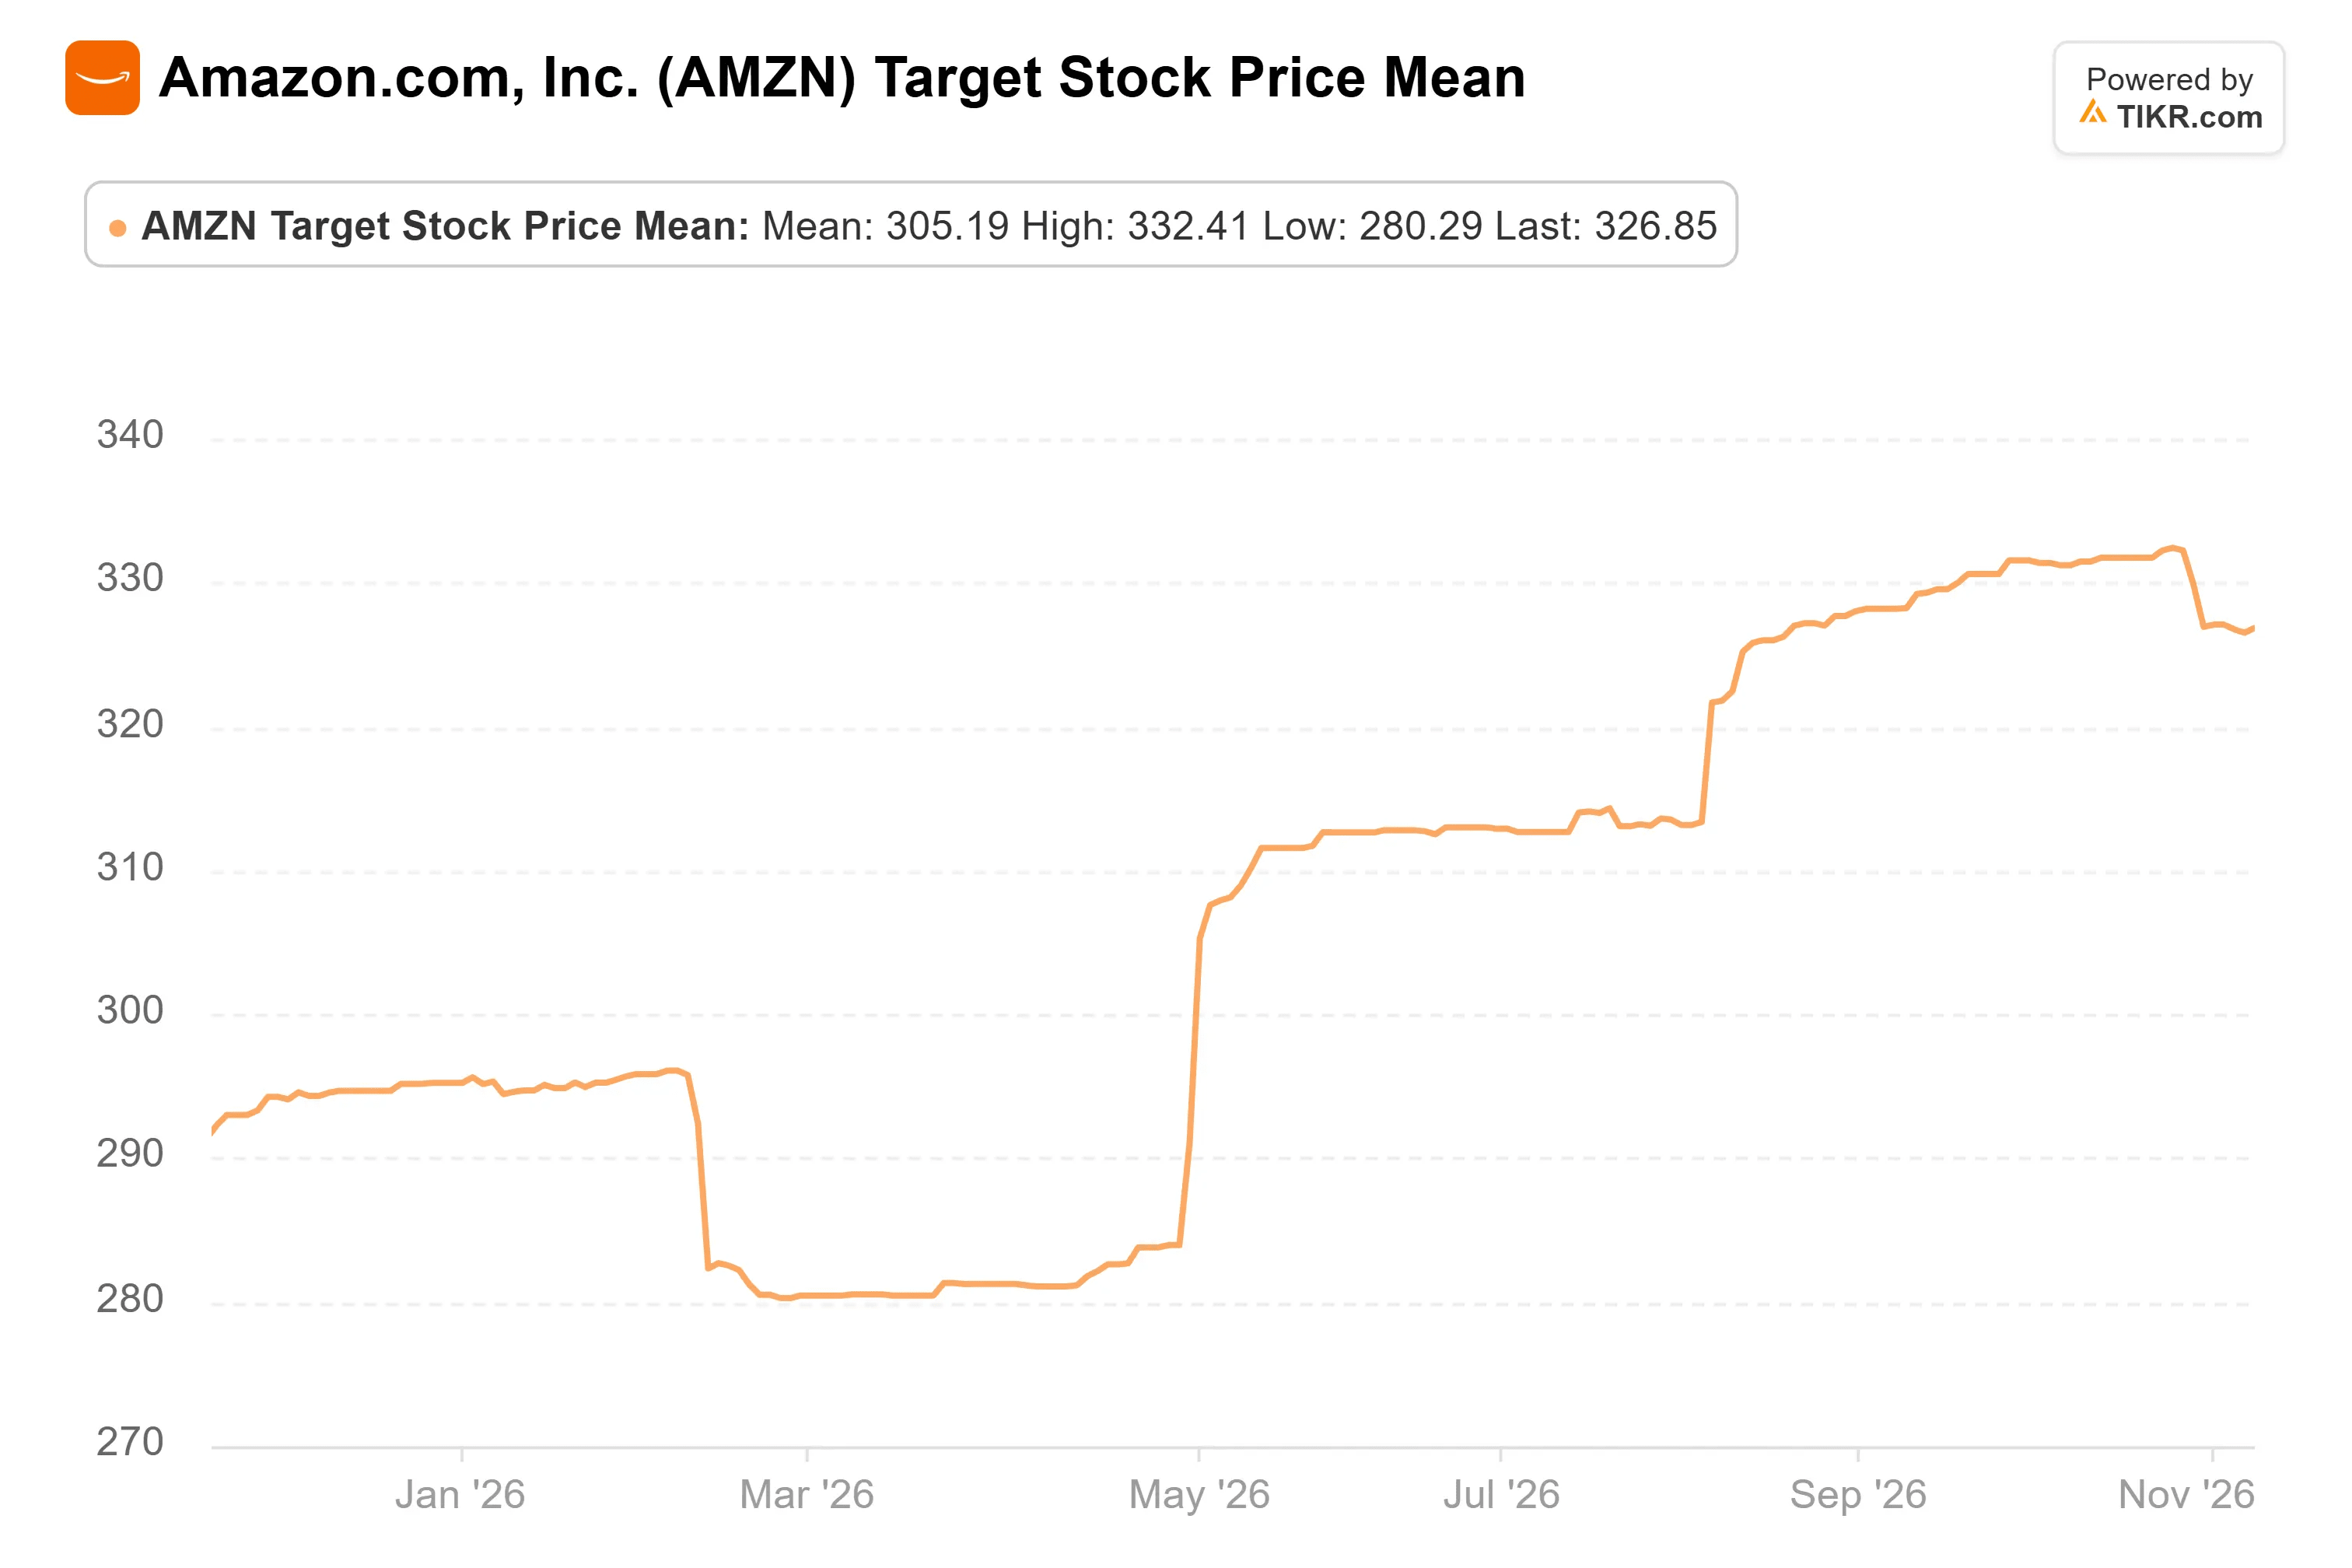
コンセンサス目標株価は、1年前の292ドルから327ドルに上昇し、金曜日の終値から26%上回っています。
TIKRはAmazonについて63人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Amazonの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Amazonのアナリストレーティングを見る
Lam Researchは6月以降、価値の半分以上を失った
Lam Researchは新規ポジションでした:6月30日時点で388,886株を1億6900万ドル相当保有し、Palestraの13F保有額の5.7%を占めていました。その後54%下落しています。
10月21日、Lam Researchは9月四半期の売上高が82.2億ドルで過去最高を記録したと報告しました。しかし、12月四半期の業績見通し(ガイダンス)である86億ドル(±4億ドル)は、アナリストの予想とほぼ同水準でした。
決算説明会で、CFOのDoug Bettinger氏は、この業績見通しについて「当社が積極的に管理している短期的なサプライチェーンの制約がなければ、もう少し高い水準になっていただろう」と述べました。
中国はLam Researchの9月四半期売上高の35%を占めており、12月には中国での売上も急激に減少すると予想されています。その後、半導体株は中間選挙後に再び売られました。
アナリストは株価の軌道を追っていません。
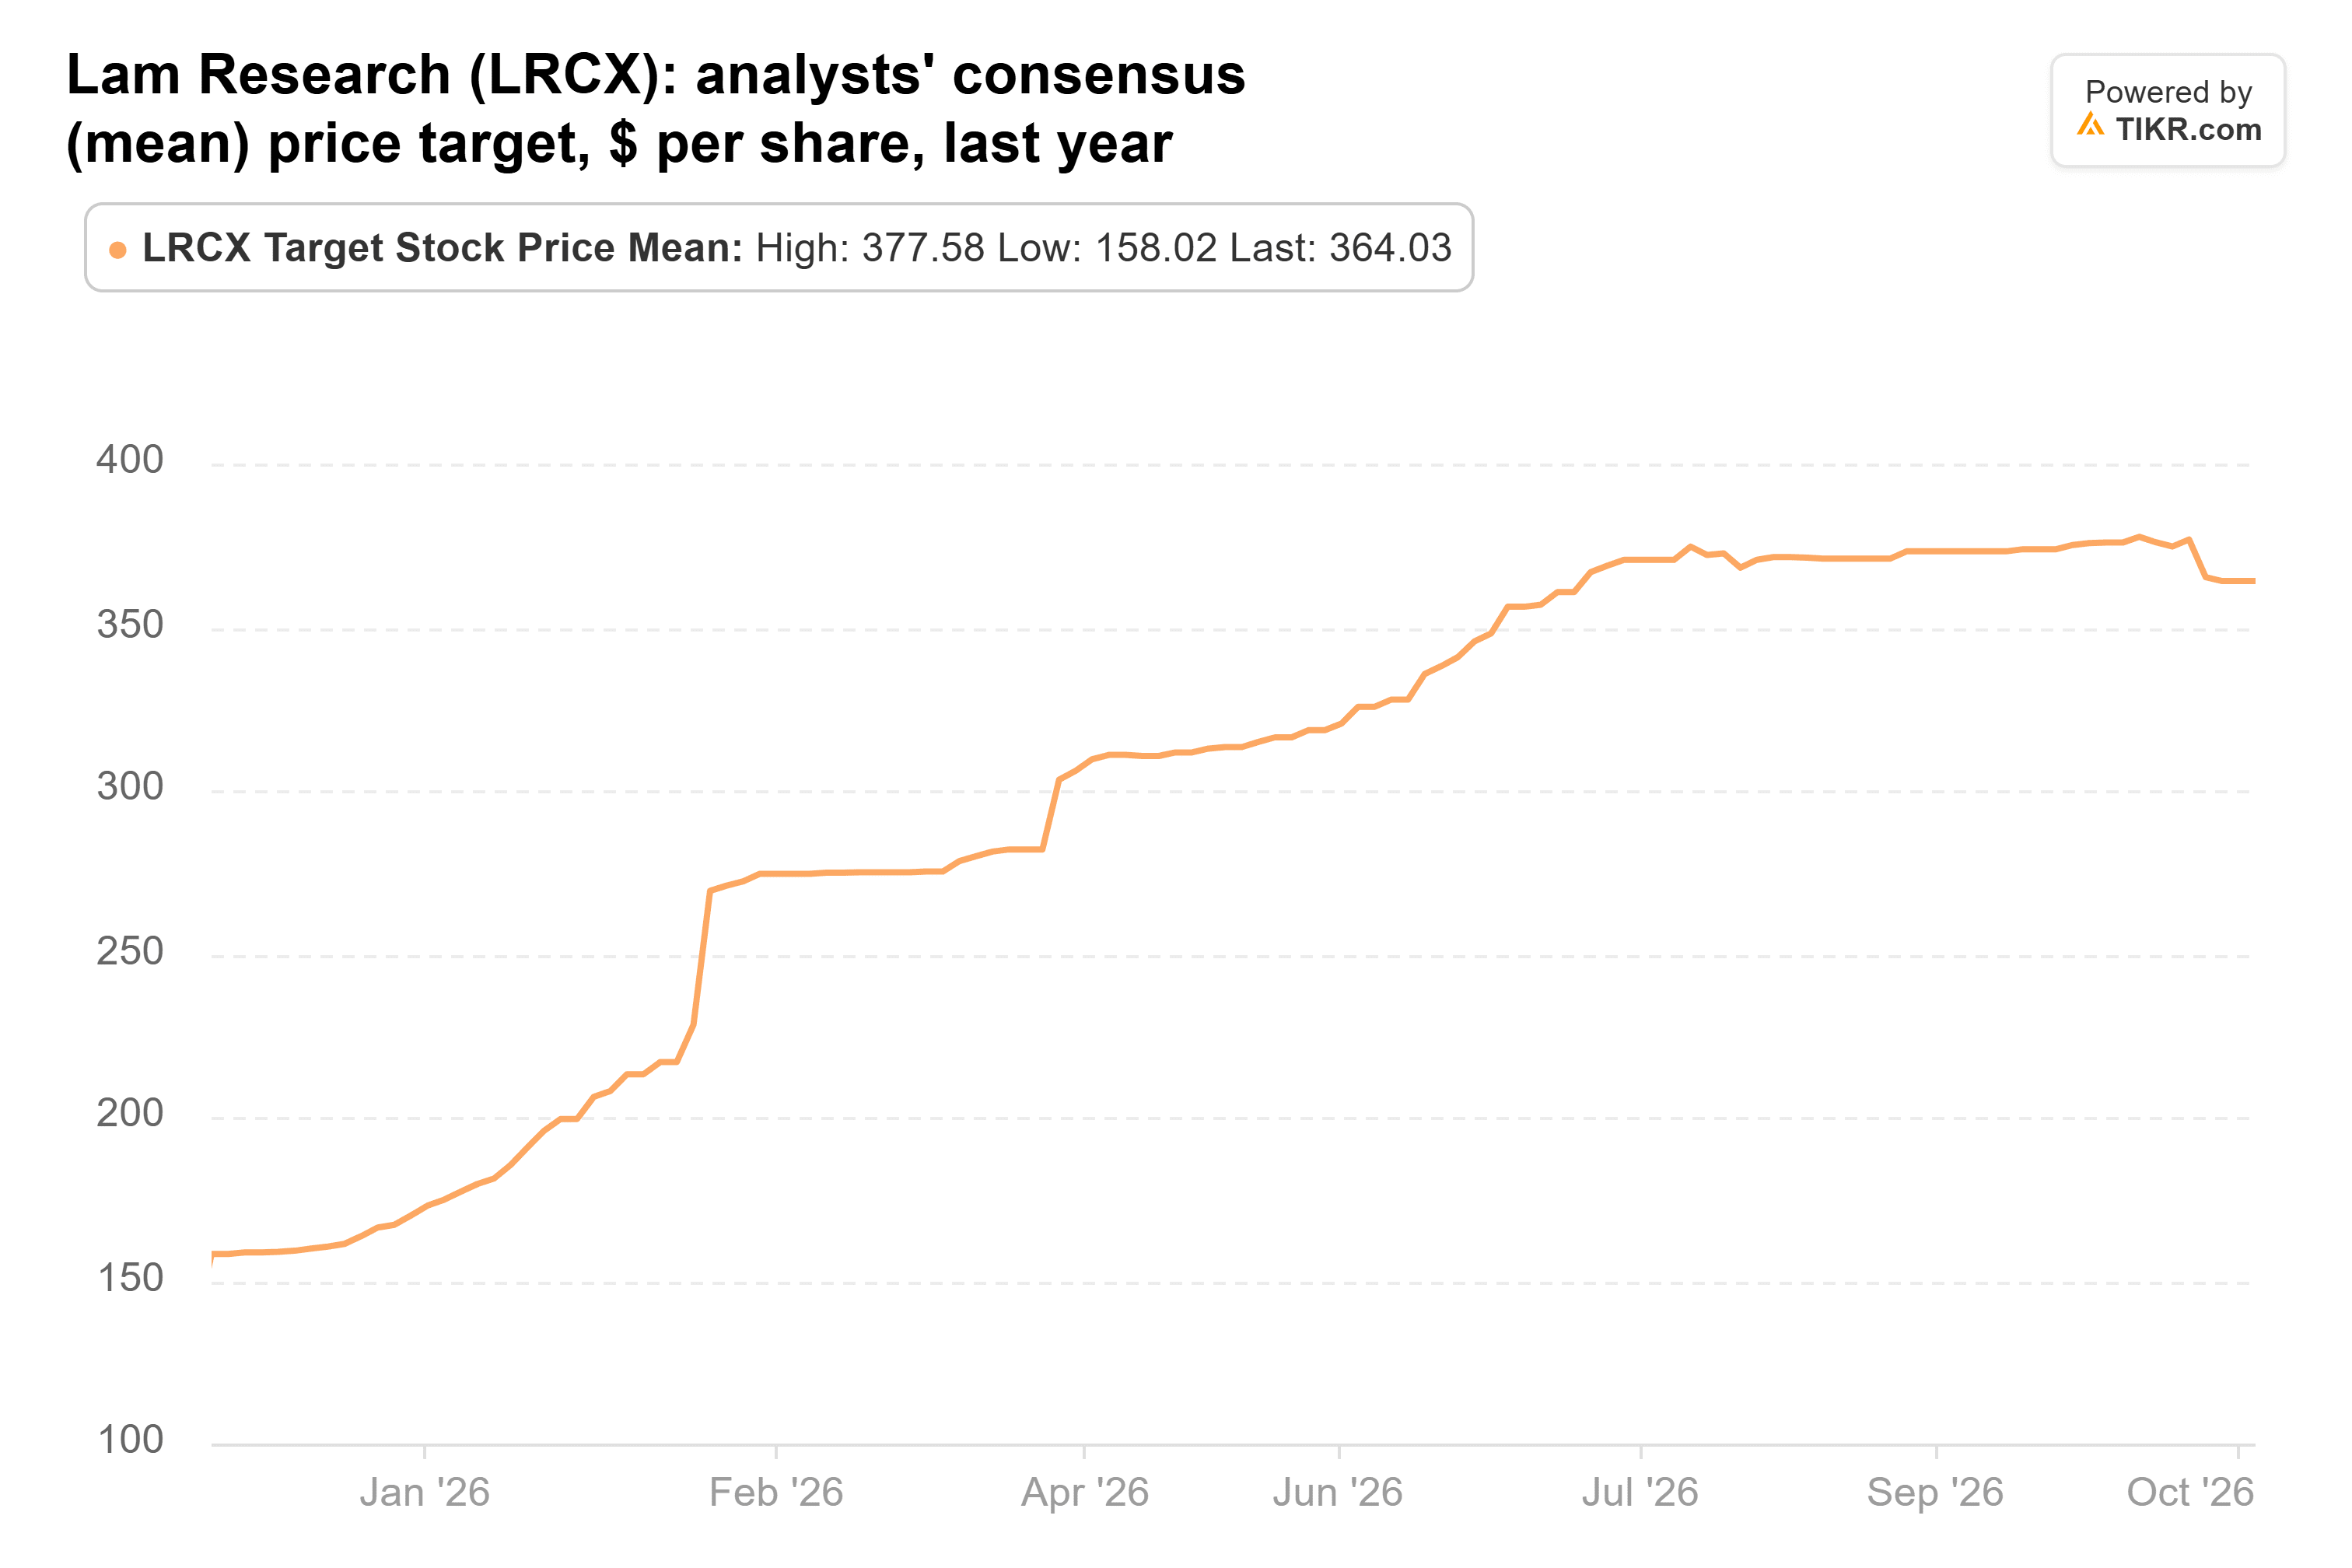
コンセンサス目標株価は1年間で158ドルから364ドルへと2倍以上に上昇し、10月18日のピークである378ドルからほとんど動いていません。
最も低い目標株価である255ドルでさえ、金曜日の終値200.44ドルを大きく上回っており、平均は終値から82%上回っています。
予想株価収益率(PER)が約20倍で、Lam Researchは割安に見えます。しかし、株価とともに下がっていない目標株価を信頼する前に、12月の供給問題が緩和されるのを見たいと思います。
AMDは好調な四半期にもかかわらず30%下落
AMDも新規ポジションでした:6月30日時点で237,958株を1億3800万ドル相当保有し、Palestraの13F保有額の4.7%を占めていました。
その後23%下落しています。11月3日の好調な決算発表後でさえもです。売上高は133.8億ドル、データセンター売上高は97%増の85億ドル、第4四半期の業績見通しは約170億ドルでした。
CEOのLisa Su氏は、AMDは現在、2027年の売上高が80%以上成長すると予想していると述べました。
四半期のフリーキャッシュフローは5億5400万ドルに減少し、売上高の約4%でした。AMDはまた、OpenAIとMetaに与えたワラント(新株引受権)に対する最初の費用を11億ドル計上し、CFOのJean Hu氏は、取引が進展するにつれてこの費用が増加すると予想しています。
アナリストは目標株価を引き上げ続けています。

コンセンサス目標株価は1年前の247ドルから650ドルに上昇し、金曜日の終値から45%上回っています。予想PERが約31倍で、AMDはTIKRにおける5年間の平均PERである35倍を下回って取引されています。
私が買うならAmazon
Amazonを際立たせているのは株価です。予想PERが約25倍で、TIKRにおける1年間の平均である30倍を下回り、5年間の平均である48倍を大きく下回っています。一方、アナリストは2028年の1株あたり利益(EPS)予想を、10月23日までの1年間で24%引き上げました。
Amazonは今年の設備投資(キャピタルエクスぺンディチャー)を約2200億ドルと見込んでおり、アナリストはフリーキャッシュフローが再びプラスに転じるのは2028年以降になると予想しています。債務不履行に対する保険コストは、ブルームバーグのデータによると8月初旬以降約50%上昇しています。
Lam Researchは紙面上では最も上昇余地があり、AMDは最も好調な四半期を迎えたばかりです。しかし、Palestraの3銘柄のうち今すぐ1つだけ買うとしたら、それはAmazonでしょう:AWSはより速く成長し続けており、株価は投資家が通常支払ってきた水準よりも低いからです。
Palestraの9月四半期の13F報告書は11月16日までに提出される予定です。それにより、同ファンドが9月30日時点で3つのポジションをすべて維持したか、追加したか、売却したかが明らかになります。
Amazonにとって、より大きな試練は、2月初旬に第4四半期決算とともに発表される予定の2027年の設備投資見通しです。
では、Amazon株の実際の価値はいくらですか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Amazonがいくらの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社の分析は、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!