キーポイント
- イーロン・マスク氏は、テスラが2027年半ば頃にテキサス州ギガファクトリーでのサイバートラック生産を終了し、サイバーキャブの生産拡大に備えると述べた。
- トラックを含む「その他のモデル」ラインの第3四半期の出荷台数は全体の2%未満だった。
- アーク・インベストはサイバーキャブの走行コストを1マイルあたり20セントと見積もり、ウェイモの半分としているが、テスラは自社の30セント目標を達成できていない。
- 予想PERが161倍の株価は既にサイバーキャブの成功を織り込んでおり、2027年のロボタクシー収益が試金石となる。
テスラ (TSLA) は、その最も有名な失敗作の生産を終えようとしている。
「テスラは来年半ば頃に、サイバーキャブの生産拡大のため、テキサス州ギガファクトリーでのサイバートラックの生産を終了する予定だ」と、イーロン・マスク氏は11月6日(金)にXに投稿した。ロイター通信は、オースティン工場がこのトラックの特殊部品を製造できる唯一の既知のテスラ工場であると指摘している。
そのフロアスペースは、アーク・インベストが走行コストをアルファベット (GOOG) 傘下のロボタクシーサービス、ウェイモの半分と見積もっているロボタクシーに割り当てられる。
マスク氏はXで、サイバートラックを「テスラがこれまでに製造した最高の車両」と呼んだ。しかし、購入者は同意しなかった。ロイターが引用したケリー・ブルーブックのデータによると、テスラは2025年に米国で20,237台のサイバートラックを販売し、2024年の38,965台から48%減少した。トラック発売前、マスク氏は年間25万台の販売を予測していた。
全く及ばなかった。
ウォール街は回復を期待している
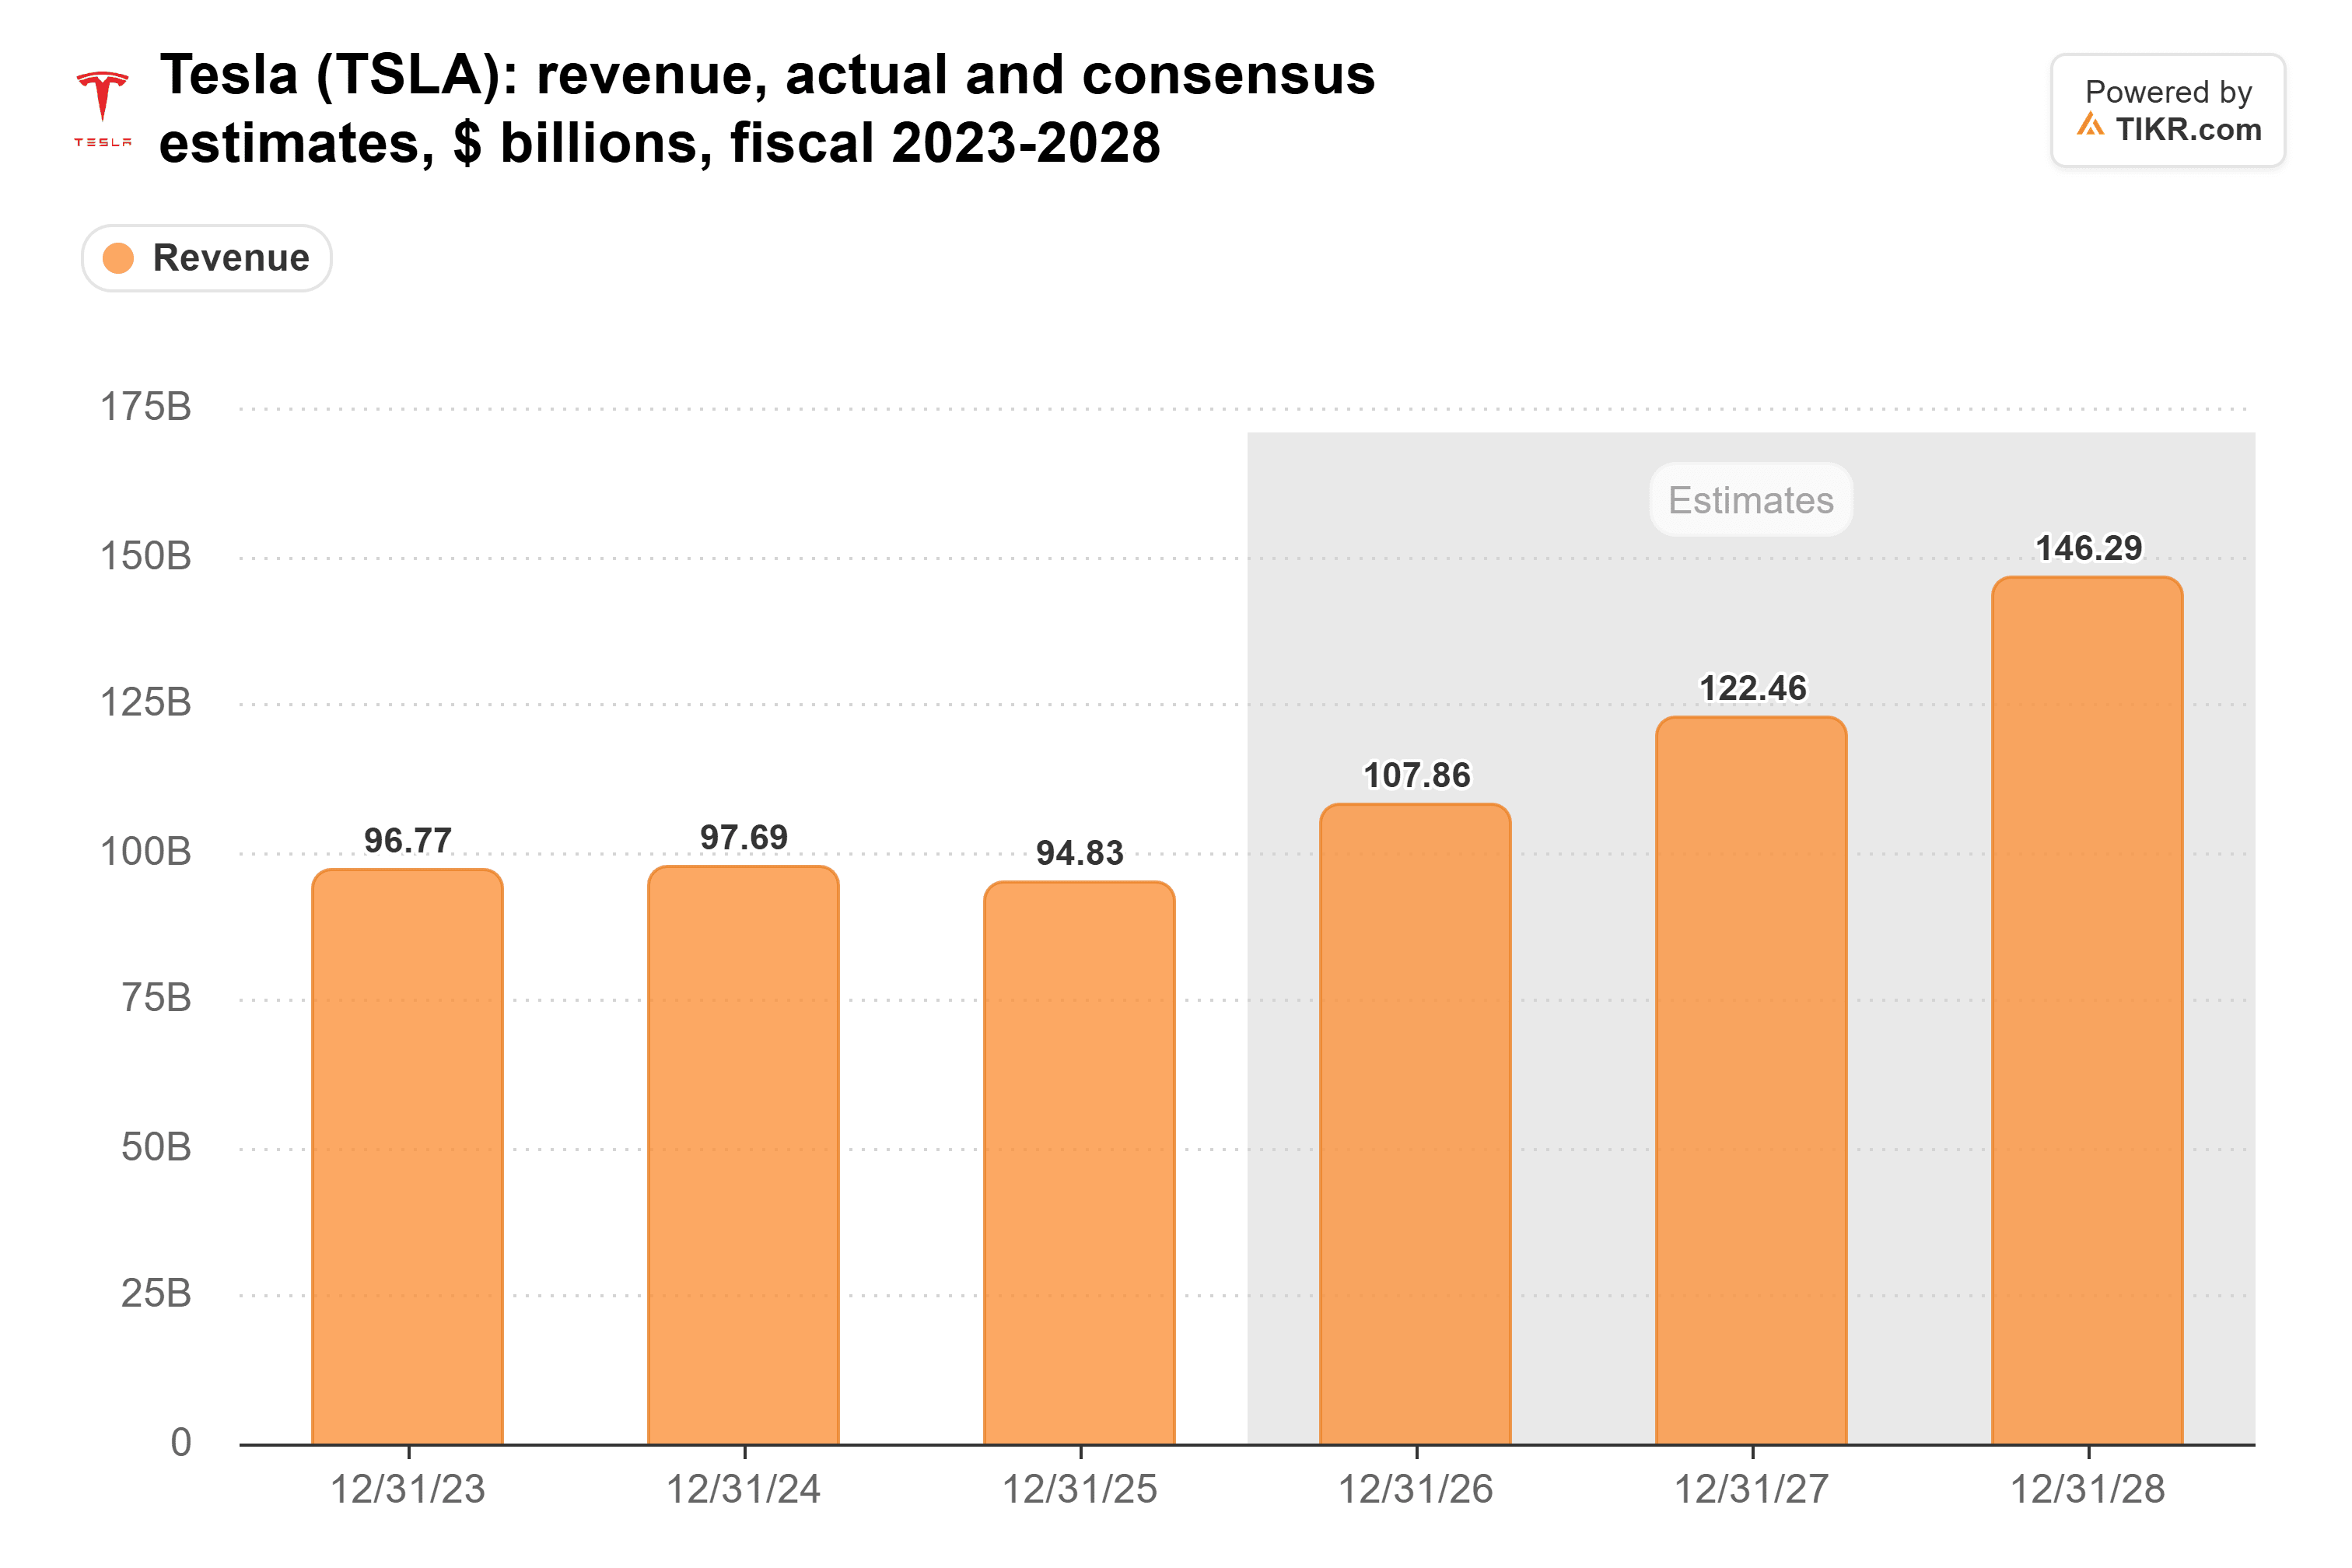
テスラの収益は、2024年の977億ドルから2025年の948億ドルに減少した。アナリストは今年1080億ドル、2028年までに1460億ドル(2025年比54%増)を見込んでいる。
サイバートラックはその収益の多くを供給しないだろう。トラックを含む「その他のモデル」ラインの第3四半期の出荷台数は8,295台で、前年同期の15,933台から減少し、総出荷台数486,532台の2%未満だった。トラックのフロアスペースをサイバーキャブに譲ることは、テスラにとってほとんどコストにならない。
テスラが既に持っているフロアスペース
設備投資額は2021年の65億ドルから2024年には113億ドルに増加したが、2025年には85億ドルに減少した。
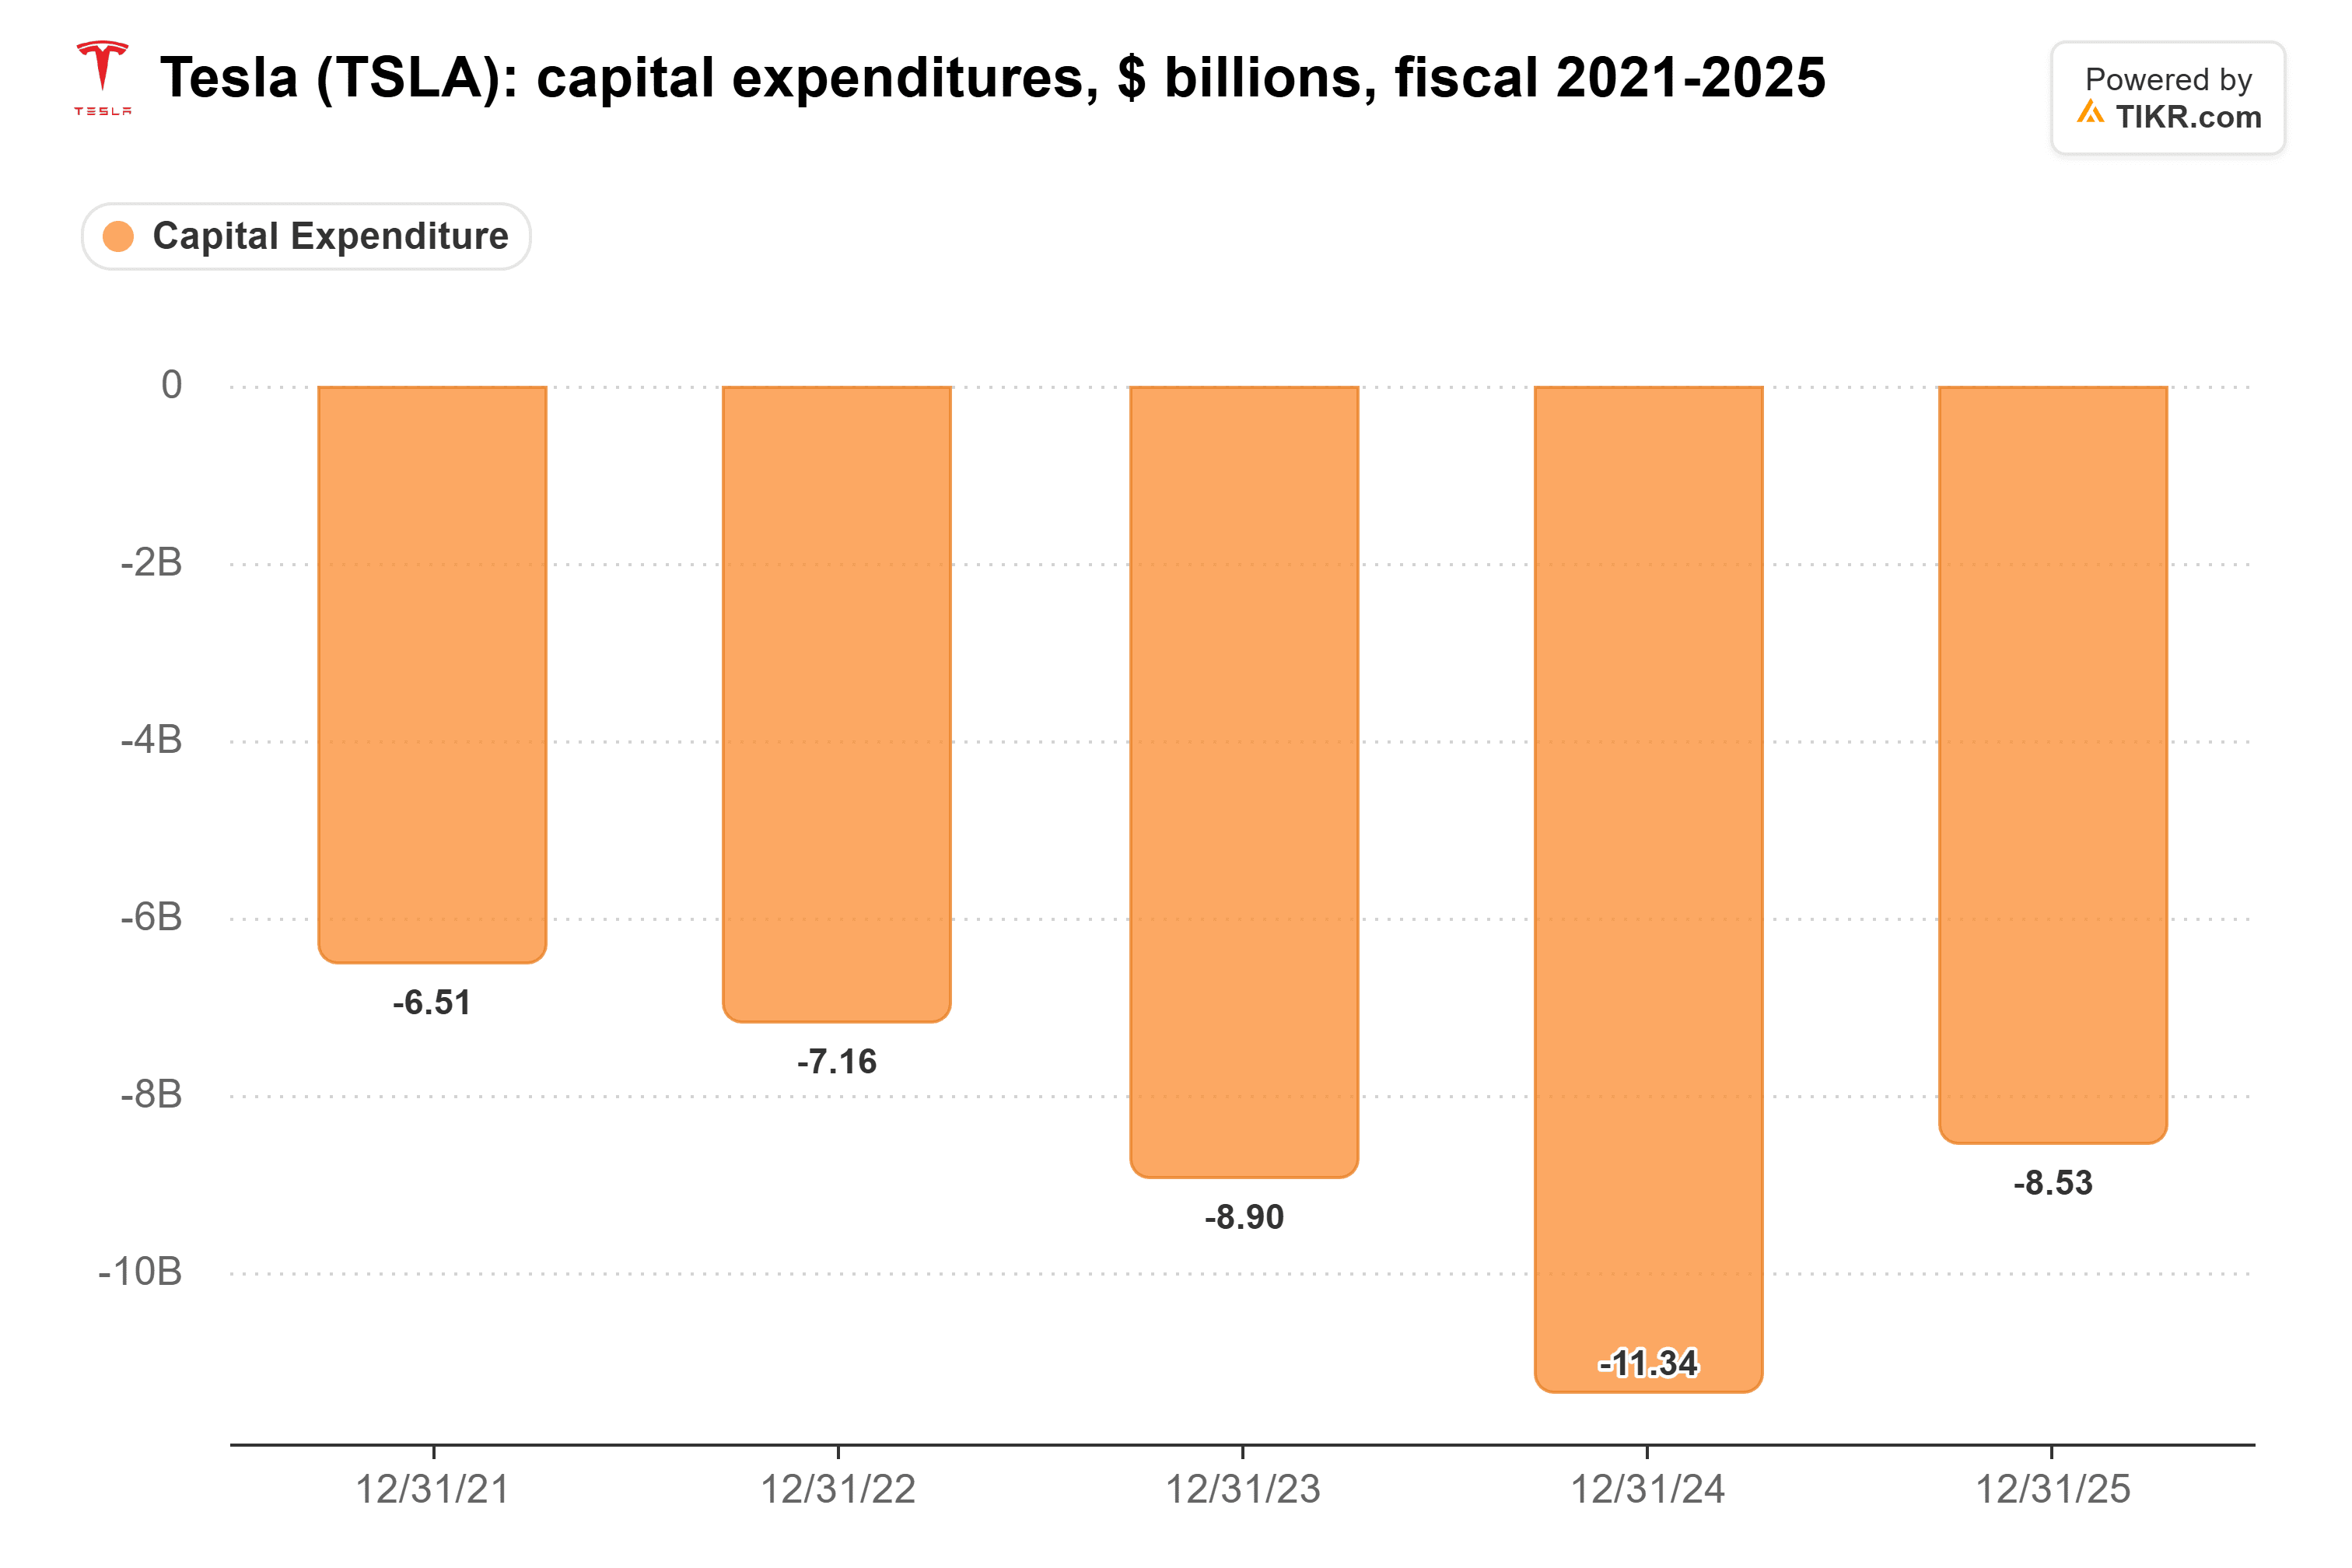
10月21日の決算説明会で、経営陣は2026年の設備投資予想を250億ドル超から約200億ドルに下方修正したが、それでも2025年の2倍以上である。テスラが既に運営している工場内のフロアスペースは、新しいサイバーキャブの生産能力を確保する方法としては最も安価なものと言える。
TIKRは44人のアナリストによるテスラ分析を追跡。何人が「買い」と言っている?
テスラに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 テスラのアナリスト評価を見る
紙上のコストはウェイモの半分
Moonshots ポッドキャストで、ピーター・ディアマンディス氏はキャシー・ウッド氏のアーク・インベストの数字を読み上げた:「1マイルあたりのドル換算で、サイバーキャブは20セントで来ている」。アークは、2030年時点でウェイモの最新車両は40セント、現在のテスラのモデルYは60セントと予測している。
ディアマンディス氏は付け加えた:「それが予測であり、少なくとも彼らが現在見ているものです」
10月の決算説明会で、CFOのバイバブ・タネジャ氏は、運営コストは依然としてテスラの目標である1マイルあたり30セントを上回っていると述べた。現時点では、20セントは予測値に過ぎない。
テスラのテキサス州のラインは既に、サービスに投入できる速度よりも速くサイバーキャブを製造できる。テスラは6都市でロボタクシーを運行しているが、Prof G Marketsのダン・チオラン氏の集計によれば、ウェイモは15都市で有料運行を行っている。また、規制当局は、ハンドルやペダルのない車両をテスラがどのように自己認証したかについて説明を求めている。
投資家は既にサイバーキャブの代金を支払っている
テスラの株価は11月5日時点で予想PER161倍で取引され、3年平均の137倍を上回るが、2025年12月のピークである243倍を下回っている。

アナリストは2028年の正常化EPSを3.24ドルと予想しており、これは依然として2022年にテスラが達成した4.07ドルを下回っている。投資家は、予想に反映されていないロボタクシーの利益に対して既に支払いを済ませている。そして自動車事業は地盤を失いつつある:ザ・フューチャー・ファンドのゲイリー・ブラック氏はテスラの米国EVシェアが2020年の80%から52%に低下したと指摘している。
テスラにとって日程は合っている
公平を期せば、私はこの動きを評価する。しかし、予想PER161倍では、高値で買う前に、決算にロボタクシーの収益が反映されていることを確認したい。
少なくとも日程は一致している。マスク氏は、ロボタクシーの収益が2027年第2四半期の決算から反映され、下半期に本格化すると見込んでおり、これはサイバートラックの生産終了時期とちょうど重なる。次は1月下旬の第4四半期決算で、2027年の支出計画が明らかになる。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、テスラの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務アドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!