主なポイント
- Intuitive Machines (LUNR) は第2四半期に9億2000万ドルの受注を獲得し、受注残高を過去最高の18億ドルに押し上げたが、株価は今年45%下落している。
- 同社の収益の大部分は固定価格契約に由来しており、コスト超過分は自社の利益から賄われる。
- 2025年度の粗利益率は4.3%、営業利益率は-41.5%であり、獲得した仕事でまだ損失を出している。
- アナリストは2028年まで利益は見込めないと予想しており、11月12日の決算発表で注目すべき数字は粗利益率である。
Intuitive Machinesは2026年に仕事を獲得するのに苦労していない。第2四半期に9億2000万ドルの受注を獲得し、6月末時点での受注残高は3月末の11億ドルから増加し、過去最高の18億ドルに達した。
しかし、株主はその報酬を受け取っていない。株価は過去1か月で43%、年初来で52%下落している。
このような企業にとって、受注残高を増やすことは容易な部分である。問題は、それらの契約作業すべてが利益率を稼げるかどうかだ。
TIKRはIntuitive Machinesについて10人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Intuitive Machinesの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Intuitive Machinesのアナリスト評価を見る
受注獲得は問題ではない
今年の受注は、月面、ミサイル防衛、商業衛星をカバーしている:
- 3月にNASAから1億8040万ドル:月の南極に7つのペイロードを輸送するため(より大型のNova-D着陸船の初仕事)
- 6月に6回目のNASA着陸船ミッション:最大1億4830万ドルの固定価格契約
- 30か月間で3機の商業用静止通信衛星を製造するための6億ドル以上
- 7月の受注:Space Development AgencyのGolden Domeミサイル追跡コンステレーション向け18機の衛星
衛星関連の仕事は、Intuitive Machinesが第1四半期に8億ドルで買収したLanteris Space Systems(旧Maxar Space Systems)に依存している。
第2四半期の収益は前年同期の4倍以上であり、8月13日までの第3四半期にもさらに3億ドルの受注を獲得した。
それでも、アナリストは近い将来の利益を予想していない。彼らの予想では、1株当たり損失は今年拡大した後、縮小する見込みだ:
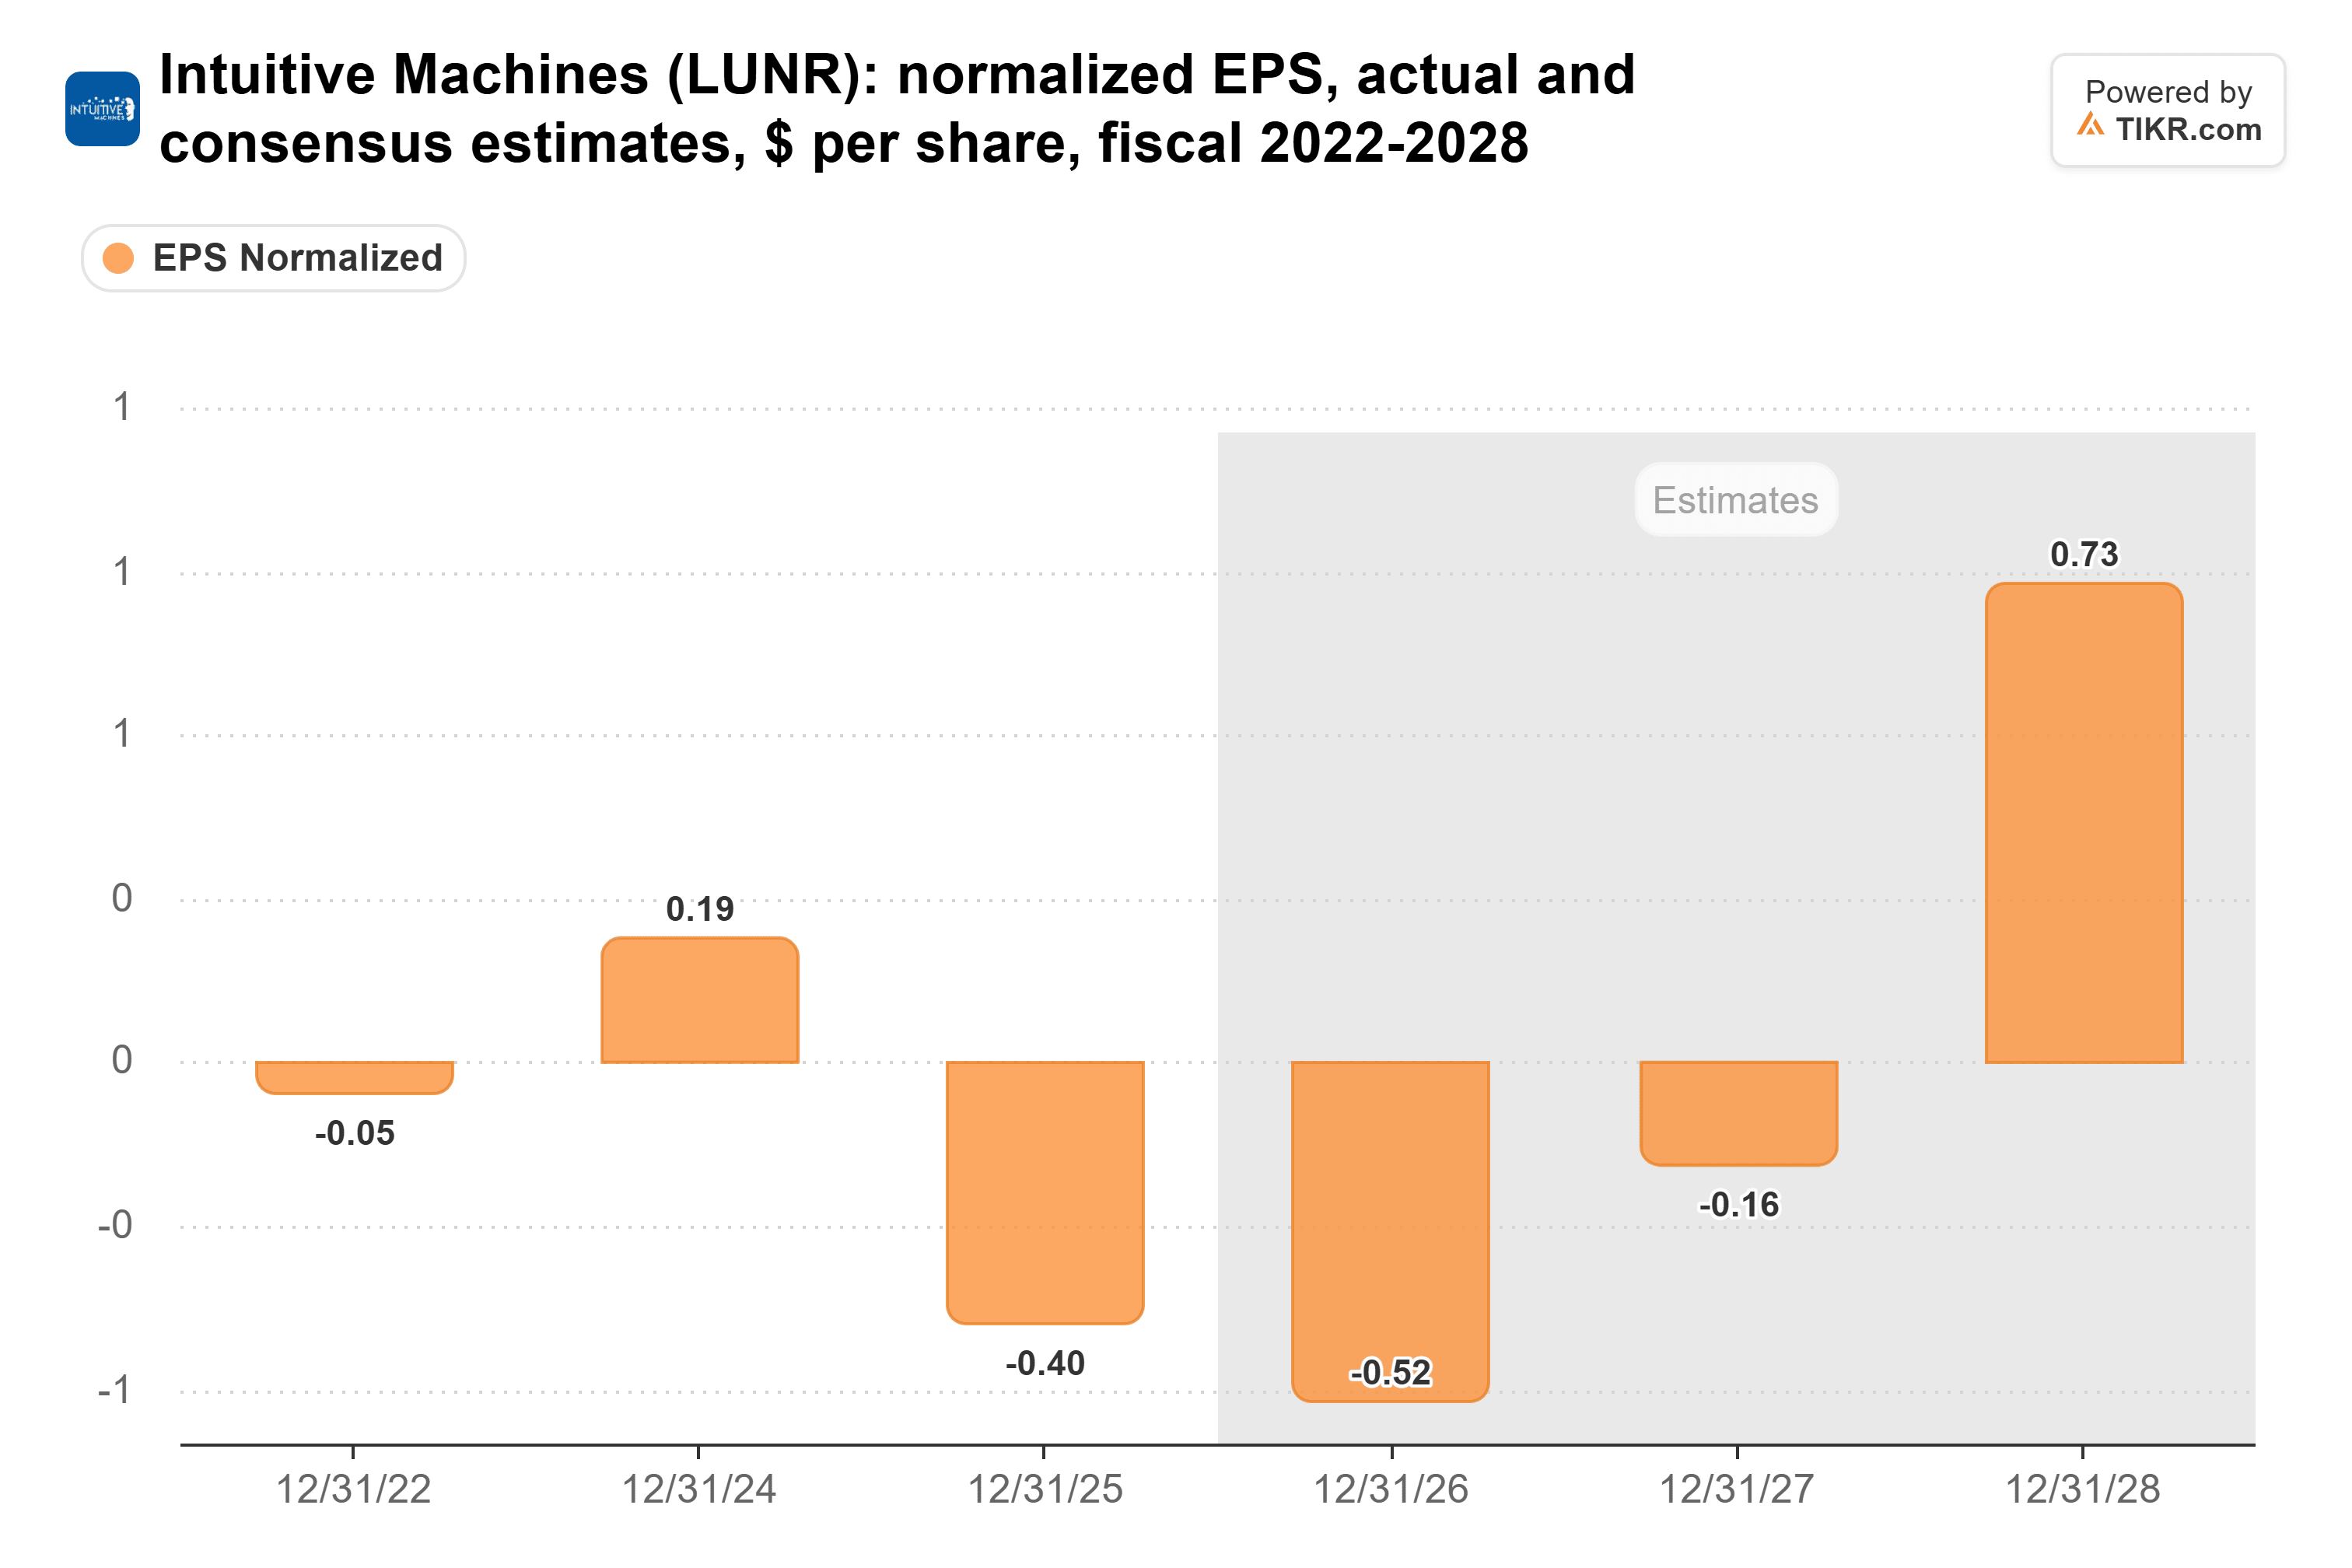
2028年の初の利益、1株当たり0.73ドルは、1人のアナリストの予想に基づいている。
強気派でさえ予想を下方修正している。
今週、B. Riley Securitiesは目標株価を43ドルから34ドルに引き下げ、KeyBancは38ドルから30ドルに引き下げたが、両社とも「買い」評価は維持した。
Intuitive Machinesは自らのコスト超過を負担する
Intuitive Machinesの支払い方法のため、受注残高よりも利益率の方が重要である。
同社の年次報告書によると、収益の大部分は固定価格の長期契約に由来しており、6月の着陸船受注も固定価格である。
したがって、ミッションのコストが計画より高くなった場合、Intuitive Machinesはその差額を粗利益から支払うことになる。同じ報告書には、製造および生産コストの超過が利益率に対するリスクの一つとして挙げられている。
2023年後半以降、同社は顧客がより多くのリスクを負担するコスト償還型の仕事をより多く請け負うようになった。それでも、2021年度および2023年度の粗利益率はマイナスであり、それ以降も低水準が続いている。
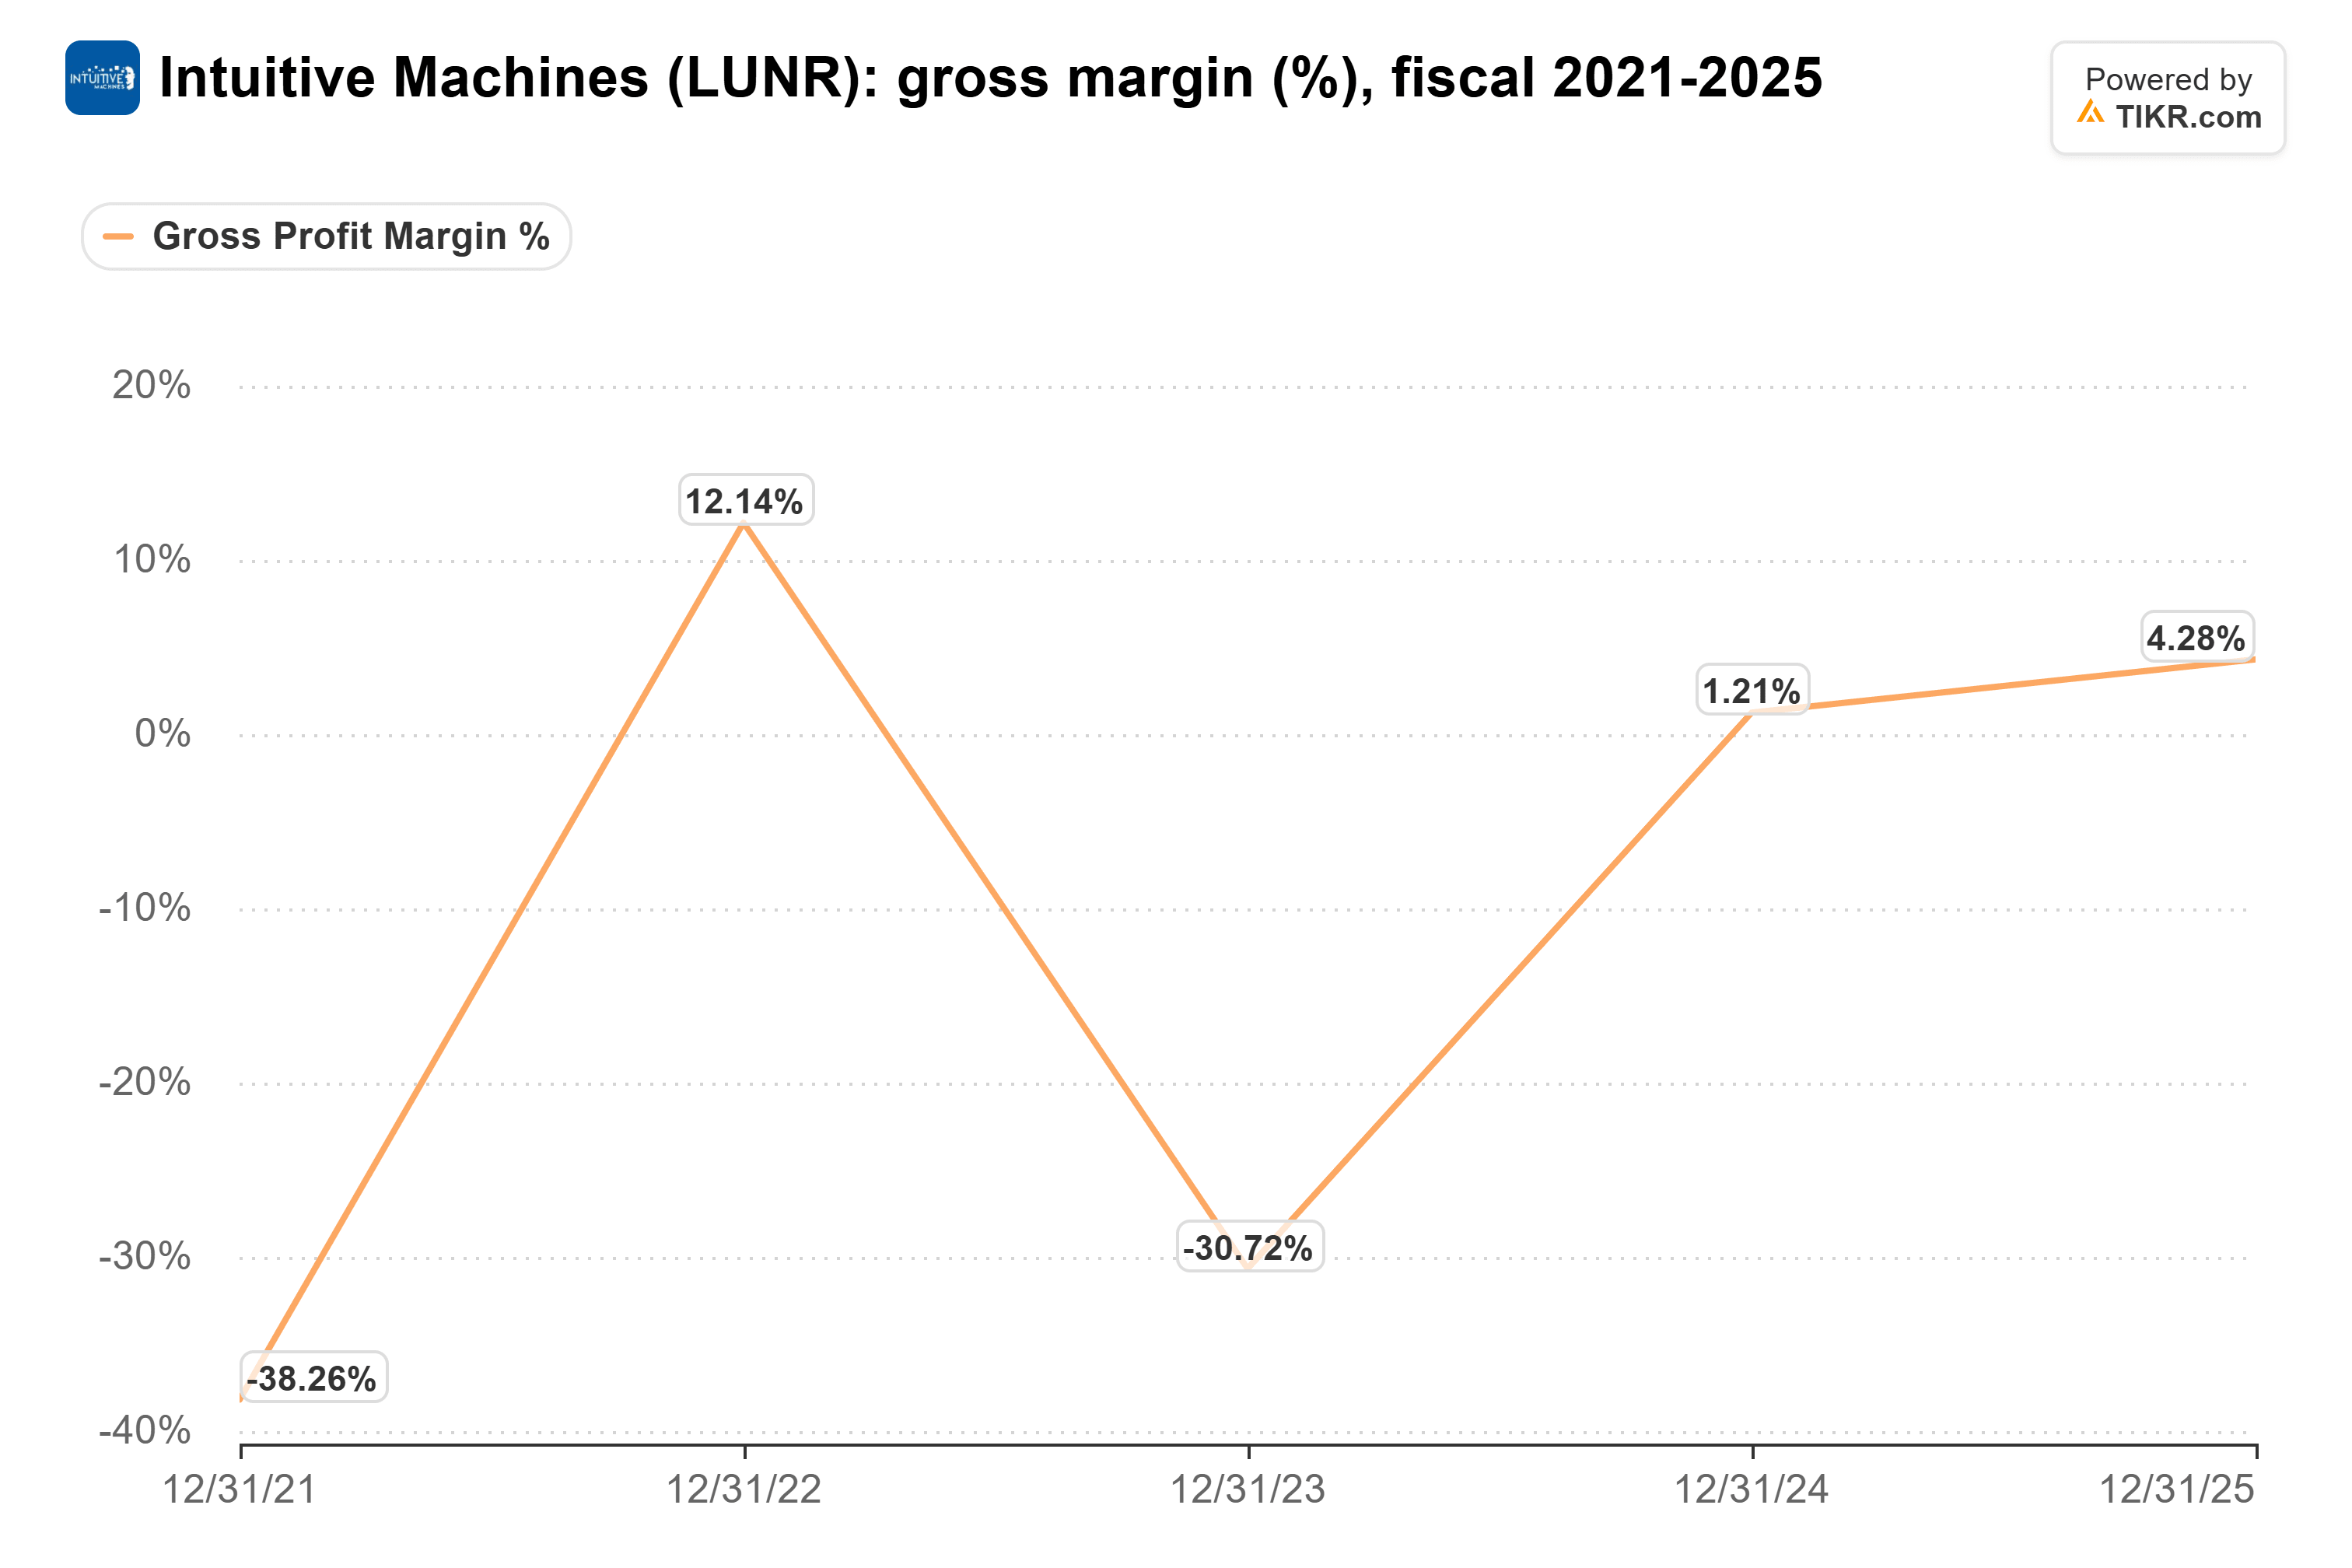
2025年度の4.3%という粗利益率では、間接費を賄う余地はほとんどなかった。グラフ上のすべての年度で営業利益率はマイナスであり、粗利益率が改善した2025年度でさえ悪化した:

私の推測では、M&A関連コストがその一部を説明している。2025年、Intuitive MachinesはKinetXを買収し、Lanterisの買収に合意した。
強気の論拠は規模の経済
低い利益率は、事業基盤をまだ構築中の請負業者では一般的であり、より多くの量が利益率を押し上げる可能性がある。同社は6機目の着陸船を、他の着陸船と並行して製造される標準的な生産ラインのNova-Cと説明している。同じ着陸船を繰り返し製造することが、固定価格契約者が利益率を稼ぐ方法である。
初期の証拠もある。Lanterisを初めて組み込んだ2026年度第1四半期、Intuitive Machinesは過去最高の四半期収益と粗利益率、さらにプラスの調整後EBITDAを報告した。
しかし、現在の受注残高は初期の月面ミッション時よりもはるかに大きい。その仕事のうち固定価格の割合が高ければ高いほど、いずれかのコスト超過が粗利益を損なう度合いが大きくなる(初期ミッションでそうであったように)。
11月12日の利益率に注目
Intuitive Machinesは11月12日(木)の市場開場前に第3四半期決算を発表する。
収益が見出しを飾るだろうが、TIKRはすでにウォール街がモデル化する収益の急増が現実のものかどうかを検討している。
私が注目するのは2点だ:Lanterisを完全四半期分組み込んだ粗利益率と、固定価格ミッションでコストが上方修正されたかどうかである。
結論:契約の獲得は、Intuitive Machinesが製造するものに対する需要があることを示している。粗利益率が数四半期連続で二桁を維持するまでは、受注残高を収益の話として扱い、待機すべきだろう。
アナリストが2028年まで利益を予想していない以上、急ぐ必要はない。もちろん、新しい衛星事業で2四半期連続で問題のない業績が出れば、この見方はすぐに変わるだろう。
では、Intuitive Machinesの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Intuitive Machinesの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!