主なポイント
- マイクロン・テクノロジーの株価は5.2%上昇し、$977に達した。これはSKハイニックスの利益急増と、同社が2030年までメモリ需要が供給を上回り続けるとの見通しを示したことが背景にある。
- 第4四半期(会計年度)の売上高は379%増の$54.2 billionに達し、粗利益率は86.8%を記録。マイクロンは次四半期の売上高を$61.5 billionと予想している。
- 同株は予想PER 5.3倍で取引されている。これは投資家が依然としてメモリをいずれ転換する景気循環株として評価しているためだ。
- 12月16日の決算発表では、設備投資(キャピタル・エクスぺンディチャー)と人件費の上昇の中で、粗利益率が86%近辺を維持できるかが焦点となる。
マイクロン・テクノロジー (MU) の株価は水曜日に5.2%上昇し、$977に達した。この押し上げのきっかけはソウルからもたらされた。
SKハイニックス (A000660) が利益の急増を報告し、2030年までメモリ需要が供給を上回り続けるとの見通しを示した。最大の競合他社が供給不足があと4年続くと発言すれば、自社の株価も買い支えられる傾向にある。
マイクロンにとって、これは新たな情報ではなかった。同社自身が9月下旬に発表した業績は、メモリ業界の基準から見ても既に並外れたものだった。
それでも、株価は52週高値である$1,255から約22%下落した水準にある。投資家は記録的な四半期ごとの業績を、潜在的なピークとして扱い続けている。
ソウルがマイクロンの数字を裏付ける
9月3日に終了したマイクロンの第4四半期(会計年度)は、記録を塗り替えた:
- 売上高は379%増の$54.2 billionに達し、コンセンサス予想の$51 billionを上回った。
- 調整後1株当たり利益(EPS)は$33.42で、予想の$31.60を上回った。
- 粗利益率は86.8%に達し、1年前の44.7%から上昇した。
通期の売上高は256%増の$133.2 billionを記録。そして業績見通し(ガイダンス)はさらに上方修正された:次四半期の売上高は$61.5 billion(±$1.5 billion)と予想され、コンセンサス予想の$57 billionを上回る。
「マイクロンは2026会計年度で過去最高の業績を達成し、2027会計年度はさらに強固なものになることを期待している」と、サンジェイ・メロトラCEOはリリースで述べた。
粗利益率の拡大は以下のように急速に進んだ…
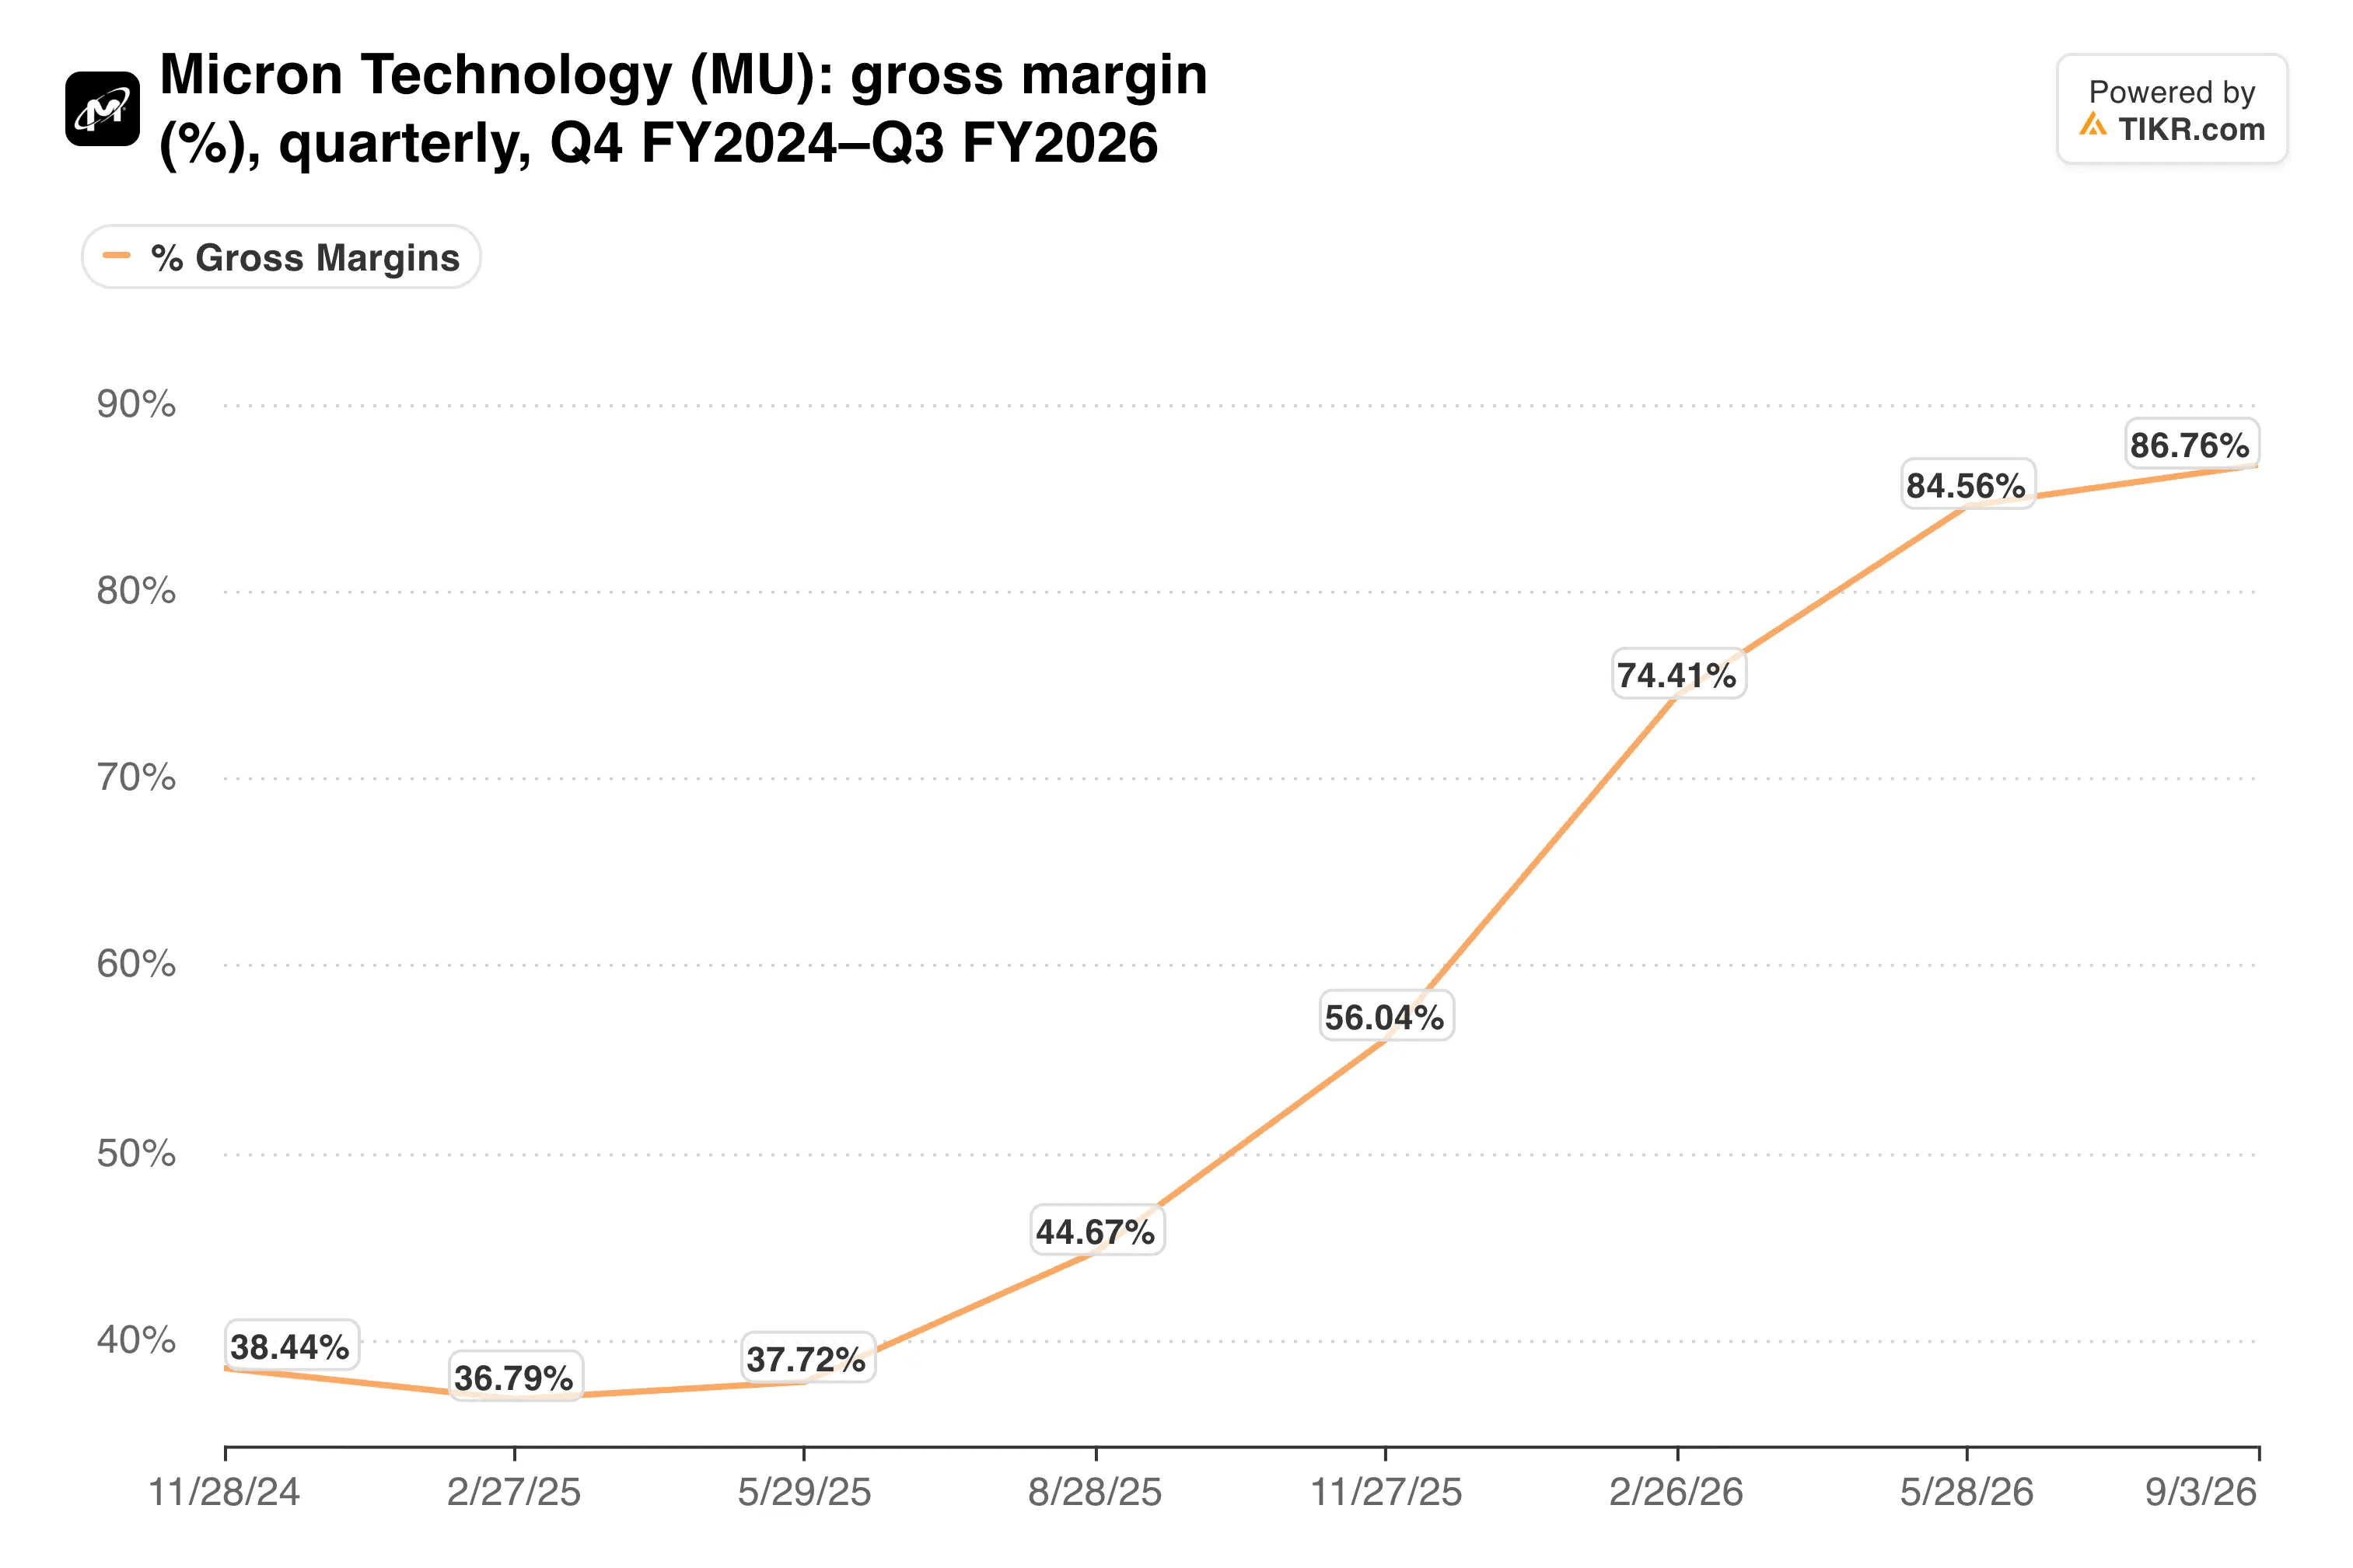
粗利益率は4四半期でほぼ倍増し、マイクロンは次四半期も約86.25%を維持すると予想している。
年度開始前の完売状態
マイクロンの2027年度の生産量の75%以上は既に確保済みだ。長期顧客からのコミットメントは、6月の$22 billionから$32 billionに増加した。
経営陣は、2027会計年度および2028会計年度における需給が2026年度よりも「はるかに逼迫する」と予想している。また、市場が均衡状態に戻る時期についてはまだ見通せないとしている。
利益を説明するのは価格だ。DRAM価格は2026年度に約180%、NANDは約200%上昇したため、メモリメーカーは現在、前四半期に66.4%の粗利益率を記録した台湾積体電路製造(TSMC) (TSM)よりも太い粗利益を稼ぎ出している。
では、市場(ストリート)はここから何を期待しているのだろうか?

SKハイニックスが2030年について正しければ、これらの予想の遠い将来の数値は低すぎる可能性がある。
TIKRはマイクロンについて49人のアナリストを追跡している。「買い」と評価しているのは何人だろうか?
マイクロンの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
株価評価倍率を決めるのは依然として景気循環
$977の株価で、マイクロンは予想PER 5.3倍、予想EV/EBITDA 4.0倍で取引されている。これは市場が縮小すると予想する利益に対する評価だ。
韓国のメモリメーカーも同様の扱いを受けている:

メモリ株はこの好況期全体を通じて一桁の株価評価倍率に留まっており、この割安感は業界の歴史を反映している。
コストも上昇している。マイクロンは第1四半期に約$11.5 billion、上半期に$25 billionの設備投資(キャピタル・エクスぺンディチャー)を計画しており、年間の営業費用は約$2.5 billion増加する見込みだ。
人件費が新たな項目として加わった。台湾の労働組合からの圧力を受けて、マイクロンは利益に連動するグローバル四半期ボーナス制度を導入し、その半分を現金、残り半分を株式で支払うこととした。台中の労働組合はこの枠組みを受け入れたが、桃園の労働組合は1日間のストライキを実施し、営業利益の15%を透明性を持って分配することを要求している。
私見:マイクロンはメモリ不足を保有する最もクリーンな方法であり、PER 5.3倍は十分な誤差の余地を残している。しかし、営業利益の15%を要求する動きは、記録的な利益率が従業員、顧客、そして生産能力を拡大する競合他社からの要求を引き寄せることを示している。2027年度分の契約が確保されている間は保有を続けるだろう。
マイクロンは12月16日に第1四半期(会計年度)の業績を発表する。粗利益率が約86.25%という予想に近い水準で着地するか、そして長期コミットメントが$32 billionを超えて成長するかに注目したい。
では、マイクロンの株価の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロンの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!