主なポイント
- Modernaは11月6日、Keytrudaと併用で黒色腫の再発または死亡リスクを42%削減したイントイズメランを、年内に申請する計画をMerckと共に発表した。
- Merckはイントイズメランの利益をModernaと折半し、承認は2027年が望まれるため、株価の焦点は2月2日に発表される2027年の業績見通しに移る。
- アナリストは2027年の1株当たり利益(EPS)を8.98ドルと予想しており、2025年実績と同水準。Merck株は予想PER17.5倍で取引され、5年平均の14.3倍を上回っている。
Merck (MRK)は、パートナーであるModerna (MRNA)が11月6日にイントイズメランの年内申請計画を発表したことで、黒色腫への投資に関するより明確なタイムラインを得た。第III相INTerpath-001試験では、この個別化治療薬をKeytrudaと併用することで、Keytruda単独と比較して再発または死亡リスクが42%減少した。
株価にとってより近い課題は収益である。KeytrudaはMerckの2025年売上高の48.7%を占め、その米国における化合物特許は2028年12月に失効する。Bristol Myers Squibb (BMY)とPfizer (PFE)の第3四半期決算は、Merckの次の成長がどこから来るかを示している。
2年時点で、第III相は第II相の結果を追認
開発部門最高責任者(Chief development officer)のDavid Berman氏によると、この試験には外科的に切除されたステージIIBからIVの黒色腫患者1,100人以上が登録された:
- 事前に設定された主要評価項目の分析では、ハザード比0.58
- 2年時点での無再発生存率は82.2%(Keytruda単独群は70%)
社長のStephen Hoge氏は、パートナー企業として「来年の承認を期待している」と述べた。
この0.58という値は、同様の追跡期間における第IIb相試験の0.56に近い。投資家はこれを、第IIb相試験の5年時点での49%と比較して評価した:10月22日の情報漏洩時には、Moderna株は17.6%、Merck株は1.76%下落した。
MerckはすでにQlexに依存
Merckが10月29日に予想を上回る決算を発表し業績見通しを上方修正した際、Qlexは8億3000万ドルを売り上げ、Keytruda売上高の約10%を占めた。一方、静注(IV)Keytrudaは5%減少し、Keytrudaファミリー全体では6%増の86億ドルとなった。Bristolも同様のシフトを経験した:静注Opdivoは6%減の23億7000万ドルとなった一方、Opdivo Qvantigは前年同期の6700万ドルから3億3400万ドルに増加した。(Halozyme社によるMerck版に対するドイツでの特許訴訟は、控訴審が11月19日に行われる予定。)
イントイズメランを投与される患者は全員、Keytrudaの投与を継続する。ただし、Merckはイントイズメランの利益をModernaと折半する。
TIKRはMerckに関する28人のアナリストを追跡。「買い」と評価するのは何人?
Merckに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Merckのアナリスト評価を見る
アナリストは2027年を横ばいと予想
Merckは2026年の非GAAP EPS見通しを2.66-2.76ドルから2.77-2.82ドルに上方修正したが、第3四半期の売上高の約5億5000万ドルは購入タイミングによるもので、そのうち2億5000万ドルは2027年に反転する。
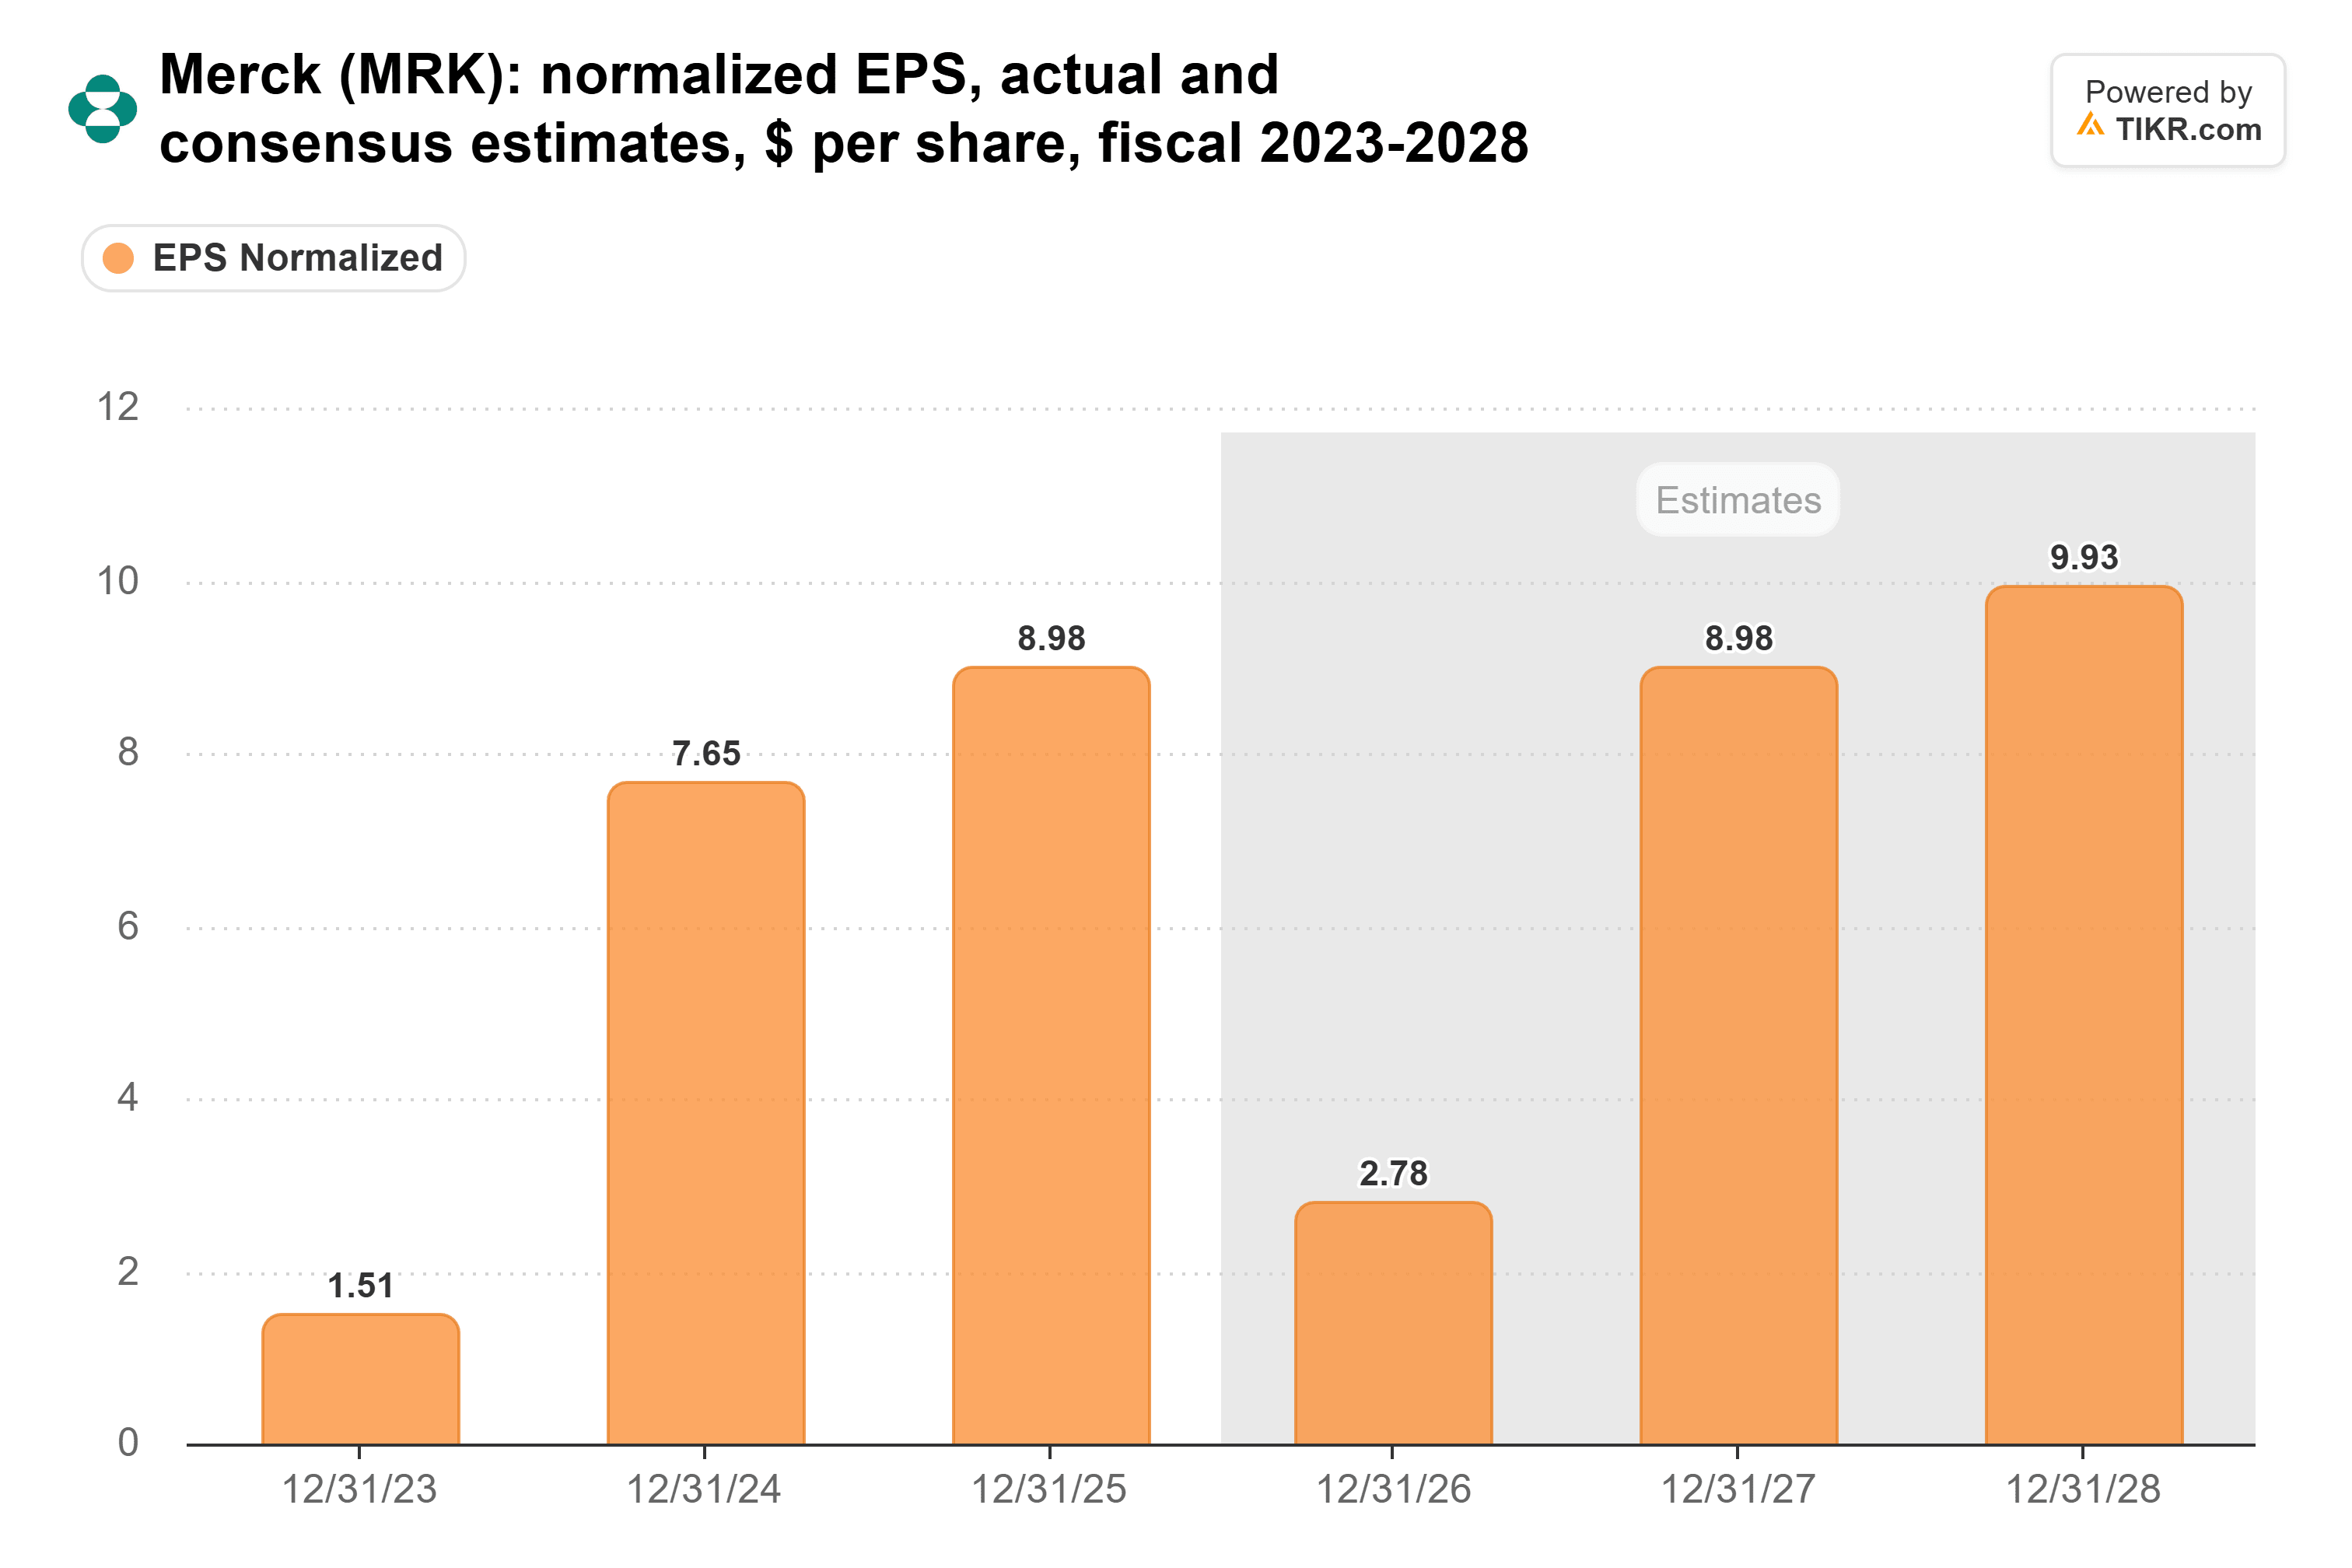
(2026年の落ち込みは、主にCidara社とTerns社の買収に伴う1株当たり5.93ドルの特別費用による。)
2027年のコンセンサス予想8.98ドルは2025年実績と同水準で、10月下旬の9.26ドルから下方修正された。Merckは2027年に基礎的な営業費用が中~高1桁台で増加すると見込んでいるが、Keytrudaのロイヤルティが終了することにより粗利益率は上昇する見込みだ。
コンセンサス予想では、売上高は2025年の650億ドルから2028年の737億ドルまで毎年増加し、Keytrudaの特許失効による下落はまだ織り込まれていない:
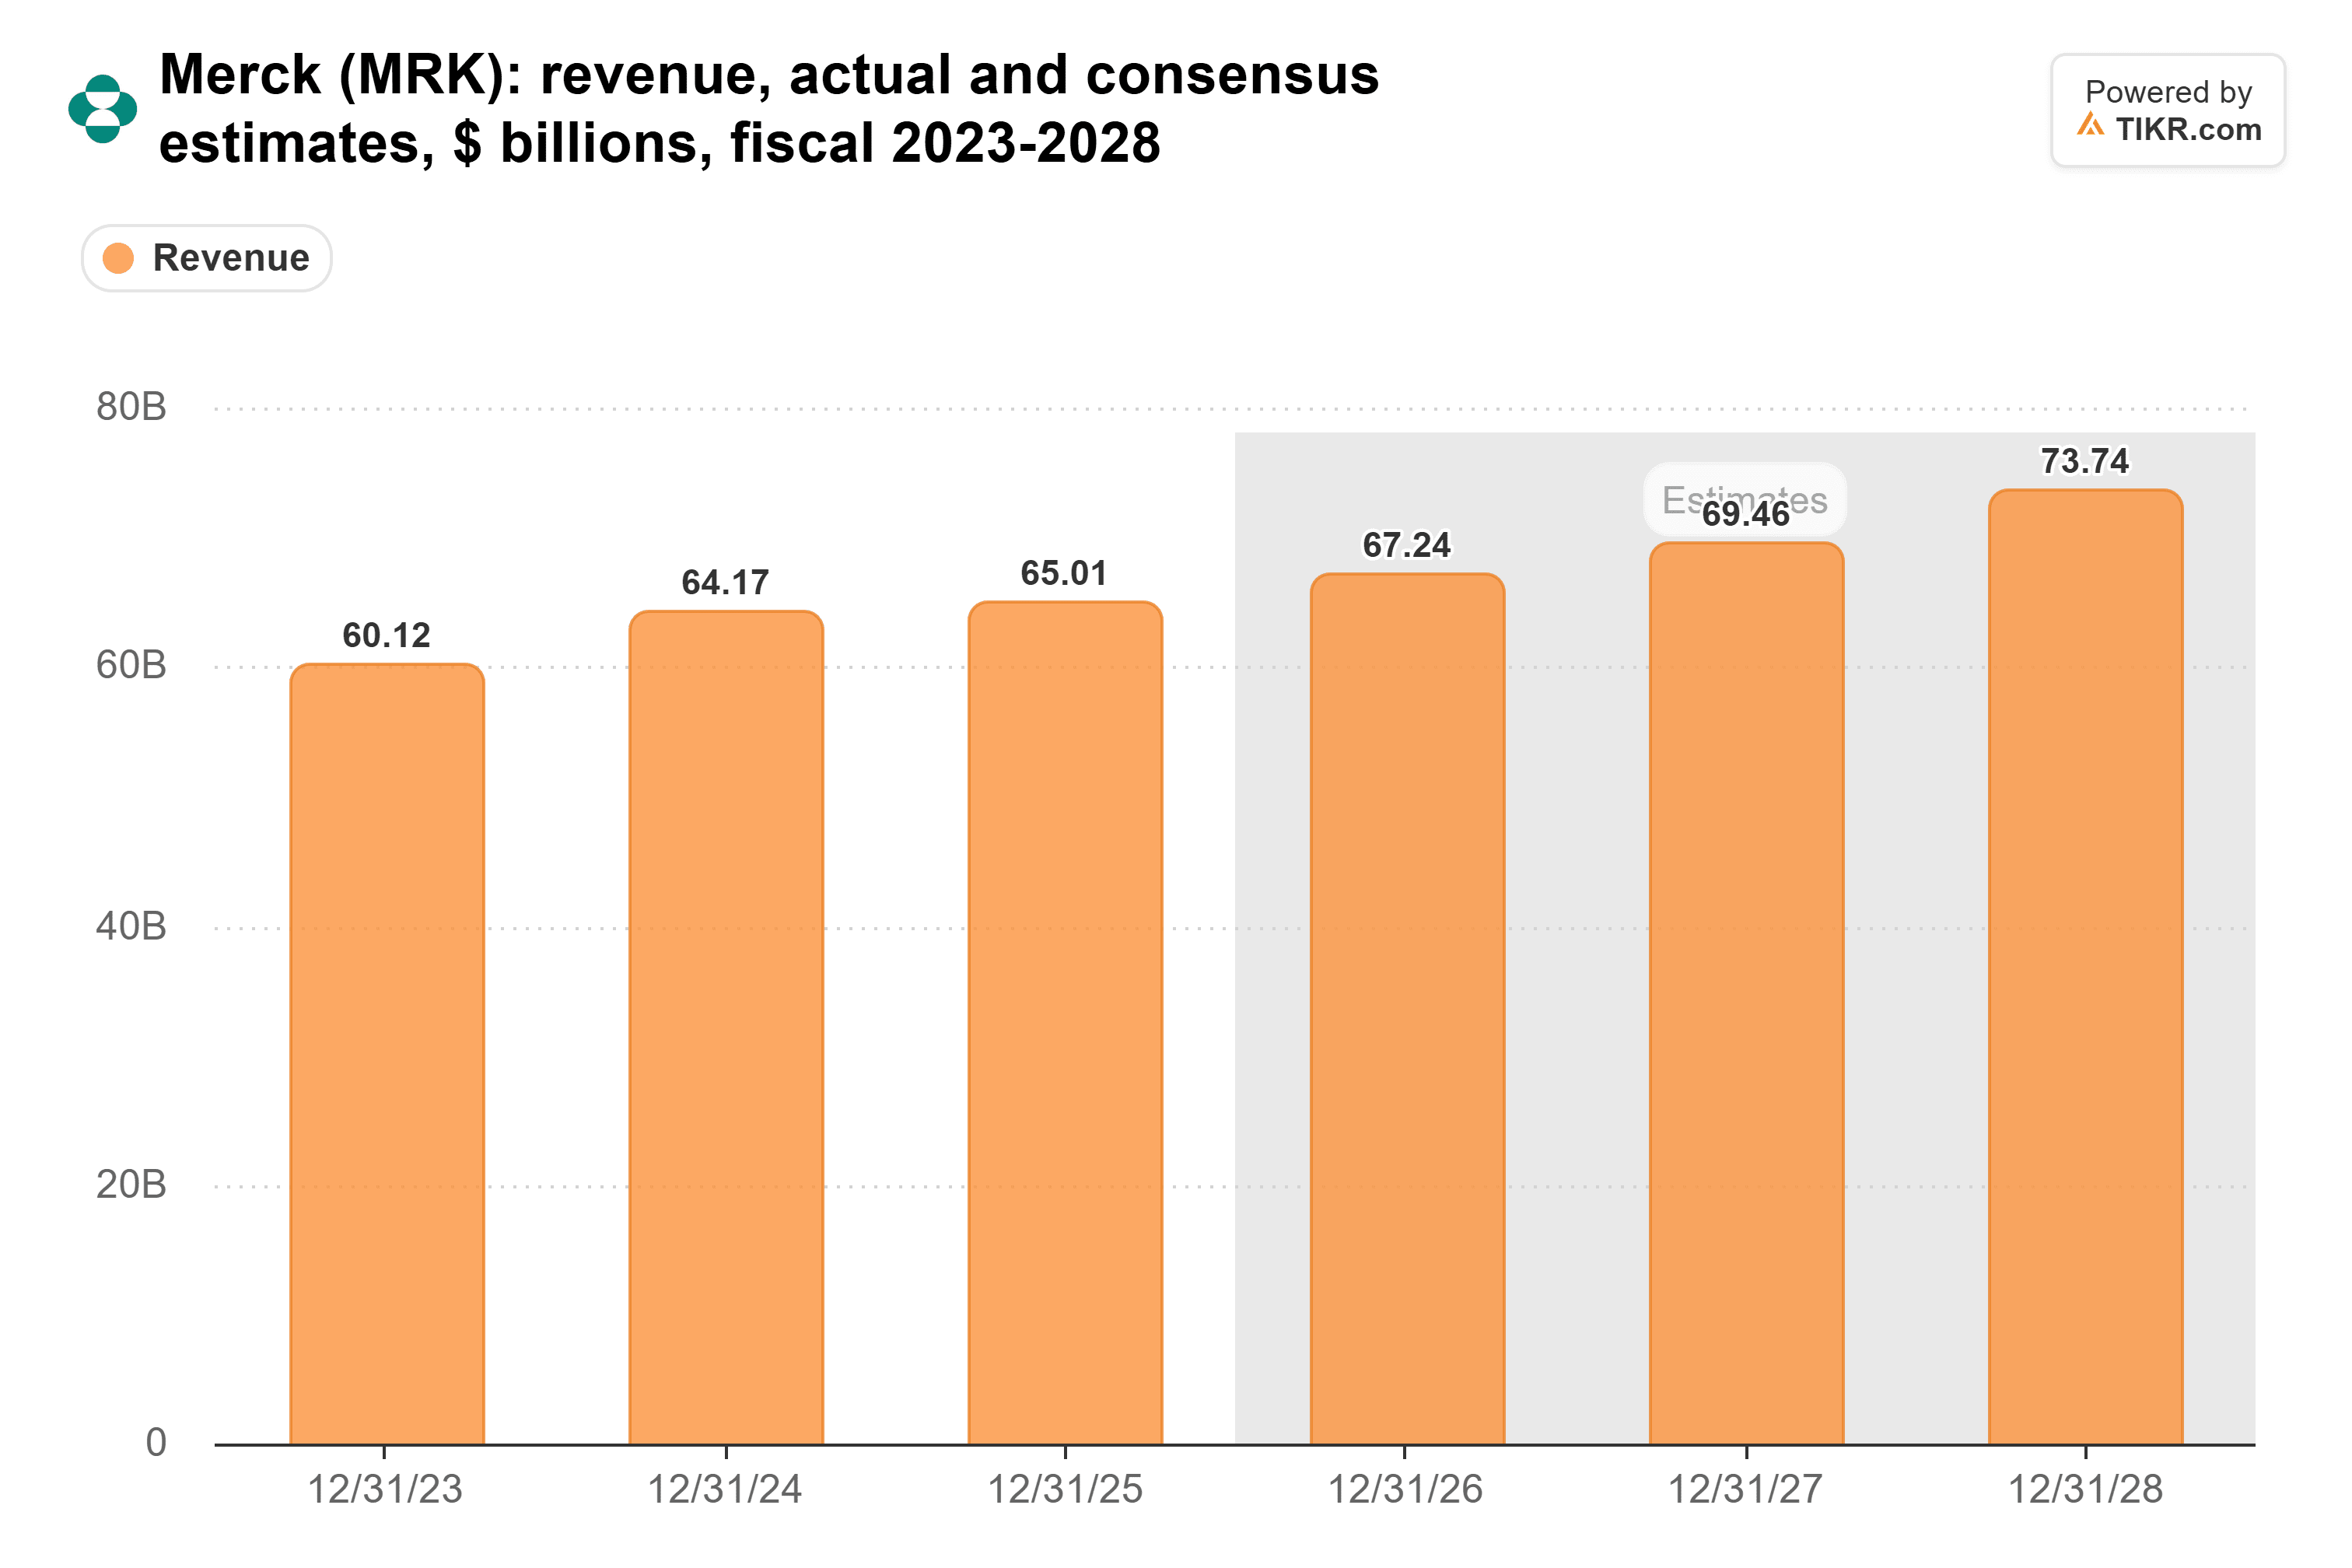
この増加は新製品に依存している。PfizerのPrevnarファミリーは第3四半期に実質的に10%減少したが、その一部は成人市場でのシェアの浸食によるものだ。私の見解では、Merckの成人用肺炎球菌ワクチンCapvaxiveがそのシェアの一部を奪っている。
Merckの2月2日の業績見通しは8.98ドルをクリアする必要がある
Merck株は予想PER17.5倍で取引されており、5年平均の14.3倍を上回っている:

(2026年のM&A関連費用は、それが予想値から外れるまで、このプレミアムの一部を膨らませている。)
Merckは2月2日の第4四半期決算発表と共に2027年の業績見通しを公表する。プレミアムな倍率を維持するためには、その見通しが8.98ドル以上である必要がある。それ以下の水準では、2年間成長していない収益に対して株価が割高であることになる。
黒色腫のデータはMerckの2030年代の見通しを改善するが、2027年にはほとんど寄与せず、17.5倍という倍率では業績見通しが弱含みとなった場合の余裕はほとんどない。
では、Merck株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Merckがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございます。投資を楽しんでください!