主なポイント
- アプライド・マテリアルズは11月12日に第4四半期決算を発表するが、株価は高値から47%下落しており、これはラム・リサーチやKLAも同様に打撃を受けた半導体製造装置株の売り込みの後である。
- アナリストは下落局面でも予想を引き上げ続けている:2027会計年度のEPSコンセンサスは6月末の$16.40から$18.62に上昇しており、これまでの下落はPERの圧縮のみに留まっている。
- KLAとラムは12月四半期の売上高予想を上方修正し、ASMLは2028年まで需要が供給を上回ると見込んでおり、TSMCは11月10日に約$40.9億の新規設備投資を承認した。
- 予想PER22倍(過去5年平均と同水準)で、もし第1四半期の業績見通しがコンセンサスに向けて利益を上昇軌道に乗せるならアプライドは割安に見え、弱い見通しは株価下落後に予想を引き下げることになる。
アプライド・マテリアルズ (AMAT) は11月12日(木)に第4四半期決算を発表するが、株価は高値から47%下落した水準にある。競合他社の ラム・リサーチ (LRCX) と KLA (KLAC) も、中間選挙後の半導体株の急落以来、同様の打撃を受けている。
したがって、木曜日の焦点は、今回の急落がアプライドの業績そのものに打撃を与えたのか、それとも単にPERを圧縮しただけなのかという点だ。同じ支出チェーン上にある2社が既に早期の手掛かりを示しており、台湾セミコンダクター (TSM) と ASML (ASML) の両社は、依然として投資を続けている半導体メーカーを指し示している。
TIKRはアプライド・マテリアルズについて41人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アプライド・マテリアルズの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アプライド・マテリアルズのアナリスト評価を見る
アナリストは依然として予想を引き上げている
ウォール街の予想は株価に追随して下落していない。アプライドの2027会計年度のノーマライズドEPSコンセンサスは、ちょうどPERがピークに達した6月末時点で$16.40だった。現在では35人のアナリストによる予想で$18.62となっており、その予想は2028会計年度まで毎年利益が上昇することを示している:

これは2027会計年度だけで約46%のEPS成長が期待されていることを意味する。11月9日に目標株価を$700から$475に引き下げたB. Rileyでさえ、買いレーティングを維持した。
したがって、下落分はすべてPERの圧縮によるものだ。アプライドの予想PERは6月30日の49倍から22倍に下落し、過去5年平均の21倍付近に位置している:
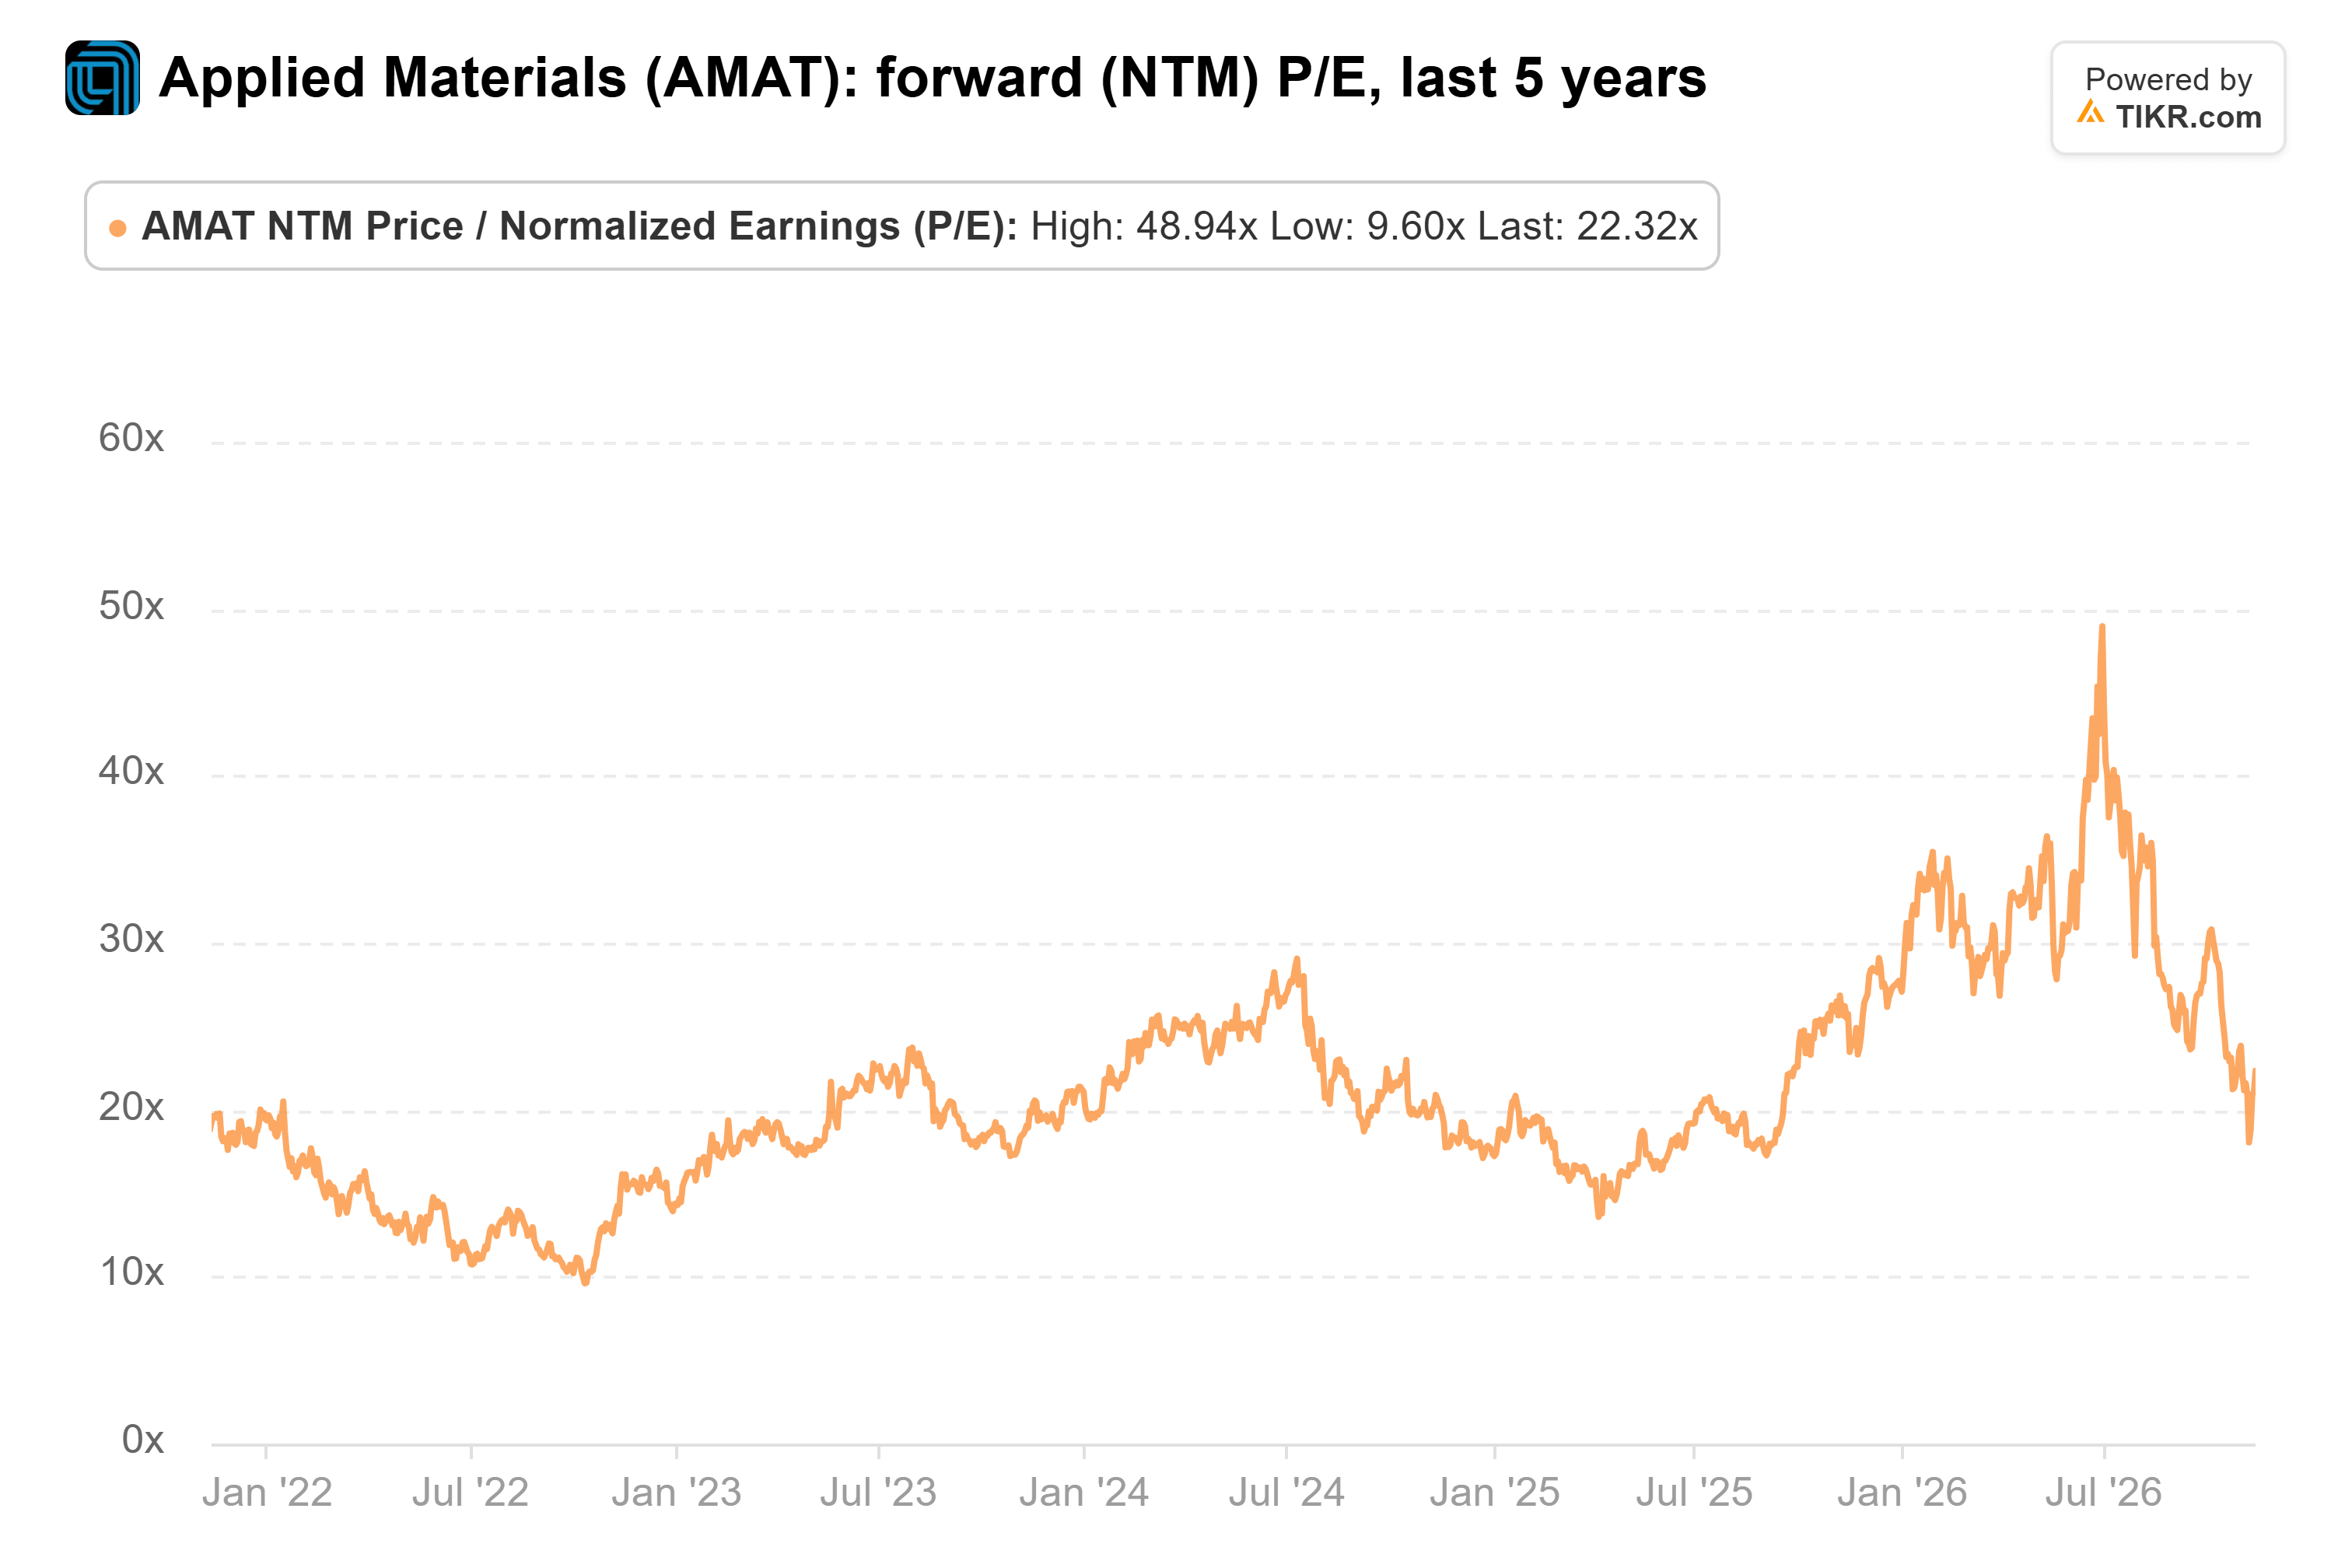
これはアナリストが予想する利益に対して普通の価格であり、そこが落とし穴だ。前回の景気循環が転換した時、PERは2022年10月に9.6倍で底を打った。もし予想が下落し始めれば、21倍は下限ではない。
木曜日の業績見通しが示すべきこと
アプライドは第4四半期の売上高を$102.5億、ノンGAAP EPSを$4.02(範囲の中間値)と予想していた。ウォール街の予想はそれをわずかに上回る約$103.0億と$4.06であり、すでに予想を上回る結果が期待されている。2027会計年度第1四半期の見通しははるかに重みを持つ。
$18.62を均等に割ると、1四半期あたり約$4.66となり、アプライドが10月四半期に予想した$4.02を大きく上回る。したがって、第1四半期の見通しは、さらに明確な一段階の上昇を示す必要がある。(また、この四半期は通常より1週間長い14週間であるため、$4.02をわずかに上回る見通しは、根本的なビジネスが横ばいになっていることを意味する。)
価格設定も維持されなければならない。アプライドの売上総利益率は、2023年10月四半期の47.1%から、2026年7月四半期には50.3%に上昇している:
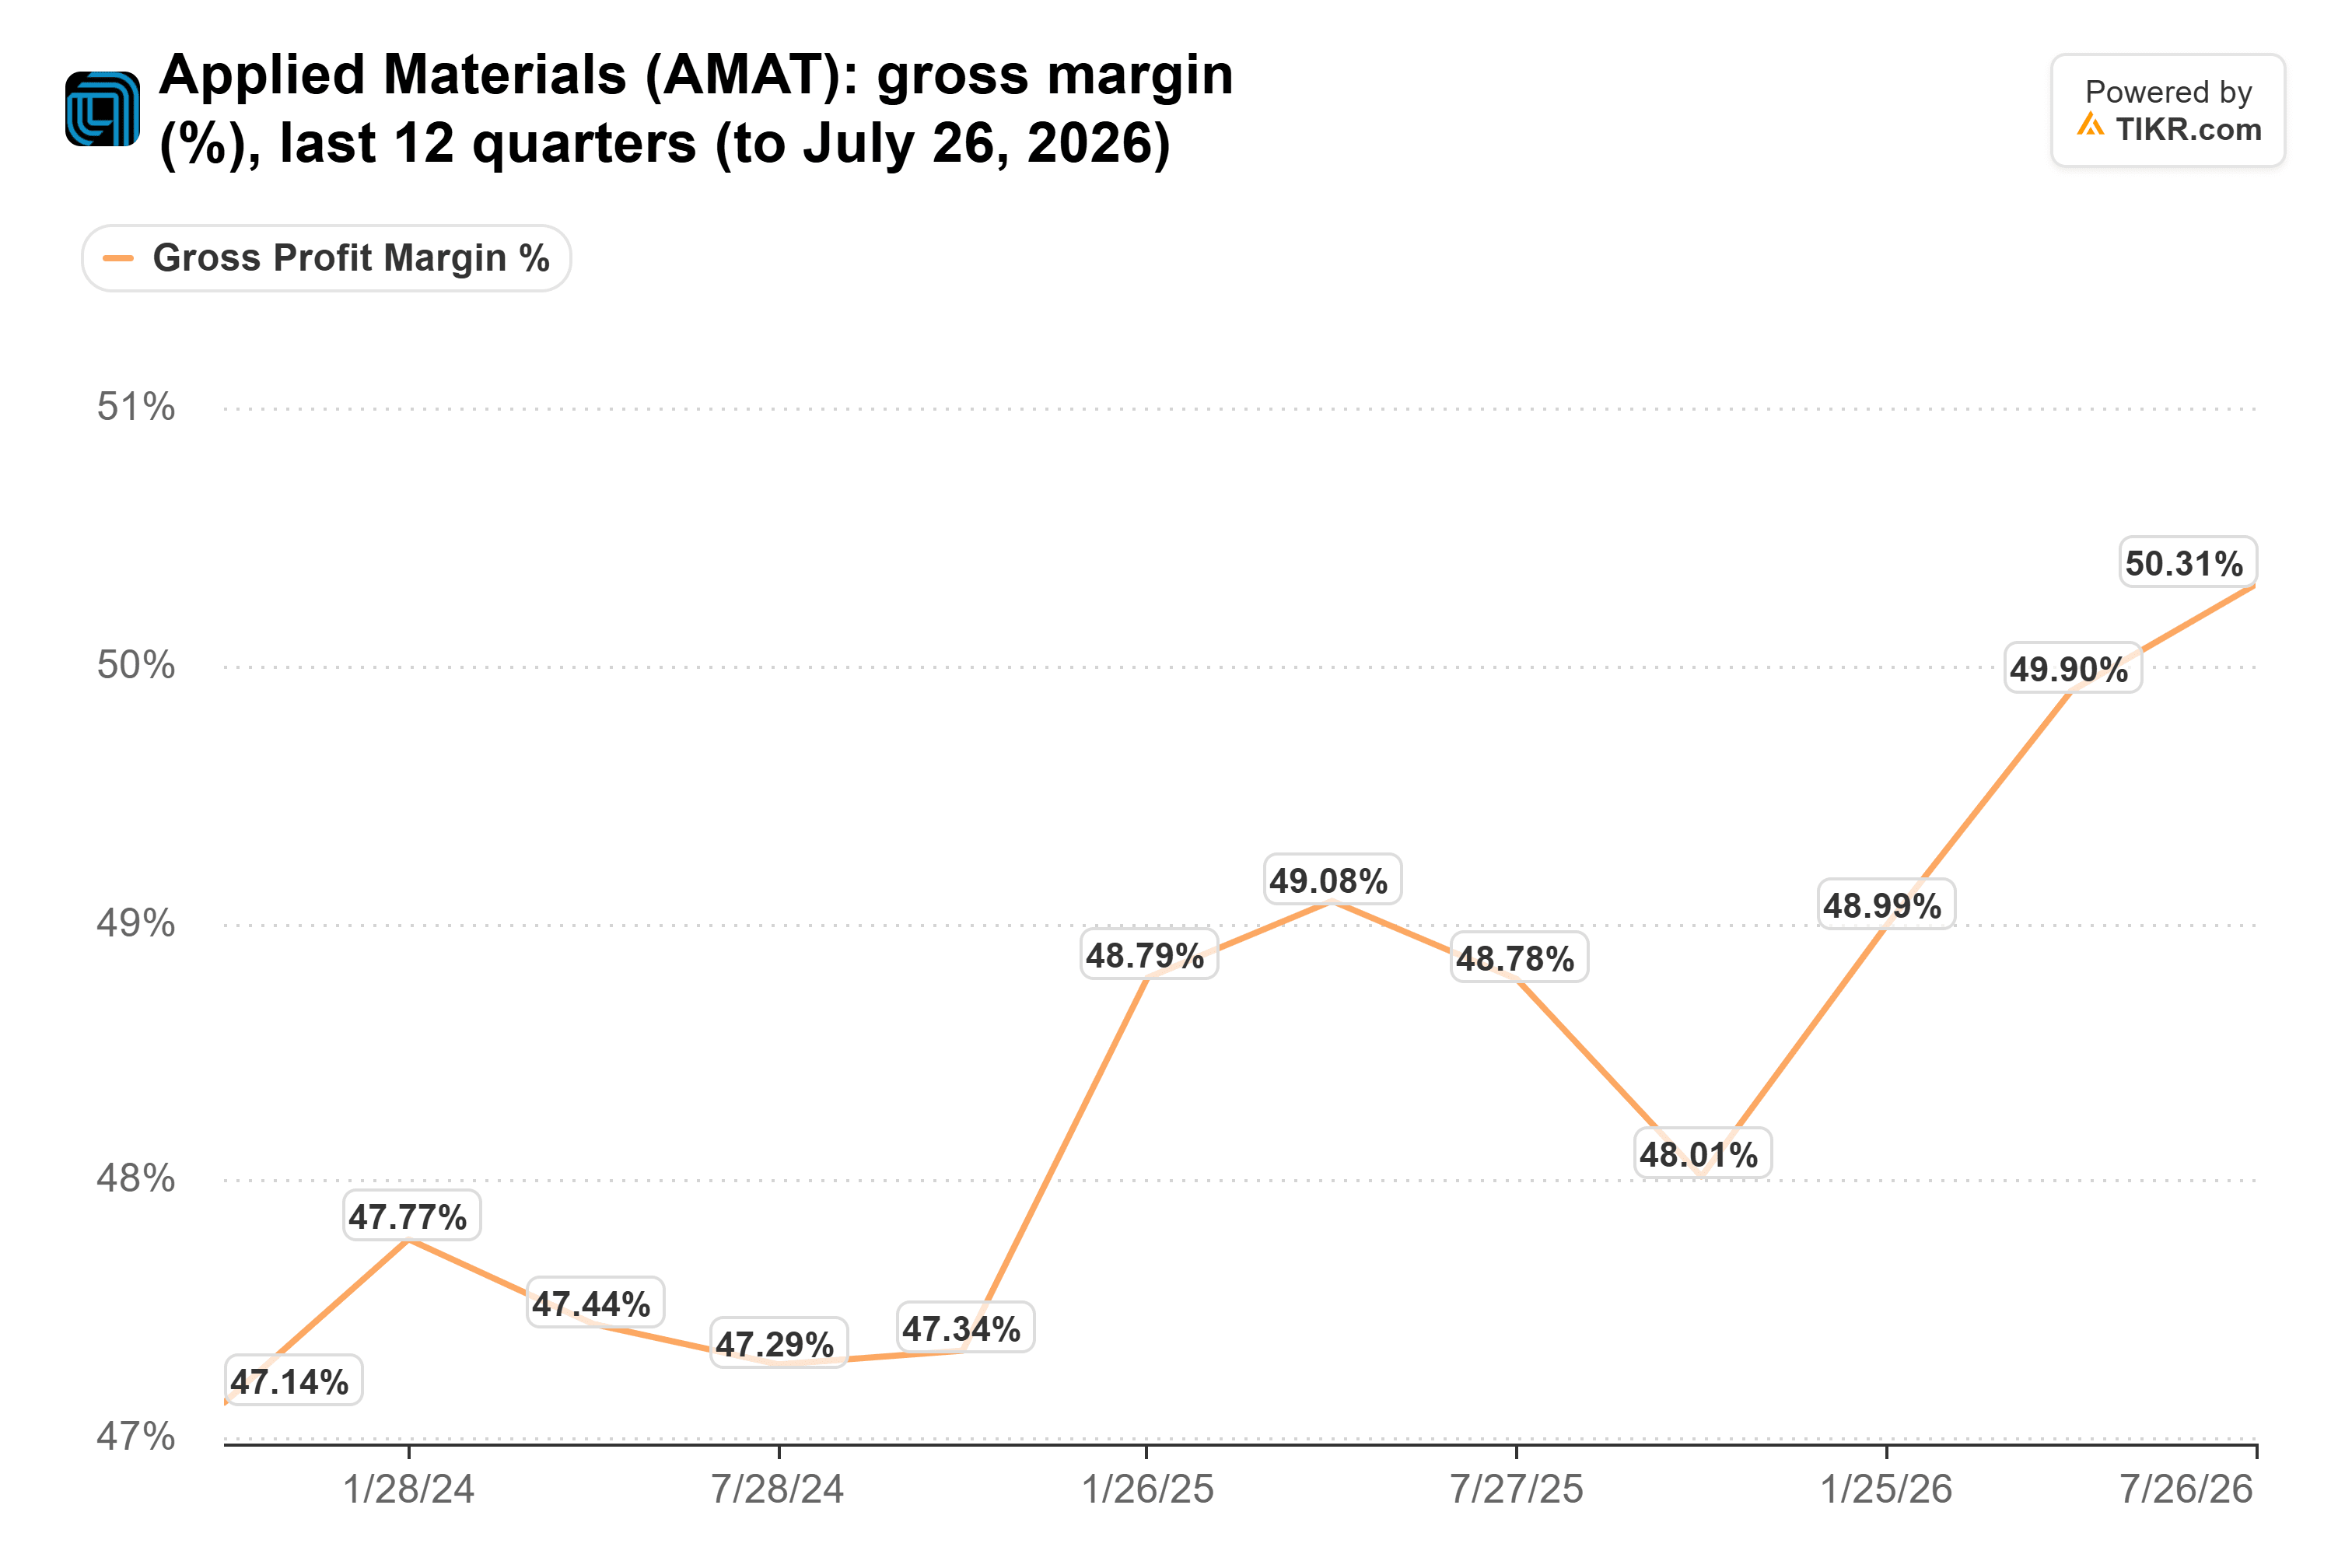
しかし、アプライドは第4四半期のノンGAAP利益率を約50.4%で横ばいと予想しており、売上高が約12%増加する中、生産能力増強のコストを理由に挙げている。ラムのノンGAAP利益率は9月四半期に記録的な52.4%を達成し、約2ポイントリードしている。利益率が50.4%以上、かつ第1四半期の見通しがそれを維持するなら、価格設定はまだ機能していることを意味する。50%を下回る下落は、増産コストが利益を侵食していることを意味する。
競合他社と顧客は依然として上方修正している
アプライドの競合他社が基準を設定している。KLAは12月四半期の売上高を$47億(±$2億)と予想し、9月四半期の$41.4億から上方修正した。ラムは12月四半期を$86億($82.2億から上方修正)と予想し、CFOのダグ・ベッティンガーは決算説明会で、「短期的なサプライチェーンの制約がなければ、この数字はもう少し高くなっていただろう」と述べた。2つの直接競合他社が年末に向けて需要増加を見込んでいる中、アプライドからの横ばいの見通しは業界全体のせいにするのは難しい。
顧客も同様に投資を続けているように見える。TSMCの取締役会は11月10日、主に最先端の生産能力、パッケージング、新工場向けに約$40.9億の設備投資を承認した。これはアプライドの装置ビジネスが依存する支出であり、決算発表の2日前に承認された。
ASMLはその需要が持続すると見込んでいる。第3四半期のリリースで、CEOのクリストフ・フーケは、「現在計画されている2027年および2028年の供給は、顧客の需要を完全には満たさないと見込んでいる」と述べた。半導体メーカーはリソグラフィ装置を何年も前に発注するため、これはアプライドの見通しが一致しなければならない2027年の装置予算を早期に垣間見るものだ。
現時点では、これはリセットのように見える
私の見解では、投資家は数字上ではまだ何の兆候もない景気後退を織り込んでいる。予想は上昇しており、アプライドの競合他社と顧客は依然として上方修正している。もし木曜日の第1四半期見通しがEPSを$18.62に向けて上昇軌道に乗せ続けるなら、約46%成長が見込まれる利益に対して22倍は割安に見える。
最大のリスクはアプライドのコントロールの及ばない外部にある:この株はAI関連株と連動して動き、投資家はアプライドが木曜日に何を言うかよりも、今月末のNVIDIAの決算発表から手掛かりを得るかもしれない。そして、もし見通しが弱ければ、予想は株価に追随して下落し、平均値に位置するPERには下落余地が十分にある。
では、アプライド・マテリアルズ株の実際の価値はいくらか?
TIKRを使えば、1分以内にあらゆる銘柄の将来価格を予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アプライド・マテリアルズがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!