主なポイント
- Scale Venture PartnersのRory O'Driscoll氏は20VCで、Palantirの数百万ドル規模の契約により、収益が同社の採用ペースを上回る速さで成長し、マージンが上昇し続けていると述べた。
- Palantirの営業利益率は、2021年の-26.7%から2025年には31.6%に改善し、2026年第3四半期には約47%に達した。従業員一人当たり収益はほぼ倍増している。
- 主なリスクは新規ビジネスにある:第3四半期の総契約価値はわずか6%の成長にとどまり、アナリストは2027年の収益成長率が約53%に減速すると予想している。
- Palantirの株価は予想PER75倍で取引されており、過去3年間の平均130倍を大きく下回っている。次の試練は、2月初旬に発表される初の2027年度業績見通しとなる。
Palantir Technologies (PLTR) はここ数週間、厳しい状況が続いている。AI関連株が売られ、同社株は10月9日の終値高値から約18%下落した。これは、第3四半期の収益が96%増の23億1000万ドルに達したにもかかわらずのことだ。
しかし、この売りはPalantirのビジネスモデルの基本的な計算式を変えるものではない。今週の20VCのエピソードで、Scale Venture PartnersのRory O'Driscoll氏は、Palantirが従業員一人当たりどれだけの収益を上げているかに注目した:
「Palantirは従業員一人当たり200万ドル、200万ドルだ。非常にエンタープライズ向けだが、従業員一人当たり200万ドルで、100%、98%成長している。」
そして、その重要性を次のように説明した:「Palantirのように200万ドル、500万ドルの契約があって、収益が倍増する場合、おそらくそれに追いつくだけの人員を十分な速さで採用することはできない。文字通り、マージンが上昇するのを止めることができない。これは素晴らしい状況だ。」
これは、マージンに関する議論としてはこれ以上ないほど強気な主張だ。
TIKRはPalantirについて33人のアナリストを追跡している。「買い」と言っているのは何人か?
Palantirの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Palantirのアナリスト評価を見る
数字が彼の主張を裏付けている
Palantirの収益は2年間で倍増し、2023年の22億3000万ドルから2025年には44億8000万ドルに達した。アナリストは今年85億5000万ドル、2028年までに192億ドルに達すると予想している:

従業員数はそれに追いついていない。Palantirの年次報告書によると、2025年末時点の正社員数は4,429人だった。第3四半期の23億1000万ドルを4倍すると約92億ドル、従業員一人当たり約200万ドルとなる。(これは、Palantirが従業員数を年に一度しか公表しないため、現在の人員が2025年末時点に近いと仮定した計算だ。)2025年通年では、従業員一人当たり約100万ドルを稼ぎ出した。
このギャップが広がるにつれ、営業利益率は毎年上昇し、2021年の-26.7%から2025年には31.6%に達した:
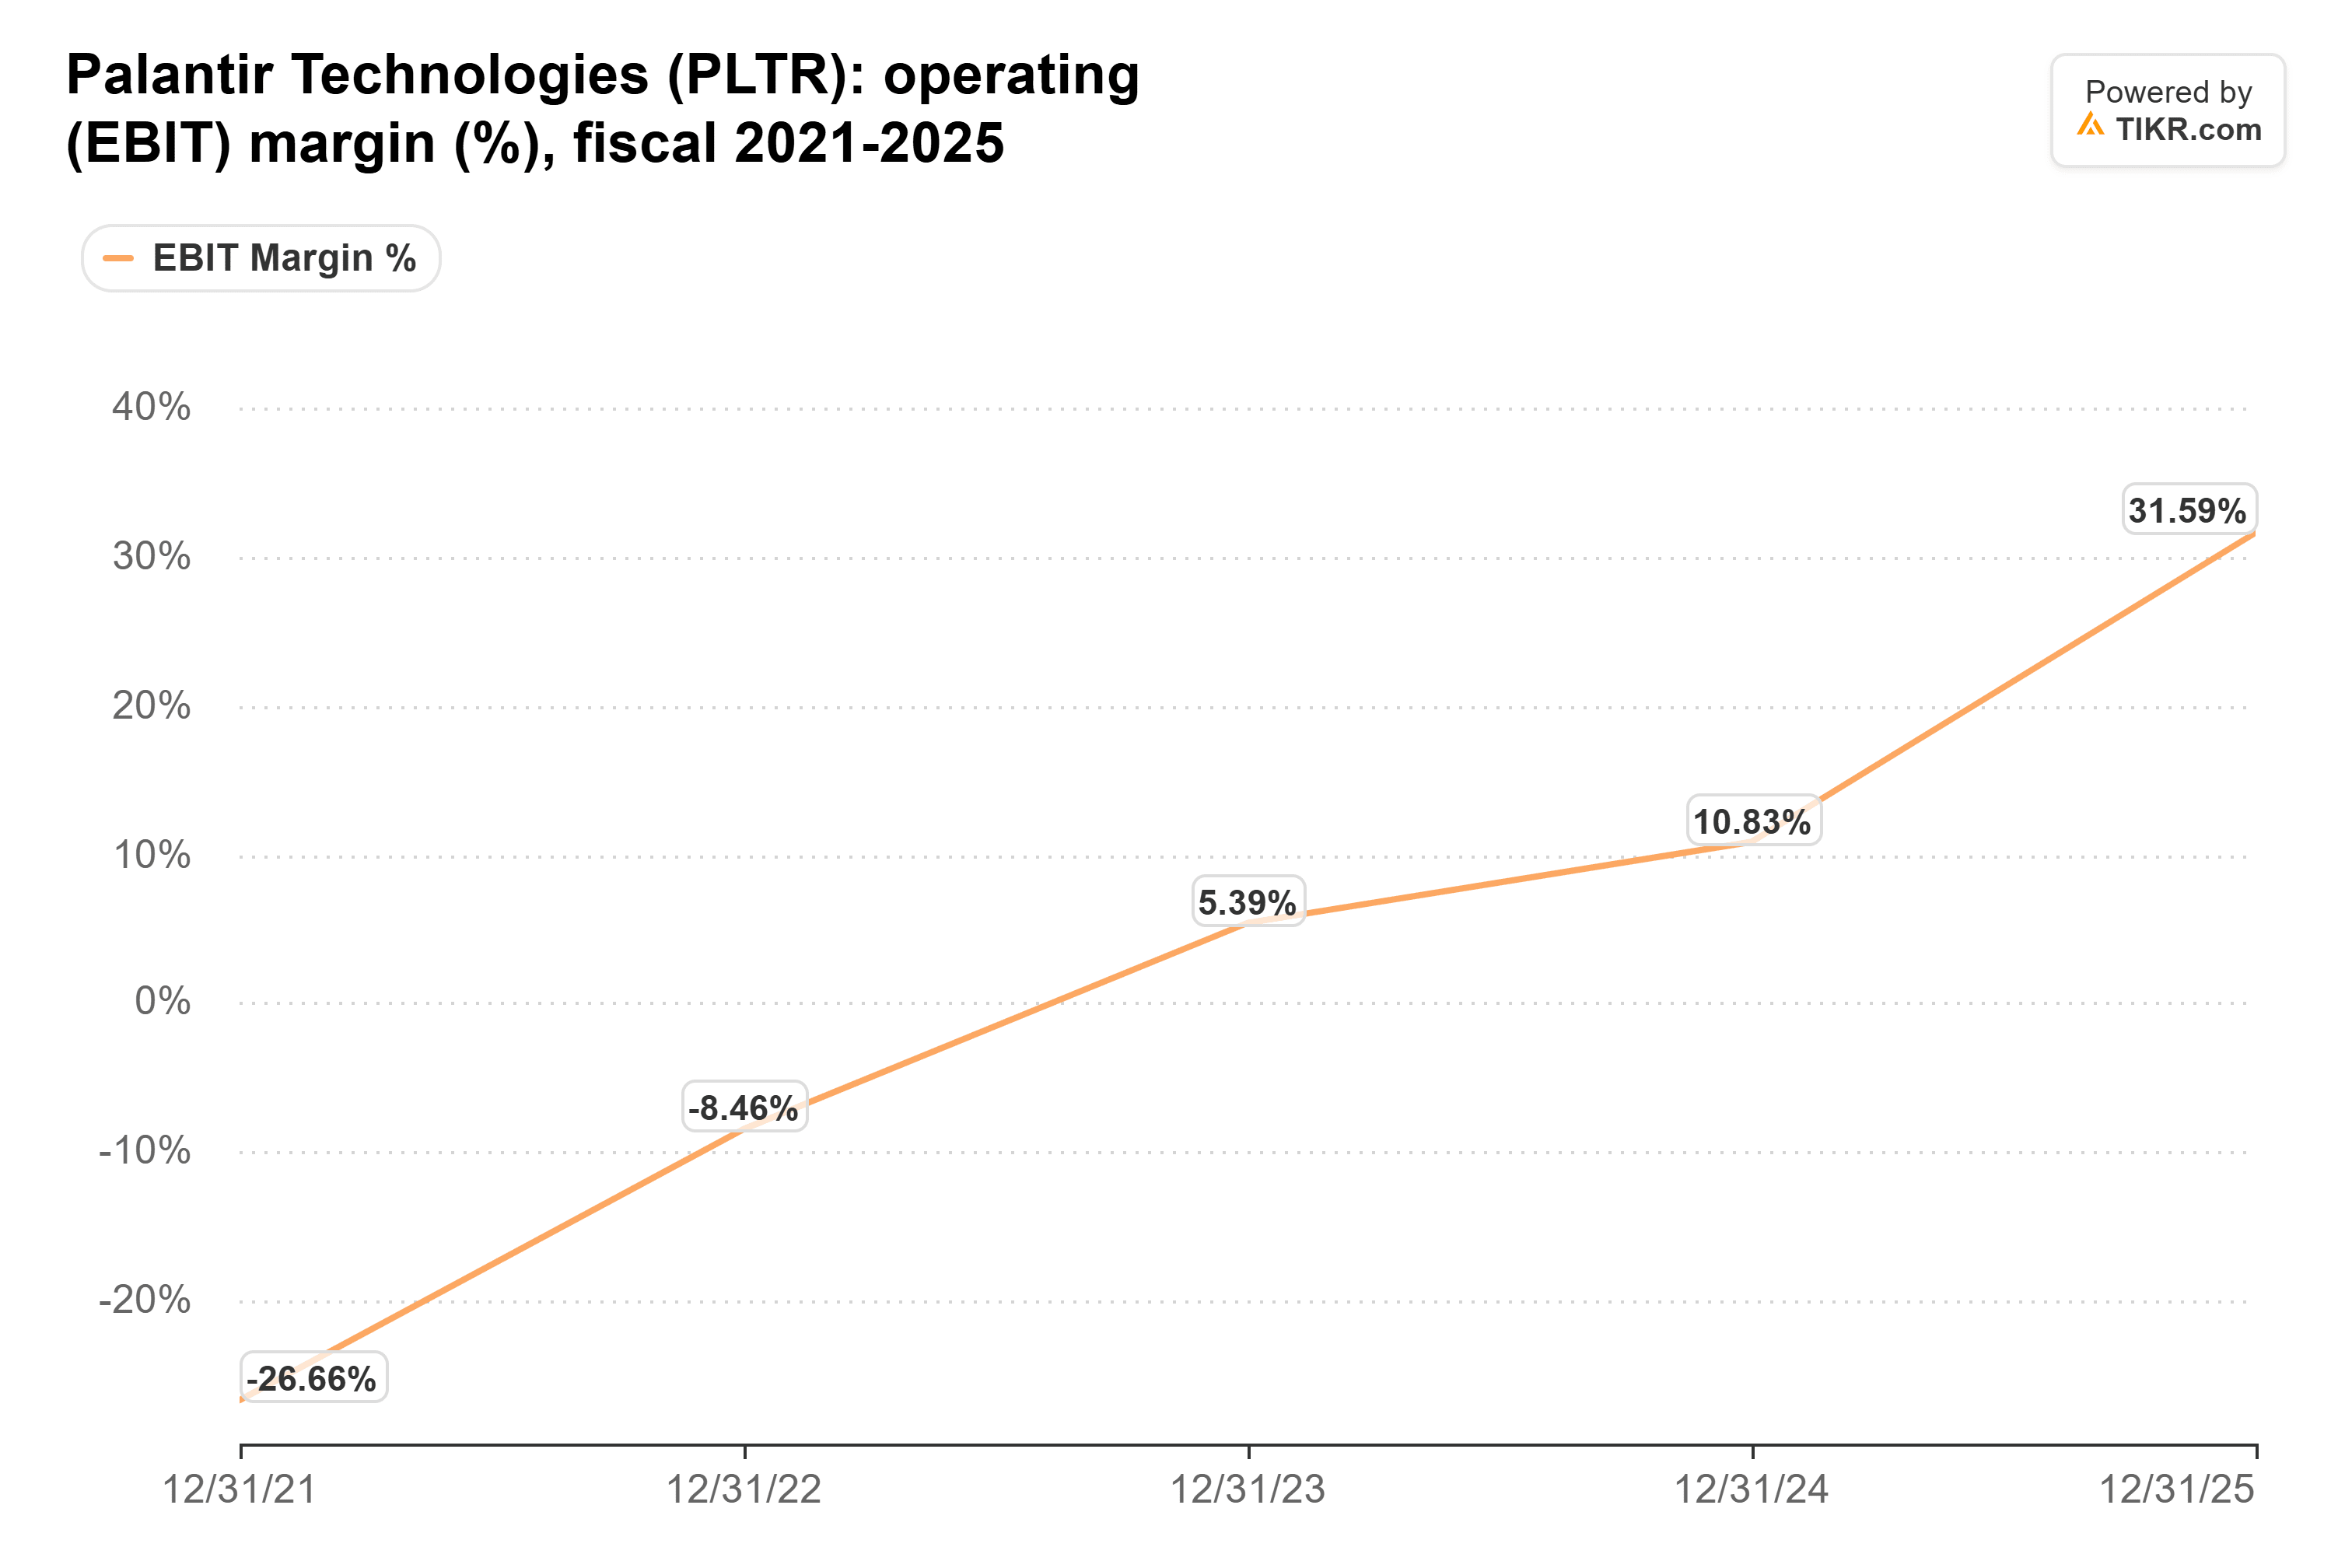
現在の利益率はさらに高い:第3四半期の営業利益は10億8000万ドルで、収益の約47%に相当する。
第2四半期のセグメント別数字も同じことを示している。商業部門の収益は110%増加したが、同部門に割り当てられたコストはわずか29%の増加にとどまった。販売費および一般管理費は収益の18%に低下し、1年前の24%から減少した。
課題は新規契約にある
O'Driscoll氏の計算式は、収益が採用を大きく上回るペースで伸び続ける限り有効だ。第3四半期には、新規契約の伸びが急減速した:総契約価値はわずか6%の成長にとどまり、米国商業部門の残存契約価値は6月からわずか4%増加したに過ぎない。経営陣とPiper Sandlerは契約期間の短縮を理由に挙げた。これは事実かもしれないが、私が最も注意深く見守る数字だ。
アナリストは収益成長の減速も予想している。コンセンサスでは2027年の収益は131億ドルとされており、約53%の成長率で、O'Driscoll氏が述べたペースの約半分となる。Palantirが収益の増加よりも遅いペースで人員を増やし続ける限り、マージンはそのペースでも上昇し続けることができる。ただ、その上昇はより緩やかになるだろう。
売りにより、レバレッジがより安価になった
Palantirの株価は予想PER75倍で取引されており、過去3年間の平均130倍を大きく下回り、2025年10月のピーク時の270倍からは大きく離れている:
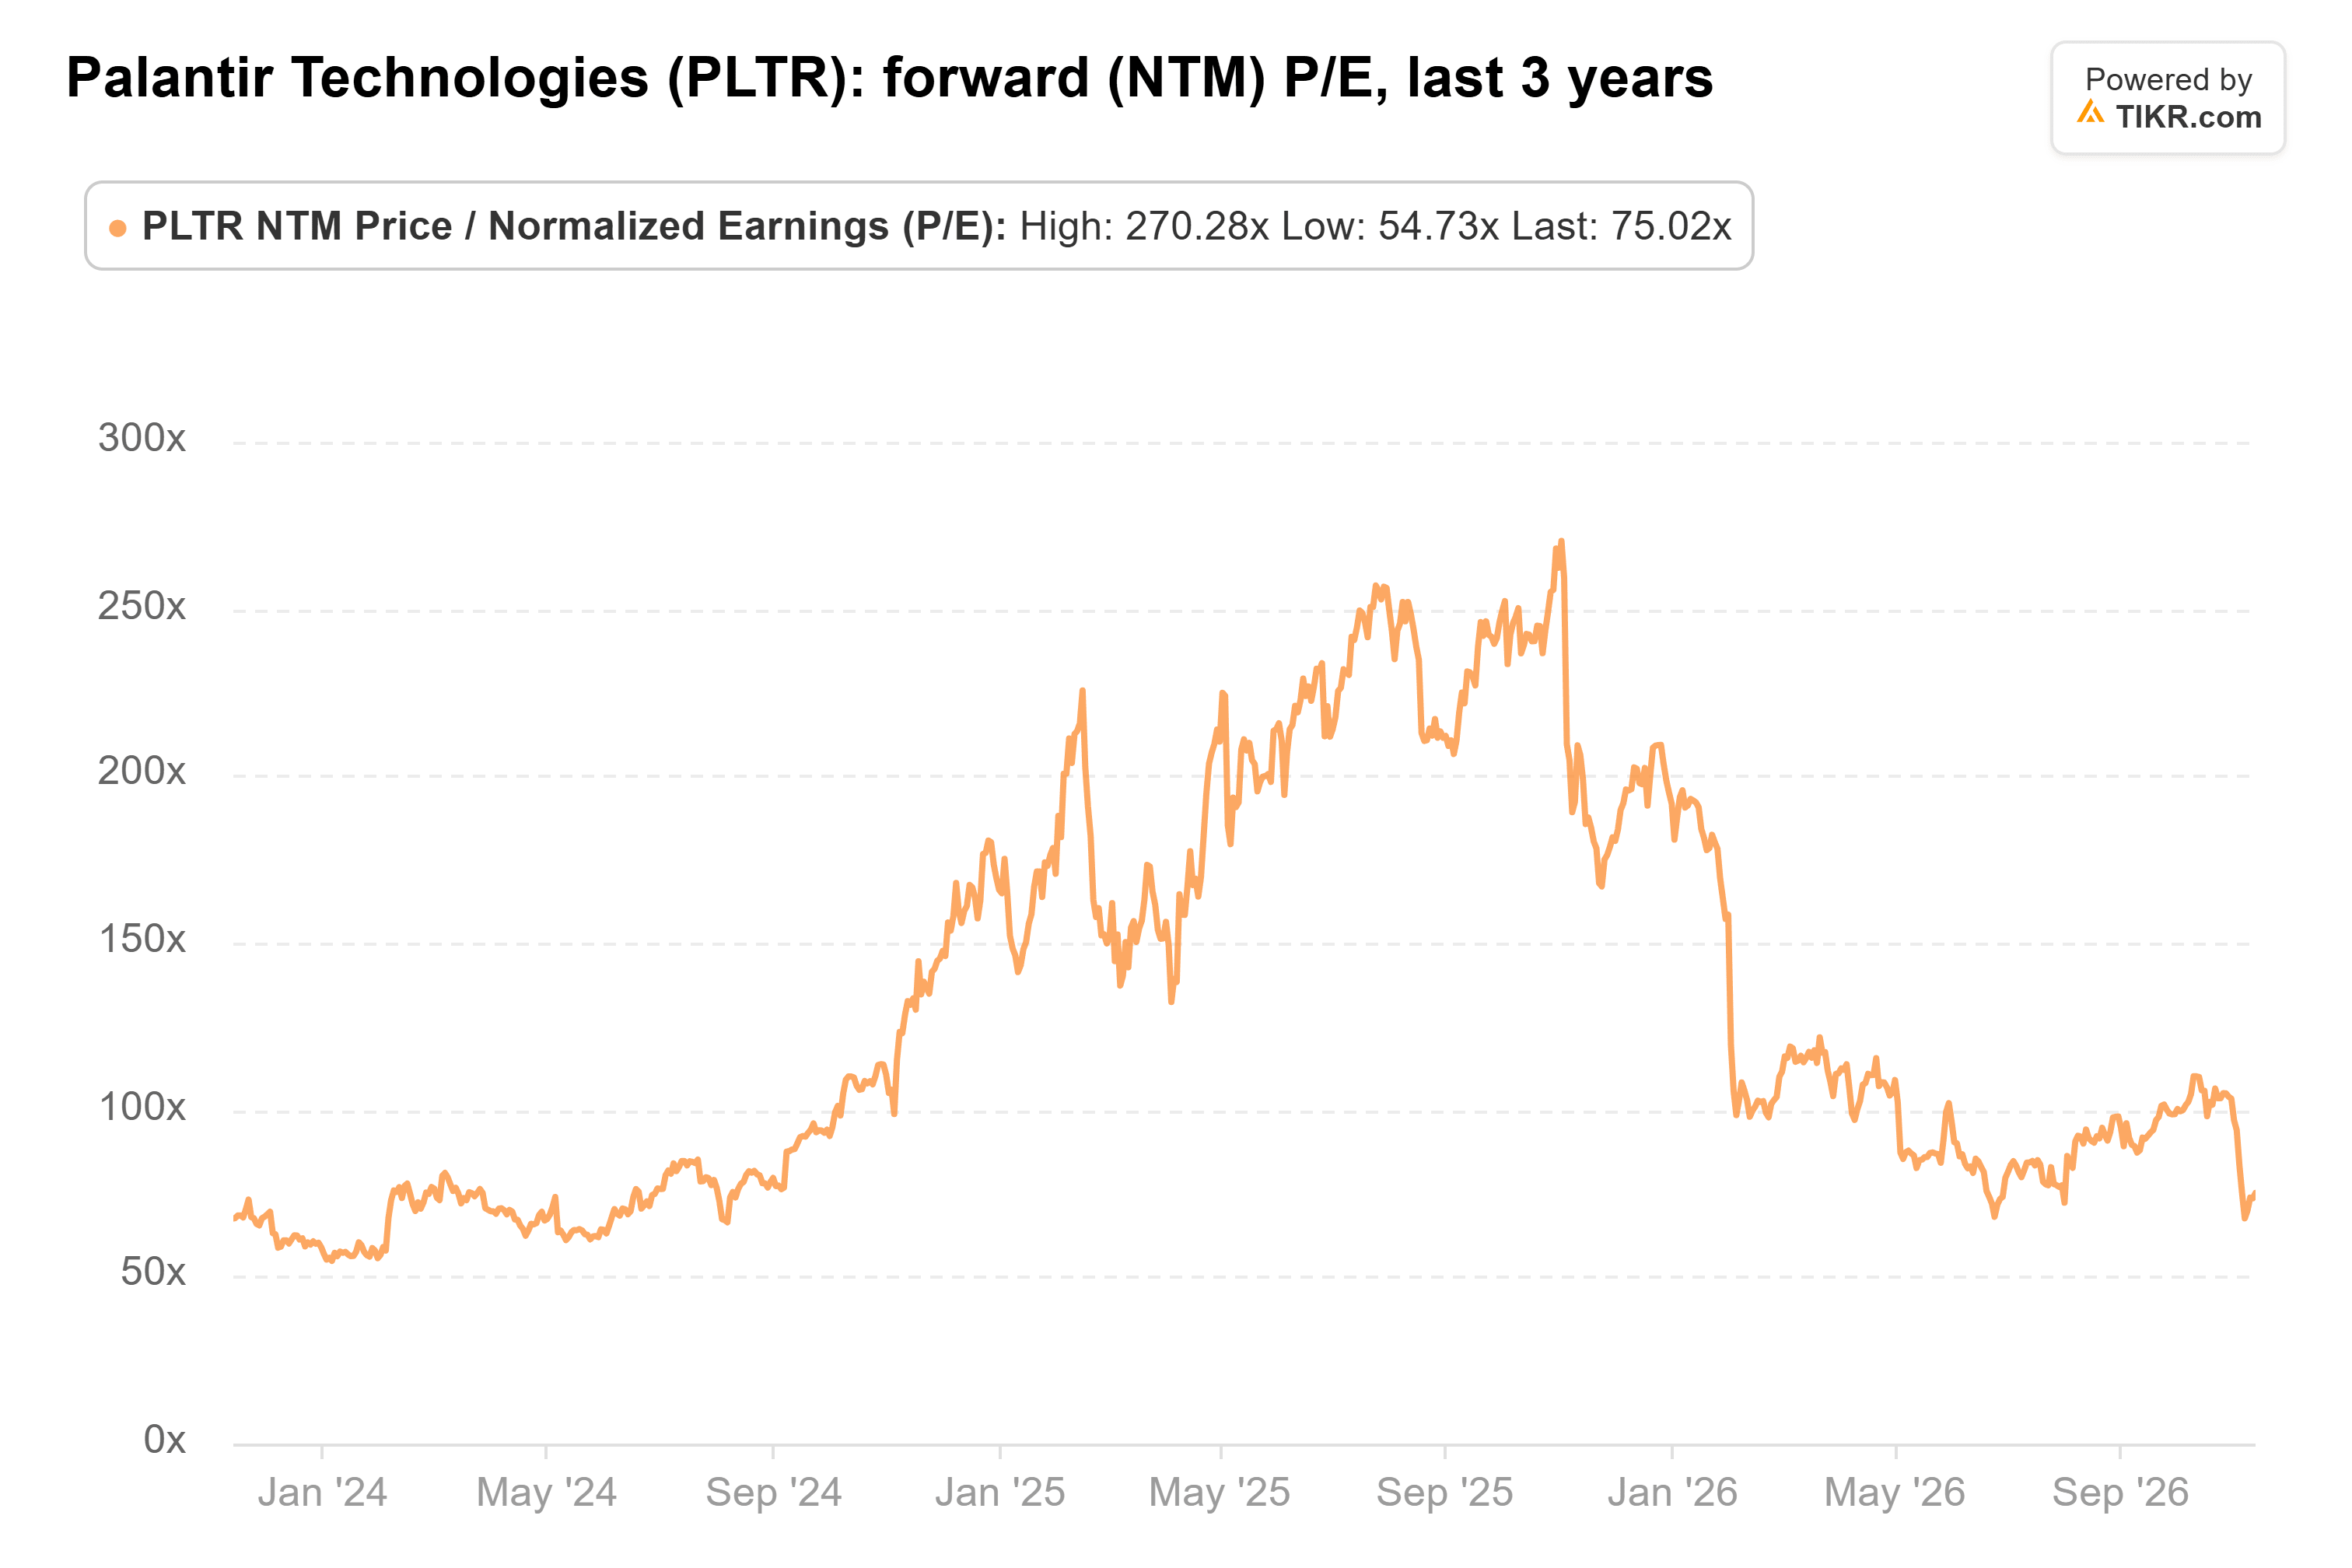
これは通常の基準では依然として高価格だ。しかし、投資家は1年前に比べて予想利益1ドルあたりの支払額がはるかに少なくなり、予想は上昇し続けている:2026年のコンセンサス正規化EPSは現在1.70ドルとなっている。
私はO'Driscoll氏のマージンに関する見解は正しいと思う。これほど大きな契約により、Palantirの営業レバレッジはほぼ自動的に働き、今回の売りにより、そのレバレッジを購入するコストは1年前に比べてはるかに安くなった。
もちろん、真の試練は2月初旬に訪れる。Palantirが初の2027年度業績見通しを131億ドルのコンセンサスに対して発表する時だ。契約獲得の減速がその見通しをコンセンサスを下回るものに引き下げれば、75倍もそれほど安くは見えなくなるだろう。
では、Palantir株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palantirの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映させて入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!