主なポイント
- UBSは、今年のホリデー・シーズン(12月期)にAppleのiPhone売上高が12%増の950億ドルに達すると予想している。これは販売台数が3%減少する中での予想であり、価格引き上げが成長を支えていることを示している。
- Appleの価格引き上げは粗利益率の低下を食い止められておらず、同社は利益率を維持するためにもさらなる値上げを必要とする可能性がある。
- Netflixは警告の例だ:同社の売上高は前四半期に12%増加したが、視聴時間は減少しており、株価は2025年6月のピークから53%下落している。
- 予想PERが約38倍と10年ぶりの高水準にあるApple株は、消費者が値上げに決して抵抗しないという前提で評価されている。
Apple (AAPL) の株価は今週、史上最高値を更新した。同社が次に記録的な四半期業績を達成するには、各iPhoneの価格をさらに引き上げる必要があるだろう。
UBSは、ホリデー・シーズン(12月期)のiPhone売上高が12%増の950億ドルに達すると予想している。これは販売台数が3%減少する中での予想だ。これが実現すれば、昨年12月期にiPhoneがもたらした853億ドルという記録を上回ることになる。
Big Technology Podcastのホスト、Alex Kantrowitz氏は、AppleがNetflix (NFLX) が直面したのと同じ限界に近づいている可能性があると考えている。今週のエピソードで、Appleの価格引き上げ能力について議論する中で、彼はNetflixを例に挙げた。「値上げ、値上げ、値上げを続け、利益率は上昇した。…そしてついに人々は『もういいや』と言うわけだ。それで成長が止まり、問題に陥った。Appleにもそこに壁があるかもしれない」
Netflixの株価は現在、2021年11月の水準を下回って取引されており、2025年6月のピークから53%下落している。
痛い。
販売台数は減り、売上高は増える
UBSの予想が正しければ、平均的なiPhoneの販売単価は1年前より約15%高くなる計算だ。Appleのラインナップは現在、1,000ドルをはるかに超える価格帯にまで及んでいる。テクノロジーライターのM.G. Siegler氏は同じエピソードで次のように述べている。「今や2,000ドルを超えるiPhoneが存在する。1,000ドルを超えるモデルも複数ある」。Appleは12月期の総売上高成長率について7%から10%の範囲で業績見通し(ガイダンス)を示しており、アナリストは2027会計年度(9月期)に約10%、2028会計年度に8%の成長を予想している。
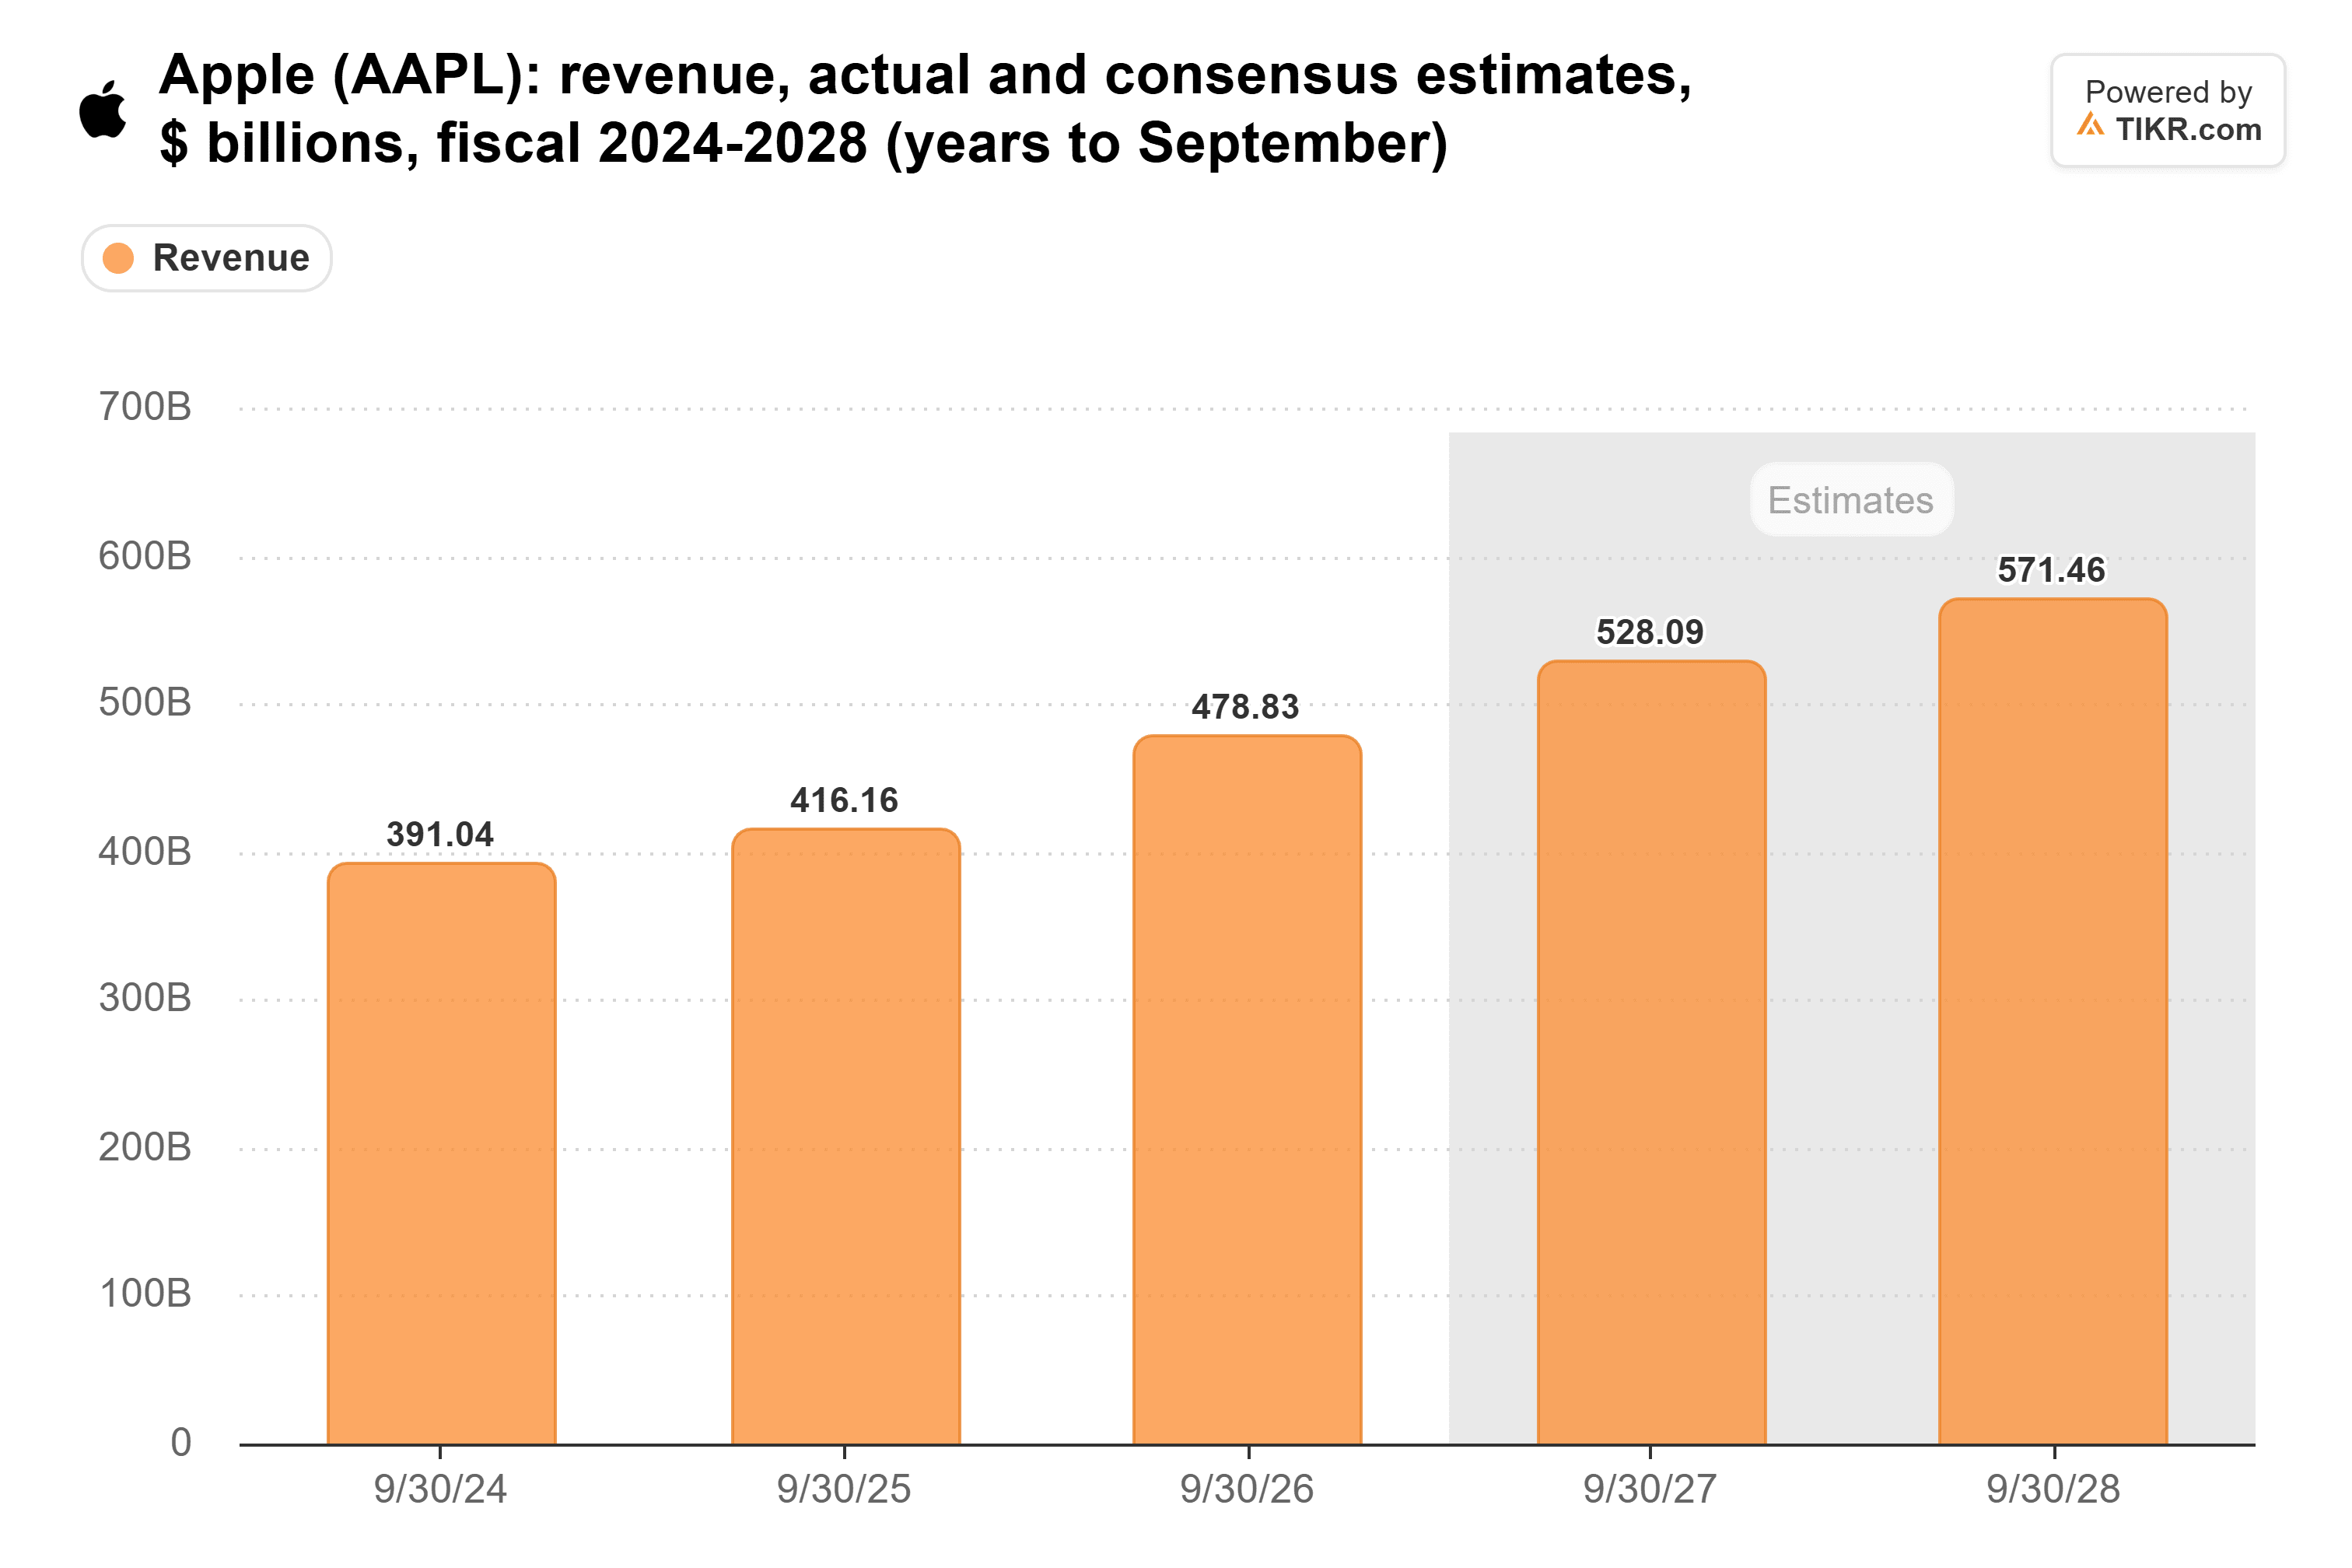
これらの予想が実現するには、UBSがiPhoneの販売台数減少を予想していることから、消費者が高い価格を受け入れ続ける必要がある。
TIKRは45人のアナリストによるAppleの評価を追跡しています。「買い」と評価しているのは何人でしょうか?
Appleに対する「買い」「保有」「売り」の評価の内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Appleのアナリスト評価を見る
利益率は悪い方向へ向かっている
価格引き上げがAppleの利益率を拡大させているのであれば、もっと歓迎されるだろう。過去10年間の大半においてはそうであり、粗利益率は2017会計年度の38.5%から2026会計年度には48.8%に上昇した。
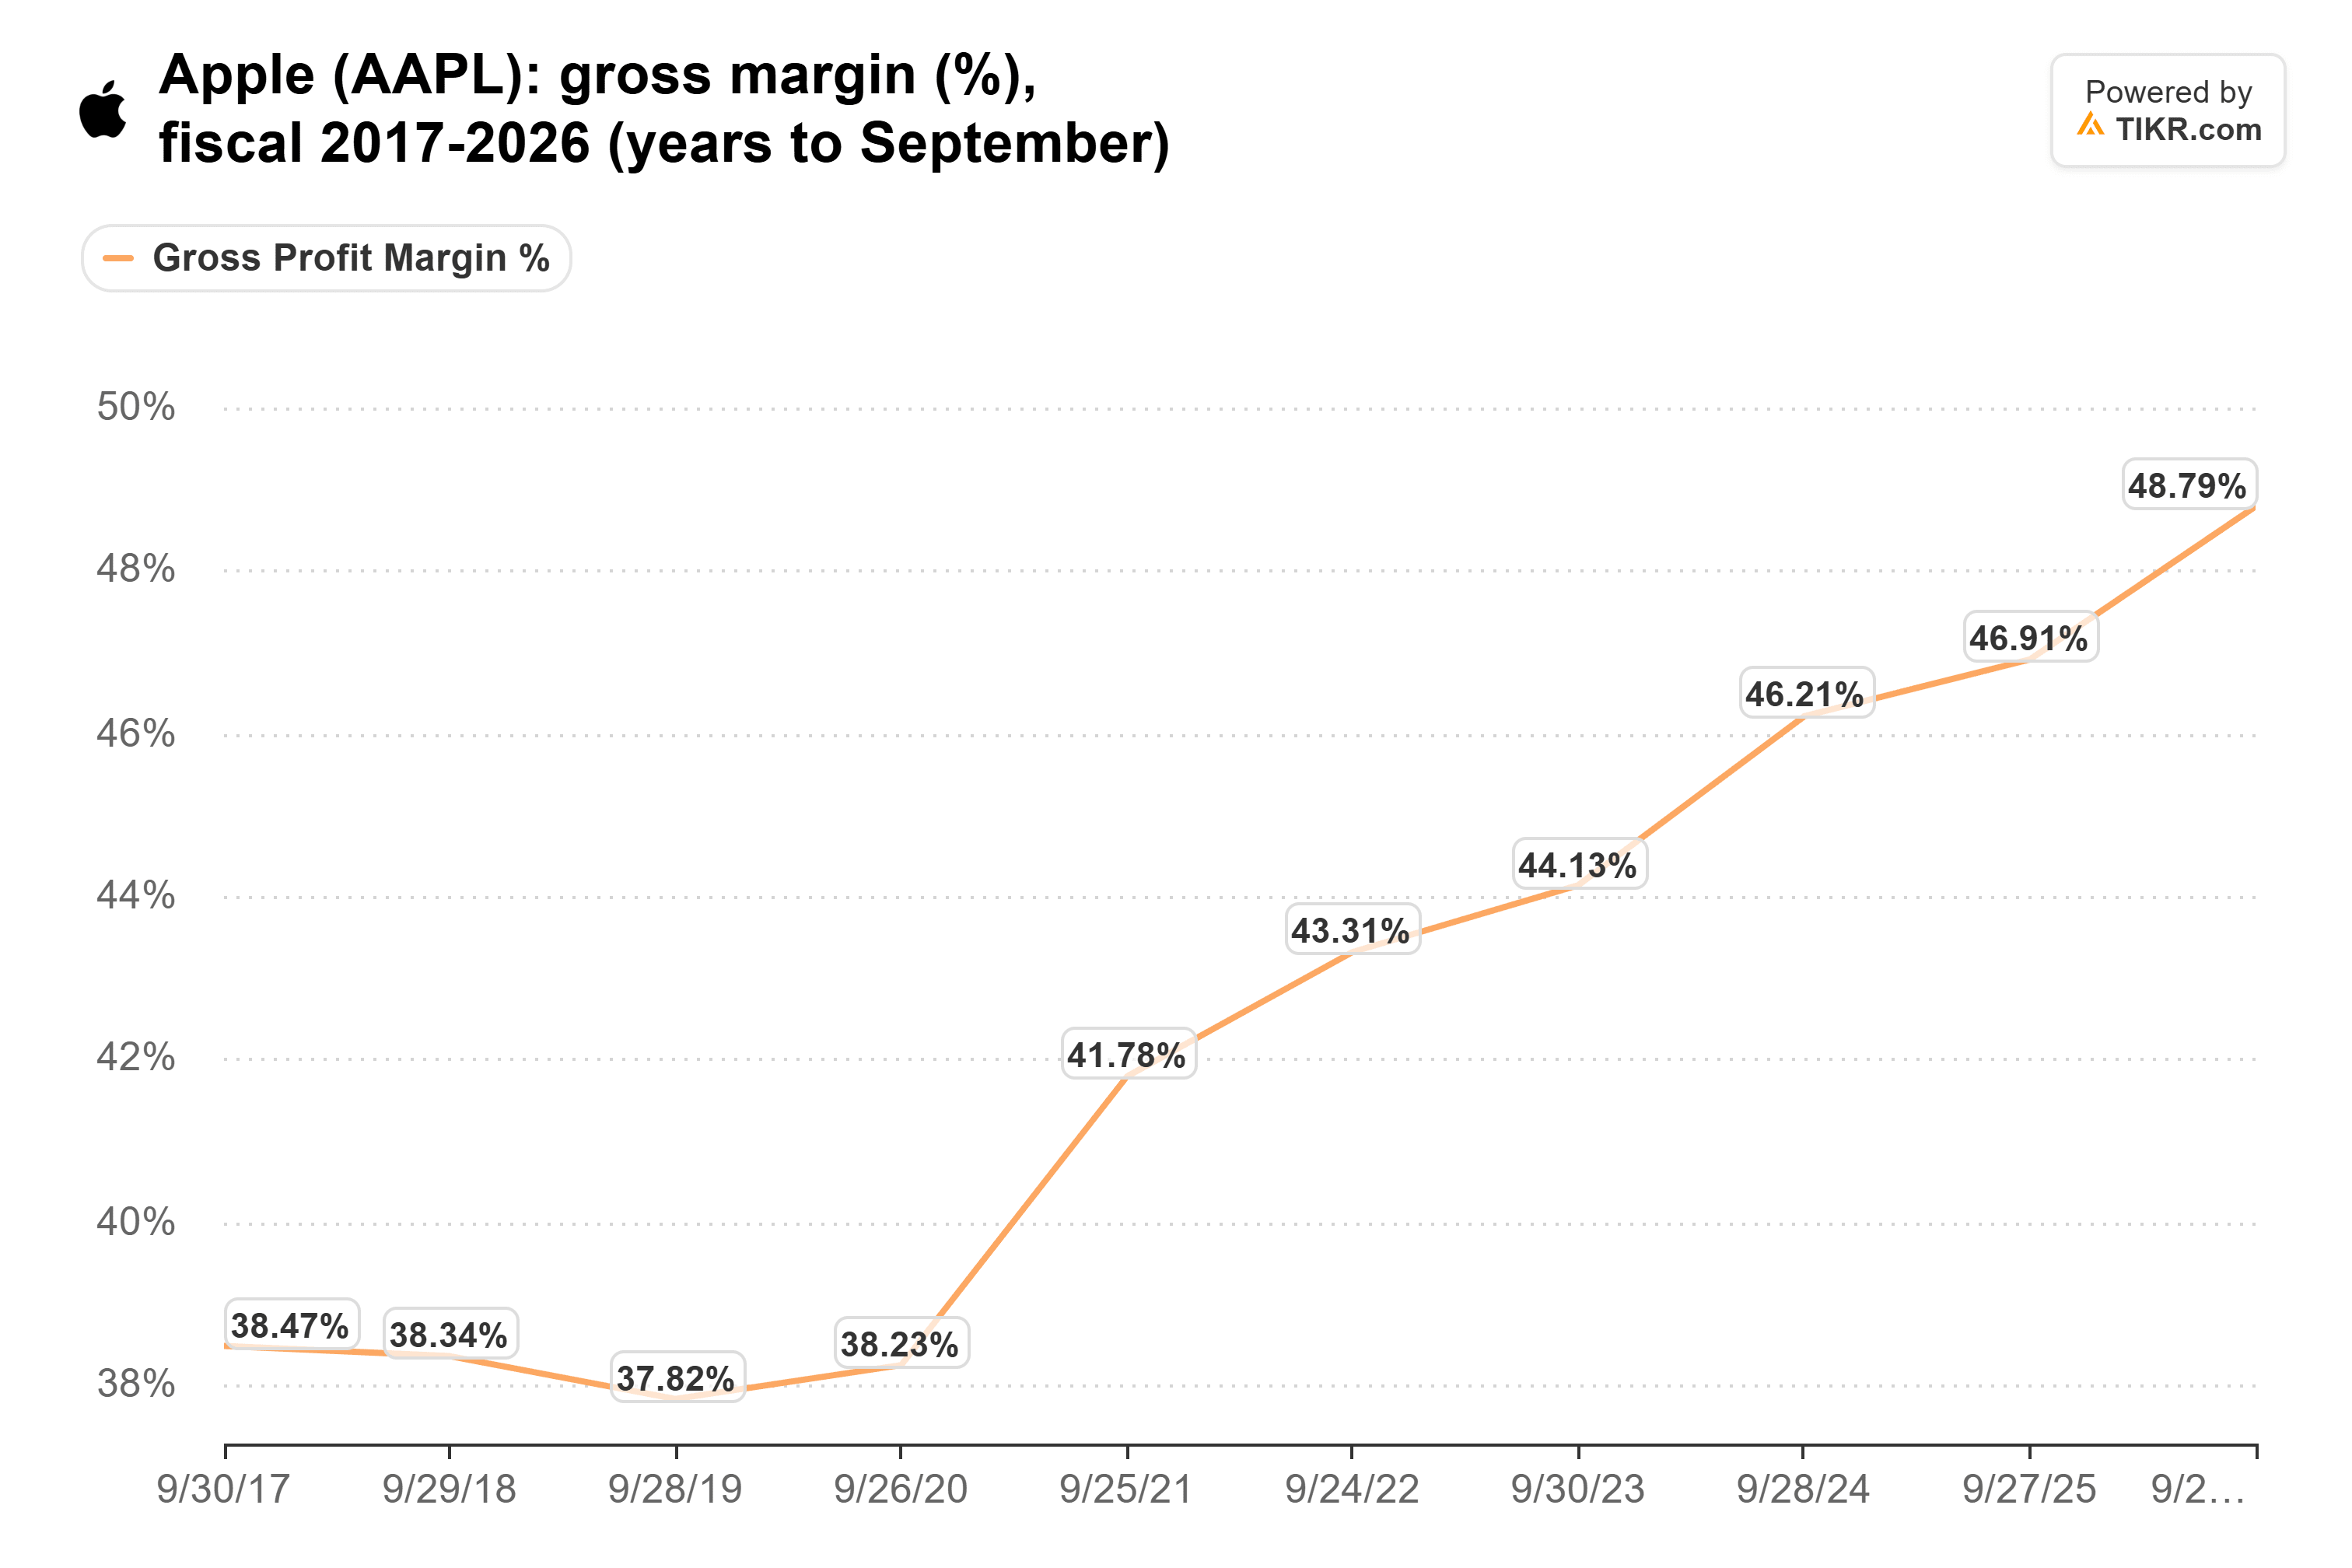
しかし、Siegler氏が指摘したように、「利益率が長い間で初めて悪い方向へ向かっている」。Appleの9月期の粗利益率は47.9%だったが、そのうち約1ポイントは関税還付によるものだった。最新の決算説明会で、Appleはメモリコストの上昇とSiri AIの立ち上げコストを理由に、12月期の粗利益率を45%から46%の範囲と予想した。この予想には、Appleがメモリコストに対する部分的な相殺に過ぎないと述べている今年の価格引き上げ分も既に含まれている。したがって、Appleは利益率を現状維持するためにもさらなる値上げラウンドを必要とする可能性があり、そのたびにKantrowitz氏が念頭に置いている「壁」に近づくことになる。
iPhoneの解約ははるかに難しい
しかし、両社には大きな違いがある。ストリーミングプランは数クリックで解約できる。一方、iPhoneから離れるということは、Appleの25億台以上のアクティブデバイスの1つに紐づいたアプリ、写真、メッセージから離れることを意味する。これまでのところ、Appleの消費者は高い価格を支払っている。Macの売上高は、6月にMacBookの価格を100ドルから300ドル引き上げた後でも、9月期に24%増の108億ドルに達した。また、2,000ドルの折り畳み式iPhone Duoの新規注文は、1月下旬まで届かない。
また、AppleのCFO、Kevan Parekh氏は7月に、メモリコストが今年の粗利益率の各段階的な低下の100%以上を説明すると述べている。つまり、利益率の圧迫はAppleが部品に支払うコストに起因しており、需要は健全に見える。
それでも、Netflixの問題は売上高に最初に現れたわけではない。同社の第3四半期の売上高は12%増の129億ドルに達したが、視聴時間は減少しており、株価は下落し続けた。Appleにとって注視すべき数字は販売台数であり、UBSは既にそれが3%減少すると見ている。
「ノー」と言わない消費者を前提とした株価
Appleの予想PERは約38倍で取引されている。これは10年ぶりの高水準であり、この期間の平均24倍をはるかに上回っている。
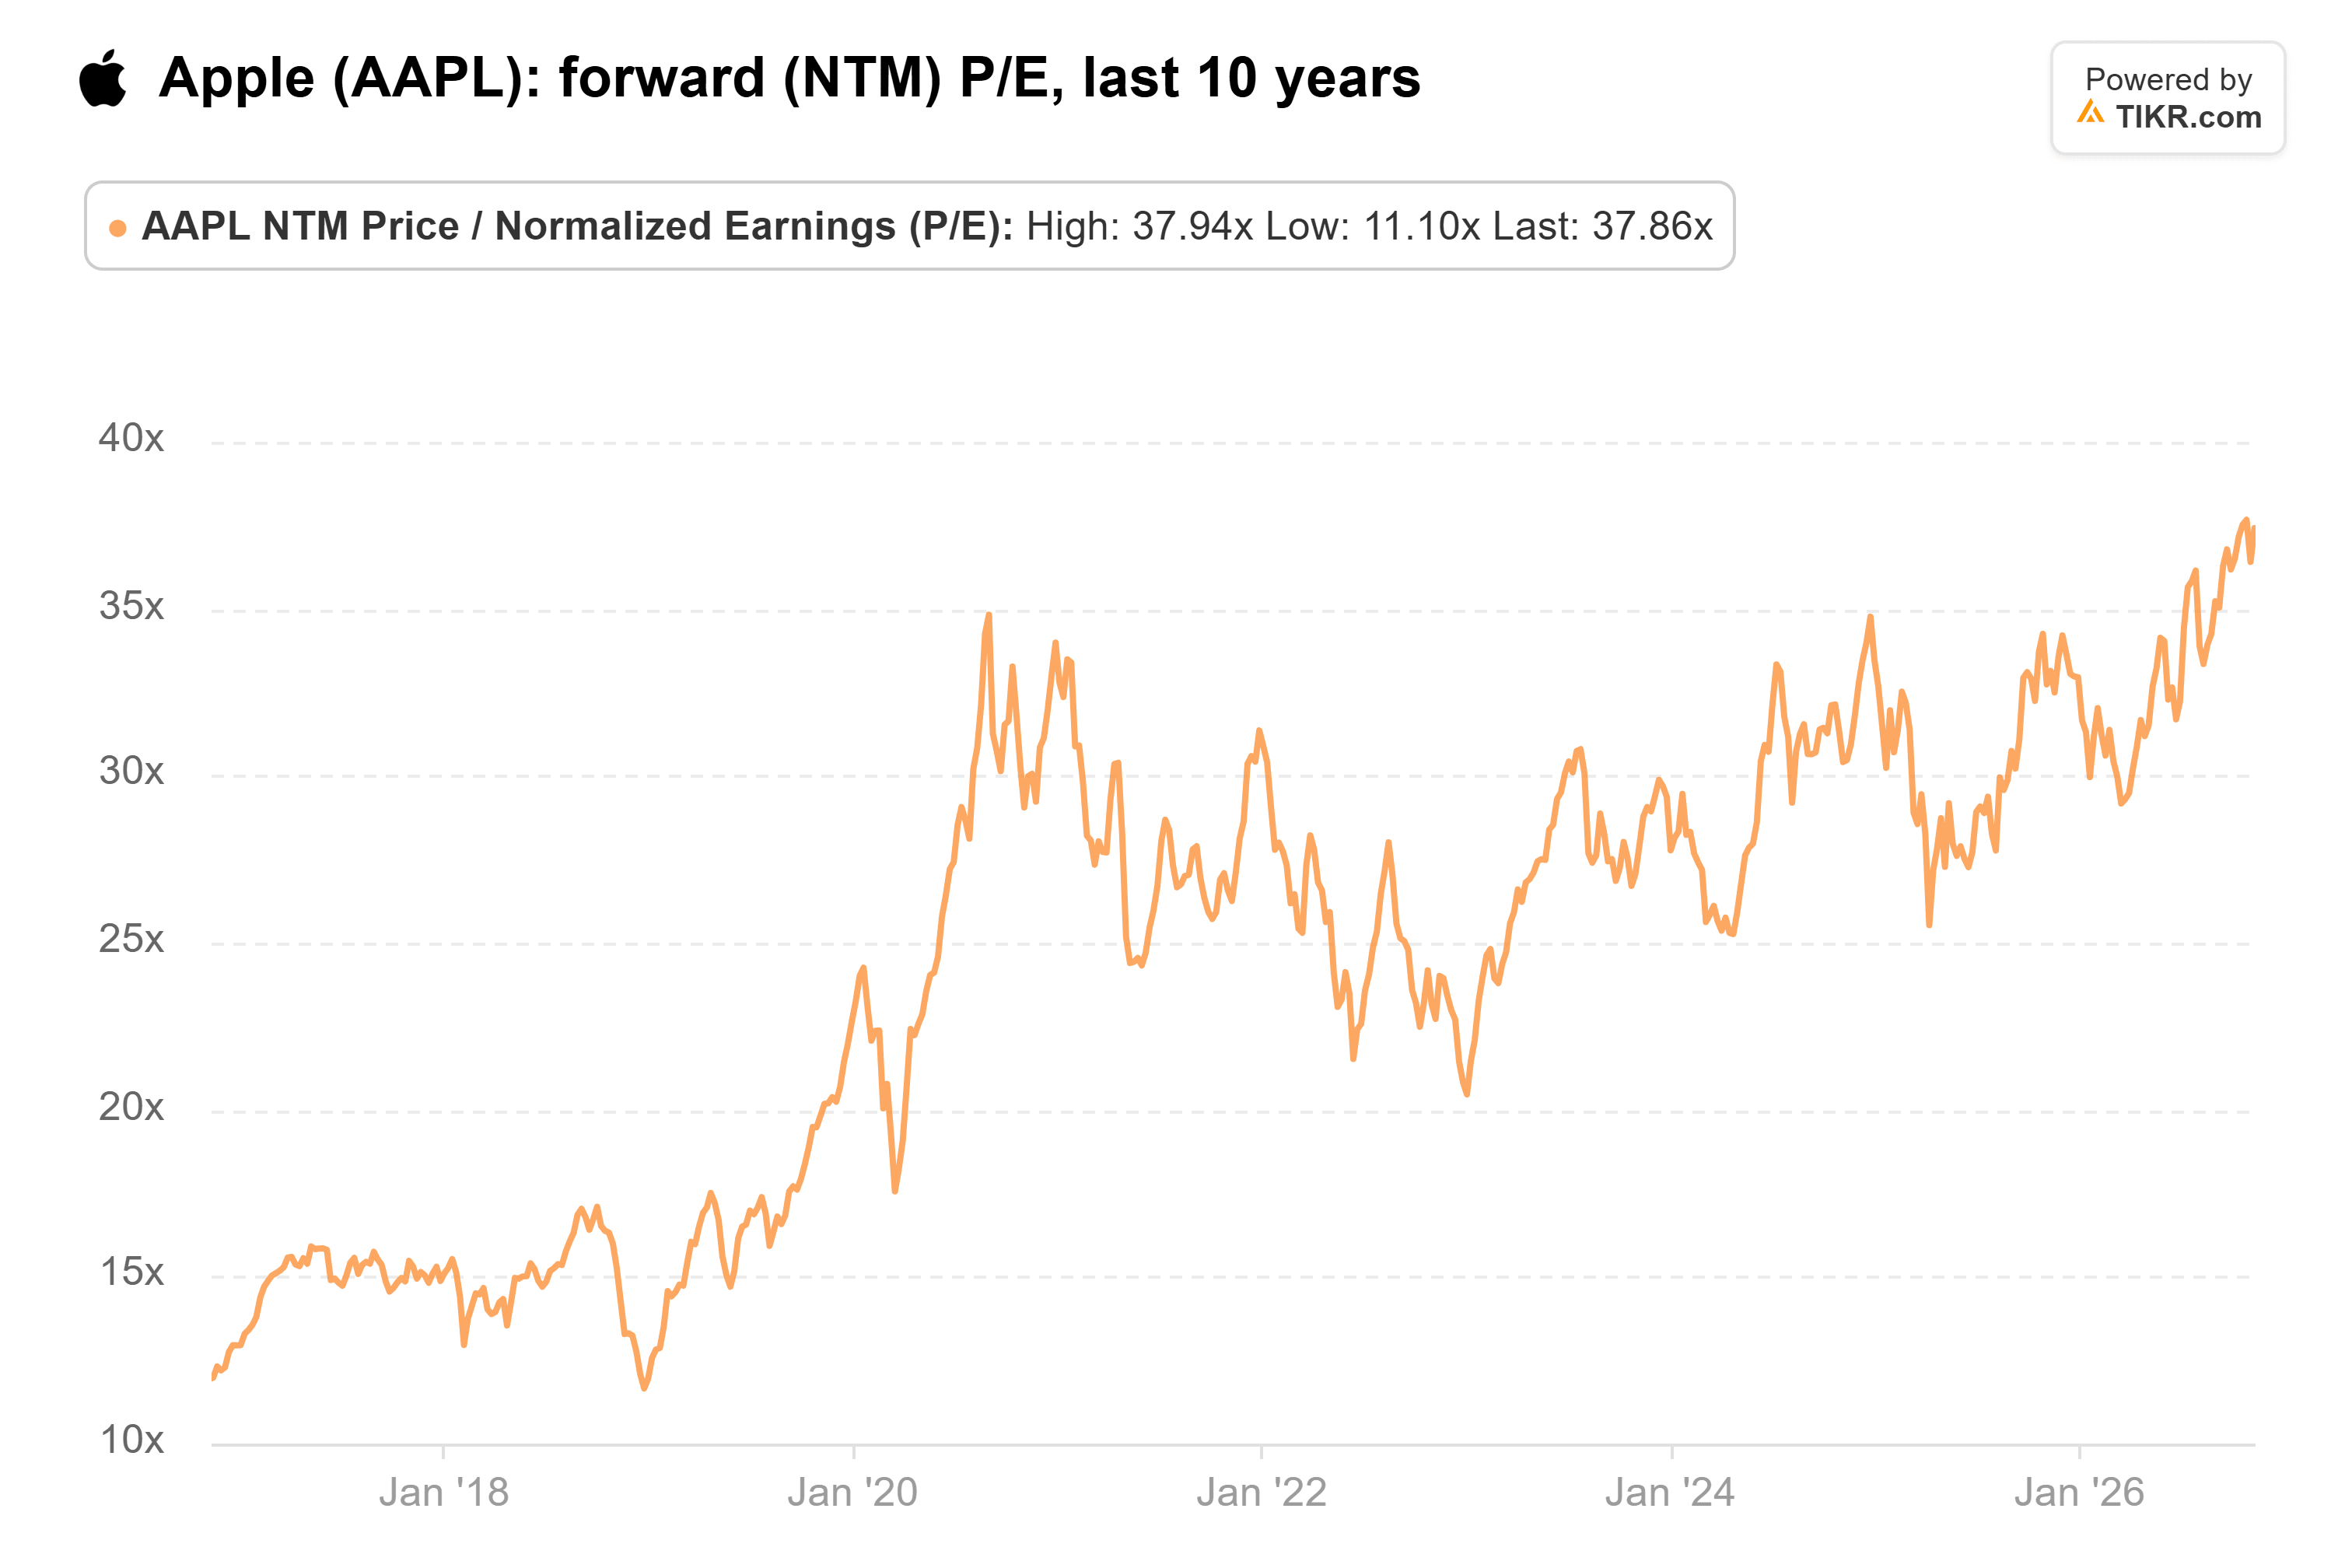
アナリストは、2027会計年度のノーマライズドEPSが約6%増の9.50ドルに達すると予想している。これは一桁の利益成長に対して支払うには高い水準だ。
私の見解では、AppleはまだKantrowitz氏の言う「壁」にぶつかっていない。同社の消費者は今年の価格引き上げを難なく受け入れており、iPhoneユーザーはNetflixの加入者よりもはるかにロイヤルティが高い。しかし、38倍というPERは、消費者が決して抵抗しないという前提での株価評価であり、私は購入する前にさらに安い株価を望むだろう。もちろん、来年メモリ価格が緩和されれば、Appleは再度価格を引き上げることなく利益率を取り戻すことができ、この懸念は行き過ぎだったように見えるかもしれない。
では、Apple株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる銘柄の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!