主なポイント
- バークシャー・ハサウェイの第3四半期の営業利益は、保険事業全体の引受利益が43%減少したため、5.8%減の127億ドルとなった。
- Geicoの引受利益は、顧客を取り戻すために価格を引き下げたことで、17.7億ドルから9.82億ドルに減少した一方、Progressiveは総合比率を改善した。
- BNSFの利益は19%増、バークシャー・ハサウェイ・エナジーは8%増となったが、CFRAのキャシー・サイファートは「その他の事業はどうなのか」と疑問を呈した。
- バークシャーは四半期中に96億ドル分の自社株買いを実施したが、株価が史上最高値近辺にあるため、2月の決算発表前には買い戻しペースが鈍化する可能性がある。
バークシャー・ハサウェイ (BRK.B) は11月7日、第3四半期の営業利益が前年同期比5.8%減の127億ドルだったと発表した。損害をもたらしたのは保険事業であり、その中でもGeicoが主な原因だった。
しかし、同社の株価はこれまで以上に強含みだ。決算発表週に株価は史上最高値を更新し、2026年に入って13%以上上昇しており、S&P 500を5ポイント以上上回るパフォーマンスを示している。
一方、保険事業の状況はProgressive (PGR)と比較するとより厳しく見える。Progressiveの第3四半期の収入保険料は5%増の219億ドルだったのに対し、バークシャーのそれは224億ドルで横ばいだった。
グレッグ・アベルの答えは自社株買いだった。バークシャーは四半期中に96億ドル、10月にはさらに約20億ドル分の自社株を買い戻した。
正反対の方向に進む2つの事業
見出しの減少は、二つの方向に引っ張られる事業の実態を隠している。主要部門の前年同期比の動きは以下の通りだ:
- 保険引受利益は43%減の13.5億ドル。
- 保険事業からの投資収益は14%減の27.3億ドル。
- BNSFの利益は19%増の17.3億ドル、バークシャー・ハサウェイ・エナジーは8%増の16.1億ドル。
製造、サービス、小売事業は40.4億ドルを追加し、12%増加した。つまり、保険事業を除けば、四半期の業績は堅調だった。売上高は11%増の1056.5億ドルとなり、二四半期連続で二桁成長を記録した…
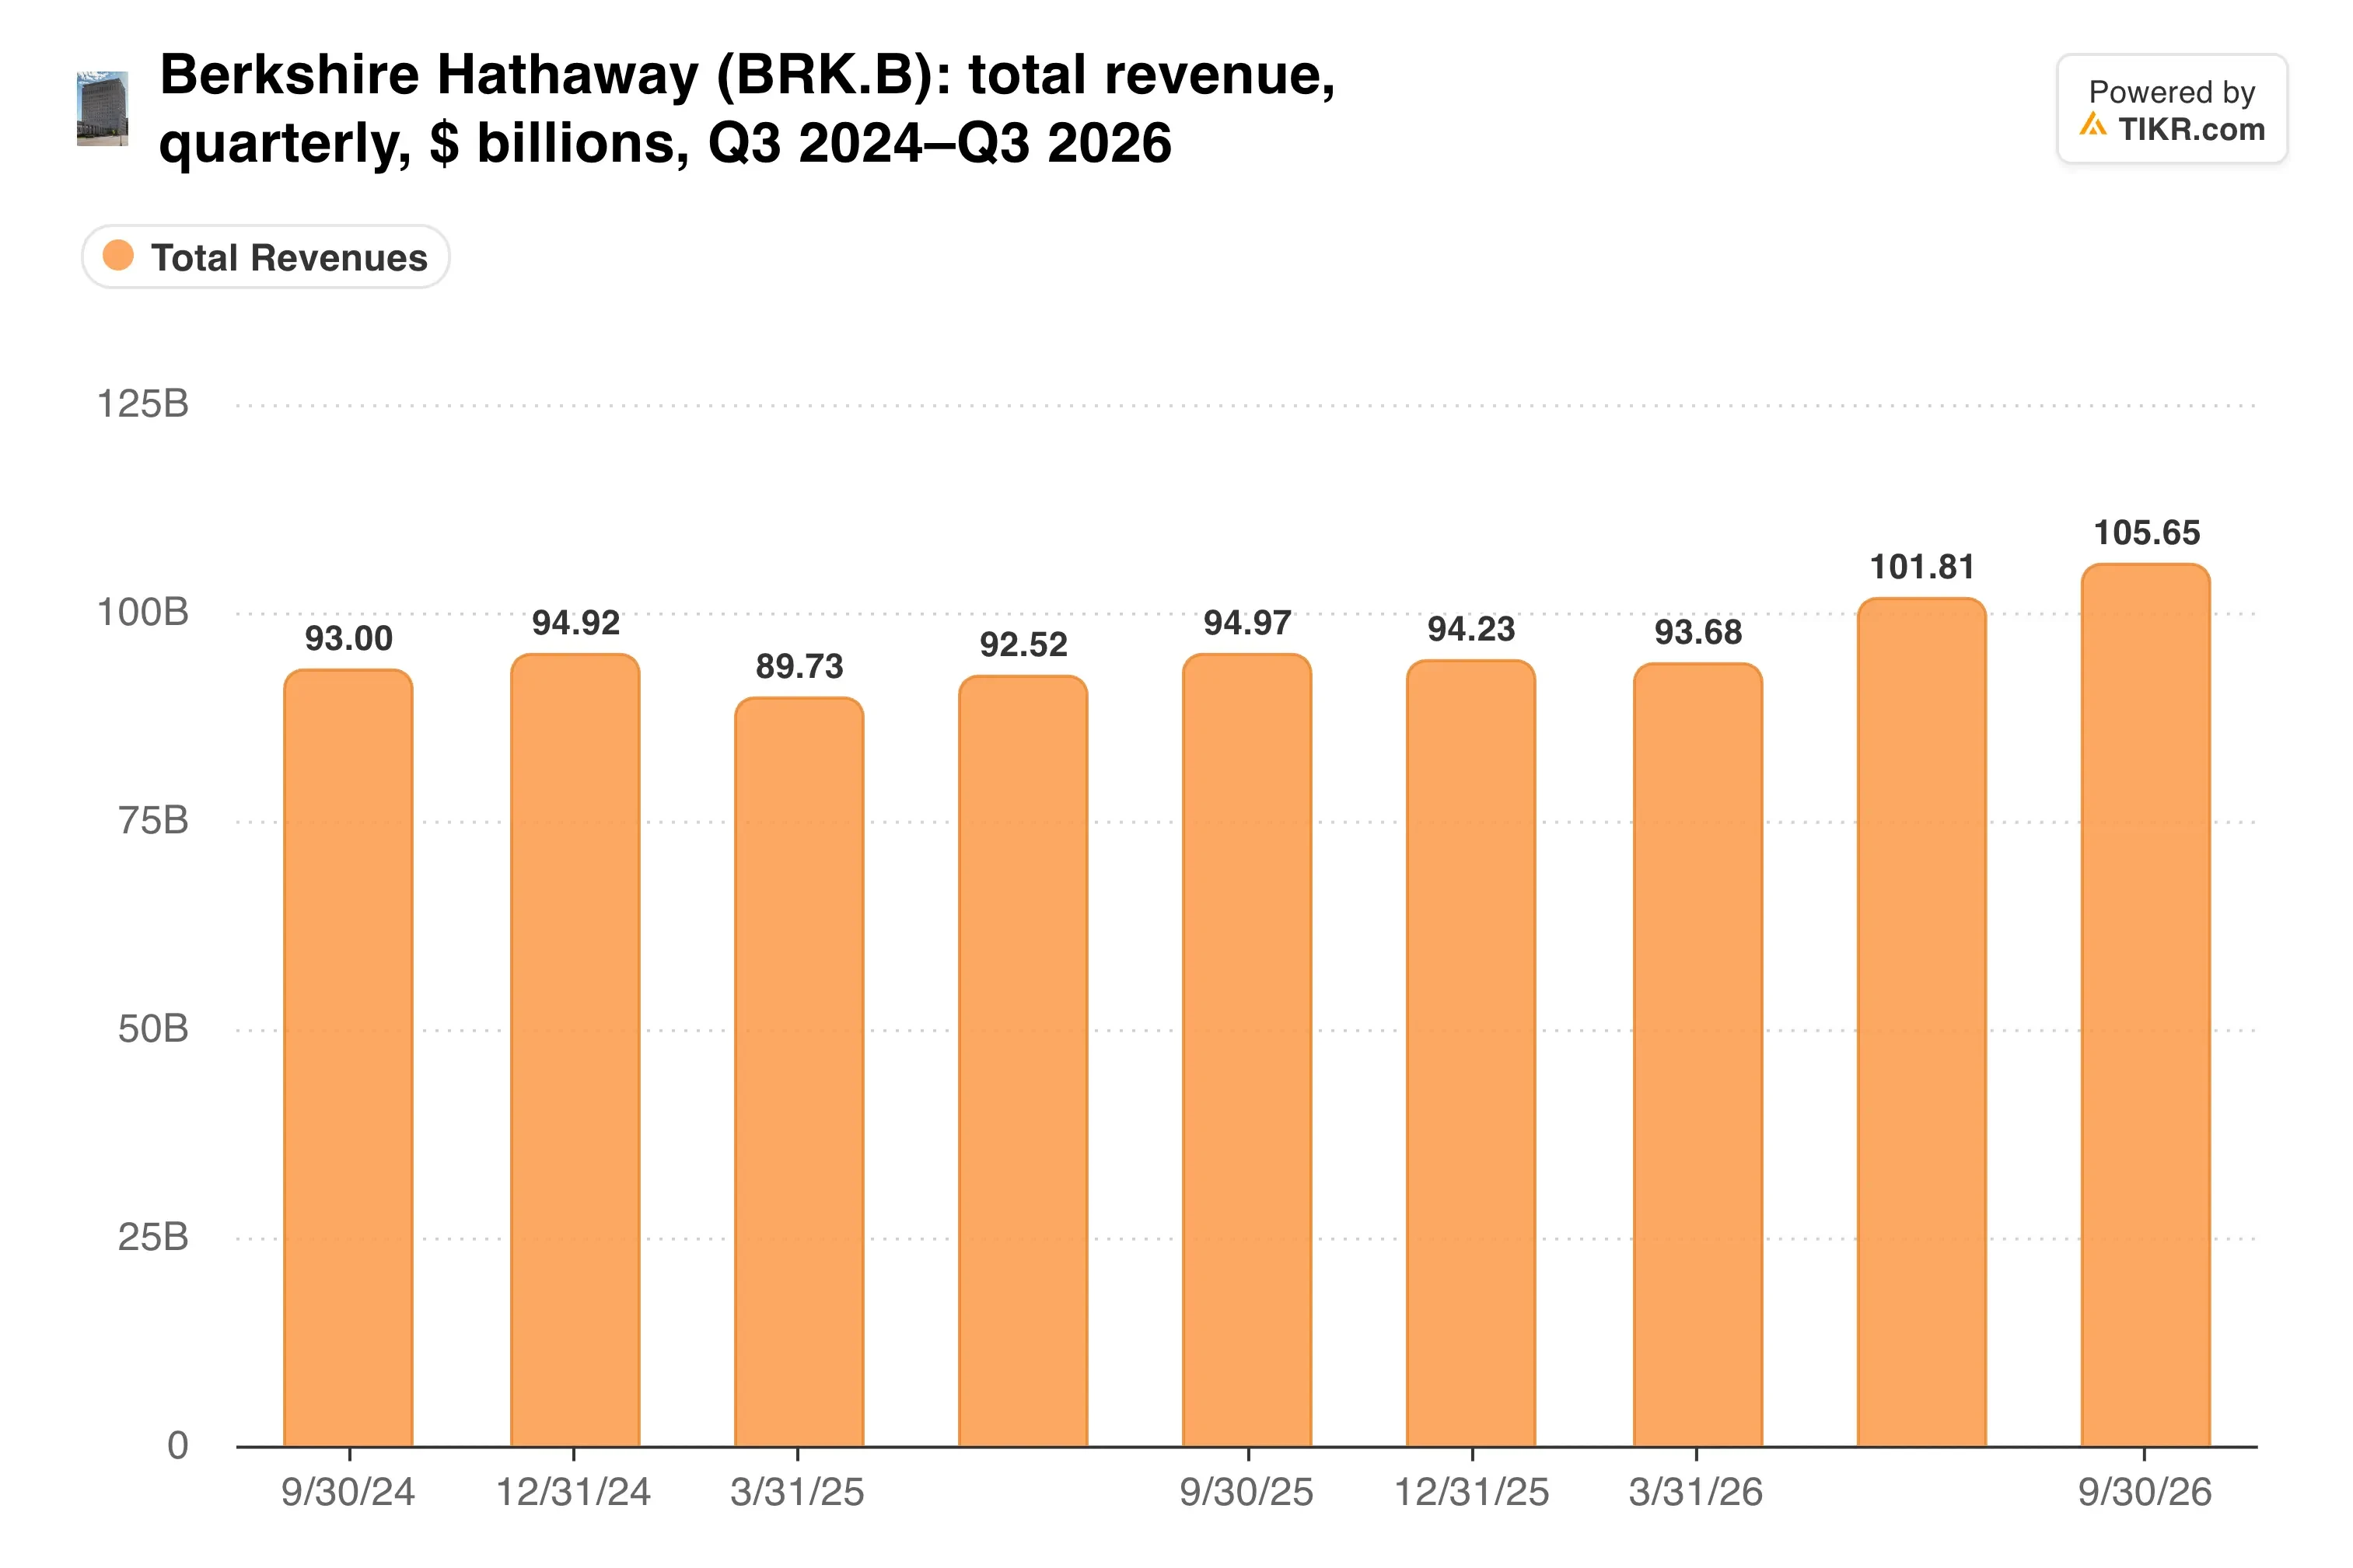
この成長は、Fruit of the LoomやForest RiverのRV(レクリエーショナル・ビークル)などの消費財ブランドが減少したにもかかわらず実現した。バークシャーはまた、一部の小売業者が関税や地政学的な不確実性により需要の低迷に直面していると警告した。
Geicoは顧客を取り戻そうとしている
Geicoの税引前引受利益は、17.7億ドルから9.82億ドルに減少した。事故による損失により、損害率は71.5%から76.6%に上昇し、広告費も増加した。
この圧迫の一部は意図的なものだ。Geicoは、引受を厳格化し間接費を削減する長期的な取り組みの間に失った顧客を取り戻すために、保険料を低く設定している。
では、この支払い圧力はバークシャーの保険事業全体にどの程度広がっているのだろうか?

バークシャーのその他の保険・再保険事業でも支払いが増加しており、この圧力はGeicoを超えて広がっている。
一方、Progressiveは成長を続けながらマージンを改善した。同社の総合比率は89.5から88.7に低下し、正味収入保険料は4%増の223億ドルとなった。
バークシャーを「ホールド」と評価するCFRAリサーチのアナリスト、キャシー・サイファートは、アベルの強みを活かす事業は好調だと述べた。「しかし、問題はその他の事業はどうなのかということだ」と彼女はAP通信に語った。
BNSFと公益事業がそのギャップを埋めるのに役立っている。両社を合わせた四半期の利益は33.4億ドルで、引受利益の13.5億ドルを上回った。
TIKRはバークシャー・ハサウェイについて4人のアナリストを追跡している。「買い」と言っているのは何人か?
バークシャー・ハサウェイの「買い」「ホールド」「売り」評価の完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。バークシャー・ハサウェイのアナリスト評価を見る
自社株買いが史上最高値に直面
自社株買いの総額は、10月までの今年の累計で約164億ドルとなった。これは依然としてバークシャーの記録的な年であった2021年の270億ドルを下回る。しかし、買う価値のあるものがほとんど見つからなかったバフェットの晩年とは明らかに一線を画している。
自社株買いの推移は、この変化の物語を語っている。
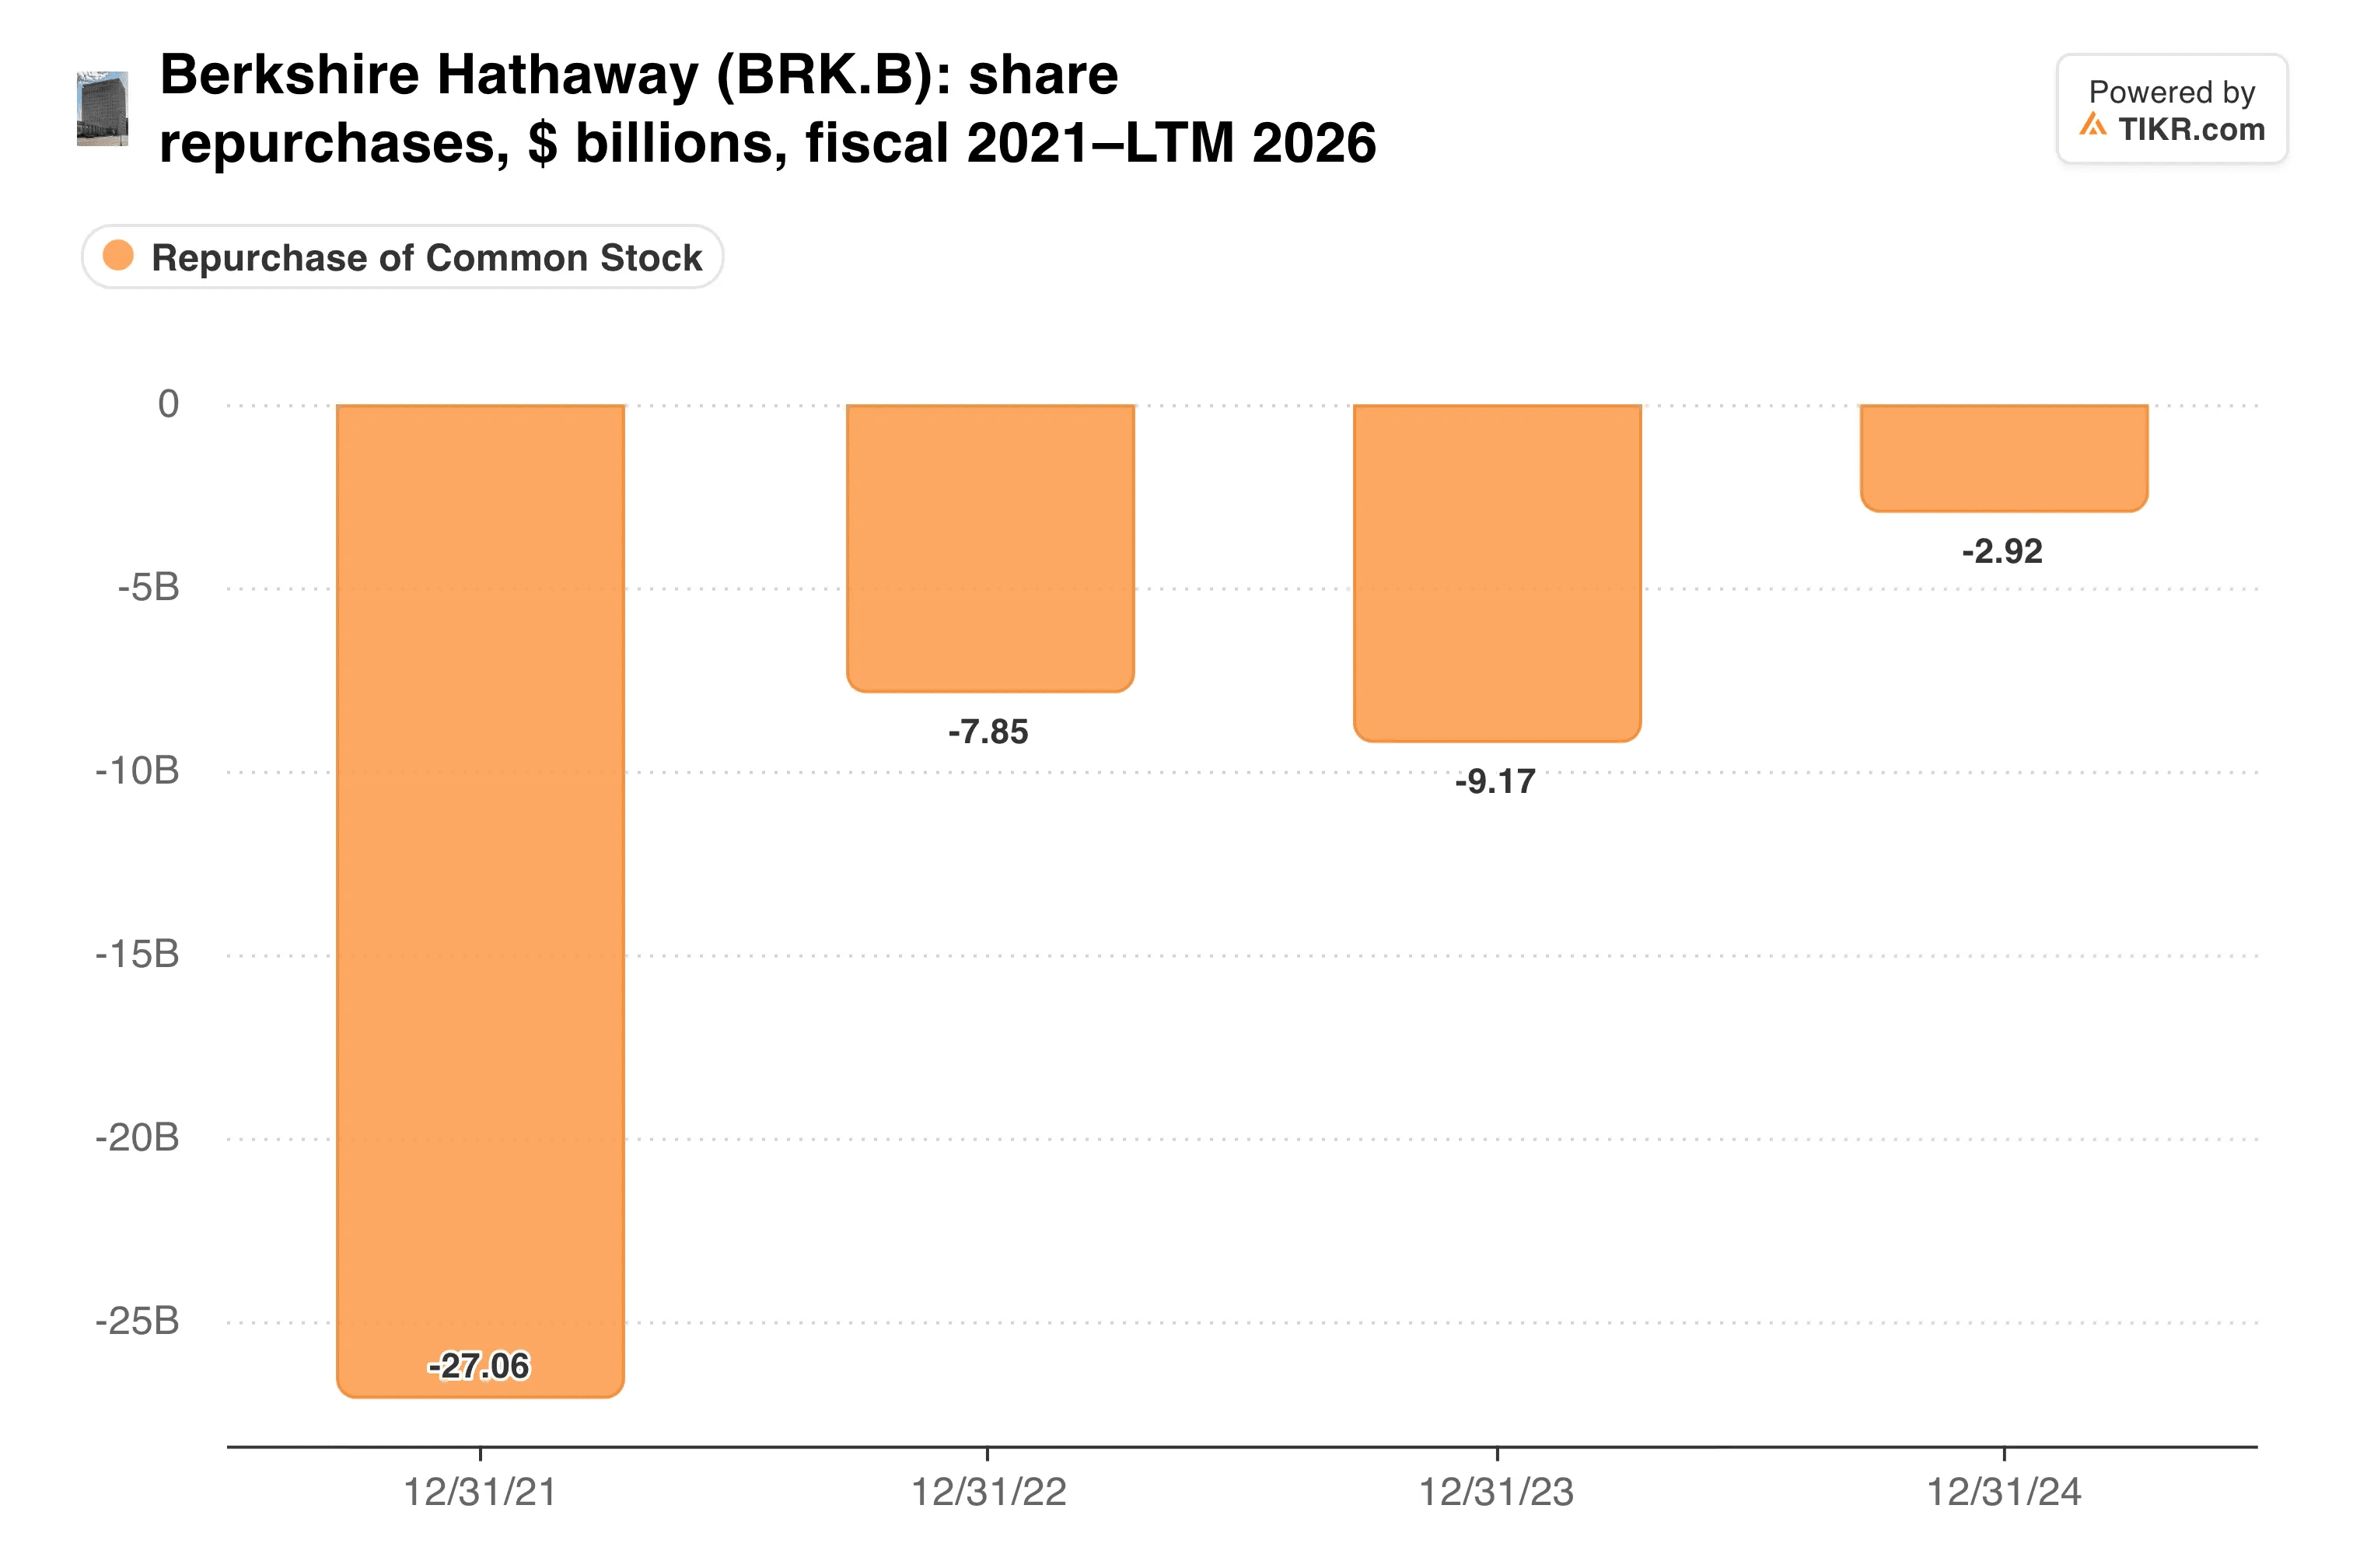
この支出後も、バークシャーは9月末時点で3569億ドルの現金及び同等物を保有していた。
問題は株価だ。バークシャーは株価が本質的価値以下で取引されていると判断した場合にのみ自社株を買い戻すが、現在の株価は史上最高値近辺にある。その結果、10月の20億ドル分がしばらくの間最後の大規模な買い戻しとなる可能性がある。
私の見解:アベルはバフェットの晩年よりも断固としてバークシャーを運営しており、鉄道事業と公益事業はその役割を果たしている。それでも、Geicoは成長のためにマージンを犠牲にしている一方で、Progressiveは成長しながら同時にマージンを改善している。史上最高値では、良いニュースの多くは既に織り込まれているように見えるため、ここでは追加購入ではなく保有を選択するだろう。
次のチェックポイントは、第4四半期決算とアベルの2回目の年次書簡で、2月下旬に発表される見込みだ。どちらも、Geicoの価格引き下げが実際に顧客を取り戻しているかどうかを示すはずだ。
では、バークシャー・ハサウェイの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、バークシャー・ハサウェイの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸せな投資を!