主なポイント
- JPモルガン・チェースは、データセンターを含む商業用不動産カテゴリーで290億ドルの融資を保有しており、銀行がAI関連債務の追加に警戒を強めている。
- このカテゴリーは現在、JPモルガンの商業用不動産ポートフォリオの12%を占め、3年前の8%から上昇し、アパートメントに次いで2番目の規模となっている。
- 費用は12%増加した一方で収益は8%成長し、JPモルガンが主導する銀行グループは約20億ドルのQualtrics社の債務売却を進めている。
- 2027年1月14日に発表される第4四半期決算では、引当金の積み増しが拡大するか、そして純利息収益が示唆される目標に達するかが明らかになる。
JPモルガン・チェース (JPM) は現在、データセンターを含む商業用不動産カテゴリーで290億ドルの融資を保有している。これは今週、特に重要だ。なぜなら、貸し手が新規のAI関連債務から後退しつつあるからである。
リスクの高い借り手が最初にその影響を感じている。CoreWeave (CRWV) の株価は今年35%下落し、同社の債券も急落した。一方、シティグループ (C) は10月にネオクラウド企業Nebiusに対して35億ドルの担保付き融資を契約したが、この種の取引は今、再考の対象となっている。
JPモルガンの株価は、10月の第3四半期決算発表後、すでに下落している。その際は、収益増加を上回るM&A取引の減速が懸念材料となった。今、AI関連与信の問題がそれに加わっている。
ジェイミー・ダイモンCEOは決算発表で慎重な姿勢を示した。「これらの力は管理可能かもしれないが、我々はあらゆる結果に備えて準備を整えている」と述べた。
AI貸し手が後退を始める
数週間前まで、一部の銀行はAIプロジェクトへの資金提供に積極的だった。しかし現在では、AnthropicやGoogleからの保証があっても追加融資には躊躇すると述べている。この変化は先週木曜の売りがきっかけで、ナスダック100種指数から2.5兆ドルが消え、調整局面に入った。
JPモルガンの現状は以下の通りだ:
- 当該カテゴリーの融資残高は第3四半期末時点で290億ドルに達した。
- これは同銀行の商業用不動産ポートフォリオの12%を占め、3年前の8%から上昇している。
- アパートメントビルに次いで2番目の規模となり、以前の4位から順位を上げた。
融資ポートフォリオ全体も急速に成長している…
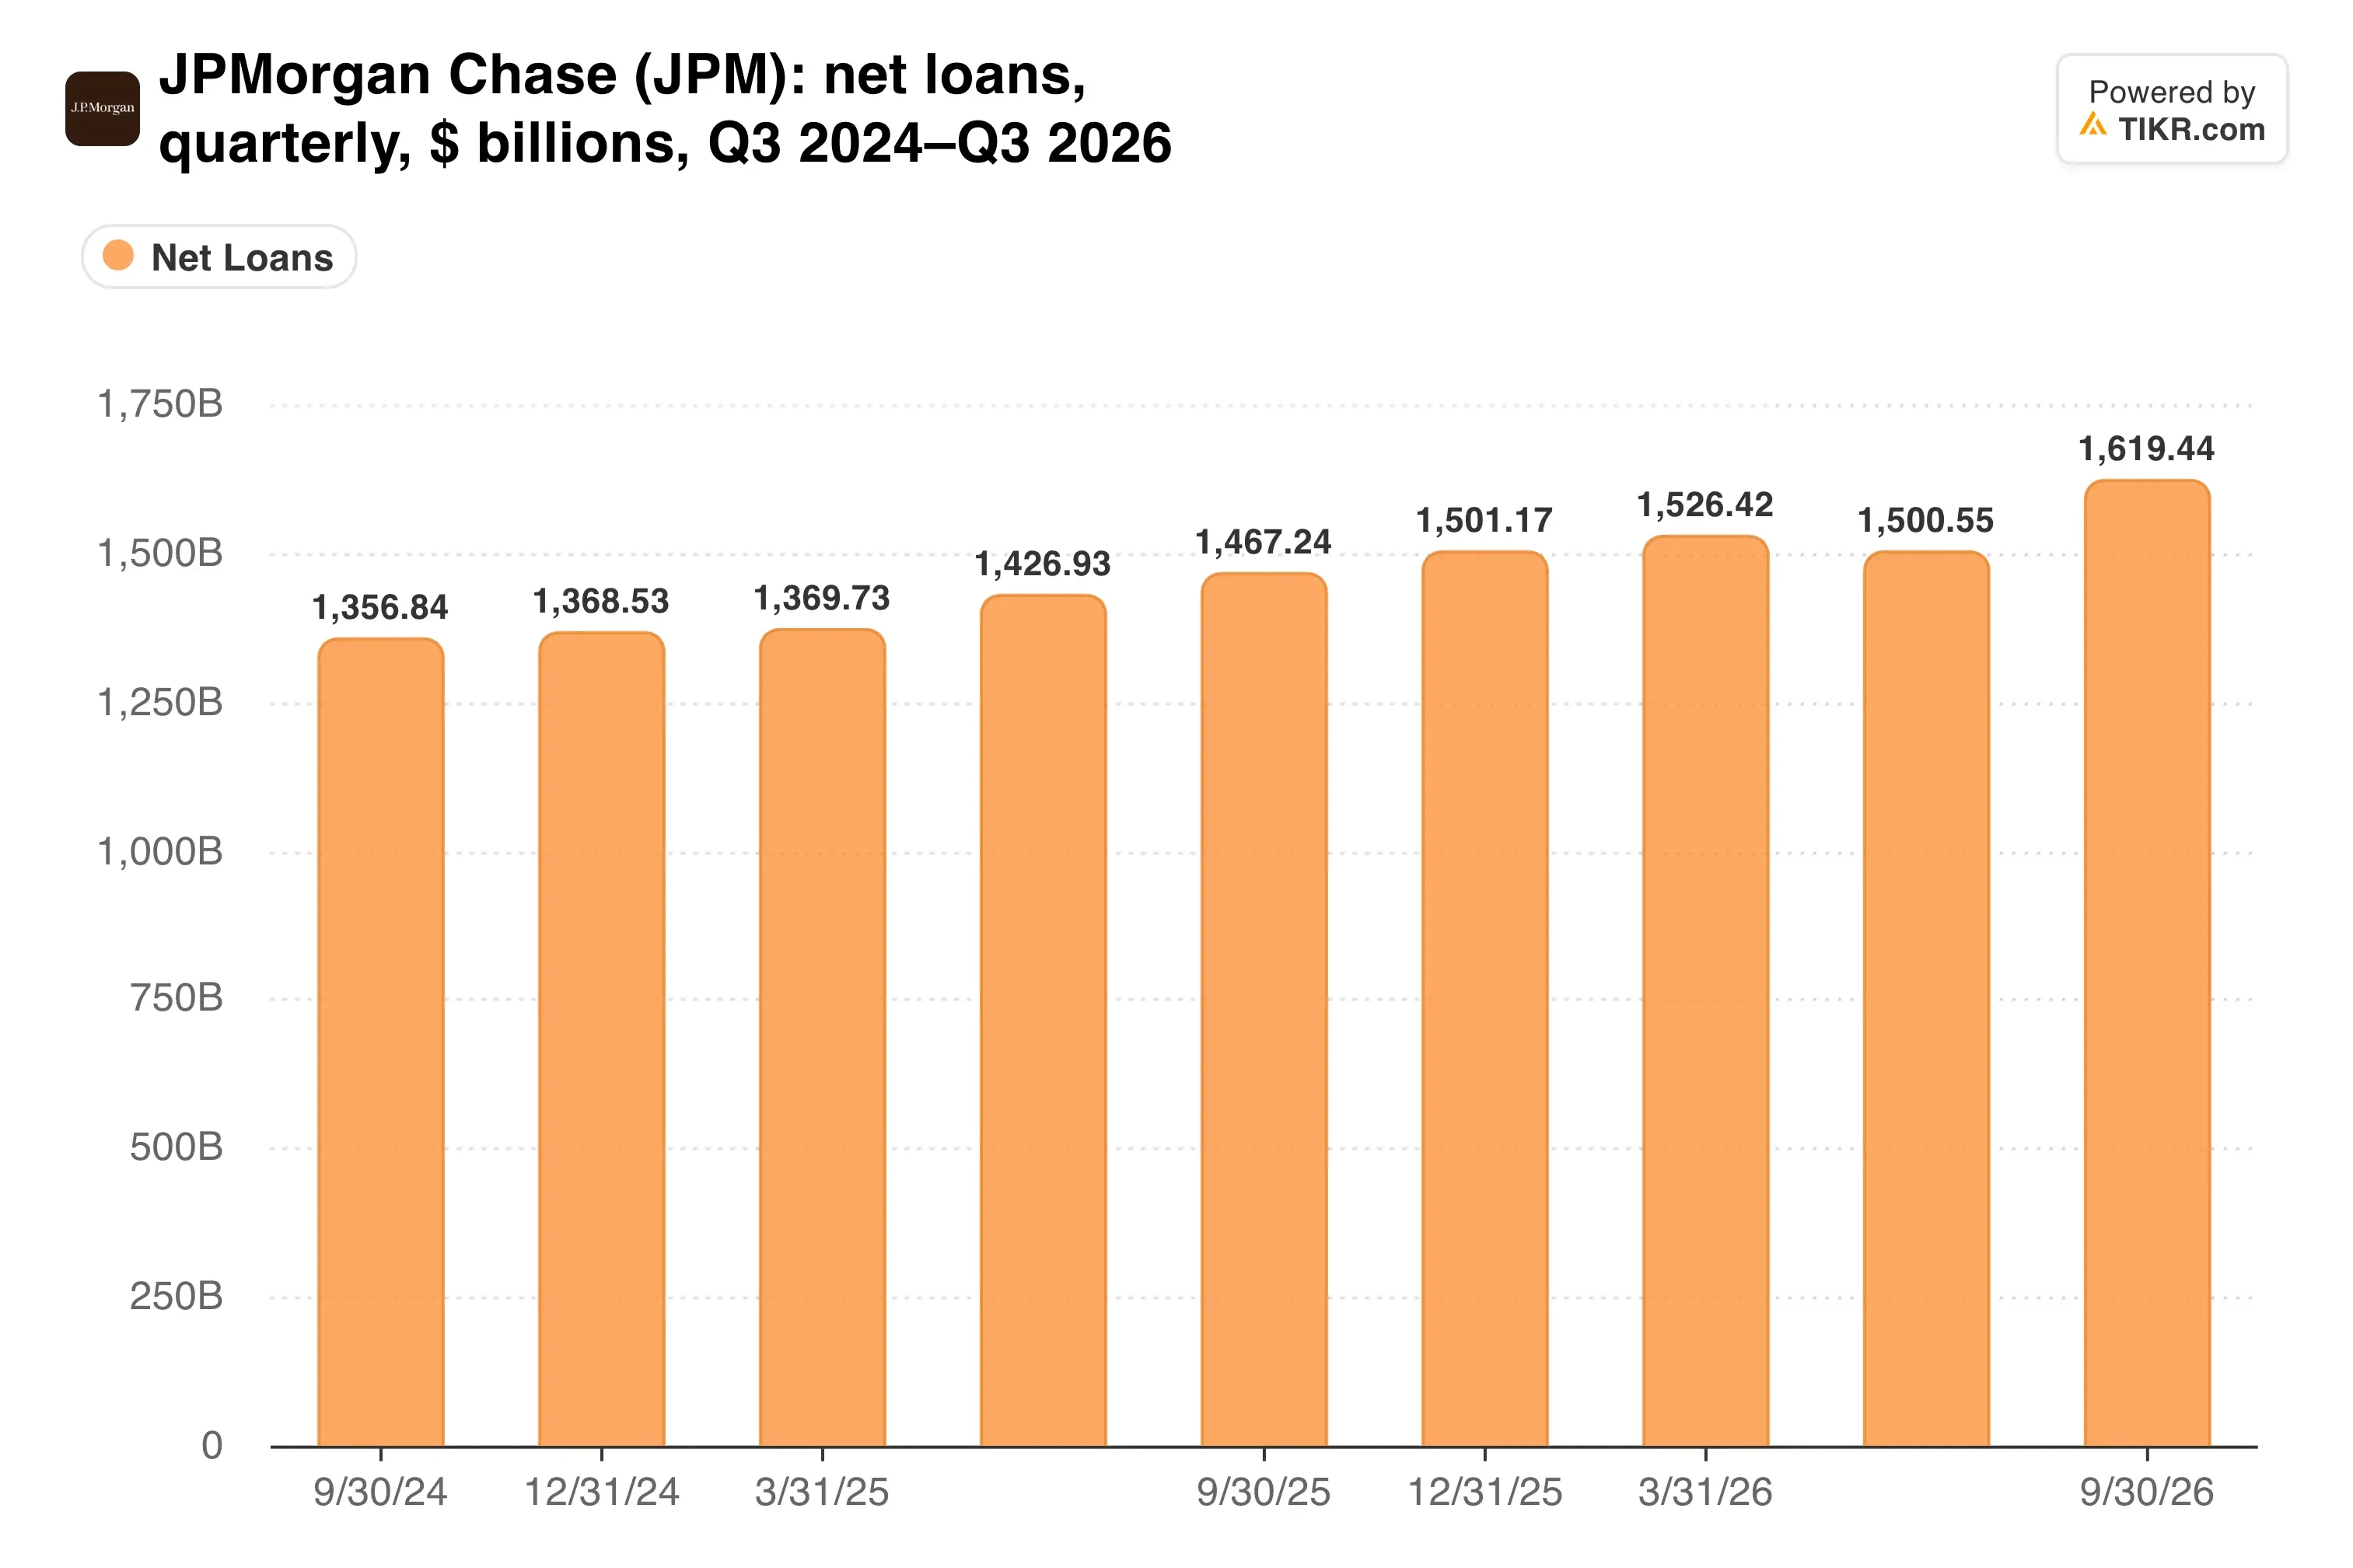
純融資残高は1兆5600億ドルに達し、1年前から10.6%増加した。したがって、データセンターはその成長のごく一部に過ぎないが、その割合は拡大し続けている。
手数料は設備投資に左右される
設備投資の減速は、融資成長を抑制し、それを資金調達するための融資、債券、株式発行に伴う手数料を縮小させる可能性がある。
この手数料収入はこれまで堅調だった。投資銀行業務の手数料は第3四半期に14%増の30億ドルとなったが、第2四半期からは8%減少した。株式市場関連収益は49%急増した一方、債券市場関連収益は4%減少した。
資金需要は衰えていないが、貸し手はその受け入れを減らそうとしている。「債務投資家のポートフォリオは満杯状態になっている」と、ロープス・アンド・グレイの金融パートナー、クリス・ポッジ氏はロイターに語った。
融資はまた、JPモルガンの最大の収益源にもつながっている。では、業績見通しは何を示しているのか?

第3四半期の純利息収益は13%増の271億ドルとなり、JPモルガンは2026年の業績見通しを約1055億ドルから約1062億ドルに引き上げた。
TIKRはJPモルガン・チェースについて26人のアナリストを追跡している。「買い」と評価しているのは何人か?
JPモルガン・チェースの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。JPモルガン・チェースのアナリスト評価を見る
コストと与信が試される
より難しい部分はコストと与信にある。費用は12%増の273億ドルとなり、8%の収益成長を上回った。与信コストは27億ドルで、そのうち引当金積み増しは5億3900万ドル(主にホールセール部門)だった。
さらにQualtricsの問題がある。JPモルガンが主導する銀行グループは今週、投資家と面会し、ソフトウェア企業Qualtricsの債務約20億ドルをハイイールド債として売却しようとしているが、今年最も大幅なディスカウントでの発行となる可能性がある。貸し手側はこの資金調達の約50億ドルを抱え込むことになってしまった。
資本還元も後回しにされている。

純買戻し額は第3四半期でわずか6億6400万ドルだった。ダイモンCEOはまず資本を事業に投入することを優先しているためである。
私の見解:290億ドルのバケットは、1兆5600億ドルの純融資残高と20%のROTCE(普通株主資本利益率)を持つ銀行にとって管理可能な規模だ。それでも、規模よりも方向性を注視すべきだろう。なぜなら、そのシェアは3年間で8%から12%に上昇したからだ。もし貸し手の後退が続けば、JPモルガンはバランスシートを守ることはできるが、投資家が期待する手数料収入の成長は鈍化する可能性がある。
Qualtrics社の債券価格設定が最初の試金石となる。その後、2027年1月14日の第4四半期決算では、引当金積み増しが拡大するか、そしてJPモルガンが年間業績見通しが示唆する第4四半期の純利息収益約280億ドルを達成するかが明らかになる。
では、JPモルガン・チェースの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、JPモルガン・チェースの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!